
Annons
Oj, oj stressiga september till ända.
Val med motiveringar för oktober före kl 24 ikväll.
Körig månad så jag har inte ens fått till resultatuppdatering.
Valen för september var i alla fall:
rjn55......Softronic.....22,7
MA........Instalco........38,0
EI........Note......167,1
StefanBnas....Vuxen...27,2
crimpen.........Itab....15,78
Zlatte.........Svea Fastigheter....30,65
AV............Actic.....27,95
HV..........New Wave 87,7
Mindman........Knowit......94,5
marben......Cheffelo.......117
JohanK......New Wave....87,7
Johan, jag hade inte Know IT i september, det var Dedicare. Ingen skillnad i utfall förmodligen.
Deltagarnas val för oktober:
rjn55........Prevas....55,5
Martin A....Lammhult...24,7
StefanBnas.....Lindab.....125,1
Espresso Invest...Upsales...28,5
crimpen.......Note........174,4
Zlatte...........Altra.........71,8
Hitta Värde....Symsam....51,8
Mindman.........Softronic.....22,0
Absolut Vodka...Evolution....781,6
marben...........Railcare.......30,3
JohanK...........New Wave 89,15
Resultat för september:
1.Stefanbnas....Vuxen....27,2->31,1....+14,3%
Espersso Invest..Note....167,1->174,4....+4,4%
Martin Andersson...Instalco.....38,0->42,9...+12,9%
crimpen........ITAB..........................15,78->16,72...+6,0%
Zlatte............Svea Fastigheter...30,65->31,35...+2,3%
Hitta Värde.......New Wave........87,7->89,15.....+1,7%
JohanK...............New Wave........87,7->89,15.....+1,7%
Mindman..........KnowIT..............94,5->94,4........-0,1%
marben............Cheffelo............117->114,4........-2,2%
rjn55..................Softronic...........22,7->22,0.........-3,1%
Absolut Vodka....Actic Group...27,95->25,05...-10,4%
Ställningen 30/):
1.rjn55…........................+49,6 %
(Generic 996, Exsitec 854, NYAB 835, Combinedx 1036, UTG 1204, Medcap 1238, Upsales 1602, Cheffelo 1544, Softronic 1496)
2.Martin Andersson...+44,6 %
(Cheffelo 1320, EQL 1270, Infracom 1176, Storytel 1353, Pierce 1298, Bokus 1411, Hacksaw 1329, Cheffelo 1281, Instalco 1446)
3.Stefanbnas................+41,0 %
(Brdr A&O 974, Brdr A&O 1016, Lindab 896, Vitec 958, Cheffelo 1192, Sectra 1177, Addnode 1098, Brd AO 1233, Vuxen 1410)
4.Espresso Invest......+35,6 %
(Bouvet 945, Bravida 1130, Bouvet 1162, New Wave 1163, Generic 1296, RVRC 1246, CAG 1187, Proact 1299, Note 1356)
4.crimpen......................+5,7 %
(Careium 1046, Combinedx 914, Trianon 830, Hacksaw 1183, NYAB 1134, New Wave 1038, Generic 1023, Adtraction 998, Itab 1057)
6.Zlatte……......................+0,1 %
(Qualisys 909, Qualisys 836, Nyfosa 746, Nyfosa 757, Rugvista 905, Altra 866, Altra 977, Qualisys 979, Svea F 1001)
7.Hitta Värde................-3,2 %
(Storskogen 921, Volati 823, Rejlers 789, Rejlers 753, Rugvista 901, Nelly 893, Nelly 939, Softronic 952, New Wave 968)
8.Mindman…..........…..-11,7 %
(Exsitec 915, Exsitec 784, Dedicare 798, Dedicare 905, Combinedx 962, Combinedx 914, Combinedx 866, KnowIt 884, KnowIT 883)
9.Absolut Vodka..........-17,1 %
(Cibus 1055, Brdr A&O 1101, Norion 1076, Nelly 719, Hoist 910, Combinedx 864, Neobo 970, Actic 925, Actic 829)
10.marben…....................-17,1 %
(Eltel 876, Pricer 657, Qualisys 620, Cint 944, Bonesupport 983, Hacksaw 907, Hacksaw 854, Bonesupport 848, Cheffelo 829)
11.JohanK…....................-35,8 %
(Inwido 937, New Wave 905, Nelly 816, Nelly 545, Svedbergs 687, Nordisk Bergteknik 675, Nordis Bergteknik 681, New Wave 632, New Wave 642)
Snitt: +8,3 %
Index: +10,4 % (OMXSCAPGI 526,56->581,26)
Jag swingar vidare i fastighetsträsket och kör Altra i oktober. Aktien har dippat lite på sistone dels pga. allmänna nedgången hänförlig till uppgången i långräntorna men även att återköpsprogrammet pausats pga tyst period inför Q3-rapporten.
Jag tror på en stark rapport och mer positiva tongångar kring framförallt Finland. I övrigt hoppas jag på fler försäljningar och fortsatt aggressiva återköp efter rapporten.
September till ända och och vilken fruktansvärt tråkig månad det varit på börsen tycker jag. Det är som att se målarfärg torka där i vart fall de flesta aktier jag följer står och stampar och där det är väldigt lite action och nyheter. Att sedan avsluta månaden med att mitt största innehav Millicom kraschar 5 % utan någon nyhet gör ju mig mindre glad.
På den positiva sidan är att tristessen gjort att jag släppt börsen en del i september och fokuserat på annat.
Vad skall man tro nu då framåt med högre räntor, ett Sverige utan regering, oändligt krig i Ukraina samt ett menlöst krig i Iran ?
Känns ju dystert men förhoppningsvis kan någon knut lösas upp kommande kvartal och vi därmed få en något stabilare omvärld att ta hänsyn till.
Vad som är 100 % säkert är dock att småbolagsbaissen på börserna fortsätter där det är 0 intresse för väldigt många av de mindre bolagen, även om de levererar bra siffror. Man får inte betalt för den sämre likviditeten alls för tillfället och jag är nästan sugen på att skicka iväg allt smått i portföljen och köpa Amazon och Nvidia istället men någon gång bör det väl vända. Jag funderar dock både 1,2 och 3 ggr när det kommer till nya case om det är för smått.
Portföljen -1,3 % i september och för året nu ca 17 % upp.
Har under september sålt hela mitt innehav i CombinedX då jag tycker det är svårt att veta vad det skall värderas till nu när stor del av bolaget är sålt. Dock intressant med de stora insynsköpen och vad de har för planer och jag kanske har sålt bort mig. Är dock en kombination av ovan nämnda avsky för de mindre bolagen just nu samt en mörk syn på konsultbranschen framåt som gjorde att jag valde att kliva av. Blev en hygglig vinst i slutändan.
Har köpt in 2 helt nya innehav under september. Intea fastigheter D och AstraZeneca.
Inteas prefaktie känns efter utförsäljningen av handelsbanken intressant då de sitter på en mycket stabil balansräkning vilket borgar för att utdelningen kommer fortsätta strömma in varje kvartal. På 29 kr är direktavkastningen 6,9 % vilket jag tycker är bra sett till risken.
Astrazeneca har jag ägt i flera omgångar tidigare och deras pipeline är intressant där det vaknas mängder av fas 3 resultat kommande kvartal. Debaclet gällande eventuellt samgående som sänkt aktien gav ett i mina ögon ypperligt köpläge att köpa en gigant till bra pris.
Ökat under september i Klarna där jag inte kan förstå varför aktien är så svag. Jag använder själv klarna till snart alla mina betalningar och jag tycker de har en bra produkt som de borde kunna tjäna bra med pengar på. Sebbe känns i mina ögon vass men han har mycket att bevisa nu efter aktiens krasch.
Mitt val för september var Actic och som det småbolag det är så gick det likt i augusti inte särskilt bra. Det är usel omsättning och kursgrafen är inte vacker med minus på alla tidsperioder nu, dag, vecka, månad, 3 månader, 6 månader och 1 år. I år är aktien ner 30 % nu trots att det operativt går bättre än någonsin. Förvärv slutfört den 1:e september som ger 8 % i ökad omsättning på årsbasis trodde jag skulle kunna ge liv i aktien men det är stendött. När det som idag omsätts 5 000 aktier för 137 000 kr så blir det inga kursrusningar direkt och jag vet inte vad som krävs för att någon skall bry sig om bolaget men tids nog kanske något sker. Jag äger mycket aktier och hade gärna köpt fler sett till värderingen, men jag ökar inte då jag inte vill sitta fast i en aktie med så kass likviditet just nu.
Vad välja nu i oktober då ? Rapporterna börjar strömma in och det kan kanske få fart på något bolag i portföljen ?
Platzer har ju totalt kraschat likt det mesta inom fastighet pga stigande räntor, men jag tycker deras omstöpning mot mer lager/lätt industri samt koncentration av beståndet till Göteborg gör aktien intressant. Nedsidan torde vara liten på 63-64 kr.
Nelly är stökigt för tillfället då VD lämnar och nu också CFO. Dock har jag svårt att se Palm totalt köra bolaget i diket efter deras fina vändning och förväntningarna på kommande rapporter måste vara extremt låga på dagens värdering. Skulle de hitta rätt med sina kollektioner något kvartal kan ju aktien snabbt bli extremt billig.
Hoist har tappat lite fart aktiemässigt, men det operativa maler på.
Astrazeneca rapporterar och det kanske kan bli bra ?
Nej mitt val faller på ett bolag där det varit stökigt länge och där det äntligen fanns ett momentum uppåt i kursen, men säg den glädje som varar. Det är evolution jag talar om.
Efter ett par bra månader med stigande kurs och massiva återköp så vände aktien tvärt ner från strax över 900 kr för 2 veckor sedan och handlas idag på 781,6 kr. En rejäl nedgång som escalerade med nyheten om Brasiliens förbud för nätspel. Trist såklart och förmodligen extremt korkat av Lula, men jag tror personligen inte att smällen för evo blir så stor som många räknar med. Visst kanske det blir en svacka här direkt men med tanke på att det bara dagar efter nyheten kommer nyheter om 500 nya svarta casinon redo att storma brasilianska marknaden så anar jag att svackan för evo blir kortvarig. Visst skall det poängteras att vita marknader är mer koscher och ser bättre ut i en svensk årsredovisning, men kan man balansera både på vita och svarta marknader så finns ju mycket pengar att tjäna vilket gamblingbolagen är mästare på att göra.
Idag kom också nyheten om att drygt 8 % av aktierna som återköpts makuleras vilket allt annat lika innebär 8 % högre vinst per aktie i kommande rapport. Siffrorna för evos spel har varit bra hela Q3 men vis av erfarenhet skall man kanske inte dra för stora slutsatser av detta, men det borde inte vara dåligt i vart fall.
Nej jag ger mig ut i gamblingträsket igen trots att det är dömt att misslyckas på 1 månads sikt, men det är det bästa caset jag har just nu tycker jag sett till risk/reward.
Evolution är mitt val för oktober!
Har också slagits av hur lite det hänt under september i ens innehav. Fördelen är att man kunnat njuta av det sista sommarvädret i lugn och ro. Förhoppningsvis så är det lugnet före stormen när många affärer går i hamn under vintern.
Ja det gör jag, lägre belåningsgrad och bättre fastigheter borgar för bättre stabilitet.
Oktober är strax här, nu kör vi!
September var en ganska seg börsmånad. Negativ utveckling, men i alla fall lite bättre än index. Det blev ändå lite rockader i portföljen, där den största förändringen var att Rejlers åkte ut. Det berodde helt och hållet på den ökade osäkerheten i och med samgåendet med Norconsult. Följer det helst från sidlinjen ett tag. Månadens val Note utvecklades ganska starkt. Där minskade jag lite av positionen, men har ändå kvar ett gäng aktier. Likviderna har bland annat gått in i RVRC, vars värdering har kommit ned, och Kabe, där utvecklingen i Norden ser ut att ha vänt och kommande kvartal borde bli ganska intressanta.
Månadens val blir Upsales! Aktien har utvecklats starkt efter VD-bytet och placingen som skedde i somras (snyggt julival, rjn55). Trots stark kursutveckling den senaste tiden är aktien fortfarande ned tvåsiffrigt i år, och värderingen är till synes låg. Jag tycker läget är intressant inför Q3-rapporten, som blir det första kvartalet där det f.d. dotterbolaget Aira är helt ute ur böckerna - vilket borde innebära att den underliggande lönsamheten äntligen blir tydlig i de rapporterade siffrorna.
Kärnan i caset sammanfattades egentligen ganska väl när rjn55 valde Upsales för Juli (https://nyaborssnack.com/kategori/borssnack/trad/utmaningen-2026-496385#post-f09c73a7-dcef-40eb-9667-c38c9c39dd41). Aira försvinner, underliggande lönsamhet blir tydlig och tillväxten har återvänt efter ett par års seg utveckling.
Lite kort om Upsales då. Det är ett svenskt SaaS-bolag noterat på First North med ett börsvärde på runt 500 miljoner. Bolaget erbjuder en plattform för CRM och marknadsföringsautomatisering riktad mot B2B-kunder, främst små och medelstora nordiska verksamheter (50-2 000 anställda).
Värdeerbjudandet är enkelt: i stället för att jonglera flera olika verktyg (eller inga alls) får säljteamet ett system för att hantera hela säljprocessen (leads, kundkontakter, pipelines osv.). Det är förstås inte superunikt, det är samma argument som alla CRM-aktörer använder. "Konkurrensfördelen" ligger i enkelheten och den nordiska anpassningen. Salesforce och HubSpot exempelvis är kraftfulla men komplexa och kostsamma, vilket ger Upsales utrymme för att positionera sig som ett smart alternativ för nordiska bolag som inte behöver (eller kanske inte har råd med) de stora plattformarnas komplexitet.
Den finansiella historiken är stark. Sedan 2018 har bolaget aldrig haft ett år med negativ tillväxt, negativt resultat eller negativt fritt kassaflöde. De senaste sju åren har omsättningen vuxit med 13% per år organiskt, och omkring 95% av intäkterna är återkommande. EBITDA-marginalen har ökat från 19% 2018 till 25% 2025, och EBIT har följt efter. Bolaget är relativt konservativt skött, med nettokassa. Investeringsbehoven är begränsade och modellen är väldigt skalbar. En cocktail av faktorer som hade fått marknaden att gå ned på knäna för några år sedan, men idag är marknaden betydligt mer skeptisk som följd av AI-framfart och oron för att sådana verksamheter ska slås ut.
Men varför är Upsales intressant just nu? Jag tycker två saker gör caset extra intressant, dels den strukturella förändringen (Aira försvinner) och dels ledarskiftet.
Strukturell förändring (Aira)
Det viktigaste som har hänt nyligen är avknoppningen av dotterbolaget Aira, en AI-driven säljassistent för B2B-bolag. Aira hade ingen omsättning 2025, men kostade 9,4 miljoner att driva (motsvarande 35% av Upsales EBIT). Aira noterades på First North till en värdering på 100 miljoner i juni 2026 (i skrivande stund är börsvärdet 76 miljoner).
Avknoppningen synliggör lönsamheten i den underliggande kärnverksamheten, vilket redan var tydligt i Q2 2026: exklusive Aira levererade Upsales en EBITDA-marginal på 37%, den högsta någonsin. Den var däremot justerade proforma-siffror, kommande Q3-rapport blir det första kvartalet där Aira är helt ute ur räkenskaperna.
Ledarskifte
Grundaren Daniel Wikberg kliver nu tillbaka för att fokusera på Aira, och tidigare VD för Esitec, Johan Kallblad tar över rodret. Kallblad kom först in som investerare i bolaget och rekryterades efter dialog med Wikberg, där Kallblad var tydligt kritisk till kapitalallokeringen bakom Aira-satsningen.
I samband med att Wikberg drog sig tillbaka från VD-posten i bolaget har har grundat och byggt upp mycket förtjänstfullt, genomförde han en placing motsvarande 30% av bolaget (han behåller 11%), med bland annat Kallblad och institutionella investerare som tagare.
Med en ny VD kommer fokus sannolikt att skifta från att utveckla "coola funktioner" till att fokusera mer på vad kunderna faktiskt vill ha, samt en mer diciplinerad kapitalallokering i form av utdelningar, återköp och förvärv. Från och med december kommer det vara möjligt att göra återköp på First North, och Upsales har nu ordnat mandat från stämman att kunna göra det. Vi får se hur mycket det kommer vara möjligt att återköpa givet den låga likviditeten i aktien, men oavsett omfattning tycker jag det är positivt och att det ger ett tydligt signalvärde.
Wikberg har varit fantastisk på att bygga bolaget från grunden, men Kallblad är nog en betydligt bättre ledare för den fas bolaget befinner sig i idag. I Redeyes Quality Microcap-rapport ges en bra sammanfattning av Kallblads track record och vad han kan bidra med för att förbättra säljarbetet och förbättra tillväxttakten (bra läsning i övrigt också, rekommenderas starkt). Finns här: https://www.redeye.se/research/1185353/redeye-quality-microcap-q2-2026-at-least-we-can-buy-ourselves-back
Och slutligen lite siffror och värdering. Bolaget guidar för 10–15% omsättningstillväxt under 2026 och en EBITDA-marginal över 35% från Q2 och framåt. I andra kvartalet ökade ARR med 5% till 154 miljoner och bolaget går in i andra halvåret med lägre churn och med förväntningar om högre ARR-tillväxt framöver, sägs det i rapporten.
Med en antagen omsättningstillväxt på 11% och en EBIT-marginal som stärks från 19% till 24% som följd av lägre kostnader landar vi på ett rörelseresultat på 41 miljoner för 2026. Med ytterligare två kvartal med en "ren" resultaträkning under 2027 bör EBIT överstiga 50 miljoner kronor.
Det ger ett framåtblickande P/E-tal på 12,3 - inte särskilt dyrt för ett skalbart mjukvarubolag med 95% återkommande intäkter, minimal kapitalbindning och dokumenterad förmåga att omvandla tillväxt till lönsamhet.
För den som föredrar "bullshit earnings": Med 67 miljoner i förväntad EBITDA för 2027 ger det EV/EBITDA på 6,8x (troligtvis närmare kassaflödet än EBIT). Oavsett hur man räknar på det ser det onekligen billigt ut (såvida man inte tror att produkten blir obsolet under de närmaste åren).
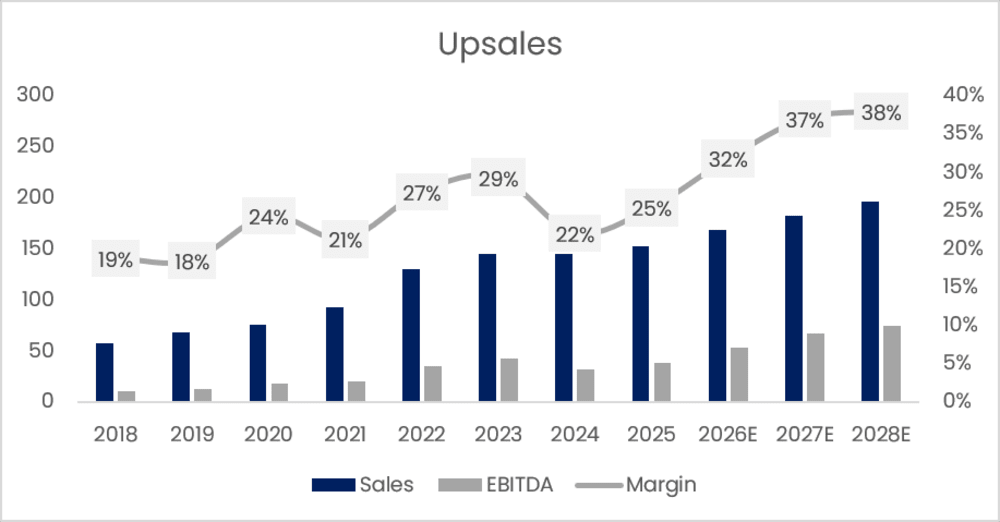
Upsales för oktober!
Jaha, av någon anledning skickade marknaden inte upp Dedicare i himlen, klart oväntat. Jag får väl sitta kvar med mitt innehav i väskan och vänta in Q3. Vad är det marknaden prisar in? Eventuella ändringar i den norska övertidslagen? Bör ju passa Dedicare som en hand i handske när anställda inom vården som jobbar deltid inte kommer att få någon övertid p g a massivt ökande kostnader för arbetsgivaren.
Det är ju snuskigt låga värderingar på vissa bolag, Know IT, Prevas, Softronic, Generic, Rejlers, Exsitec alla dessa värderas väl till ATL på EV/EBITA? Prevas är ju verkligen hatad men rjn kör in den, starkt, kan det bli en dead cat bounce?
Det är med en viss avsky jag ser utvecklingen i Combined X efter att ha haft aktien tre månader i Utmaningen med uselt resultat. Nu värmer utvecklingen den privata väskan i a f!
När köper man AAK? Jag kan inget om bolaget men nog har den fått för mycket stryk? Indutrade? Sinnessjuk uppgång, eller? Nog är man sugen på Absolut Vodkas val för september, vad kan gå fel för Actic? Marknaden verkar dock inte övertygad. Snart jul, nog köper alla på BS en Aladdin-ask? Cloetta således, eller har den gjort sitt för de närmsta åren? Hur lågt kan Fenix Outdoor sjunka? Bottenlöst var ordet! In Pontus we trust för Q3? Vi får väl se vad Betsson kan hitta på.
Nä, en konsultälskare skall inte försöka imponera på brudarna med fräcka tillväxtval utan man skall hålla sig till det man kan (men nog är AAK billig?) För oktober kör vi på Softronic. Jag får det till att bolaget skrapar ihop 105 millar i EBITA för 2026, nettokassa vid årets utgång på 120 millar och en höjd utdelning till 1,50 och därmed en direktavkastning på 6,8% och ett EV/EBITA på 10. Inte billigast men oerhört stabilt vilket borde ge en skjuts uppåt i kursväg?
Kör hårt Soffan!
För oktober hamnar valet på Railcare. Kursen lämnade ATH när rapporten släpptes men nedstället har nu avstannat. För mig känns det som en bra entry i ett bolag som levererat starkt ett tag nu,och jag har köpt häromkring 30 kr. Förutsättningarna för järnvägsunderhåll är goda, med stora budgetar oavsett regeringsfrågan, NATO som är pådrivande och med ett ägarskap som visar på lite större ambitioner än tidigare ägare gjorde. Men jag känner det är bättre för läsarna att istället läsa Aktiespararnas nyutkomna analys. Ingressen lyder:
"Väntan på nya uppdrag har gjort investerarna nervösa, men historiken är tydlig: Railcare kommer att säkra nya avtal, om än att de blir några kvartal förskjutna. Förseningen har liten påverkan på värderingen, som med förskjutna prognoser fortsatt pekar på en betydande kurspotential."
Hela analysen här:
https://www.aktiespararna.se/analyser/railcare-overreaktion
Disclaimer: Äger en mindre post aktier.
Jag hänger på rjn55 fast med ett annat bolag.
Lindab är mitt Oktoberval. Det var även mitt Marsval för 173kr, två rapporter senare kostar aktien 125 kr. ~50 kronor back, men 2,80 kr i utdelning borde räknas av. 45 kr back blir det rätträknat.
Bättre Europeisk byggkonjunktur vill Lindab ha, det ser inte ut att bli så med kris i tysk industri, höjda räntor och allmänt motigt.
Jag hoppas Lindab fått lite draghjälp av bygge av Datacenter och nya försvarsindustrier och -anläggningar. Lindab har skrivit några rader i senaste rapporten om data. En liten positiv nyansskillnad i rapporten senare i Oktober borde räcka till ett uppställ.
Jag har dippköpt en del aktier i Lindab o AAK , det går jättedåligt. Ganska små köp så att jag orkar öka på i svackan. Novo Nordisk köpte jag på tok för mycket i alldeles för tidigt, ett misstag jag inte vill göra om. Det blev dyrt.
För Övrigt i Oktober håller jag koll på Flugger, Kesko o Lindab för att se om det går att få några leads till Br AOJs rapport i slutet på Oktober. AOJ har jag haft som val tre gånger i år, det känns fel att upprepa sig även om jag tror på AOJ väldigt mycket.
Ja, det är fortsatt kyligt för konsultbolagen, man undrar när det ska vända? Aldrig säger vissa, jag tror vissa blir vinnare på AI, andra förlorare. Softronic trolig vinnare men kursen har frusit fast.
Nu har ju konjunkturen vänt upp iallafall och gamla Prevas skrev (som vanligt?) om att det ser hoppfullt framöver. Sverige är stabilt, Finland hade mkt svag q2 men stark orderingång i juni vilket lovade gott inför H2 enligt alltid optimistiske Magnus. I Danmark såg man också en ljusning i juni. Hursomhelst är det ju inte så att bolaget kollapsat, men trögt går det. Kursen däremot har kraschat. Ner från 150 kr till 55 och ned över 40% i år.
Stridh sålde rätt mkt för tre veckor sen, och kursen ned ytterligare 16% sen dess. Nu börjar det ändå vara väldigt låg värdering , även om det, som alla vet, alltid kan bli billigare. Ebita-marginalen 6.1% i H1, och 7.5 exkl omstruktureringskostnader.
Nu är det ju snart oktober och då är det väl tillåtet att börja räkna på nästa år? Här hoppas och tror jag på lite förbättrade marginaler och bibehållen utdelning om 4 kr till våren (7% d.a). Hatad och bespottad sektor men det krävs nog bara en skaplig rapport för att kursen ska gå upp lite grand så jag kör vidare på konsult- och mjukvarubolag och väljer Prevas för oktober.
Jag är Tyskland och skriver lite i panik men ska ändå inte skriva så mycket. Gött tjöt skickar ut Lammhults ur sin portfölj. Jag skickar in dem i tävlingen och lämnar en längre motivering i min podd.
Mitt val är Lammhults
https://open.spotify.com/episode/6ioqHBn0SgVbPgU8HLYdBx?si=TALmSH8FTy-IZaqOkLYGSg
Seriöst att ha en egen podd för att motivera sitt val, det är riktigt stiligt och imponerande :-). Jag tror du kan vara något på spåren och CFOn´s affärer är nog dem man skall titta på.....
Det var väldigt vänligt sagt av dig ❤️. Podden är väl sig rätt oseriös men jag tycker det är kul. Det ända som är seriöst, typ, är min spaning kring CFOs insynshandel och att jag tror att det kan ha trillat in lite ordrar i Q3 som man trodde skulle komma i Q2. Åh i så här små bolag kan det nog bli rätt stor effekt med ordrar som ramlar in i olika kvartal, både på upp och nedsidan. Har typ 0 conviction men det kanske köper lite innan rapport om priset är här i krokarna eller lägre. Oavsett måste man väl köra lite bets som man tycker i är lite kul i en tävling som denna 😊?
Vill börja med att tacka Espresso Invest för förslaget om att bygga en egen sida för Utmaningen.
På den dedikerade sidan för Utmaningen kan man se deltagarnas bolagsval, motiveringar, resultat månad för månad och den totala ställningen.
Det finns även en adminsida där man kan lägga in deltagare samt start- och slutkurser. Resultat och ställning räknas ut automatiskt. Just nu har JohanKBS adminbehörighet, men jag kan även ge exempelvis StefanBnas eller någon annan tillgång om ni vill vara fler som kan hjälpa till med uppdateringarna.
Tävlingssidan finns här https://nyaborssnack.com/tavlingar/utmaningen
Det går även att bädda in en interaktiv tabell direkt i tråden, se nedan
Snygga puckar! Kan inte vi knattar också få en sån? Eller vad säger du Aasith?
Absolut. Jag ska bara se så att det fungerar med utmaningen först, sen fixar jag det även för knatteligan.
Nu har både JohanKBS och StefanBnas tillgång till adminsidan för utmaningen: https://nyaborssnack.com/admin/utmaningen
Gå bara in på länken ovan för att lägga in start och slutkurser.
Okej! Härligt JohanKBS och Utmanar-gänget! Ännu en månad har gått. Igen!
Itab stängde i alla fall på plus efter en väldigt svängig månad, hög omsättning idag också. Först var det rakt upp i Itab-aktien efter den där dragningen jag bevistade hos Carnegie, nog fler än mig som blev lite tagna på sängen av Björn Borgmans optimism, sen den 10:e september skickar man ut PM om massiva nedskrivningar av ett skrotat affärssystem. Sen kom det ett par insiderköp, bolagets HR-chef och CFO:n har ökat på sina innehav. In alles blev det till slut ett okej månadsval efter lite uppgång idag. Synd det där med nedskrivningen, vet inte hur man skall se på det egentligen, bortkastade pengar är det ju, det var den gamla VD:s synder innan man köpte HMY, den nya gör väl kanske det bästa, man får väl tro det och vända blad.
Nu då? Många aktier i portföljen går rätt svagt, främst är det konsulterna som är under rätt extrem press, P/S-talen är där dom typ aldrig har varit. Min uppfattning är väl att det dels beror på att lönsamheten faktiskt generellt har varit rätt svag branschen sista åren och dels på osäkerhet avseende hur AI påverkar bolagen framåt. Svårt att säga vad facit är, värderingarna lockar, samtidigt finns det ju en osäkerhet, precis som med saas-bolagen. Köparna är få och det säljs ned på låga volymer. Så är det i många bolag för den delen, inte bara konsulter och saas, småbolagsfonderna fortsätter vara de mest nettosålda hos nätmäklarna, medans globala indexfonder är de mest köpta. Man fortsätter köpa vinnare och sälja förlorare, alla vill med på tåget, ingen vill äga det som trendar nedåt och hittills har det ju funkat bra. Den som gått motvalls och håller på med småbolag och fastigheter har bränt pengarna som fnöske. Köp på styrka och sälj på svaghet säger Kavastu, snart får jag svälja stoltheten och kanske till slut gå kursen, jag har en sån jävla förkärlek för att köpa det som går ned dock, man gillar billigt, en fimp-plockare.
Under månaden som gått har jag köpt en del och sålt en del. Köpt i Nederman, Midsona, Thule, New wave och Inission. Nån småskvätt i Qualisys också och en fjutt i Dedicare. Sålt har jag gjort i Upsales, Proact och Hacksaw. Kanske nåt mer också, kommer inte ihåg,
Vad skall man välja? Jag tror jag kör på Note och hoppas att de skall börja leverera på den orderstock man börjat bygga upp.
Jag skriver lite kort idag, bolaget är väl inte okänt för någon börssnackare och jag skall göra lite annat. Note är alltså en kontraktstillverkare, ett EMS-bolag. Ett i raden av många, kul att man har ett kluster med fina kontraktstillverkare att bencha mot varandra, känns som att det är roligt även för bolagen, sporrande tänker jag mig.
Note har i alla fall 4 kundsegment som man jobbar mot, lite kort om hur det går per q2; Industri går rätt bra och Security & Defence går som tåget, Communications flatish, Medtech och Greentech är rätt blekt. Communications lider av längre ledtider, man säger under q2-konfan att man tror att det kommer tillväxt från q3 och framåt. Jag lyssnade på Note-kunden Waystream hos Carnegie, VD:n var väldigt bullish, bra för Note i så fall. Medtech har en större kund som går knackigt säger man, oklart vem det är. Greentech svänger lite hit och dit, slugish, kanske kan de högre oljepriserna hjälpa dom, dieseln är dyr, det blir alltmer lockande med elbil och då skall man ha laddbox, Note kan fixa med såna. Värmepumpar och sånt är väl också bra nu när datacentren skall sluka all el. Note kan det med. På tal om datacenter, Note PM:ade om en ny kund under sommaren, man skall tillverka nån sorts hårdvara "för avancerade datacenterapplikationer", oklart riktigt vad det är, men det låter ju bra.
Man redovisar också geografiska marknader, Western Europe och Rest of the world, Sverige går okej, UK går rätt dåligt, man säger att en större kund hade stand-still i och med komponentsituationen, det har varit lite problem med komponenter, AI-kunder sväljer resurser, särskilt minneskapacitet och PCB. ROW rätt svagt, Kina sticker ut med -32%, riktigt svagt, främst är det inom Communications i Kina det går dåligt. Western Europe har stark lönsamhet, man tycker också att ROW är decent lönsamt givet svag topline säger man.
Note har ju gjort ett par intressanta förvärv inom Security & Defence, i september i fjol köpte man brittiska Kasdon och nu i mars i år ännu ett UK-bolag inom försvar, STI. Man har också, som ett led i satsningen mot försvar, anslutit som medlem i Säkerhets- och försvarsföretagen (SOFF). Det är väl detta som är den mest spännande branschen under kommande år för Note. Tillägssköpeskillingen förr Kasdon justerades först ner om jag minns rätt, men nu i q2 var det en uppjustering igen, Johannes säger att Kasdon har en bättre outlook på framtiden, därför justerades tilläggsköpeskillingen upp. Man säger dock att det går ”som förväntat” och det måste väl vara rätt bra då, Kasdon var ju galet lönsamma, runt 40-nånstans % på ebitda, de hade vid förvärvstillfället runt 50% av omsättningen mot försvar, kanske är det mer nu. STI hade ungefär samma marginal som Note sade man då man köpte det bolaget.
Note har expanderat kostymen rätt rejält senaste tiden. Man har byggt ut fabriken i Torsby där man fördubblar produktionskapaciteten och Kasdon invigde samtidigt sin utbyggda anläggning i Wolverhampton med ny avancerad inspektionsteknik och ökad produktionskapacitet. Man har också byggt upp rätt stort lager. Kostat i capex har det såklart gjort. Kassaflödet har varit rätt svagt och skuldsättningen har blivit rätt hög.
Man har slutat att guida på omsättning sen ett tag, det har väl gått sisådär med guidningen tidigare, kanske låter det sig inte göras i en sån bransch vad vet jag, man guidar i alla fall för marginal, mellan 9,5–10,5 procent säger man att man skall landa under 2026, låter rätt rimligt, på rullande siffror ligger man på 9,8% om man justerar bort lite engångsposter.
Aktien är inte direkt billig som det står och går, ev/just ebit på 16,8. Security & Defence är runt 20% av sales på LTM, men borde vara runt 30% av sales vid utgången av 2026 gissar jag. Den slagsidan mot försvar placerar Note, tillsammans med Kitron, i det övre skiktet av sin jämförelsegrupp. I och med förvärven av Kasdon och STI har man fått ombord en rätt bra ”portfölj” av ledande europeiska försvarskunder, det borde borga för rätt hygglig långsiktig tillväxt. Ser man det socker som strösslats över Kitron senaste åren så borde en del av det börja landa på Note hoppas jag. Skuldsättningen är som sagt lite hög, runt 3,2x net debt/ebitda, lite svettigt till och med, men det beror såklart på att man investerat rätt hårt och haft uppbyggnaden av rörelsekapitalet under H1 vilket bör gradvis reversera mot en ordentligt bantad skuldsättning mot slutet av 2026.
Kollar man analytikerkonsensus förväntas Note 2027 omsätta runt 5,3 miljarder med en marginal på dryga 10%, låter fullt rimligt, värderingen sjunker då ned mot P/E 12-13. Kontraktstillverkarna har fått en multipelexpansion generellt. Screenar man på sektorkollegorna ser man att Note nu är rätt lågt värderad, relativ-värdering, sånt man får göra när värderingarna stiger vet ni :-)
Tycker ändå att Note borde kunna värderas med viss premie givet hur stor andel försvar man nu har. Note är en av få aktier i sektorn som är ned på 1 års sikt. Man har iofs inte levererat heller, men hoppas det kan lossna lite nu i q3. Johannes köpte en del aktier under q2 också, det ger väl också lite råg i ryggen.
Note för Oktober får det bli, inte billigast bland portföljbolagen, men hoppas på lite momentum om nu q3-rapporten kan infria förväntningarna, gör som Kavastu så att säga, köper styrka och hoppas också att det lossnar lite med försäljningen för Note här i q3.
Det sägs att aktier är en vintersport. Då får vi hoppas att det också gäller flöden tillbaka till bolagen utanför OMX30. Många aktiekurser handlas svagt trots att bolagen går ganska bra operationellt. Det blir ett sådant case för mig denna månaden. Har också en känsla att det här bolaget är lite misstrott vilket är bra om sentimentet vänder "lex Bravida".
Aktiekurs: 51,8kr
Börsvärde: 7530 Msek
Nettoskuld: 3180 Msek (2270 Msek exkl. lease)
Synsam noterades i oktober 2021 till kursen 50kr. Eftersom 5 år nu passerat börjar det bli en vettig tidsperiod att kolla på. Synsam grundades 1968 och är Nordens ledande aktör inom optikhandel, glasögonmode och ögonhälsa med över 600 butiker. Hälften av omsättningen kommer från Sverige som också har bäst lönsamhet. Finland är minst med ca 12% och där är de ännu inte lönsamma.
LTM omsätter Synsam 7,3 miljarder till en EBIT om 12,2% enligt börsdata. Omsättningen per aktie har de senaste 5 åren växt med i genomsnitt 9,1% per år. Tillväxten är nästan helt organisk och de växer stadigt varje enskilt år. Det är starkt och inom målintervallet om 8-12 % årlig tillväxt.
Lönsamheten har under femårsperioden i genomsnitt varit 11,9% på EBIT. Här stipulerar målen 12-15%. Mycket positivt är att lönsamheten varit stabil, som lägst 11,1% (just.) vilket var 2022. Det är imponerande i en tid med svag konjunktur, kraftiga valutarörelser och perioder av hög inflation. Med detta i ryggen får man anta att risken för stora negativa överraskningar framåt, den är ganska liten. Nettoskulden inkl. leasing är 1,8ggr EBITDA, under målet om 2,5ggr.
Synsam erbjuder utöver en kontantaffär ett abonnemangsupplägg som kallas Lifestyle och drygt 50% av intäkterna kommer ifrån dessa. Det har i media funnits viss kritik mot den modellen, bland annat har Konsumentverket kritiserat bolaget för bristande information. Här får man förutsätta att bolaget blivit tydligare och att det skulle finnas ett bredare missnöje från kunderna har jag svårt att se, eftersom antalet personer med glasögonabonnemang närmar sig 800K. Som i alla abonemmangsaffärer finns viss churn men den dynamiken är inte helt enkel att analysera då bolaget gått in en mer mogen fas efter kraftig tillväxt 2021-2024. Jag väljer att fokusera på den aktiva kundbasen inom Lifestyle och den växer fortsatt där både Q1 och Q2 var ca +7% YoY. Det är inte heller så att en förlorad kund på Lifestyle är en förlorad kontantaffär. Hur väl man lyckas framåt bygger sannolikt på kundnöjdheten ute i butikerna och att man har en rimlig prissättning på produkterna. Vem byter optiker för att det är roligare på andra sidan gatan?
Tittar vi framåt NTM tror jag tillväxten går ner till ca 7%. Över tid borde det gå att stärka lönsamheten utanför Sverige, men jag räknar inte med något större lyft i närtid. Lägger man en EBIT om 12,5% ska de kunna göra ca 4,3kr per aktie. På kurs 51,80kr ger det PE 12. Det är billigt för vad man får.
Marknaden verkar inte uppskatta Synsams tillväxthistorik och stabilitet i intjäningsförmågan. Här finns defensiva kvaliteter men det är inget som man betalar för i dagens aktiekurs. Jag tycker man kan motivera PE 16-17 även om tillväxten kommer ner något ifrån nuvarande nivåer. Under tiden får man 3,5% direktavkastning och endel återköp.
Jag kör Synsam för Oktober.
Prel Augusti har jag ett ark på. Tror inte den har presenterats.
Andraplats till Espresso, tredje till Mindman o fjärde till Hitta värde. Starkt.
Endast En månad är ju lite slumpartad, det finns en förstaplats sådann.
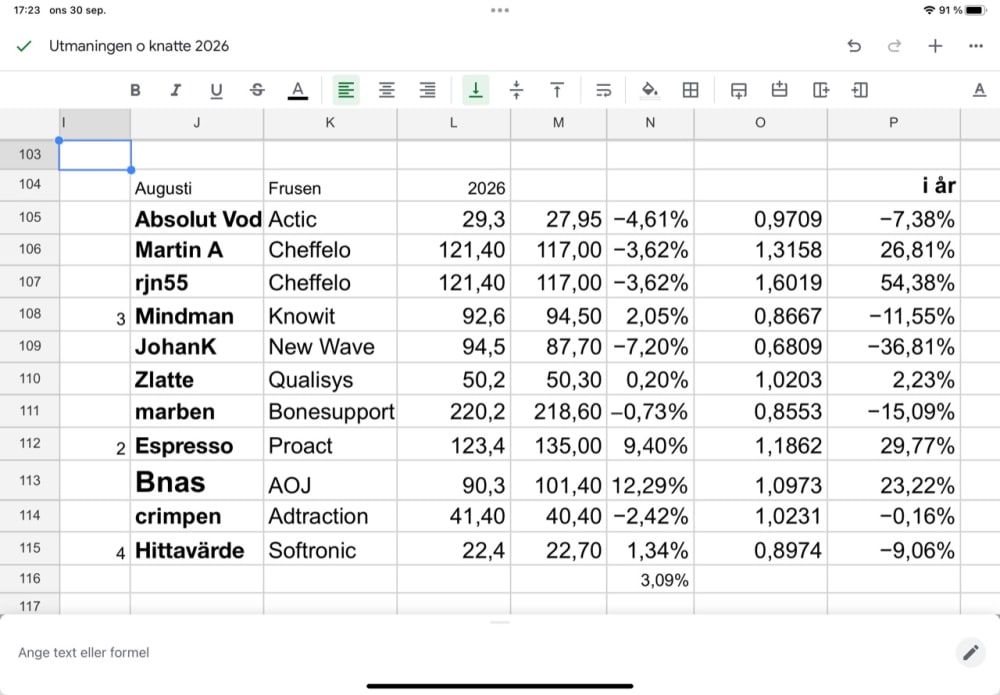
Arket ligger uppe så här är september.
Prel september Martin Crimpen o Espresso placerade sig 2-4 i oktober.
Det var samma som tog hem september som augusti ser det ut som.
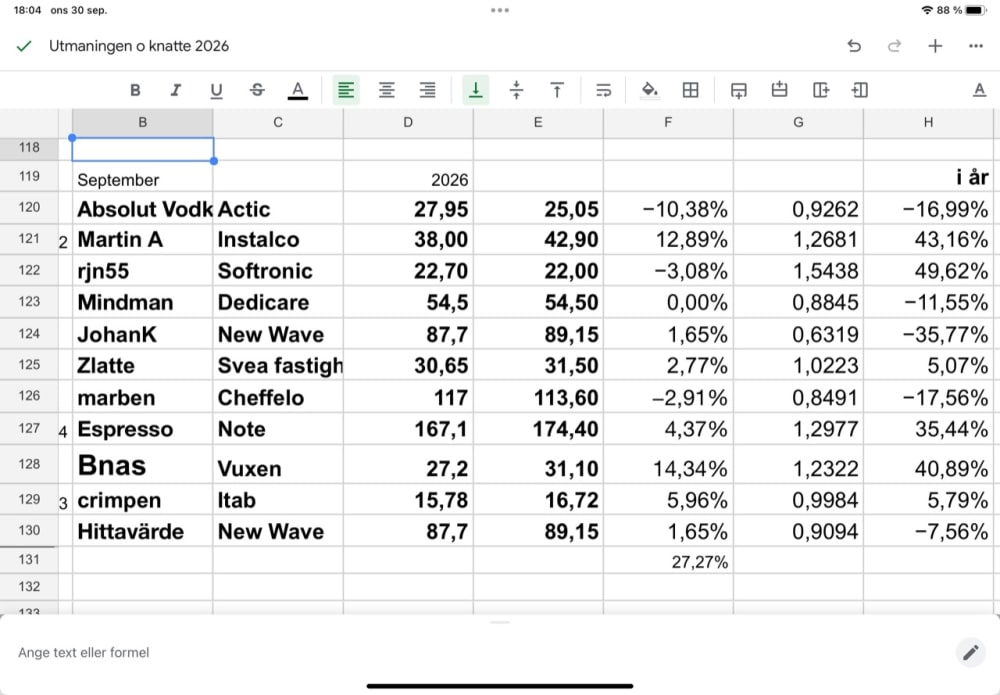
Ställningen 31/8:
1.rjn55…........................+54,4 %
(Generic 996, Exsitec 854, NYAB 835, Combinedx 1036, UTG 1204, Medcap 1238, Upsales 1602, Cheffelo 1544)
2.Espresso Invest......+29,9%
(Bouvet 945, Bravida 1130, Bouvet 1162, New Wave 1163, Generic 1296, RVRC 1246, CAG 1187, Proact 1299)
3.Martin Andersson...+28,1 %
(Cheffelo 1320, EQL 1270, Infracom 1176, Storytel 1353, Pierce 1298, Bokus 1411, Hacksaw 1329, Cheffelo 1281)
4.Stefanbnas................+23,3 %
(Brdr A&O 974, Brdr A&O 1016, Lindab 896, Vitec 958, Cheffelo 1192, Sectra 1177, Addnode 1098, Brd AO 1233)
5.crimpen......................-0,2 %
(Careium 1046, Combinedx 914, Trianon 830, Hacksaw 1183, NYAB 1134, New Wave 1038, Generic 1023, Adtraction 998)
6.Zlatte……......................-2,1 %
(Qualisys 909, Qualisys 836, Nyfosa 746, Nyfosa 757, Rugvista 905, Altra 866, Altra 977, Qualisys 979)
8.Hitta Värde................-4,8 %
(Storskogen 921, Volati 823, Rejlers 789, Rejlers 753, Rugvista 901, Nelly 893, Nelly 939, Softronic 952)
7.Absolut Vodka..........-7,5 %
(Cibus 1055, Brdr A&O 1101, Norion 1076, Nelly 719, Hoist 910, Combinedx 864, Neobo 970, Actic 925)
9.Mindman…..........…..-11,6 %
(Exsitec 915, Exsitec 784, Dedicare 798, Dedicare 905, Combinedx 962, Combinedx 914, Combinedx 866, KnowIt 884)
10.marben…....................-15,2 %
(Eltel 876, Pricer 657, Qualisys 620, Cint 944, Bonesupport 983, Hacksaw 907, Hacksaw 854, Bonesupport 848)
11.JohanK…....................-36,8 %
(Inwido 937, New Wave 905, Nelly 816, Nelly 545, Svedbergs 687, Nordisk Bergteknik 675, Nordis Bergteknik 681, New Wave 632)
Snitt: +5,2 %
Index: +12,2 % (OMXSCAPGI 526,56->590,91)
Du måste logga in eller registrera dig för att svara på tråden.