Oktober månad tar slut i helgen så här kommer tråd för deltagarnas val för november.
Trevlig helg alla!
Mvh JohanK
Jag tänkte välja Netel i November, sen insåg jag att de inte gick med vinst 2025 enligt Nordnet. Så jag ändrar till Infrea.
Infrea kostar 12,25 kr, det är en riktig rövaktie som sjunkit 67% på 5 år. Hur är det möjligt? Det grävs ner både Elkabel o Nätkabel för miljardbelopp, nu är datacenter poppis, det borde väl grävas där också.
Nu till luringen, Infrea och Netel kommer fusioneras till Netel den 8 November. Fyra Infreaktier ger 17 Netel. En fiktiv 1000lapp ger 346 Netelaktier.
Netel är en rövaktie det med, ända mot ända så kan inget hända brukade min farmor säga. Netel är en avknoppning från Peab, det borde finna någon frisk kärna hoppas jag.
Netel står i 3,165kr , jag är redan upp 9,5% innan start på felprissättning. Det behövs i jakten på rjn55 och Martin Andersson
Det är en teoretisk beräkning, jag tror inte ens själv på 9,5% när robothandeln gjort sitt. Det finns för många okända faktorer.
Lindab blev inte så bra i oktober men lite plus blev det. AOJ lossnade, månaden slutade upp 4,6% plus 87 000kr . Det är mina UPM aktier som är nollade av Nordnet för de skall splittas så de får noll i värde över helgen.
AOJs uppställ var förväntat då de förvärvat och därmed teoretisk skulle höja vinsten. Finns det kända faktorer brukar teoretiskt o praktiskt aktiepris överensstämma någorlunda.
Resultat för oktober:
1.rjn55..................Prevas...............55,5->67,4....+21,4%
2.Martin Andersson..Lammhult...24,7->28,2.+14,2%
3.JohanK...............New Wave.....89,15->101,6..+14,0%
4.Zlatte.................Altra....................71,8->78,05.....+8,7%
5.Hitta Värde.......Synsam.............51,8->55,6.......+7,3%
6.Stefanbnas....Lindab.................125,1->132,0...+5,5%
7.Absolut Vodka.....Evolution ..781,6->824,2...+5,5%
8.marben...............Railcare............30,3->30,7.......+1,3%
9.Espersso Invest..Upsales.............29,5->28,5.....-3,4%
10.crimpen.............Note....................174,4->159,3..-8,7%
11.Mindman..........Softronic...........22,0->19,16....-12,9%
Snitt: +4,8%
OMXSCAPGI: (586,08) +0,8%
Ställningen 31/10:
1.rjn55…........................+81,7 %
(Generic 996, Exsitec 854, NYAB 835, Combinedx 1036, UTG 1204, Medcap 1238, Upsales 1602, Cheffelo 1544, Softronic 1496, Prevas 1817)
2.Martin Andersson...+65,1 %
(Cheffelo 1320, EQL 1270, Infracom 1176, Storytel 1353, Pierce 1298, Bokus 1411, Hacksaw 1329, Cheffelo 1281, Instalco 1446, Lammhult 1651)
3.Stefanbnas................+48,8 %
(Brdr A&O 974, Brdr A&O 1016, Lindab 896, Vitec 958, Cheffelo 1192, Sectra 1177, Addnode 1098, Brd AO 1233, Vuxen 1410, Lindab1488)
4.Espresso Invest......+30,8 %
(Bouvet 945, Bravida 1130, Bouvet 1162, New Wave 1163, Generic 1296, RVRC 1246, CAG 1187, Proact 1299, Note 1356, Upsales 1308)
5.Zlatte……......................+8,8 %
(Qualisys 909, Qualisys 836, Nyfosa 746, Nyfosa 757, Rugvista 905, Altra 866, Altra 977, Qualisys 979, Svea F 1001, Altra 1088)
6.Hitta Värde................+3,9 %
(Storskogen 921, Volati 823, Rejlers 789, Rejlers 753, Rugvista 901, Nelly 893, Nelly 939, Softronic 952, New Wave 968, Synsam 1039)
7.crimpen......................-3,5 %
(Careium 1046, Combinedx 914, Trianon 830, Hacksaw 1183, NYAB 1134, New Wave 1038, Generic 1023, Adtraction 998, Itab 1057, Note 965)
8.Absolut Vodka..........-12,6 %
(Cibus 1055, Brdr A&O 1101, Norion 1076, Nelly 719, Hoist 910, Combinedx 864, Neobo 970, Actic 925, Actic 829, Evolution 874)
9.marben…....................-16,0 %
(Eltel 876, Pricer 657, Qualisys 620, Cint 944, Bonesupport 983, Hacksaw 907, Hacksaw 854, Bonesupport 848, Cheffelo 829, Railcare 840)
10.Mindman…..........…..-23,0 %
(Exsitec 915, Exsitec 784, Dedicare 798, Dedicare 905, Combinedx 962, Combinedx 914, Combinedx 866, KnowIt 884, Dedicare 884, Softronic 770)
11.JohanK…....................-26,8 %
(Inwido 937, New Wave 905, Nelly 816, Nelly 545, Svedbergs 687, Nordisk Bergteknik 675, Nordis Bergteknik 681, New Wave 632, New Wave 642, New Wave 732)
Snitt: +14,3 %
OMXSCAPGI: (586,08) +11.3%
Kommentar: Lite revansch för småbolagen under månaden. rjn55 drog ifrån i täten med sitt val av Prevas som kom med en lättnadsrapport följt av lättnadsrally. Två månader kvar av börsåret 2026.
(2025:+19,0% jmfrt +12,8%__1.rjn55..........202,9%)
(2024:+59,7% jmfrt +8,8%__1.Stefanbnas.+149%)
(2023:-0,1% jmfrt +18,8%__1.Pokerjohn.+49%)
(2022:-1,9% jmfrt -22,4 %__1.Absolut vodka.+82%)
(2021:+135,9% jmfrt +39,4 %__1.crimpen.+433%)
(2020:+70,8% jmfrt +14,6%__1.Zlatte.+156%)
(2019:+104,9% jmfrt +34,6%__1.rjn55.+354%)
(2018:+39,0% jmfrt -4,4%__1.Absolut vodka.+174%)
(2017:+59,0% jmfrt +9,5%__1.rjn55..+181 %)
(2016:+83,6% jmfrt +5,8%__1.Labull.+395%)
(2015:+99,2% jmfrt +10,5%__1.crimpen.+416%)
(2014:+65,8% jmfrt. +11,9%__1.Labull.+159%)
(2013:+75,1% jmfrt. +23,2%__1.capitol.+194%)
(2012:+63,5% jmfrt. +12,0%__1.Mindman+109%)
(2011:+16,7% jmfrt. -16,7%__1.capitol.+79%)
Oktober till ända!
Portföljen lite upp under den senaste månaden, lite bättre än index vilket inte har hört till vanligheterna hittills i år. Har under månaden köpt lite fler aktier i CAG, KABE, Upsales och Note. För att finansiera det har bland annat Bouvet och Inwido åkt ut - Inwido för att värderingen började närma sig mitt motiverade värde, och Bouvet för att begränsa exponeringen mot IT-konsulter.
Upsales som jag valde för oktober levererade en stark rapport, men aktien har inte rört sig särskilt mycket. Det mest uppmärksammade var kanske att grundare och tidigare VD Daniel Wikberg sålde sitt resterande innehav på drygt 10% av bolaget, trots att han hade lock-up på aktierna. Köparna tog över hans lock-up, vilket gör hela grejen helt meningslös. Det förändrar inte caset, men väldigt märkligt och fult kan jag tycka. Men det är en annan historia.
För november faller valet på ett klassiskt kvalitetsbolag - nämligen KABE!
KABE är ett välbekant namn i värdeinvesterarkretsar, tack vare sin långa historik och imponerande förmåga att hålla uppe lönsamheten även i tuffare tider, trots en relativt cyklisk verksamhet. De är Nordens ledande tillverkare av husvagnar och husbilar, med starka varumärken som KABE, Coachman och Adria. Noterade på Nasdaq Mid Cap med ett börsvärde på ungefär 2 200 miljoner.
Bakgrunden till caset är att bolaget har genomlidit en av de värsta marknadscyklerna i sin historia. Lagernivåerna skenade iväg under 2023-2024, vilket tvingade KABE att anpassa produktionen och öka marknadsaktiviteterna för att stimulera efterfrågan. Det slog ordentligt på lönsamheten - 2025 redovisade bolaget en rörelsemarginal på 2,8% (justerat för valutaeffekter), det svagaste på åtminstone 15 år. Under finanskrisen klarade de 5,6%, för att sätta det i perspektiv. I Q4 2025 redovisade de dessutom förlust på rörelsenivå, vilket mig veterligen är enda gången i bolagets historia.
Men de senaste två kvartalsrapporterna tyder på att det värsta är bakom dem. H1 2026 visade tydliga tecken på återhämtning, med en omsättningstillväxt på +4% och ett rörelseresultat som ökade med 55% till 130 (84) miljoner. Rörelsemarginalen i Q2 steg till 7,8%, den högsta på länge. Och det förbättrade kassaflödet har stärkt nettokassan till 300 miljoner, ungefär 33 kr per aktie.
Det viktigaste i Q2-rapporten var ändå tonaliteten. Tidigare har bolaget pratat om hur lagerreduktionerna kräver produktionsanpassningar och påverkar lönsamheten. Nu skriver de istället att just detta skapar förutsättningar för en mer balanserad marknad och ett fortsatt starkt kassaflöde - en inte obetydlig förändring i ordvalen. Den nordiska marknaden, där KABE har sin starka hemmaposition, har återhämtat sig snabbare än övriga Europa, och Sverige (största marknaden) visade en tillväxt på +13% i Q2.
Jämförelsetalen framöver är dessutom riktigt svaga - Q3 och Q4 förra året redovisades -22% respektive -11% i omsättningstillväxt, vilket sänker ribban för de kommande rapporterna. Q3 rapporteras redan på tisdag den 3 november, så snart har vi kvittot på om det stämmer.
Jag har tyvärr varit lite försiktig i min syn på aktien hittills under året, främst på grund av osäkerheten kring efterfrågan och när den jobbiga trenden skulle vända. Trots att värderingen har varit riktigt låg har jag inte ägt bolaget i någon större utsträckning, utan istället allokerat till bolag där jag känt en större övertygelse om utvecklingen i närtid. Men efter Q2-rapporten har jag fått revidera upp förväntningarna.
Om vi tillåter oss att titta in i 2027 tror jag att efterfrågan på hemmamarknaderna kan driva tillväxten till 7%, och att ett bättre kapacitetsutnyttjande kan innebära en rörelsemarginal på 6,4%. Det skulle ge en vinst per aktie på 21,9 kr och en värdering på P/E 11,3 vid kurs 243 kr. Givet den starka lönsamheten hittills i år är det kanske inte för optimistiskt - och med en produktmix som ännu inte är optimal, och en kostnadsmassa som har anpassats ganska rejält det senaste året, kanske 7% marginal inte är orimligt på lite längre sikt? Värderingen är ännu lägre om man justerar för den rejäla kassan KABE sitter på just nu.
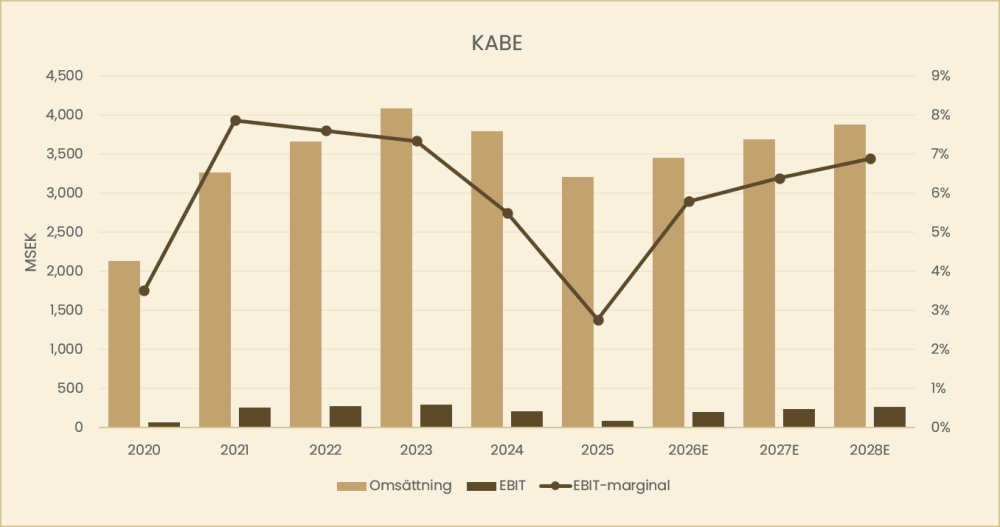
Historiskt har KABE värderats kring P/E 14, vilket känns rimligt för ett bolag med stark marknadsposition och fin historisk lönsamhet (snittet är runt 6,6% EBIT-marginal). Med det som motiverad värdering finns en god säkerhetsmarginal på dagens kurs.
Risken är naturligtvis att återhämtningen utanför Norden dröjer, att produktmixen fortsätter skifta mot lägre prisklasser, eller att konjunkturen viker igen. Men på en mer normaliserad lönsamhet ser KABE lågt värderat ut - trots att aktien har gått nästan 40% senaste halvåret.
KABE för november!
Note blev pannkaka för oktober, vallat med en rapport som såg något svagare ut tappade aktien tvåsiffrigt på rapportdagen, framförallt var det sämre försäljning än väntat som slog hårt. Dock var den svagare omsättningen kraftigt påverkad av fabriksflyttar, det där hade man nämnt, men kanske inte kommunicerat så tydligt, jag tror att det var en stor del i tappet i kursen, lägger man tillbaka påverkan från fabriksflytten så var försäljningen kanske lite bättre än väntat, nu vet ju inte jag om analytikerna hade med fabriksflytt i sina estimat eller inte, men som sagt, jag hade själv missat det, möjligt/troligt att fler också hade gjort det tänker jag. Aktien hämtade sig något, men är ändå ned i oktober så ännu ett dåligt val i Utmaningen av mig.
Mycket rapporter har det såklart blivit under den gångna månaden, det stora glädjeämnet får kanske sägas vara Prevas, RJN55:s val för övrigt, aktien var nere för räkning, på egna meriter förvisso, men kanske framförallt till slut fullständigt golvad av gamla VD:n Strids försäljning på redan pressade nivåer. Nu var rapporten rätt bra, kanske finns det hopp i konsultträsket ändå? Konsulterna är väl typ den sektor som gått bäst, extremt lågt ställda förväntningar hjälper såklart, men Afry, KnowIT, Prevas, Avensia hör väl till månadens vinnar-aktier, what goes up must come down, men här studsar den döda katten (konsultsektorn alltså) som många redan dömt till den eviga döden rätt bra. En annan vinnarsektor under rapportperioden som jag identifierat är väl bygg och hemmafix, Byggmax, Desenio, BHG, kanske man kan räkna dit Lammhults och Inwido också, inte vet jag. Jag har ett par aktier som skulle kunna gynnas av en dylik trend, testar att välja en av de som gått svagt här, operationellt och aktiekursmässigt, och väljer Embellence för November.
Embellence Group är verksamt inom detaljhandelsbranschen. Bolaget förvärvar, äger och utvecklar varumärken inom tapet, textilier, mattor och övrig heminredning. Kunderna är huvudsakligen privata aktörer runtom den globala marknaden. Man säljer till konsumenten, till fastighetsägare/utvecklare, till hotell och restauranger och till lyxbostäder, resorts osv. Störst närvaro återfinns inom Skandinavien och Europa. En stor del av försäljningen sker via traditionell detaljhandel via fysiska butiker men man har en strategisk satsning som man driver rätt hårt för att öka andelen direktförsäljning till konsumenterna online via egna kanaler. Till hotell och resorts osv säljer man en del via arkitekter och designer. Man delar upp sin försäljning av verksamhetsområdena Brands och Manufacturing, alltså varumärken och tillverkning. LTM uppgår den totala försäljningen till 751 MSEK. Brands säljer för 642 MSEK och tillverkningen i Borås Tapetfabrik säljer på senaste 12-månadersperioden för 109 MSEK. Jag nämner lite om varumärkena också så man får en feeling för vad det är, störst först och sen nedåt;
Boråstapeter, deras största varumärke, anrikt, grundades 1905 med en bred mönsterbank med en hel del kända designers, Arne Jacobsen, Stig Lindberg och Alvar Aalto med flera. Säljer på LTM för 285 MSEK.
Cole & Son, firade 150-årsjubileum i fjol, man är hovleverantör till H.M. konungen av Storbritannien och har en lång historia av att dekorera palats, slott och teatrar, både i Storbritannien och utanför hemmamarknaden. Man finns bland annat i Buckingham Palace och Vita huset. Säljer LTM för 122 MSEK.
Artscape, är en ledande amerikansk tillverkare av exklusiv mönsterdriven fönsterfilm. Varumärket grundades 1995 i Portland, Oregon, Försäljningen är fokuserad till Nordamerika, där bolaget har en ledande position inom sin nisch. LTM omsätter man 106 MSEK
Wall&decò, en exklusiv italiensk designtapet-tillverkare grundad 2005 av Christian Benini som har blivit världsledande inom storskaliga fototapeter, konstnärliga väggbeklädnader och tekniska tapetlösningar. Till skillnad från traditionella rulltapeter med upprepande mönster tillverkar de skräddarsydda väggmålningar som måttanpassas exakt efter rummets och väggens dimensioner. Säljer för 81 MSEK
Pappelina, ett svenskt inrednings- och designföretag som framför allt är världskänt för sina moderna, högkvalitativa plastmattor. Företaget grundades 1999 av formgivaren Lina Rickardsson. Hon förnyade den klassiska svenska plastmattan från 1950- och 60-talen genom att göra den tjockare, mjukare och förse den med stilrena, grafiska mönster och moderna färger, säljer LTM för 48 MSEK
Så det är det man har. Och sen som sagt sin egen tapetfabrik där man kör kontraktstillverkning åt andra, kunderna kan vara tapetbolag, designers, livsstilsvarumärken och byggbolag osv.
Bolaget är ganska nytt på börsen och noterades under pandemi-håsen till en teckningskurs om 42 kronor per aktie. Ägare vid IPO var riskkapitalbolaget Litorina som då varit ägare sen 2010 enligt prospektet. Det fanns en del ankarinvesterare i IPO:n men ett par av dom verkar vara ute ur ägarlistan nu. Det är Litorina förresten också. Nu är privatinvesteraren och entreprenören Peter Lindell största ägare med ca 17% av aktierna. Näst störst är JCE Group, nån familjeägd företagsgrupp som man ser i en del ägarlistor och trea är Ramhill AB med ca 11% som såvitt jag förstår rattas av några finansprofiler som även har ägande i Fractal gaming, Qualisys och Stille.
Kursen är ju lägre nu än när man noterades. 2020 omsatte man 570 mille och nu på LTM som sagt 751 MSEK. Det blir väl en tillväxt på någonstans runt 5% årligen sen noteringen, helt organiskt skall sägas, inte så tokigt. 2020 hade man ett rörelseresultat ebita på 71 mille, med en marginal på 12,5% ungefär. Nu har man på rullande 12 en ebita på 100 mille med en marginal på 13,4%. Det har varit jobbiga år får man väl säga, mest kursmässigt, man kom som sagt in under pandemihåsen och ganska snart bar det av brant utför, 2022 hade man tappat mer än hälften av sitt börsvärde som man hade vid IPO:n, botten sattes i oktober 2023 på 15 kronor för en Embellence-aktie, sen gick det rätt snabbt uppåt till runt 30 kronor, nu kan man säga att kursen konsoliderat mellan 30 och 40 kronor senast dryga 2 åren. Operationellt har det ändå tuggat på rätt makligt med halvtrög tillväxt och väldigt stabil och fin lönsamhet. Man har LTM en bruttomarginal på 61,9% och har som finansiellt mål att man skall nå en ebita-marginal om minst 15%. Bolagets tillväxtmål är att uppnå en nettoomsättning om 1 miljard SEK för räkenskapsåret 2028. Det skulle isf kräva att man växte med typ 15% så det kommer man nog inte att nå med annat än att man gör nåt förvärv. Det vore iofs inte en omöjlighet, man har väldigt starka finanser och bra kassaflöden, Nettoskulden är nere på låga 87 mille, net debt/ebitda på 0,7 mot målet på att hålla den under 2,5 ggr. Gällande utdelningen är det Embellence Groups mål är att betala aktieutdelning om 30 till 50 procent av periodens resultat, ungefär där har man legat senaste åren.
Utvecklingen i närtid har varit rätt svag, q2 var ett dåligt kvartal, man krymper med 6% och det är man inte nöjda med, man påminner på konfan om att man hade något av en engångsaffär där man dopades av Artscape-order i fjol, men det är ändå helt klart svaga siffror. Boråstapeter säger man haft det tufft just i Sverige inom retail, man tycker dock att det går rätt bra på DTC och andra marknader, men det kompenserar inte för tappet i Sverige. Tapetfabriken och Pappelina går bra. Ny MD tillträtt för Cole & Son som har underpresterat ett tag, men som man har förhoppningar på, kanske att det inte vänder i q3 men man säger att man är på väg i alla fall. Bruttomarginalen stärks, drivs av fokus på DTC, ger högre ebita men sen är det också högre kostnader för marknadsföring och frakt. Bra kassaflöde. Man är nu live med 4 av 5 uppdaterade plattformar, en grej som man har hållit på med ett tag. Pappelina var först ut på sin ny plattform och det får man säga är glädjeämnet senaste kvartalet, kanske borgar det gott för att det skall kunna ta sig för det andra märkena också. En grej som får en att fundera lite är ju den svaga utvecklingen för deras största brand Boråstapeter, man säger att det är framförallt inom retail det går svagt, jag hoppas att det inte är så att deras försök att vända mot mer DTC kannibaliserar på deras försäljning till återförsäljare, att dessa stör sig på Embellence strategiomläggning. Det är en risk tror jag. På exportmarknaderna säger man att det går rätt bra, man säger man är för tunga i svensk retail och vill bredda sig. Wall & Deco går svagt på sin hemmamarknad med dåligt konsumentsentiment, man tycker att sin egen execution varit för dålig så man stärker upp vissa delar. Pappelina växer urstarkt och man förväntar sig att det fortsätter, Tillväxten drivs av DTC som man säger växer med 130% i kvartalet. Man tar marknadsandelar och breddar sig internationellt, bland annat lanserar man i USA och man säger att det har startat bra. Tapetfabriken växer med 14%, man växer med nya och gamla kunder och man tar marknadsandelar. Man säger ändå att DTC-satsningen går som man tänker sig. Alla brands växer tvåsiffrigt säger man. Boråstapeter launchade i april så nu har man 4 av 5 märken på den nya plattformen. Man vill växa internationellt och tycker man är på rätt väg. Man drar Pappelinas satsning i USA som ett exempel som man tycker fått en utmärkt start.
Värderingen då, ja det är ju rätt billigt. På kurs 32,6 har man ett börsvärde på 766 MSEK, med nettoskulden landar EV på 853 MSEK. På rullande 12 har man ett ebita på 101 mille. VPA ligger på 2,63. Ev/ebita på 8,4 och P/E 12,4. Det fria kassaflödet följer ebit rätt bra, på LTM har man ett FCF på 83 mille eller 3,53 kronor per aktie så nästan 11% FCF-yield, P/FCF på ca 9,2. Man delar som sagt ut 50% av resultatet, på fjolårets utdelning 1,5 kronor per aktie är direktavkastningen 4,6%, jag gissar att det kommer ligga kvar på samma. Inte dyrt, men det är som alltid en fråga om vad man tror om framtiden, man skulle ju helst se att tillväxten kommer upp några %, q2 var om något ett steg i fel riktning där.
Hoppas att det kan ta sig lite i q3, att framförallt det något oväntade tappet från Boråstapeter vänder upp igen. Man går iofs upp mot ett rätt starkt fjolår, så ja det ser inte jättelätt ut. Pinpoint verkar tro på 0-tillväxt och det är kanske rimligt, ABG:s analytiker tror på någon procents tillväxt. Om man nu kan räkna Byggmax, BHG och Desenio som sektorkollegor så har de alla gått rätt bra. Men ja jag vet inte vad jag skall tro riktigt, nya VD Johan Andgren och CFO Karin Lidén köpte lite aktier efter q2-rapporten men det kändes mest som alibi-köp efter en dålig rapport. Jag tror ändå att deras omställning mot att ta försäljningen direkt till konsument, jag tycker också att de har fina märken som borde kunna lämpa sig rätt bra i och med deras satsningar på internationell expansion. En tydlig risk är som sagt att de i och med att de ökar andelen DTC, samtidigt tappar hos återförsäljare i detaljhandelsledet. Nån skrev på BS ”finns väl ingen som har tapeter numera” eller nåt sånt, jag vet inte hur det är med den saken men jag tycker det är snyggt med tapeter. Jag går på en del visningar nu här i Stockholm och jo en del lägenheter har tapeter och visst är det vackert många gånger tycker jag i alla fall. Men ja, jag är inte berömd för min goda smak, det kanske är så att tapeter är på dekis också, jag frågade förresten chatgpt, man blir ju osäker, ”är tapeter på dekis”, AI:n svarar; ”inredningstrenderna under 2026 pekar snarare mot ett ökat intresse för mönster, färg och personliga väggar, historiskt har marknaden gått mot; lägre volymer av billigare tapeter, större fokus på premiumtapeter och design". Låter ju isf bra om det vore så? Men kom inte till mig och klaga om det blir pannkaka i q3-rapporten, det var AI:n som sa det!
Hur som helst, testar en ”dog of the crimpen portfolio” och kör Embellence för November.
Blev uppmärksammad av en vän att Embellence förvärvade Artscape under 2022, efter man noterats, så den organiska tillväxten är alltså lägre än jag skrev ovan, närmare 0 i organisk tillväxt sedan notering alltså.
Pga psykisk ohälsa (mår rätt bra men “blockar” ut vissa saker, igår körde jag bil vilket också var läskigt :)) har jag valt att inte läsa något här på Börssnack på ett stort antal månader. Men efter förra månadens val kikade jag lite och det var inte så farligt :). Målet är att fortsätta titta till Utmaningen året ut och svara på eventuella kommentarer. I vilket fall, jag såg att rjn55 hade valt Prevas. Ett val jag aldrig själv vågat göra efter Strids försäljning. Efter Lammhults rapport tänkte jag att jag fått till det fint och hoppades kunna gå upp i ledning. Men givetvis så nailar rjn55 det. Kanske är det någon annan som lyckats ännu bättre och går upp i ledning, jag vet inte. Oavsett det så är det väldigt imponerande track record som rjn55 presterar här över tid. Jag brukar alltid bli löjligt imponerad över folk för att sedan upptäcka att jag inte tycker att de är så bra, men den här bubblan spricker liksom aldrig. Hoppas jag kan jinxa det :). Skämt åsido så är det bara hatten av. WTG!
Mina egna vals utveckling på en månad tror jag mest har med tur att göra och jag är tacksam för ett hittills tursamt nybörjarår. Med det sagt så gör jag mitt yttersta för att ut fingrar känna att detta är ett case som ska gå fint just nu. Månads val har varit svårt. Att välja Lammhult förra månaden kändes givet. Jag stapla upp lite alternativ jag valt mellan och skrev en lite längre text men jag besparar er all vedermöda att scrolla förbi den och sparar det till min framtida podd istället.
Men här kommer ett citat från den texten 🙂
“Inission: När AQ lämnade sin rapport så kände jag att jag skulle välja Inission och blev ännu säkrare när jag tittade på orderingången i senaste kvartalet. Blev bra köpläge den 20 oktober. Dagen efter presenterade de ett höjt omsättningsmål för året. Något som KAP så klart redan hade i korten, steget före bolaget själva. Oro för komponentbrist kanske kan hämma en i övrigt bra rapport? Gillar caset och har ökat upp på senaste. Gillar historik, ägarbild, VD och värdering.”
Aktien har ju fallit tillbaka lite fint här på slutet vilket var avgörande för valet. Känns som bra utgångsläge. Två analytiker på börsdata tror på 2,599 miljarder i omsättning för helåret. Målsättningen har justerats upp till mellan 2,6-2,7 miljarder. Så de får justera upp lite grann efter rapport kan man tänka sig eftersom den borde peka att man faktiskt når mellan 2,6-2,7 miljarder. Inission verkar ju inte vara alldeles för offensiva i sina prognoser så man kanske med gott samvete kan gissa att de når i alla fall 2,650 miljarder? Verkar ju vara riktigt bra drag under galoscherna och förhoppningsvis kan lönsamheten med komma in fint. Tja, det är inte mycket att hurra för men jag gillar förhandsinformation som pekar i positiv riktning även om jag fattar att det prisas in. I bästa fall kanske det inte prisas in fullt ut och det känns som ett visst skydd på nedsidan. Svårt att se att det blir en katastrof rapport. Det är ju lätt att gå på en mina i dessa tider. Åh det kan såklart hända även vid en tillsynens bra rapport som exempelvis Acast. Inte för jag kan något om caset men den var väl bra va? Men en bra rapport måste väl ändå minska risken för att det ska smälla kan man tycka :).
För övrigt jävligt svängig handel på kontraktstillverkare, ökade i Hanza på 149. Som sedan gick överraskande bra till rapporten där man i sin tur inte fick så bra betalt för vad jag uppfattade som en bra rapport. Så Inission kan nog bjuda på både lite ditt och datt. Men det känns kul med ett val med mycket skin in the game. Den aktie jag ökat mest i på senaste.
Mitt val är Inission.
Lycka till och ta hand om dig, Utan hälsan var det än gäller har man ingenting
Detta är kanske ett sidospår. Inte meningen att kapa tråden men har du slutat uppdatera din portfölj på din sida? Den gav alltid mycket idéer och inspiration! Gillar när man kan gå in och läsa om skribenters portföljer här på BS.
Tack! Bara tillfälligt, ska mkt snart lägga in detta och uppdatera igen.
Ena dagen AI-hausse nästa dag AI-frossa, marknaden vet varken ut eller in. Ska man säga något positivt så är det i alla fall inte långtråkigt med börsen. Frossa och kalla handen från marknaden verkar också gälla en mindre byggkoncern som gjort en fin comeback, så detta får bli mitt novemberval:
ByggPartnerGruppen
Aktiekurs: 37kr
Börsvärde: 1680 Msek
Nettokassa: 336 Msek
ByggPartnerGruppen består av de tre segmenten Byggpartner, Åhlin & Ekeroth och Flodéns. Tillsammans täcker de Mellansverige, Östergötland och Göteborgsregionen. Bolaget positionerar sig genom att vara starka inom samverkan, träbyggnation och hållbarhet med tyngdpunkten av projekten inom samhällsbyggande, bostäder och industri.
Historiken är brokig och under 2023 gjordes en företrädesemission om 280 Msek efter att de kört in i väggen. Orsaken var stora fastprisprojekt som inte höll för den kostnadsinflation som kom efter pandemin. Men nu är de gamla projekten ute ur böckerna och de visar senaste åren fin tillväxt och stigande lönsamhet.
LTM omsätter ByggPartnerGruppen 6080 Msek till en EBITA om 3,9%. Här säger de finansiella målen 10% tillväxt och 5% EBITA. Omsättningsutvecklingen har varit ca 7% per år sedan emissionen och lönsamheten har succesivt närmat sig de finansiella målen. Kassaflödet har också varit starkt vilket lett till en kassaposition om ca 400 Msek. Att samverkansprojekt utgör drygt hälften av orderstocken sänker också risken.
Vad gäller segmenten är det Byggpartner (60% av omsättningen) som går starkast med stöd av pågående Datacenterprojekt. Segmentet taktar nu på lönsamhetsmålet. De övriga presterar inte lika bra men har starka orderingångar och växande orderstockar. Min tes är att även om Byggpartner skulle tappa något härifrån finns god potential i både Åhlin & Ekeroth och Flodéns att bidra mer till koncernens EBITA framåt. Det är också positivt med indikationer om att bostadsbyggandet i Sverige håller på att komma igång igen. Orderstocken för koncernen inklusive projekt i FAS 1 var upp med ca 10% i Q3 YoY.
LTM gör ByggPartnerGruppen en VPA om 4,2kr justerat för förvärvsavskrivningar. På kurs 37kr ger det PE 8,8. Man får konstatera att förväntningarna om fortsatt vinsttillväxt är låga. Marknaden är skeptisk, förtroende är väl lägre än nu än före emissionen. Att kvantifiera risk är svårt, men på dessa värderingsnivåer känns det klart intressant. Min bästa gissning är att de framöver inte kommer gå på lika stora minor som under åren 2022-2023. Tyvärr står bolaget inför ett VD-byte 27Q1, då Sture Nilsson ska gå i pension och vem som efterträder honom är inte klart. Det ökar osäkerheten något.
Förhoppningsvis kommer de använda den starka balansräkningen till förvärv framåt. Kanske kan de hitta något som breddar verksamheten utanför byggentreprenad. Nyligen gjordes ett litet add-on inom byggsericve.
Sammanfattningsvis så köper jag in på deras comeback, så det får bli ByggPartnerGruppen för november.
Det är alltid en höjdpunkt att ta del av era månadsval :)
Trevlig helg alla!
Du måste logga in eller registrera dig för att svara på tråden.
