Annons
Godmorgon,
nu är det redan slut på September och ett nytt månadsval för Oktober måste kluras ut.
Valet här är inte över och valet på andra sidan Atlanten den 3e november kan också påverka månadens rus och ras.
Eventuella utdelningar under September tas tacksamt emot.
Motivering i tråden senast ikväll. Ha en bra dag / Aasith
Hej
Är potatisbonde och har haft det stressigt med skörden så jag glömde tyvärr göra mitt månadsval... men jag hade väl coffee stain under september
Ja, det står att du hade Coffee Stain i September. Är det fel? Ska jag rätta? Vange
Aasith Näe, jag kan se mitt val från i går kväll i tråden? Postat 20.38. Thule hursomhelst.
Jag missade helt att det var månadsskifte. :-(
Om ni kan godta det, ligger jag kvar med Nyab en månad till.
Bolaget fortsätter att utvecklas väl och nya orders kommer in. Det är idag ett av mina större privata innehav.
Novus spelade inte ut enligt plan men finner caset högintressant så har lassat på med aktier i portföljen. Men långa orders är att rekommendera. Hade kunnat behålla den i oktober men då kan man inte rapportspecka i november så gäller att hitta andra potentiela guldkorn.
NGS lockar fortsatt trots 15 procent dyrare från1 september. Arla Plast med. Men vi kör på NGS. Jag piltar ner några rader om caset under kvällen.
Dina aktieval har i närmaste obefintlig omsättning på daglig basis. Är det inte svårt att köpa och sälja i dessa?
Det är juH då man kan köra upp kursen sista dagen! Hallå eller.
Jo det är ett problem men jag lägger en order på två veckor till en kurs jag finner acceptabel så trillar det in lite skvättar då och då.
NGS är verksam i bemaningsbranchen med fokus mot inhyrd vårdpersonal samt HR fölk. Hyrpersonalen i vården har länge varit ett politiskt slagträ och lär så förbli men skälet till att branchen finns är juH att regionerna är så oduliga arbetsgivare. Men under senare år har regionerna börjat förbjuda hyrpersonal vilket dragit ner efterfrågan på NGS anställda. Samtidigt behövs vårdpersonal och det finns en gräns för hur många sjuksköterskor som lockas med 25 000 extra för varje semestervecka som inte tas ut under högsommaren. Trenden med mindre hyrpersonal är såklart inte bra för NGS samtidigt som konkurrens från andra bemaningsföretag minskar vilket kan leda till bättre marginaler.
Vad som gör NGS intressant är att det varit en riktig katastrfaktie som totalhavererat. Minskad omsättning varje år sedan 2022 och förluster som radade upp sig. 2024 gjorde man en NE och mer än fördubblade antalet aktier
Jan Bengtsson blev VD i mitten av 2024 och verkar ha gjort ett gediget arbete med att vända skutan. Nu ska han dock sluta vilket innebär en ökad osäkerhet.
Men siffrorna då i q2 minskad omsättning med 0,4 procent och visar på fortsatt sämre efterfrågan men ebit på 4,4 procent! Jämfört med 0,14 förra året.
Det här förklaras av högre efterfrågan av HR fölket där NGS tydligen blivit populära hos myndighter och gått från plats 20 på Almega till plats fem på två år.
Jag hoppas och tror att den här marginalförbättringen håller i sig. Bortsett från en goodwill nedskrivnign i q4 2025 har vi fem raka kvartal där bolaget tjänat pengar på EBIT nivå och bortsett från q4 2024 var q4 2022! Att det har vänt kan vi nog vara rätt säkra på. Q3 2025 hade dom en ebit på 0,14 procent. Q2 som sagt senast på 4,4 procent. Gissningsvis talar det mesta för att de har väldigt enkla jämförelsetal att klå vilket borde få fart på aktien.
Balansräkningen då? Från att ha haft massa Goodwill på varumärken och annat skit som utgjorde 70 procent av tillgångarna när det var som värst är nu nedskrivna till 32 procent. Inte idealt men betydligt lägre.
Konkret ex på vad Bengtsson spar på centralt, hyresavtal där dom flyttar till andra lokalar och spar 1,5 mkr i år i lägre hyra. Det kan verka fjuttigt men det är inget stort företag utan vinsten i jan-juni var 4,3 mkr så såna här saker gör skillnad.
Marknaden har handlat upp kursen 37 procent på 6 månader. 13 procent sedan årskiftet. Men stämmer hypotesen om att det vänt så ska den här akiten upp betydligt mer.
Klen tröst efter dagens ras. Inga nya kulor in, men ändå någonting positivt när kursen backar tvåsiffrigt:
https://www.placera.se/pressmeddelanden/ngs-group-human-capital-vinner-arets-initiativ-2026-20261019
Det är ändå kul med aktier som har så lite omsättning, märkliga kursrörelser. Hade en långtidsorder på 2,50 som slog igen i fredags och så kom en till körare idag. Men rapporten blir högintressant.
Placerforums senaste inlägg var för över ett år sedan.
Hänvisar till min motivering för förra månaden med valet Lundin Mining. Fortsatt bästa kopparvalet på våra börser
Hej Knattar! Fortsätter i oktober med Lundin Mining . Påminner om att den 3 september åtskiljdes utdelning på 0,1858 SEK
Hade först tänkt välja Viscaria för Oktober, men inspirerad av andra knattar tidigare så blir det ändå Angler Gaming. En väldigt impopulär bransch just nu - värderingen väldigt, väldigt attraktiv. 2025 var ett rätt dåligt år finansiellt, så de har väl lite kvar att bevisa att omställningen är permanent och hållbar under 2026.
Tyvärr kommer inte rapporten i Oktober utan först i mitten November, så det kanske är 1 månad för tidigt att välja Angler. Men jag kör Angler denna månad.
Septembervalet SOBI blev lika trist som börsen i övrigt.
Vi prövar att botten-dragga för Oktober. Aktien jag väljer har nått All time low. Vilket i sig inte är ett styrketecken direkt. Men bolaget är stabilt med en jämn intjäning. Och visst är det roligt att fiska riktigt billigt (?!)
Verisure är en leverantör av säkerhetstjänster i Europa och Latinamerika. Bolaget erbjuder professionell installation, 24/7 övervakning, expertverifiering och svar, kundsupport, underhåll och teknisk support som skyddar mot intrång, inbrott, brand, fysiska angrepp, stöld, livshotande nödsituationer och andra faror. Kunderna består huvudsakligen av privatpersoner och småföretag. Verisure grundades år 1988 och har sitt huvudkontor i London.
Varför har man tappat så mycket på sitt första år på börsen då?
Ja nya bolag verkar ha det svårt och tilliten finns inte där. Under sensommaren gjordes en större placing av utländska ägare. Marginalpress och ökade kostnader för att skaffa nya kunder har pressat aktien. Ränteläget sätter press och skuldsättningen oroar kanske lite. Får lite Securitas-vibbar här som hade samma problem länge och pressades hårt.
Varför köpa då?
Verisure har handlats ned rejält och värderas nu till runt 11 gånger nästa års rörelseresultatet (EV/Ebit). För ett höglönsamt tillväxtbolag med en abonnemangsmodell där kunderna stannar i åratal är det billigt.
Kassaflödet har förbättrats avsevärt. Bolaget har nyligen initierat sin första utdelning (0,10 EUR per aktie för Q2) och förväntas höja direktavkastningen succesivt de kommande åren.
Om vändningen kommer i Oktober är väl oklart men varför inte.
Amhult 2 i september blev varken bu eller bä. Efter en liten uppgång på månadens sista dag slutade aktien på samma kurs som den började månaden på. Det är väl aningen bättre än index i alla fall. Amhult 2 rapporterar i oktober, och jag räknar med att rapporten blir lika stabil som vanligt. Man kunde därför ha inväntat den för att kanske få en liten reaktion uppåt.
Men för oktober tänker jag att jag i stället återvänder till något av mina bettingbolag som rapporterar. Eller möjligtvis Hacksaw, som rapporterar i november men har fått mycket stryk den senaste tiden på grund av Brasiliens provisoriska förbud mot onlinespel. Något som antagligen påverkar Hacksaw minimalt, och jag tror dessutom att det är mycket tveksamt om det till slut blir ett totalt spelförbud. Mitt stora innehav Hoist är förstås också ett alternativ.
Jag väljer dock Bettan för oktober. Dem valde jag tre månader i fjol (dock med tveksamt resultat) och jag har inte valt dem ännu i år, så det är väl dags. De har också dragits med i nedgången i bettingsektorn de senaste dagarna till följd av turbulensen i Brasilien – där de medvetet hållit igen på satsningarna och själva beskriver förbudsbeskedet som ett ”non-event”. Kanske ännu ett bra val av vd Pontus.
Som sagt, rapport den 22 oktober. I början av Q3 pågick fortfarande fotbolls-VM, och den genomsnittliga dagsintäkten under de första 13 dagarna i juli var 14 % högre än dagsgenomsnittet för hela tredje kvartalet 2025. Med tanke på att Turkiet-problemen verkade ha stabiliserats under Q2 kan Q3 kanske bli lite bättre än de lågt ställda förväntningarna.
Det är ju ovanligt mycket osäkerhet kring Betsson, men samtidigt som vinsten har kollapsat har ju kursen också mer än halverats sedan toppen. Om vinsten bara håller sig på samma nivå under andra halvåret som under det första får vi ett P/E-tal på cirka 10,5 vid dagens kurs. Jag tror att Pontus är revanschsugen och att det kan bli lite bättre än så. Betsson för oktober!
Hände inte mycket med Bröderna AOJ i September. Inga nyheter och kursen slutade ungefär 2% lägre men fick väl 1% på valutan.
Det är bara att sitta still i båten. Tycker det är ett av de bästa investeringsalternativen och är fortsatt mitt största innehav.
Ligger nu på 46% upp i ligan vilket jag är mycket nöjd med.
Har inte hänt så mycket i portföljen under September. Har tagit hem lite vinst i AQ Group och gjort mindre ökningar i Thule, New Wave samt en post i Dormy.
Är lite av en golfnörd så lite aktieägarrabatt lockar :-)
Q3 är ny stängt och skall bli spännande att se lite rapporter i slutet av månaden.
Fastigheter har fallit tillbaka vilket slår mot egna portföljen. Lite sugen på att gå tillbaka till Neobo som jag tycker är för billigt. Bolaget har sålt lite fastigheter i September och säger sig fokusera på återköp.
Rapport i Oktober och aktien har en tendens att lyfta på rapport.
https://www.placera.se/telegram/neobo-saljer-fastighet-till-varde-25-4-mln-kr-20260928
Försäljningar i September.
Stängde idag på 17.25.-
Substansvärde 48kr
Återköp solklart
September blev en mycket lyckosam månad, med en rejäl lyckoträff i Nanexa som presenterade ett mycket fint avtal med Novo Nordisk. Aktien var som mest upp till kurser kring 15 kr efter att avtalet presenterades, och jag valde att ta hem en del av vinsten kring 12-13kr nivån. Inför avtalet hade jag sålt av en del aktier eftersom Novo Nordisk inte presenterade något avtal under sin kapitalmarknadsdag, vilket förstås gav en bitterljuv känsla när avtalet sedan väl presenterades. Aktien föll senare tillbaka mot tiokronorsnivån, kanske pga vinsthemtagningar och avtalet inte visade sig vara lika tungt i fråga om cash upfront som marknaden trott. Det verkar röra sig om några hundra miljoner kronor nu, med potential för betydligt större utbetalningar i takt med att milstolpar och villkor uppfylls framöver. Jag har valt att behålla en liten del aktier, men nu en mycket liten position. Jag tycker bolagets teknik är intressant och tror att nischen mot långtidsverkande injektioner för fetmaläkemedel kommer vara lukrativ under lång tid framöver. Jag tror att aktien skulle kunna bli ett bra val för oktober också då ev vinsthemtagningar som pressat på kort sikt och att investerare får upp ögonen för den långsiktiga potentialen som inte bara rör cash up front nu.
I övrigt blev september mycket bra för Scandi Standard, som utvecklades fint efter en dipp under 130 kr - en nivå där jag fyllde på rejält med aktier och även deltog fullt ut i nyemissionen på 125 kr. Aktien handlas nu väl över 170 kr, efter höjda riktkurser från SB1 Markets och Danske Bank (180-190kr riktkurser), samt fortsatt positionering från storägarna Lantmännen, Grupo lusiaves, och Qvibergs.
Även NYAB fortsatte att utvecklas fint och har presenterat ett nytt stort kontrakt för en kraftledning, värt omkring 1,6 miljarder kronor. Här tror jag på fortsatt fin uppsida under 2027, i takt med att bolaget fortsätter bevisa sig som noterat bolag, lönsamheten successivt förbättras och omsättningstillväxten håller i sig. Den positionen behåller jag.
Vad ska man då välja för aktie inför oktober? Egentligen vill man välja ett rapporterande bolag för att ha en chans att ta hem segern - men trots att jag är upp ordentligt i knatteligan tycks segern vara långt borta tyvärr, helt otrolig avkastning som några levererat här i tävlingen! Den egna portföljen tuffar på och är +15% YTD vilket jag är nöjd med. Riskjusterad avkastning och "high quality CAGR" är det som räknas på börsen över tid och det som jag strävar efter.
Bolag i min portfölj som rapporterar i oktober är bland annat New Wave. För New Wave tror jag dock att rapporten blir ganska svag, och har halverat innehavet inför rapporten. Här tror jag fortsatt höga kostnader, svag tillväxt och låg marginal kommer pressa kursen efter Q3 presenterats. Det verkar även finnas ett visst blankningsintresse i aktien, som jag tror bygger på att marginalen pressas mer ner mot tidigare nivåer kring 10-11%, i kombination med bolagets optiskt högre skuldsättning och stora lager. Här Tror dock blankarna är fel ute här på lite längre sikt dånjag hoppasnat kostnaderna tagits för marknadsandelar och tillväxt i en svag konjunktur, att cotton classics är dåligt för siffrorna på kort sikt men bra för bolaget (och siffrorna) på lång sikt, och att marginalerna repar sig tillbaka mot 15% när tillväxten förhoppningsvis tar fart igen med lite bättre konjunktur och sentiment bland konsumenterna.
Hoppas att man kan köpa tillbaka aktier billigare efter rapporten, förhoppningsvis ner mot 80kr. Aktien var på väg dit för ett tag sen tror jag men vips: Torsten köper aktier för 30msek och snackar upp kursen. Nu verkar man även ta tag i Kosta och varslar 55pers, borde kunna innebära kring 30-40msek på helåret men samtidigt förknippas med engångskostnader som belastar på kort sikt.
Ett bolag jag tror starkt på, och vars produkt jag även gillar skarpt!
Bolaget har ställt om verksamheten mot framför allt lönsamhet och vinsttillväxt, vilket har gett en imponerande utveckling de senaste två åren - men det har skett på bekostnad av omsättningstillväxten och antal aktiva användare en siffra som marknaden tycks lägga ganska stor vikt vid och som kommit in något svagare än vad marknaden hoppats på. Bolaget kommunicerar dock att det är ett medvetet val, och att den nya lönsamma verksamheten ger nya möjligheter för kapitalallokering, förvärv och återköp som bör gynna aktien på sikt.
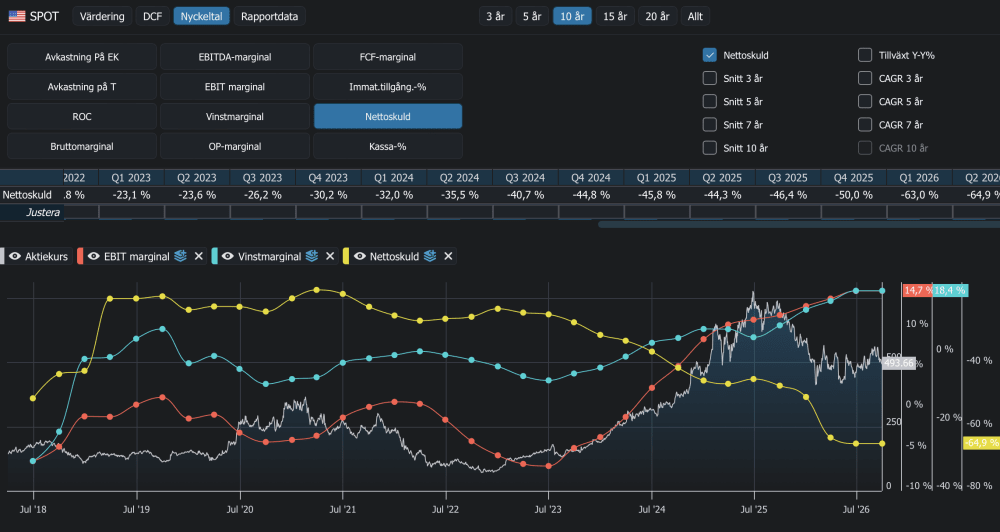
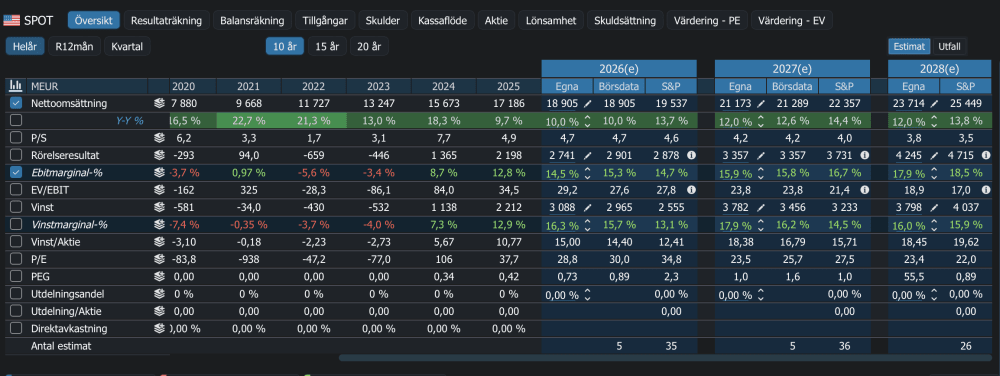
Jag tycker bolaget ser starkt ut, och aktien under 500-dollarsnivån ser attraktivt värderad ut på ett års sikt. Sett till värderingen för 2027/2028e (SnP) är P/E-talet nu 27-22, och EV/EBIT ligger på 21 respektive 17. Det är attraktivt för ett marknadsledande bolag inom en intressant nisch, med ett starkt varumärke och stigande bruttomarginal, omsättnings och vinsttillväxt.
Det är just bruttomarginalen som är nyckeln till bolagets ökande lönsamhet framöver. Intäktsmixen, där poddar och ljudböcker utgör en allt större del, har potential att fortsätta stärka både bruttomarginalen och lönsamheten framöver. Bolaget har dessutom en bevisad tillväxtprocess och en beprövad modell för hur man etablerar sig och växer på nya och befintliga marknader. Det finns en lång tillväxtresa kvar, både på befintliga och nya marknader, under många år framöver.
Även om bolagets nästa rapport inte kommer förrän i början av november tror jag att aktien kan utvecklas starkare inför rapporten, efter att ha handlats svagt och dippat under 500 dollar.
Spotify blir mitt val för oktober.
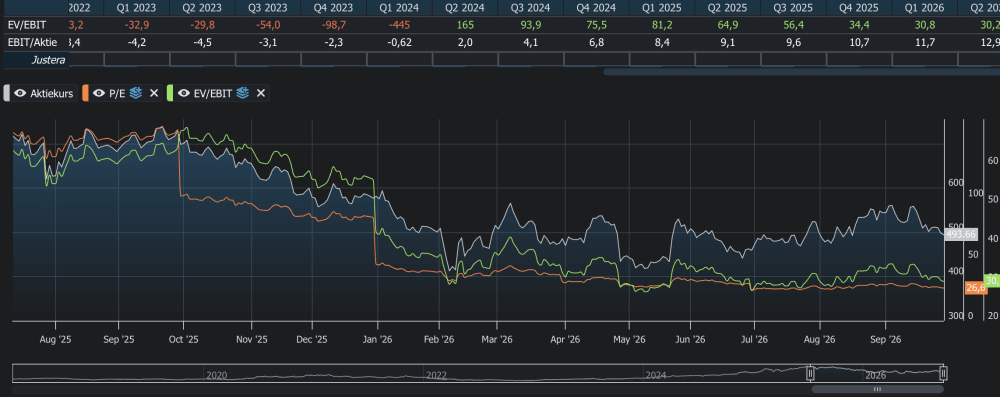
Aj då, hm får ta något på uppstuds då, väljer Note för oktober. EMS med ökad andel försvar och europeisk produktion vorde ha medvind. Johannes är positiv. Se crimpens motivering i stora tävlingen.
Nanexa kändes inte som en kandidat i tävlingen, men portföljen. En mindre uppfront är ju bara bäst för den långsiktiga värdeökningen.
Image systems var ännu ett suboptimalt val. Hade hoppats på lite fler orders i samband med nyemissionen. VD:n passade dock på att fylla på rejält under måndaden. Någon positiv inverkan på aktiekursen uteblev dock.
Tror bolaget och aktien har en del att ge framöver, men det var för tidigt med septemberval.
För oktober faller valet på Xvivo Perfusion. Ett medtech bolag som är verksamt inom utrustning och lösningar vid transplantationer. Deras teknik möjliggör att organ kan överleva och transporteras länge än med tidigare metoder = färre slipper kola vippen i väntan på kroppsreservdelar.
Dom har lösningar för njure, lunga, lever och hjärta. Respektive organ har kommit olika långt i myndighetsgodkännanden på olika platser i världen. Senaste tiden har mycket kretsat kring ytterligare godkännanden från FDA i staterna.
Bolaget omsätter ca 800miljoner per år, tjänar pengar, är inte tungt skuldsatt och har stabila ägare.
Aktien är volatil och har varit märkbart blankad i perioder. Senaste månaden har aktien tappat typ 20% så under oktober är det dags för en uppstuds så att jag kommer upp över nollan igen. Ska bli spännande med kvartalsrapporten under månaden och se om tillväxten håller i sig. Fortsätter den organiska tillväxten att öka?
Räknar med att alla på detta forum är goda samhällsmedborgare som sedan länge anmält sig till donationsregistret, men ni kan ju tipsa era anhöriga, vänner och arbetskamrater om:
Donationsregristret (organ):
https://www.socialstyrelsen.se/donationsregistret/
Tobiasregistret (stamceller):
Blodgivare (även för blåblodiga):
https://geblod.nu/bli-blodgivare/
Man har ringa nytta av sina organ efter att man gått vidare till de sälla jaktmarkerna, ge dom till någon som behöver dom istället. Dessutom besparar ni anhöriga att behöva ta beslutet, om olyckan skulle drabba dig.
jan: Foamit
feb: Paradox
mars: Paradox
april: Spiltan Invest
maj: Safe at Sea
juni: Safe at Sea
Juli: Train Alliance
aug: Train Alliance
sept: Image Systems
okt: Xvivo Perfusion
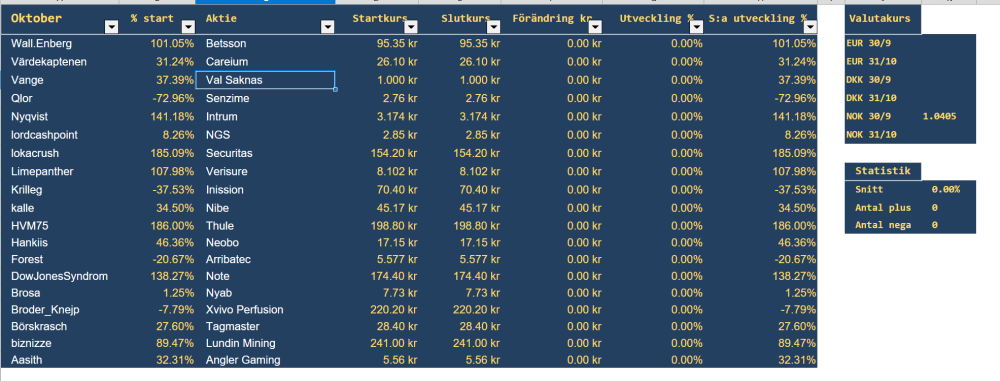
Värdet på Knatteligan-portföljen 30/9: 44876:-
Mycket annat i september.. inte lyckats följa börsen mycket alls. Gofore blev ju inte så bra tyvärr. Lite pyspunka i frånvaron av positiva nyheter tänker jag. Behåller fortfarande mina aktier. Skulle kunna välja det igen pga rapport men får väl inte ta samma val tre gånger. Väldigt tråkigt också :)
Vill rapportspeka så det händer något iallafall. Securitas senaste rapport togs inte emot så väl pga oklara mål framåt. Mer omsättningsfokus och mindre marginalhöjning om jag minns rätt. Förväntad vinst för 2026/närtid är runt 13 kr vpa vilket ger en hel del mos med rimligt PE runt 16. Om det blir same same den kommande rapporten bör det ju vara känt och inte påverka kursen kan man tycka. Tänker att det därför kan finnas lite uppsida om det blir något sorts sentimentskifte. Securitas för oktober!
September avklarat även om det fortfarande känns som augusti här i Sydsverige där jag huserar, mycktet härligt!
Valet av New Wave gav ett klent utfall med 1,67 % och det blir man ingen vinnare på. Ett tag såg det mörkare ut med sedan kom Torsten till undsättning och räddade det hela. Skulle egentligen kunnat ligga kvar här i oktober men å andra sidan kommer förmodligen inte den stora uppvärderingen förrän inne i nästa år.
Grymt svårt att välja aktie faktiskt. I verkligheten har jag sålt lite AOJ, SHB, Hacksaw och köpt Prevas, ITAB och nästan mot bättre vetande Logistri eftersom jag redan har så det räcker. Men men, vid kurs 14 kr ish blev frestelsen för stor. Alla köp och sälj är nästan marginalaffärer utom SHB som jag nu hyvlat ordentligt. Uppdaterat innehav på min profil.
Velar mellan Prevas och Thule som val för oktober. Thule, där lyssnade jag på precallet och hörde hur nya segmenten tagit marknadsandelar, eller i vart fall växt bra, och i övrigt stabilt - i väntan på vändning - samtidigt som kursen tog ett skutt i dag inför kvartalsskiftet. Här tror jag på en helt OK rapport och lite positivare tongångar från analytikerna kring nya segment osv och att aktien är i 210 - 215. Får vi sedan lite lättnader på räntepressen och allt annat så är aktien i 220 - 230 i slutet av oktober. Helt okej.
Hade det inte varit för insysynssäljet i Prevas av Johan Strid (köpte förmodligen hans aktier för det var samma dag han sålde som jag köpte) hade jag säkert valt den för den känndes billig redan innan. Billigt kan bli billiager osv men tittar man tillbaka till Q2 rapporten signalerar man att helårsprognoserna skulle stämma om jag minns rätt och det har varit rätt många PM om ny affärer osv. Men varför skulle Johan Strid sälja? Om han tror kursen går upp kunde han väntat och köpt finare segelbåt senare. Det skaver.
Lite fegt men landar nog ändå i ett konsumentbolag för oktober också och väljer Thule!
Lycka till alla knattar och stort grattis till en hel del fina utfall i september!
Oktober = Thule
Mitt val för september var Elicera Pharmaceuticals, men kursen har varit oförändrad trots en del goda nyheter.
Nu återfaller jag i en favorit som haft en förfärligt dålig kursutveckling i år, dvs Senzime. Igår meddelade de att två huvudägare i form av Segulah och Crafoordska stiftelsen erbjuder fördelaktiga lån. Därmed ska behovet av ny finansiering vara undanröjt tills man når break-even, vilket bedöms ske under Q4.
De har lanserat instrumentet TetraGraph som tillsammans med engångsprober på huden mäter elektrisk aktivitet (EMG) och används för övervakning av muskelavslappnande medel i samband med operationer. Man räknar med att sådana medel används vid 75 miljoner operationer årligen. Då är det viktigt att på ett objektivt sätt kunna bedöma när effekten av det muskelavslappnande har släppt och patienten kan väckas utan risk för komplikationer och ökade vårdkostnader. Man har avtal med ett flertal större aktörer som t ex Philips, vilket öppnar fler möjligheter att komma in i operationssalar.
Under senare år har rekommendationer från läkarorganisationer i USA, Europa och Japan uppdaterats och de föreskriver nu instrumentell övervakning, företrädesvis med EMG-teknik, snarare än manuell bedömning. Så även för barn. Senzime är ledande inom denna omställning, men det tar förstås tid att åstadkomma förnyelse och bli etablerad på en marknad värd ca 20 miljarder kronor. Affärsmodellen bygger på att sälja instrument som genererar försäljning av engångsprober, dvs nyttjandegraden av instrumenten är mycket viktig för lönsamheten. Under senare år har man skrivit avtal med stora sjukhuskedjor i USA och ”teoretiskt” kan ett installerat instrument generera förbrukning av minst två engångsprober per dygn som alltså säljer sig själva och ger högre lönsamhet än instrumentförsäljningen. Senzime har sedan länge Fukuda Denshi som partner i Japan och försäljningen i Europa börjar ta fart genom eget bolag i Tyskland, men ännu är den amerikanska marknaden viktigast och därmed finns ett USD-beroende och en fördel nu. Q3-rapport 29 oktober.
Mitt val för oktober: Senzime
En utmärkt Q3-rapport! Allt verkar gå i rätt riktning. Det framkom också att både TIN och Lannebo fonder sålt av fyra miljoner aktier under kvartalet så säljtrycket lär vara över.
NNH gick inte som väntat. VDn säljer som vanligt och aktien rusar vidare vid rapporterna. För oktober väljer jag Tagmaster. Företaget verkar gå som tåget och gjort fin turnaround. Man tjänar nästan en krona per aktie och kvartal trots kraftiga amorteringar. Väljer syna rapporten. Aktien rekylerat krafigt ned senaste månadenså hoppas på bra entry nu
Hej,
Kort om september först. Angler stängde månaden på 5,56 kr, exakt samma kurs som vid starten. Knappt godkänt, men med index på -1,87 % under samma period. värderingen är fortsatt urlåg, men marknaden Verkar vilja se fler kvartal, och framför allt bättre kassakonvertering, innan multipeln får lyfta. Angler får ligga kvar inför novemberrapporten.
Inför oktober har jag funderat en hel del på Exsitec. Q2 blev en tydlig vändning: organisk tillväxt på 8 % efter bara 1 % i Q1, justerad EBITA upp 12 % till 50 Mkr och återkommande mjukvaruintäkter som växte 19 %. Det ligger helt i linje med min tes om en vändning för IT-konsulterna, och förvärvet av Amesto Solutions, bolagets största hittills, stärker positionen i Norge rejält. Men Q3 är säsongsmässigt ett svagare kvartal för Exsitec, eftersom semestermånaderna ger färre debiterbara timmar i konsultverksamheten. Till det kommer integrationen och omstruktureringen i Norge, som kostade 13 Mkr i engångsposter i Q2, en nettoskuld som stigit till knappt 400 Mkr och ett Danmark som inte levererade marginalmässigt. Jag tror på bolaget, men för en enskild månad vill jag ha en renare trigger.
Mitt val för oktober blir därför återigen Careium.
Triggern är rapporten den 22 oktober, och Q2 gav redan en tydlig fingervisning. Omsättningen ökade 24,3 % till 251,3 Mkr, motsvarande 25,6 % organiskt justerat för valuta, med tillväxt i samtliga marknader. EBIT steg 51 % till 15,1 Mkr och marginalen till 6,0 % (4,9). Produktförsäljningen växte 33,5 %, framför allt driven av skiftet från analogt till digitalt i UK. Tjänsteförsäljningen, som är kärnan i caset, ökade 21 %. Antalet anslutningar är nu uppe i 343 600.
Det intressanta är vad som händer med marginalen i H2. Onboardingen av det stora norska kontraktet, som pressat marginalerna under första halvåret, är nu klar och den tekniska integrationen slutförd. Justerat för ett installationsprojekt i UK om 5,5 Mkr med låg marginal var bruttomarginalen i nivå med fjolåret. ABG räknar med att Careium kan nå en EBIT-marginal på runt 9 % under andra halvåret, alltså en rejäl förbättring från Q2:s 6,0 %. Levererar man i närheten av det i Q3 tror jag aktien kan få en ordentlig skjuts.
Därtill kom en positiv nyhet i samband med Q2. Hybridlånet på 64 Mkr till tidigare ägaren Doro löses genom att Careium betalar 35 Mkr, medan resterande 29 Mkr skrivs av. Det motsvarar cirka 1,2 kr per aktie, närmare 5 % av dagens kurs, som i praktiken tillfaller aktieägarna. Framför allt försvinner den begränsning som lånet innebar för utdelningar. Med en ny VD på plats sedan juni och ett fyraårigt ramavtal med Adda Inköpscentral i ryggen ser jag bolaget gå in i en betydligt mer offensiv period.
Aktien har backat under september och står nu på 26,10 kr, vilket ger ett börsvärde runt 635 Mkr. ABG hade bolaget på cirka 12x EV/EBITA för i år och 9x nästa år när aktien stod kring 28 kr, så efter nedgången är det ännu lite billigare. Inte lika urbilligt som Angler, men för ett bolag med fleråriga avtal med stor andel återkommande intäkter tycker jag det är attraktivt, särskilt om de kan fortsätta leverera tillväxt.
Det finns också risker. Jämförelsekvartalet är tuffare i Q3, med +5,9 % tillväxt i Q3'25 mot -11,9 % i Q2'25. Det fria kassaflödet för H1 är fortfarande negativt på -9 Mkr, så där vill man se en förbättring.
Careium för oktober, lycka till allihop och en tydlig marginalhävstång tycker jag det är attraktivt.
”5.50x SED Energy Holdings shares for each existing Ventura Offshore share.” Så enkelt slogs mitt val för september sönder. SED köpte alltså en nästan lika stor konkurrent och betalning sker helt med egna aktier. Det blir med andra ord en sammanslagning som ser bra ut. Utdelningarna kommer fortsätta vara höga, synergier sparar pengar, sammanslagna backloggen är gigantisk. Enda problemet är ju att SED är köparen och inte säljaren och kursen tappar därför initialt.
För oktober väljer jag att fånga en fallande kniv istället, vad kan möjligen gå fel? Jag satsar på det norska Arribatec, ett IT bolag med över 1 700 kunder i 25–30 länder.
På fem år har börskursen sjunkit med över 96% och på tio år med över 99%. Hur är då detta möjligt med tanke på att det ser lönsamt och bra ut? Jo, 2020 bestämde man sig för att världsherravälde var en bra strategi och man började köpa konkurrenter hej vilt. Integrationen gick dåligt, stora förluster följde och lösningen blev byte av ledning, stor emmision, avyttring av flera dotterbolag och affärsområden.
Det kvarvarande Arribatec kapade sedan kostnaderna med över 50 MNOK och fokuserar stenhårt på kärnaffären inom ERP och molndrift. Strategin är som för många andra att flytta ut kunderna på nätet och fakturera fasta månadsavgifter. Bolaget mår operationellt bättre än någonsin och har levererat sex raka kvartal med svarta siffror och nått en justerad EBITA-marginal på 10,9 %, så bevisligen fungerar kostnadskontrollen. Marknaden tror ändå inte riktigt på bygget och värderingen fortsätter utför.
Marknaden prissätter för närvarande Arribatec till PS 0,6 vilket är betydligt under det historiska snittet för IT-sektorn i Norge så en vacker dag sker nog en rejäl uppvärdering.
Festligt bolag med viss svajighet. Timing kan nog vara avgörande, lycka till!
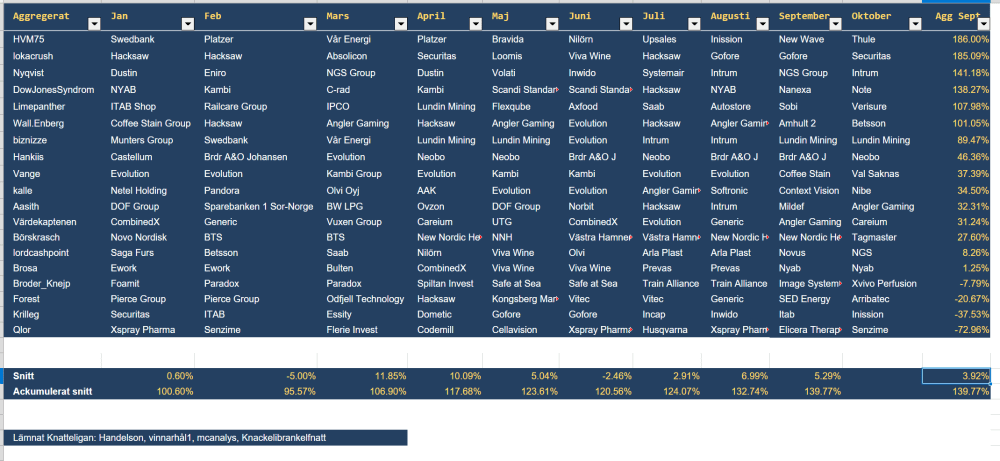
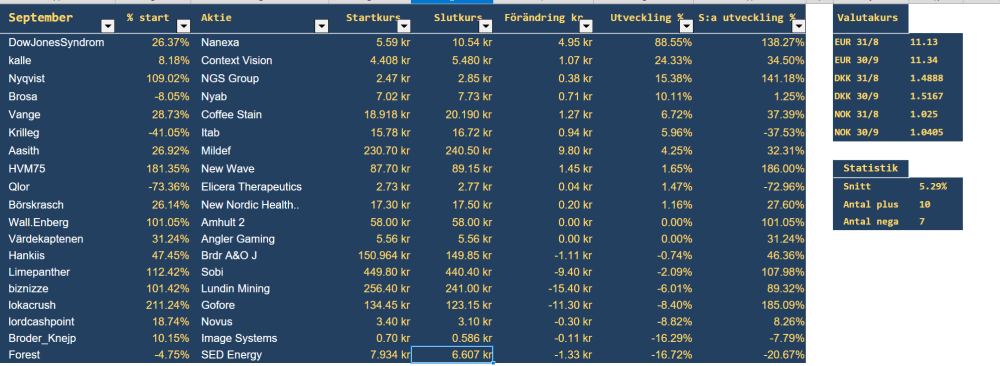
Resultatet för Augusti (utan eventuella fel och utdelningar) blev:
Nanexa, 88% vald av DowJonesSyndrom
Context Vision, 24% vald av kalle
NGS Group, 15% vald av Nyqvist
Grattis till er!
I snitt 5.29% och fler på plus eller 0 än minus.
NGS Group blev ett okej val för september. Sugen på Arla Plast, men känner för att gambla lite mer. Vill ju nå toppen i slutet av året.
Kör augustivalet Intrum igen. Av samma anledning denna gång. Hoppas på lite studs och en okej rapport under månaden. Köper för 3, 174 kronor stycket. Lycka till i oktober alla knattar!
ITAB som såg så bra ut. Bra framträdande av VD på DNB Carnegies Micro Cap Day, Crimpen gjorde samma val, upp 15%-ish procent redan först veckan i månaden.
Men efter det bara utför (om än på plus)... Aktien jobbar dock starkt idag på att ge mig lite avkastning i ryggen inför oktober. Det tackar vi för.
För oktober tänker jag mig en kontraktstillverkare vars aktie redan gått bra i år men stått och stampat sista tiden, Inission.
Man har vänt Inission Power till positiva siffror och rejäl organisk omsättningstillväxt (lätta comps). EMS fortsätter också att tuffa på. Bolaget är dessutom optimistiska om ett nytt förvärv i år.
Som bolaget guidar just nu ser de ut att hamna i övre delen av sin helårsguidning eller till och med slå den. Men än ville VD inte höja guidningen pga "prudence". Kanske kommer det inför Q3?
Mitt val för oktober blir i alla fall Inission.
Det är höst och rusk framöver - då faller valet naturligt på Nibe. Själv bytte jag till Thermia förra vintern (obs. detta är ingen rekommendation, gör alltid din egen analys inför eventuellt värmepumpsbyte). Besparingen i elkonsumption blev faktiskt så stor som säljaren sa… så den dag Nibe kan börja köpa igen borde Thermia stå högst upp på önskelistan.
Hur som helst, Nibe är inte särskilt billigt, mycket skulder och ingen personlig favorit. Men:
Det säljs mer värmepumpar igen nu, +10% första halvåret i EU. När elpriserna drar iväg så lönar det sig att installera eller byta upp sig. Jag tror fondförvaltare kommer se logiken och känna att Nibe får de inte sparken för att öka eller köpa in sig i.
Om vi lyckas få en ny regering denna månad kan jag se Nibe som en oväntad vinnare. För om rödgröna stoppar så vi inte kan bygga mer kapacitet i närtid så måste elpriset upp, och därmed trycket på minskad elkonsumption.
Nibe har kvar sin gloria som kvalitetsbolag, även om den sitter snett. Det finns fortfarande mycket att tycka om här och när den nya generationen får ta över här tror jag festerna i Markaryd kommer bli legendariska!
Du måste logga in eller registrera dig för att svara på tråden.