Annons
Knattar,
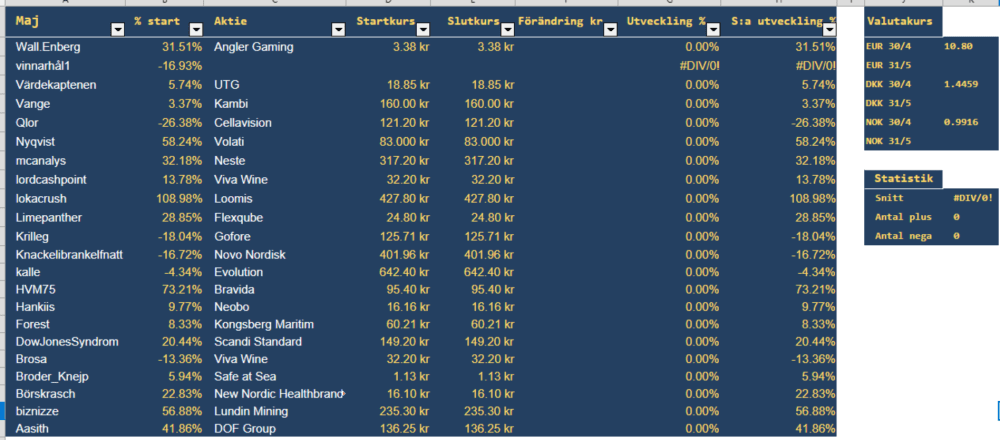
det är dax att gnugga geniknölarna igen - nu inför Månadsvalet Maj.
Eventuella utdelningar under April tas tacksamt också emot i tråden.
Senast söndag kväll.
God Morgon alla Knattar
Detta blir ett månadsval i absolut tidsnöd och ett skott från höften så att säga..
Valet står mellan Nelly på temat "kan inte bli mycket värre" och Kambi på temat "allt pekar uppåt men..."
Mitt val för maj månad: Kambi Group
Jag har ägt Kambi i omgångar genom åren och känner bitter eftersmak efter dessa rundor. Men i Knatteligan är det ju ganska riskfritt ändå.
Men fotbolls VM runt hörnet borde inte detta val misslyckas även om aktien stigit drygt 20% senaste veckan.
Bolaget har flertalet nya avtal och verkar ha ett mycket positivt momentum i verksamheten. Tekniskt har aktien med kraft passerat över 200 dagars medel och eftersom jag gick Kavastu kursen för många år sedan vet jag att då är det dags att köpa.
Äger inte aktien men funderar på att köpa om det kommer en pytteliten dipp
Platzer skulle till 75 kr och där var den också på rapportdagen men sedan (återigen) sin vana trogen föll den tillbaka. Platzer är underliggande riktigt stark och gör mycket rätt men det är motvind med precis allt annat. Flöden, ränta, fastigheter är ute, kontorsdöd och när inte det räcker börjar bea prata om demografiska utmaningar för fastigheter. Det har väl varit demografiska utmaningar med fastigheter sedan 1950 i alla byhålor i Sverige men samtidigt tillväxt i starka regioner? Nu tror jag på Göteborg och Volovo Cars osv så Platzer borde bli bra tids nog. Funderar på att börja svingtrada med en del av innehavet med uppställ på rapport för att sedan pysa ned. Slutade med plus med nöd och näppe under månaden men men det kunde gått betydligt värre. Lite lockande att ligga kvar men något annat skall väl in som omväxling.
I verkliga väskan är största förändringen att jag sålt allt i Vår Energi från 44 kr upp till 49 kr och fick en fin ingång i Volvo AB på 290 kr. I övrigt ökat i Inwido på 138 kr och Arla Plast ger jag mig inte i och det blev påfyllning på 44 kr. Skall uppdatera hela väskan i morgon som finns under min profil.
Hade nästan bestämmt mig för Arla Plast för maj och tror absolut det är bra ingångnivåer men för att få lite mer rörelse kanske man skall välja en aktie som rapporterar under månaden. Kan gå åt båda hållen iofs men rädda pojkar får inte kyssa vackra flickor och mina aktier är nog ända så tråkiga att det räcker för många.
Kandiaterna i väskan blir då framförallt Bravida, Prevas, Proact, Inission och Catella.
Svårt läge måste jag säga och jokern är nog Catella. Med nedskruvade förväntningar och slaktkvartal i ryggen tror jag det är dags för nya, nåja, VD att visa bättre siffror. Återköper egna obligationer och utdelning i maj. Senaste rapporten andades "bättre transaktionsmarknad 2026" men det är fastigheter och det är motvind.
Proact lockar också efter att redan publicerat en omvänd vinstvarning men utan att man blev så mycket klokare. Är det besparingarna som slår igenom mest och det är uthålligt är det mumsfillibabba och då kommer aktien att dra. Men vet vi det efter Q1 rapporten?
Bravida borde absolut kunna studsa tillbaka till nivåerna efter Q1 rapporten och det är 13 - 14 % potential om aktien sen håller sig där vill säga. Utdelningen gick precis och utbetalas 6 maj så kanske kan man få hjälp av återinvesterad utdelning också. Både AOJ och Instalco har släppt rapporter med bra mottagande så med stor vånda och tvekan får Bravida bli valet för maj.
Maj = Bravida
Jahapp Securitas blev ju ingen hit, men jag äger fortsatt. Synd att man inte valde Hacksaw som har seglat upp som ett av mina största innehav efter månadens uppgång. Men nu får vd gå. Utan att ha läst på bakgrunden undrar jag varför och hur aktien påverkas kommande veckorna.
Annars spänd på hellofresh som ska rapportera på onsdag. Kan inte välja det pga ej nordiskt och vet inte heller om jag skulle våga.
Hursomhelst är det alltid kul med en rapportspek, funderar på Loomis eller odfjell. Loomis känns mer safe och Odfjell lite wild and crazy.
Om jag förstår rätt verkar det som att Loomis har utdelning + extrautdelning I maj. Alltid trevligt med en extra krockkudde om rapporten skulle vara kass.
Loomis för maj!
Hej knattar,
Jag fortsätter med Lundin Mining för maj. Jag känner mig väl lite tråkig som ofta återkommer till samma aktier men jag väljer de som finns mest av i min egen portfölj.
Företaget är väl omskrivet och en längre motivering fanns i mitt aprilval.
Stor allmän misstro mot börsen finns både mot underskattade kostnader från det höga oljepriset men främst från den oerhörda AI-bubblan. Om AI ska byggas ut i den takt som avses så lär kopparpriset gå fantastiskt.
Spännande tider med mycket likviditet i portföljen även fortsättningsvis.
Vänligen
Där va uppgångs trenden bruten.
Efter 3 plus månader i ligan blev det 6% ner för Neobo i April.
Rapporten kom in hyggligt och aktien steg på rapportdagen denna gången också (4e i rad) men inflations oron överlag ligger som en våt filt över fastighetsmarknaden...
Substansvärde 48kr, aktiekurs 16kr... Räknar med mer återköp framöver.
Har inte mycket att glädjas åt i rapport väg. Flera av mina kärninnehav har backat. Dock kom mitt störta innehav, Brdr A & O Johanssen in fint i Torsdags och aktien steg 6% i Fredags då danskarna höll öppet. Kanske kan hoppas på lite PEAD, Post Earnings Announcement Drift och lite rek. höjningar kommande vecka.
Maj är en trevlig månad när majoriteten av utdelningarna trillar in. Jag återinvesterar allt i portföljen.
Jag ligger kvar i Neobo en månad till. Har svårt att se att riksbanken höjer räntan nu i maj och hoppas på lite glädje i fastighetsmarknaden.
Jäkla tur att det kom lite klämdagar emellan så man fick tid att klura lite för Lorden har haft det kämpigt med sena nätter pga hockey och socialt umgänge.
Nilörn. Gick inte enligt plan. Vad ska man då välja? Arla Plast som ska studsa upp efter att de veka händerna sålt av i samband med rapporten? Å andra sidan köpte Antikapitalisten. Nej tack.
Lammhults, återigen nere under 24 kr sedan marknaden upptäckte att det där med möbler inte lockar. Är det sparkpaketets effekt som ifrågasätts är det katastrof, är det bara att möbler säljs för stunden är det lite struntsamma.
Nä låt oss återgår till aktiemarknadens naturlag framför alla andra. Stiger vinsten så ska kursen följa med. Iaf på sikt.
Här har vi Viva Wine group. Mer än var fjärde flaska vin som säljs från Bolaget kommer från dom. GALEN MOAT. Finland så är dom två på Alko. I Norge 4:a.
Det här ensamt torde göra aktien intressant. Sen finns en liten B2C del där dom säljer till privatpersoner via vinklubbar som de äger. Stora i centraleuropa och det är en briljant Ehandels produkt med få returer skrymmande gods och ömtåligt. Men det verkar gå trögt ändå.
Nå kursen var runt 45 -30 kr 2023. VPA 1,19 kr.
Idag runt 32 kr, vpa 2025 2,32 kr.
De gjorde ett stort förvärv under 2025 som drog upp skuldsättningen men nu är den tillbaka på otäcka men ändå ok 2,6 gånger EBITA.
Lite tråkigt är att de köpt nån form av läskeblaskbolag för att folk dricker mindre än tidigare. Det känns som lite desperat. Å andra sidan så kostade det 33 mkr så det var inget jätteköp.
VIVA för maj.
Tänkte hitta en "opolitisk länk" men den här är ändå nog så tydlig så tar den.
https://timbro.se/smedjan/systembolagssamhallet/
Du kommer inte in på Bolagets hyllor för att du är bäst. Utan för att du har extremt goda kontakter. En position som kan ses som ett hot men det är bättre för Viva Wine att de har den än att de ska slåss med tusental andra importörer som knackar på och blir avvisade. VW position har dessutom stärkts senaste åren och blivit än bättre.
Ovzon levererade en rapport utan överraskningar men sen var det någon som viskade "nyemission" - å så sjönk aktien därefter. Men fortsatt spännande att följa i alla fall.
För Maj kommer jag tillbaka till ett tidigare val, DOF Group.
INTRO
Verksamheten består i att äga och förvalta undervattens- och försörjningsfartyg verksamma i ett flertal globala regioner. Utöver huvudverksamheten erbjuds även olika tjänster till olje- och gasindustrin samt offshore marknaden, inkluderat konstruktion och installation, projektledning samt transport. Bolaget bildades 1981 och gick tidigare under namnet Offshore AS. De gick i konkurs 2020 med rekonstruktion som följd. Detta lägger viss sordin på värderingen.
Tillväxt
Företagets guidning för helåret ligger på 830–880 EBITDA MUSD, vilket innebär ca +10% mot 2025 års utfall på 781 MUSD .
Två nya toppmoderna AHTS-fartyg (Aurora Sandefjord & Aurora Saltfjord) levereras april–juli 2026 (ett äldre fartyg säljs också).
Rekordhög orderbok på 5,1 Mdr USD. Orderboken täcker inte bara 2026 utan ger stark visibilitet även för 2027 och bortom.
Kunder
Olja & gas (kärnan): globala oljebolag och statliga NOC:er. DOF utför IMR (inspektion, underhåll, reparation), installerar rörledningar, riser och kablar på djupt vatten världen över.
Havsbaserad vind: DOF lägger kablar för vindparker (IAC, HVAC, HVDC), installerar förankringssystem för flytande vind och utför service. De är ledande partner på Hywind Tampen — världens största flytande vindpark.
Elnätsoperatörer (ny kundgrupp): nyligen kontrakt med Statnett för byte av 170kV-kraftkablar i Ofotfjorden.
Värdering
P/E ~8x och EV/EBITDA ~6,3x
Vinstmarginalen har varit över 20% de senaste 6 kvartalen.
Rapport: 22a maj
Tajmingen i Dometic blev ju helt ok (synd jag inte gick in med riktiga pengar också) även om det inte gick lika bra som för de som valde Hacksaw.
Har haft väldigt svårt att välja bolag denna gång. Tycker det är mycket högt och lågt bland bolagen och det är svårt att veta när det ska ramla ut ett skelett ur garderoben. Men samtidigt finns det ju en del bolag som ser riktigt billiga ut.
Denna gång har jag dock valt att rygga KAP och valt Gofore. De fick en nedåtsmäll på rapporten men jag tycker inte det ser riktigt så illa ut framöver som nedgången antyder. Nu har de visserligen återhämtat sig något från de absoluta botten men jag hoppas på fortsatt uppgång under maj. Q2 har lättare komps så kanske börsen kan titta framåt så långt att aktien blir uppvärderad inför den redan nu. I vilket fall känns den möjliga nedsidan relativt rimlig - och det får räcka för mig denna gång.
Mitt val för maj är Gofore.
Det blir maritimt val i maj. Safe at Sea eller Viking Supply Ships. Återkommer med beslut efter några timmar vedhuggning.
Spiltan levererade några procent under april, tycker dock att de gott förtjänar att ligga norr om tvåhundrakronorsstrecket. Men nu kastar vi loss och ger oss ut till havs. Funderade länge på Viking Supply Ships som går in i ett Q2 (som vanligtvis innebär ökad aktivitet på riggarna) med urstarka spot-rater på Nordsjön. Tonnage har försvunnit till andra delar av världen och aktiviteten i Nordsjön lär öka framöver. Dessutom så sitter bolaget på fartyg som kan utföra kvalificerade isbrytningsuppdrag. Isbrytningskapacitet är en kritisk förmåga som det råder brist på (typ bara Ryssland som har en kompetent flotta till detta). Skulle inte förvåna om likande affärer som gjordes med Kanada för några år sedan kan ske igen. Storägarens Kistefors ägande tycker jag dock inte är klockrent (kolla in de senaste två affärerna för inköp av begagnade AHTS-fartyg för mer info).
VSS till trots så landar jag ändå i att Safe at Sea har mer potential under månaden. Den lilla räddningsbåtstillverkaren (tänk upphottade jet-skis för sjöräddning och försvar) redovisade ännu ett vinstkvartal i Q1 och bolaget har både historiken, produkten och välrenommerade kunder. Jag saknar dock en ihållande tillväxt. Bolagets litenhet kan vara ett skäl till att man helt enkelt inte har kapaciteten varken personellt eller tillverkningsmässigt att landa rejäla volymbeställningar. Jag lever ändock på hoppet om att jag har fel i detta. I rapporten upprepade bolaget att man förväntar sig att "erhålla ytterligare, mer betydande tilläggsorder inom de närmaste månaderna" till en icke namngiven Natomedlem. Om (eller när) detta sker så vill jag inte vara utanför detta pappret. Jag hoppas således att bolaget landar denna märkesorder redan under nuvarande månad. Det skulle smaka fågel det.
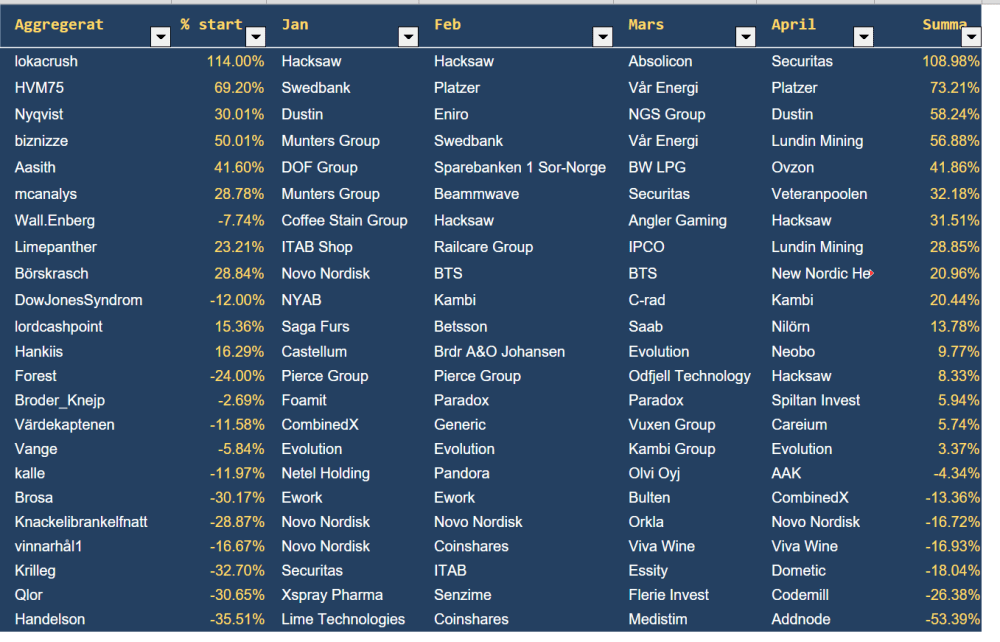
jan: Foamit
feb: Paradox
mars: Paradox
april: Spiltan Invest
maj: Safe at Sea
Värdet på Knatteligan-portföljen 3/5: 20460:-
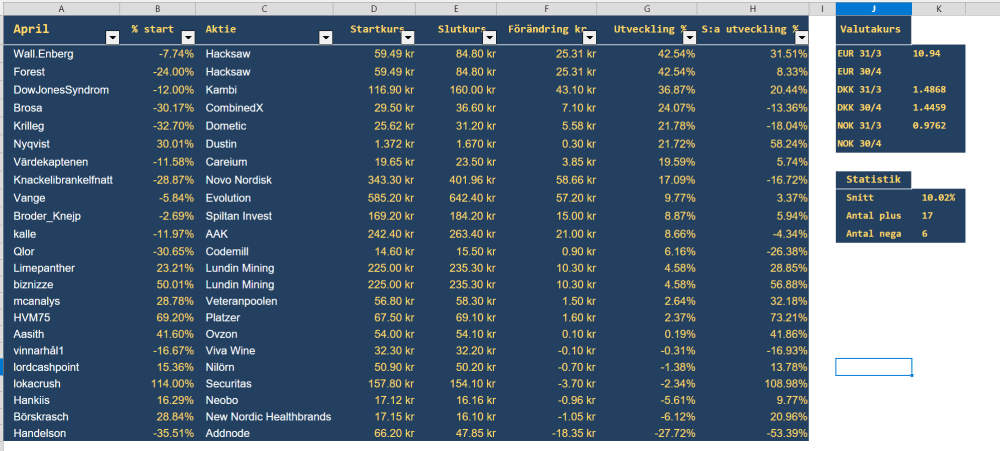
Lundin Mining lyfte under första halvan av april månad, men sjönk ihop som en dålig sufflé mot slutet. + 4,58 % blev resultatet. Succé-siffror om man är en folkpartist, men högst mediokert när man tävlar mot stjärnanalytiker i knatteligan.
Jaha vad ska man välja i maj då? Billiga Terranor som badar i nya ordrar? Yubico som gått ihop med OpenAI? Nä jag chansar med Flexqube.
FlexQube erbjuder lösningar för vagnbaserad materialhantering med hjälp av ett patenterat modulärt koncept. FlexQube utvecklar och designar kundanpassade lösningar för både robotiserad och mekanisk vagnlogistik. Genom det egenutvecklade och unika automationskonceptet kan FlexQube erbjuda robusta och självkörande robotvagnar. FlexQube har mer än 1200 kunder i 40 länder med primära marknader i Nordamerika och Europa.
Imponerande rapport och turnarounden kan vara ett faktum. Bolaget rapporterade sitt starkaste kvartal någonsin i Q1 2026, där orderingången ökade med 640 % jämfört med föregående år.
Ett av världens största e-handels- och logistikföretag med bas i USA har lagt en order värd cirka 9 MSEK avseende artiklar med lång ledtid som ingår i produkter från FlexQubes Navigator AMR-system. Ordern är kopplad till ett nytt kundprojekt där FlexQubes Navigator AMR-system utvärderas för en potentiellt större tillämpning inom kundens verksamhet.
FlexQube har sedan tidigare erhållit mindre ordrar avseende produkter till den initiala pilotfasen i projektet, vilken planeras att genomföras under sommaren 2026. Den nu erhållna ordern har lagts för att säkerställa tillgång till kritiska komponenter inför en möjlig utökad pilotfas senare under året. Den möjliga utökade pilotfasen motsvarar ett potentiellt ordervärde för FlexQube om cirka 50 MSEK under hösten 2026.
En sådan utökad pilotfas är dock beroende av bland annat utfallet av den initiala pilotfasen och kundens efterföljande kommersiella beslut. FlexQube ser även en betydande potential kopplad till fortsatta leveranser inom ramen för samma kundprojekt under de kommande tre åren.
VD, Anders Fogelberg kommenterar: “Detta är ett viktigt steg i ett nytt, potentiellt mycket stort AMR-projekt. Den order vi nu erhållit säkerställer komponenter med lång ledtid inför en planerad utökad pilot senare under året. Projektet visar på den skalbarhet och kommersiella potential som finns i FlexQubes Navigator AMR-plattform.”
Ett spännande maj väntar och med Flexqube tar LimePanther ett steg ut på risk-skalan. Speciellt med tanke på att aktien redan gått väldigt starkt med 140 % upp i år.
Codemill var mitt val under april och rapporten bekräftade att de är fortsatt framgångsrika med att öka andelen repetitiva intäkter. Kursen steg lite, men omsättningen i aktien är nästan obefintlig och vissa dagar saknas helt säljare. Likväl så är jag parkerad i botten och allra sist nu när Handelson tyvärr kastat in handduken.
För maj väljer jag Cellavision som är en gammal favorit. Kursen har tagit oförtjänt mycket stryk efter rapportbesvikelse. Kursen har varit i dalande de senaste fem åren, men nu har fallet accelererat med -23% i år.
Cellavision är sedan länge världsledande på digital blodanalys. Inom hälsovård krävs mikroskopering av ca 15-20% av alla blodprov för en bättre diagnos. Det är ännu bara 30% av dessa prover som studeras med digital teknik. Cellavision har dyrare utrustning för avancerade lab, men även enklare för mindre. Detta paras med mjukvara och funktioner som ger en bättre bedömning liksom kvalitetssäkring. Penetrationen av marknaden går långsamt, men den fortsatta potentialen är stor. För 10-20 år sedan spekulerades det ofta kring uppköp, men det har lugnat sig. Med fallande aktiekurs ökar dock risken för det. Grundaren och storägaren Christer Fåhreus har gjort insynsköp efter kursfallet och det lär nog komma fler. Vid stämman valdes tidigare vd:n Zlatko Rihter in i styrelsen för att bli ordförande och det tycker jag låter alldeles utmärkt för kontinuiteten och marknadsfokus i bolaget. Gissar att han kommer inleda med aktieköp inom kort.
CellaVision fick i slutet av förra året godkännanden inom EU för en ny applikation inom benmärgsanalys och man siktar på samma i USA, vilket tydligt visar på fortsatt utveckling och tillväxt.
Afv skrev en grundlig och bra analys (27/4) och gav köpråd. Jag håller med och tror att det kommer en korrektion inom kort.
Val för maj: Cellavision
Vilken start på våren! April blev en riktig pangmånad och jag är mer än nöjd med att Careium levererade en avkastning på 19,6% trots att andras val levererat än bättre än så.
Det som hände i april var precis det jag hoppats på, marknaden fick äntligen det kvitto den väntat på. Adda-upphandlingen (Digital trygghet 2025) blev klar och Careium är, helt enligt förväntan, en av huvudaktörerna. Det här plockar bort ett stort osäkerhetsmoment. Nu kan bolaget på riktigt trycka på gasen med den nya tekniken och de tjänstepaket som ledningen kommunicerat kring under en längre tid. Att få in nästa generations välfärdsteknik i ett skarpt avtal borde ge en bra skjuts även framåt. Jag tycker de ser bra ut framåt också.
Men nu är det maj och dags att rotera. Även om Careium fortsatt har potential vill jag haka på ett annat momentum den här månaden.
Mitt val för maj landar på Unlimited Travel Group. Här ser jag ett läge där marknaden ännu inte fullt ut har prisat in den operativa medvinden bolaget befinner sig i.
UTG har nyligen genomfört strategiska förvärv, men det mest intressanta ligger i hur bolaget kommunicerar i samband med dessa. I det senaste pressmeddelandet smyger man i praktiken ut det jag tolkar som närmast en omvänd vinstvarning. Bolaget skriver:
”Efter en stark inledning på 2026, där årets första månader både omsättnings- och resultatmässigt överträffar föregående år, känner vi oss trygga att stärka koncernens position inom expeditionskryssningar genom ett mer komplett erbjudande, tydliga operativa synergier och minskade säsongsvariationer inom segmentet.”
Att UTG så pass tydligt bekräftar att man överträffar föregående år redan under årets första månader är en stark signal. Genom att stärka positionen inom expeditionskryssningar bygger bolaget inte bara ett mer attraktivt erbjudande, utan jämnar även till viss del ut kassaflöden över året.
Vi börjar nu se att de operativa synergierna får genomslag och med en stark start på året, ser jag en mycket intressant risk/reward för maj. Särskilt efter den senaste veckans nedgång. Värderingen har ännu inte hunnit ikapp den förbättrade utvecklingen, och jag tror att det finns goda chanser att investerarna börjar omvärdera bolaget inom kort.
Nu kör vi, hoppas maj levererar lika bra som april! Lycka till allihop!
För maj månad väljer jag Viva Wine.
Det är en nordisk vinkoncern som säljer via e-handel, Systembolaget och till restauranger och butiker. De gjorde förra året ett omfattande förvärv när de köpte Delta Wines i Nederländerna. De innebär en riskspridning när de nu blir B2B-handlare mot ett stort antal butiker där nere.
Företaget leds och domineras av sina grundare, ett utmärkt exempel på det som kallas pilotskolan. Den största ägaren är VD Emil Sallnäs som drämde till med ett insiderköp på hela 7,7 mkr så sent som i februari. Bolaget handlades tidigare på First North men bytte i december till Nasdaq Stockholms huvudlista, vilket öppnar upp för institutionellt ägande på ett helt annat sätt.
Tittar man analytikerkonsensus handlas Viva Wine till P/E 12,2 på estimaten för 2026 och hoppar man fram till 2028 är det låga P/E 9,1.
Sammantaget tycker jag att det ser ut att vara en välskött, lågt värderat bolag där det finns en rad tecken som tyder på positiva triggers i närtid.
Jag har lagt på utdelningen på April månad. Men den var så liten att den inte påverkar utfallet, så du ser det först i nästa rapport.
Det blir Evolution för min del i Maj pga:
Alla spekulationer. Tänk om det kommer ett bud på Playtech? Det är inte sannolikt, men det är tillräckligt för att jag tror att folk ska fortsätta handla upp den i Maj i sann FOMO-anda. Jag förväntar mig inga nyheter från Evolution i Maj och ingen kommunikation är också kommunikation. Det är alltid bra när spekulationer råder som fortsatt bränsle.
Problemet med Evolution är ju inte kvalitet, det är ett fint bolag, utan riktningen. De har rapporterat och riktningen är "not great, not terrible" för min del (vet att många inte håller med och tycker att den är antingen Great eller Terrible). Osannolikt att något nytt om riktningen ska trycka ner den i Maj utan man vet vad man har att förhålla sig till - det är välfinansierad pannkaka.
Jag tycker faktiskt att den är billig (jag vet...) och har börjat en trend uppåt som kan fortsätta inom ramarna för punkt 1 och 2. Jag menar att det är iaf inte helt oförståeligt om aktien står en hundralapp högre om en månad.
Ingen utdelning som kunnat få aktien att hoppa ner i Maj. Någonting positivt med inställd utdelning, man hoppas bara de har bra ränta på sitt bankkonto.
Mitt val av Hacksaw i april blev fantastiskt bra då de kom med en kanonrapport, och månaden slutade på plus 42,5 %. Kanske hade jag lite tur också, då det i torsdags efter börsens stängning meddelades att VD:n fått sparken. Vi får se hur det påverkar kursen på måndag. Nu har jag i alla fall äntligen kommit upp på plus igen efter januaris fadäs med Coffee Stain. 31,5 % plus på tre månader är ju faktiskt riktigt bra, speciellt med tanke på att året började med -20 % i januari.
För maj är det framför allt tre bolag jag har funderat på, som alla rapporterar under månaden: Terranor, Infracom och Angler Gaming. Jag äger alla tre och tycker att de är lågt värderade. Angler Gaming känns ändå mest spännande, så jag väljer dem. Jag valde dem också i mars, och det blir kanske lite enformigt med dessa bettingbolag, men det känns helt enkelt för billigt.
Det har väl inte skett så mycket sedan jag valde dem i mars, så jag hänvisar till den tidigare motiveringen här: https://nyaborssnack.com/kategori/borssnack/trad/knatteligan-mnadsval-mars-2026-765544
Det som kan göra detta lite extra intressant i Q1 är att man nu möter första kvartalet med den nya B2B-modellen, som gjorde att omsättningen minskade men vinsten ökade under 2025. Det bör betyda att omsättningen inte ska sjunka mer, och helst vill vi ju se lite tillväxt nu. Trading updaten i Q4-rapporten visade 7,5 % högre omsättning i Q1 fram till och med 16:e februari, så det ser ganska lovande ut. Som en liten joker kan den nya affiliate-satsningen Merlin Media också hjälpa omsättningen på traven, även om man inte räknar med att den ska gå break-even förrän i slutet av 2026.
Kursen är visserligen 13 % högre än när jag valde det bolaget inför mars, men värderingen är fortfarande löjligt låg. På 2025 års vinst handlas de till P/E 5,2. Tar man Q4 x 4 hamnar vi på P/E 3,9.
Jag väljer Angler Gaming för maj och ser fram emot rapporten den 20:e!
Det är inte lätt detta. Trodde stenhårt på Pierce och höll den både januari och februari över en fin rapport. Men kursen bara forsade utför kontinuerligt och jag fick sämsta tänkbara start på årets knatteliga. Så visar det sig att någon storägare sålda av kring fem procent av bolaget över börsen under just den perioden. Nu är utförsäljningen avklarad och kursen har återhämtade sig hyfsat. Nu är inte e-handel riktigt i ropet efter Nellys sjunkbomb till rapport och kanske även oro för omvärlden i stort.
April brev ju bra med uppvärderingen av Hacksaw och en fin rapport. Ibland blir bara billigt för billigt helt enkelt. PE 14 på 2025 års resultat är inte dyrt med tanke på den våldsamma vinst och omsättningstillväxt vi fick serverat i rapporten för några dagar sedan. Sen har jag flyt med timingen denna gång för efter stängningen i torsdags fick VD sparken och fick gå på dagen. Ingen vettig förklaring har dykt upp, så för den som vill in kan det kanske bli läge i början av veckan. Hacksaw är mitt tredje största innehav men sjunker nog en placering på måndag :-)
För maj väljer jag en ganska försiktig placering i Kongsberg Maritim (KM) som är ett eget noterat norskt bolag sedan 23 april. Dessförinnan var det en del av Kongsberg Group (KG) som har fått ett allt tydligare fokus på lösningar inom det militära området. Även om KG inte riktigt hängt med i den allmänna uppvärderingen av försvarsbolag så har den hittat in i många fonder inom detta segment. De som hade en aktie i KG hade plötsligt en aktie i KG och en i KM den 23 april och det har skett en ganska naturlig utförsäljning av KM sedan dess och kursen har sjunkit med 6% sedan noteringen. Den handlades som högst på lite över 70 NOK på noteringsdagen, och avslutade i torsdags på 60,76. Har man en ”försvarsfond” så måste man ju göra sig av med aktier man råkat få i ett bolag som pysslar med marinservice. Jag hoppas att denna ursköljning och återhämtning skall klaras av under maj och få med mig 5-6% i tävlingen.
KM är ett rejält bolag som utvecklar och levererar teknologi, integrerade system och tjänster till fler än 30 000 fartyg världen över och hade en omsättning på över 28 miljarder NOK under 2025 med stadig och fin vinst med EBIT på 4,7 miljarder. Detta kan relateras till ett marknadsvärde på 53,4 Mdr i torsdags. Den 6 maj får vi se siffrorna för första gången som eget bolag då Q1 kommer presenteras följt av kapitalmarknadsdag ett par dagar senare.
Lycka till med egna depåerna nu knattar!
Det är riktigt starkt jobbat! Jag tror vi piskade storebror Utmaningen ganska ordentligt i april!
Majval! Volati. Bolag på Mid cap. Verksamt inom investeringsbranschen. Medioker q1:a. Höga nyckeltal. Sänkt riktkurs av Nordea 135kr (145) efter rapport. Köper för 83 kronor.
Obs obs ej köprek! Bara tävlingsbidrag.
Mitt månadsval faller på finska Neste.
Jag spekulerar i att det fortsatt kommer vara kaos i Hormuz, med efterföljande leveransstörningar i oljetransporter etc. Jag tror därför att det finns vinnare inom denna sektorn under maj månad.
Det har debatterats i media om att flygbränsleförsörjningen i Europa är starkt koncentrerad till mellanöstern, och att tillgången på detta kommer begränsas fortare än vanligt bilbränsle. Neste motverkar flygbränslebristen genom att de levererar något de kallar för "sustainable aviation fuel (SAF)", vilken tillverkas av bland annat matlagningsolja och animaliska fettrester. I övrigt är Neste även exponerade mot bilbränsle och andra oljeprodukter.
Det är väl de som göt hvo också? Har du koll på värdering, nettoskuld/kassa etc? Verkar ha rätt produkter för ett skifte från fossila bränslen men aldrig satt mig in i caset.
Majvalet: scandi standard
Det lossnade äntligen för Kambi under april efter en rapport som visade potentialen lönsamheten och det har presenterats flera nya samarbeten/avtal. Jag tror framtiden ljus för aktien kommande 12månader och aktien är ett av mina största innehav.
Caset har för mig byggt på ett par bärande antaganden att
- kundtappet kommer avta och underliggande tillväxt är starkare än marknaden tror, det ger lätta komps och postiv beat när släpande kundtapp slutar synas i siffrorna.
- Skalande lönsamhet när omsättningen växer
- Bättre erbjudande än marknaden prisar in
- 100% reglerade intäkter inte är så oinvesterbart för fonder och borde kunna ge en ok multipel
- återköpen varit bra kapitalallokering med omvänd utspädning när aktier makuleras -> bra skjuts på VPA i kombination med skalbarhet vid växande omsättning
Vi får se helt enkelt.
Så till valet för maj. Har tänkt flera ggr att jag bara borde valt scandi standard för alla månader i knatteligan, och det hade varit toppen. Den har gått urstarkt i år och de presenterade en riktigt stark rapport härförleden ;)
Bolaget går starkt operativt, drivet av både strategiska förvärv och satsningar och en marknad där efterfrågan är mycket starkt bland annat pga bristen på nötkött. Största enskilda ägaren, portugisiska Grupo Lusiaves, fortsätter att köpa aktier över börsen och de har nu tagit ytterligare en styrelseplats efter årsstämman.
Aktien har tillfälligt tappat från dryga 165kr ner till 145-150kr och efter rapporten kom flera insiderköp från operativa personer i bolaget bland annat från VD och CFO. Även ett nytt mindre strategiskt förvärv i Danmark presenterades.
Jag tror Scandi standard kan fortsätta utvecklas starkt under året, jag ökade själv nu i dippen på 145kr och tror att det kan bli ett bra val för maj i knatteligan, i alla fall tror jag risken på nedsidan är ganska begränsad.
Återkommer eventuellt med en längre motivering under helgen om tid finns.
Scandi Standard för maj. Jag äger aktier, detta är inget köpråd.
Strategin att välja bolag som jag själv skulle investera i med riktiga pengar och inga förhoppningsbolag bara för att försöka vinna en tävling, samt att inte hoppa från tuva till tuva ligger fast.
Aktiekursen i bolaget jag valt för maj är för utbombad för att inte gilla och sentimentet ser ut att börja vända.
Novo Nordisk blir mitt val även för maj månad.
Jag hoppar av. Fjärde käftsmällen på raken, denna månad med Addnode som tappade 30%. Luften gick ur att fortsätta motivera sig med nya aktier.
Lycka till alla deltagare.
Jag förstår misströstan - det är svårt att ta ikapp. Men det var väldigt tråkigt då alla ändå vet din kapacitet. :-(
Kämpa!
Det är bara att bita ihop och komma igen. Du sitter inne med bra trovärdighet sedan länge och vi är många som har intresse av dina funderingar.
Släng in Vitec för Maj, så är du snart tillbaka på banan. Alla ska med, som sossarna säger.
Fortsätt även om du hamnat snett inledningsvis!
Som jag ser det, är det egentligen inte tävlingen som är poängen här, utan alla intressanta case som lyfts fram när vi hjälps åt att vända på stenar.
Jag brukar se fram emot att läsa dina intressanta val och hoppas förstås fortsätta att få göra det!
Så är det såklart, det är juH själva resonemanget man är ute efter, hur aktier slår på en månad eller i bästa fall två går inte att förutse.
Du måste logga in eller registrera dig för att svara på tråden.