Annons
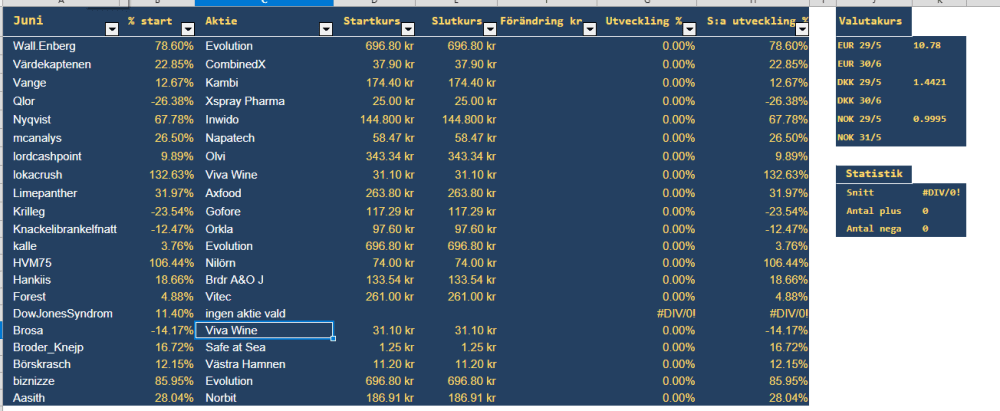
Ja - det var sannerligen en intressant månad från ett börsperspektiv. Men det går ju inte an att vila på gamla lagrar utan nya månadsval måste in i tråden senast imorgon kväll.
Som vanligt tacksam för notis om utdelningar under maj-månad.
Ha en fin helg alla.
Jag missade helt mitt månadsval men får väl hålla mig kvar i Gofore en månad till.
varit på resande fot och inte lyckas logga in via mobilen på Nya börssnack, ledsen för sent val.
Jag kör vidare på Scandi standard, i grunden samma motivering som majvalet.
Stark operativ utveckling, något sjunkande kurs under svag omsättning i maj, jag äger aktier och har ökat kontinuerligt under nedgången i maj.
Insiders fortsätter öka, och jag tror fortsatt på en stark rapport under sommaren men kommer inte komma under junu månad.
Valet är mer defensivt med begränsad nedsida och potential för studs mot 150-160kr under juni tror jag.
Det går trögt det här, många bolag som handlar om ai och halvledare som åker in i ena örat och ut genom andra som det pratas om. Det mesta andra för en dyster tillvaro på börsen. Ska man då vara trogen sin strategi och leta vidare bland billigt bjäffs med en förtröstan om att marknaden förr eller senare kommer uppskatta bolaget och höja kursen? Dåligt med inspiration med, hade tänkt välja om Viva Wine men Wall.Enberg fick mig på bättre tankar. Olvi är ett lågt värderad bryggeri som säljer billig öl i främst Finland men även Vitryssland är en stor marknad men där är vinsterna inte får föras utanför landet utan godkännande från dikatorn. Fred i Ryssland uppfattas som ett skäl att hoppas på högre kurs även om jag är tveksam till om det kommer leda till att Vitryssladöppnar upp för handl.
Men framförallt börjar fotbollsvm. Matchernas speltid är negativt, fyra på morgonen är det nog få som hoppar upp ur sängen och vill ta en öl men överlag så måste fler burkar säljas. Olvi för mars...
Du verkar ha gjort en grundlig efterforskning i bolaget. Till och med provsmakat lite på produkterna? Olvi för mars.. Det är faktiskt snart sommar Lorden.
Hej knattar!
Ny månad och nya möjligheter. Har nu haft Lundin Mining i två månade med stabilt resultat så spelreglerna kräver ett byte. I min egen portfölj är det dock fortfarande det största innehavet.
Det hade varit naturligt att välja Lundin Gold som kommit ner lite i pris och som brukar gå bra tiden innan utdelningar. Den 3 juni är xdagen för avskiljningen av royaltybolaget LunR vilket sannolikt kommer öka intresset ytterligare. Har ökat en del i min egen portfölj i fredags men avstår från att ta med den som mitt junival eftersom det kan bli knepigt att rättvist prissätta LunR i tävlingen.
Grangex och Viscaria är två intressanta mindre råvarubolag men timingen nog inte den bästa nu då de båda behöver finansiering till bygget av sina gruvor
Det ska erkännas att jag inte hunnit läsa på ordentligt på sistone på nordiska börserna då jag mest lyssnat på Rick Rules vdintervjuer inför Rule Symposium i Boca Raton 6-10 juli. Fokuserar mest på kopparbolagen då koppar kan vara nästa flaskhals (efter minnesbolagen?)i utbyggnaden av datacenters.
Dessa bolag är dock inte tillgängliga i denna tävling men kan ändå passa på att nämna några jag fastnat för. Oceana Gold och Skeena.
Så jag måste hitta ett val så jag skannade igenom vilka svenska bolag jag har mest i just nu så därför blir valet Evolution. Inte min favoritbranch men lågt värderad och med ett gigantiskt återköpspaket kan det knappast gå fel?
Vänligen
Skönt med ännu en riktigt stark månad! Jag tror dock att det fortfarande finns en hel del kvar att hämta i UTG, så länge flygbränsleproblematiken håller sig på rimliga nivåer.
Det är fullt upp med jobb och annat, så motiveringen får bli lite kortare än vanligt den här gången.
Men vad blir då månadens val?
Jag funderade först på Generic. Bolaget verkar ha hittat tillbaka till en starkare tillväxt och framtidsutsikterna ser enligt mig allt bättre ut, särskilt om man kan fortsätta växa kring 10 %. EVO lockar också, återköpsprogrammet är på plats samtidigt som aktien faktiskt handlas lägre än när återköpen offentliggjordes. Careium är ett annat alternativ. ADDA-avtalet är nu säkrat och under kvartalet har man dessutom landat ett större avtal i Norge. Det borde ge effekt framöver.
Men till slut väljer jag något betydligt mer defensivt.
Månadens val blir CombinedX.
Försäljningen av Nethouse är nu genomförd och värderingen ser med det i beaktande närmast löjligt låg ut. Är det kanske den billigaste konsultaktien på börsen just nu? Till och med Mindman kallar den snorbillig.
Dessutom finns det kanske potentiella triggers under månaden? Bolaget har nu fått in cirka 360 mkr i likvid från affären, vilket öppnar för allt från extrautdelning till nya förvärv eller andra kapitalallokeringsbesked. Uppsidan känns betydande samtidigt som nedsidan borde vara relativt begränsad.
Trevlig kväll och lycka till allihop!
Mitt defensiva val DOF Group blev ett riktigt sänke under Maj. Orderstocken är dock på ATH så jag behåller dem i portföljen och inväntar bättre månader.
För Juni väljer jag mellan Storytel och Norbit. Ole, dole, doff.....
Det får bli Norbit.
Norbit är ett norskt teknikbolag med tre ben: Oceans (sonar och maritim teknologi), Connectivity (IoT och kommunikation) och PIR — Product Innovation & Realization, som är kontraktstillverkning med fokus på försvar.
I Q1 rapporten sjönk Oceans bidrag och eftersom Oceans är en högre marginalaffär just nu så blev också marginalerna något sämre än tidigare. Frågan alla ställer sig är förstås om detta är tillfälligt eller början på en permanent trend.
Därav kursfallet efter Q1 rapporten.
Vi kanske inte får några svar på det under Juni, men de ligger just nu i förhandlingar om köp av bolag inom detta affärsområdet. Dessa förhandlingar ska avslutas i Juni, så det blir min tydliga trigger/förhoppning.
Värderingen är inte skyhög.
Blankningen ligger just nu under 1%.
Analytikernas riktkurser i häraden 220-240 NOK. Kurs just nu 187.
Inför Juni satsar jag på det danska bolaget Napatech, vilket är registrerat på den Norska börsen. Ett bolag som hårdvara för höghastighetsnätverk i AI-datacenter.
Senaste kvartalet rapporterades 69% intäktstillväxt senaste kvartalet och 70% bruttomarginal. Bolaget guidar för fortsatt stark tillväxt under 2026, och med rådande börsklimat hoppas jag på en givande resa i min aktieportfölj under juni månad.
Mitt val FlexQube blev en ända stor gäspning genom maj månad. Och orkade sista dagen kravla sig över nollstrecket.
Glädjande nog köpte jag in mitt andrahandsval Terranor Group till portföljen, den gick däremot som ett skott under maj då nya ambitiösa mål sattes. Och det är väl därför jag valt att vara med i tävlingen. Tvinga mig själv att leta lite nya case. Så jag är missnöjd med mitt val men nöjd med mitt utökade arbete.
Så till Juni månad.
Axfood har jag ägt länge och det brukar vara köpläge när den letar sig ner mot 250 kr. Och säljläge när den står över 300 kr. Nu är den närmare 250 och således dags att köpa.
Axfood är den näst största koncernen inom svensk dagligvaruhandel med närmare 400 egenägda butiker, främst under varumärkena Willys och Hemköp. 2024 skedde en större affär i branschen när Axfood köpte upp City Gross som under lång tid haft dålig lönsamhet och tappat marknadsandelar.
Kedjorna varuförsörjs av Axfoods egna inköps- och logistikbolag Dagab, som också samarbetar med hundratals fristående handlare under ett dussintal olika butikskoncept. Dagab står tillsammans med Willys för närmare 90% av koncernens rörelseresultat.
VD sedan augusti 2024 är Simone Margulies som dessförinnan var VD för Hemköp, och totalt jobbat närmare 20 år i branschen. Axfoods största ägare med 50,1% av aktierna är Axel Johnson Gruppen.
Konkurrensen består ju bara i stort sett av ICA. Då COOP är så fantastiskt dåliga. Kan man få igång City Gross också blir det bra. Ett lite defensivt val av mig, men samtidigt konjunkturokänsligt ifall Trumpen och gänget hittar på hyss.
Tack för bra tips, jag testar den föreslagna traden :) även uppbackat med köprek av afv för några dagar sedan.
https://www.affarsvarlden.se/analys/axfood-nu-till-kampanjpris
Safe at Sea levererade ett dubbelsiffrigt antal procent under maj. Några nyheter kring det stora kontrakten som ledningen hintat om syntes dock inte till. Det få bli till att ligga kvar kvartalet ut för att se om något fläskigt dimper ner. Tilläggsbeställning till Nato-ordern eller avrop på optionen till Italienska kustbevakningen skulle sitta fint.
Jag hoppas på att bolaget en gång för alla skall lägga små spridda singel-ordrar bakom sig och få till något stort som kan förändra bolaget i grunden och leverera en stadig tilltagande tillväxt. OM så sker, att man landar ett större kontrakt som sträcker sig över tid, tror jag att bolaget skulle se attraktivt ut för någon försvars-compounder.
Det kan vara så att bolaget inte har kompetensen eller resurserna till att ta detta kliv, om så är fallet så borde ledningen utvärdera om inte det är bättre att spara in på arbetsbördan och kostnaderna som noteringen utgör och söka sig nya ägare i en onoterad miljö. Skvalpa runt på en omsättning som man hittar hos ett ordinärt byggbolag i en mellanstor stad håller inte.
I juni händer det.
jan: Foamit
feb: Paradox
mars: Paradox
april: Spiltan Invest
maj: Safe at Sea
juni: Safe at Sea
Värdet på Knatteligan-portföljen 31/5: 25961:-
Hej på Er
Mitt val för maj blev ju ganska lyckat med 9% upp så jag är nöjd. Synd bara att jag inte ägde aktien...
För juni tänker jag fortsätta med Kambi och för juli faller nog valet på Evo med spännande Q2 rapport den 17 juli. Tror på en Q2 rapport som visar att bolaget är tillbaka med hyfsad tillväxt och med positiva nyheter kring de nya spelen under H2. Massiva återköp ger ju även både livrem o hängslen på nedsidan kan man tro!!! Mina två största innehav Evo och Hacksaw har bra momentum och jag känner mig ganska trygg i den sektorn med tanke på allt krig och elände.
Mitt val för juni: Kambi Group (174,40)
Men valet av Kambi beror mest på fotbolls VM som stundar och jag tror detta kommer bli en extra trigger även om aktien haft bra momentum uppåt senaste tiden.. Lyssnade på Nemcap i podden Veckans Trade för en tid sedan och eftersom han äger Kambi så funkar det för mig i Knatteligan.
Tekniskt ser aktien stark ut och jag tror på en fortsatt uppgång vilket grämer mig eftersom jag inte äger aktien.
Tjingeling från Vange
Nytt större innehav för egen del sedan sist är Nyab. Inspirerad av Crimpens post i förra månadens Utmaningen, har jag grävt på djupet i bolaget och jag gillade vad jag såg. Nyab kan helt klart tänkas bli en kandidat för mig i Knatteligan senare.
För den här månaden väljer jag dock att ligga kvar i Viva Wine.
Skrivet I början av maj:
Tråkigt att Nilörn blir uppköpt men bra för den egna portföljen. Plötsligt har jag en del pengar som gärna vill in någonstans. Har fyllt på i mina mindre innehav cheffelo (sjuk leverans konstant) och premium snacks (köpläge när vd går?). Lite grottmänniskotänkande då jag inte har några klara riktkurser utan mest vibe buy and hold. Får se hur det går..
Har även köpt lite Viva wine då jag blivit inspirerad av att det är en rätt stor aktör i en tråkig bransch med möjlighet till förvärv. Lite likt Loomis nämnde crimpen i en tråd. Pilotskola med senaste insynsköpet på 7,7 miljoner i februari. ca 5% da på dagens kurs. Nettoskuld/ebitda 2,6 men det verkar vad jag förstår inte vara lika illa som det låter.
Har annars köpt in en lite större post i gofore. Medveten om aktien då kap tidigare har pratat om den. Dock har jag nästan somnat vid genomgången eftersom jag inte alls hade intresse av bolaget. Lyssnade om nu igen och då var det betydligt mer intressant. Lite kort: uppskattat VPA på något års sikt 1 Eur. Aktiekurs 10,8. Snitt PE senaste åren runt 25. Da ca 4,6%. Kommande q2 jämförelsekvartal negativt så bör bli positivt för kursen vid rapport hoppas jag. Kursen bör inte ligga under 15 enligt min mening så mos finnes.
Skrivet i slutet av maj:
Sålt av typ allt gofore då den ska ut ur största finländska indexet from 1a Juni. Väntar någon månad för att få se hur det påverkar. Är ju verkligen undervärderad rent historiskt baserat på att det återhämtar sig i konsultmarknaden.
Cheffelo är ju högt värderat men kom med i MSCI micro cap index. Kanske välja det bara för flödenas skull? Borde ju inte hända något gravt negativt som påverkar kursen under månaden?? Inte van vid den sortens aktier som alltid känns för dyra så tycker det är lite läskigt. Förutom leverans av företaget så måste man tro på en multipelexpansion.
Nej jag försöker göra vad lorden och Brosa försökte med förra månaden och väljer Viva wine för juni. How low can you go? Nöjd sålänge jag inte går så mycket back då jag inte hittar något klockrent.
Jag har bevisligen tappat stinget, mitt val för maj var Cellavision som gick sidledes. Har dock ägt i olika grad sedan 2002 och fortsätter att öka nu igen i min undervärderade kassako. En av mina bästa investeringar sedan 2000-isch! Med ålder följer måhända viss mognad så nu tror jag att det finns en enorm potential i Trelleborg. Lite kul att de än idag associeras med bildäck och gummistövlar, men ligger i framkant som leverantör till försvarsindustri och AI-bolag. Ger ingen återbetalningsgaranti, men köp är mitt förslag fast värdelöst som månadsval under juni.
XSpray Pharma inväntar två marknadsgodkännanden från FDA under sommaren (juni/aug)! Nu har nog amerikanerna slutligen insett att Xspray Pharmas unika teknologi ger fler patienter tillgång till förbättrade proteinkinashämmare (PKI) för behandling av cancer. Dessa PKIs hämmar cancerns tillväxt, vilket medför förlängd överlevnad och att patienten oftast behandlas under flera år, i vissa fall under hela livet. Majoriteten av de marknadsförda PKI:erna innehåller kristallina former av de aktiva läkemedelssubstanserna. Ett allmänt känt problem med kristallina former av PKI:er är att de är svårlösliga och deras lösligheten varierar beroende av magsäckens pH-värde (surhetsgrad), vilket kan resultera i ett mycket ojämnt upptag av läkemedlet i kroppen, speciellt vid samtidig behandling med pH-höjande läkemedel, t.ex. omeprazol, eller vid intag av mat. Variabiliteten ökar risken för att den terapeutiska effekten uteblir, vid ett för lågt upptag av läkemedlet kan cancern få fart igen, och vid ett för högt upptag ökar risken för sidoeffekter. Xspray Pharmas teknologi övervinner många av de brister som PKI-substanser generellt sett har. Bolaget producerar stabila amorfa PKI:er som är lättlösliga och där upptaget i kroppen är pH-oberoende, vilket betyder att upptaget av läkemedlet i kroppen blir jämnt, även vid intag av mat eller pH-höjande läkemedel.
Utöver denna indikation.
FDA’s beslut i juni handlar dock om Xsprays nästa produkt (läs hemsidan), men man behöver inte vara Einstein för att läsa att FDA nu lärt sig mer om fördelarna med substanser tillverkade med unik superkritisk extraktion. Om de mot förväntan skulle hitta på någon ny ursäkt att försena detta läkemedels godkännande så lär det vara garanti på ett okey för PKI-hämmaren i augusti. Väldigt ambivalent, men en djupare analys ger mig trygghet. Oerhört osannolikt att FDA fördröjer båda produkterna.
Jag ser detta som en dubbelchan, kan ge en ökning med 2-5 ggr under juni.
Mitt val för juni: Xspray Pharma
Efter två månade med Neobo måste det till ett byte.
Under April gick aktien ner på ränteoro (trots bra rapport). Under Maj steg aktien och totalt över 2 månader blev det ca 2% upp.
Anser att bolaget är för billigt. Det tycker styrelsen också som kör återköp.
Jag ligger kvar med min post.
Funderar på att byta till Evolution, ett bolag som kommer vara oerhört agressiva när det gäller återköp. Enda brasklappen jag ser är att någon av storägarna säljer in i återköpen. Annars kommer köptrycket över tid vara oerhört starkt.
Men jag väljer mitt största innehave för Juni, Brdr A&O Johansen. Bolaget levererade en hygglig rapport i April och står fast i sin guidning för 2026. Bakåtblickande P/e på 12 och framåt ca 10. Utdelning på 4% vilket troligtvis kommer att stiga till våren. Stabil verksamhet och bolaget har de sista åren lagt till en hel del förvärv.
Ser att jag totalt är upp 18,7% i ligan än så länge vilket jag är oerhört nöjd med med tanke på den i mitt tycke låga risknivån. Den egna portföljen laggar dock...
Lycka till i Juni, aktievänner
6 maj kom majs månads val, Kongsberg Maritim med en rapport som jag inte gillade. Stillastående omsättning och kraftigt fall av lönsamhet Y/Y men även sekventiellt. Man skyller på mix, men min föreställning var att detta är en väldigt stabil verksamhet som kan försvara en hög värdering. Marknaden är hyfsat förlåtande, jag antar att många fonder är tvingade att köpa på sig och att det ger en kortsiktig buffert. Jag sålde mina, hoppas inte några knattar hängde på här!
För juni så väljer jag Vitec. Aktien har kollapsat i AI-rädsla tillsammans med en mängd andra bra mjukvarubolag. Kursen är ned 60% på lite drygt ett år trots att vinsten i Q1 rapporten var bästa Q1 någonsin och omsättningen dessutom ökade ännu snabbare än vinsten. PE är just nu under 23 vilket för Vitecs del är väldigt lågt, normalt har snarare varit 40 till 50 i kraft av kontinuerlig snabb vinsttillväxt och hög nudel återkommande intäkter.
Många analytiker letar naturligtvis efter just de mjukvarubolag som är ”immuna” mot AI-påverkan. Nu är ju ingen opåverkad av AI men det är stor skillnad mellan att kunna dra nytta av tekniken och att få sin affärsidé utraderad. Det är ganska många analytiker som tycks gilla just Vitec i detta sammanhang. Tex. skriver EFN senast i fredags följande:
"Knäckfrågan är om marknaden underskattar skillnaden mellan enklare mjukvarubolag och aktörer med verksamhetskritiska system. Vitec är nämligen specialiserat på nischade vertikaler inom bland annat vård, energi, finans och offentlig sektor – områden där regulatoriska krav, domänkunskap och integrationsrika system skapar tydliga inträdesbarriärer. Många av bolagets lösningar är djupt integrerade i kundernas dagliga verksamhet, vilket gör systemen både kostsamma och riskfyllda att byta ut"
Vitecs vd Olle Backman tonar ned rädslan i rapporten och menar snarare att AI kan leda till tydliga fördelar inom utveckling och kundapplikationer, påpekar EFN.
Jag har senaste två månaderna ökat efter hand i Vitec och nu är det mitt näst största innehav.
REDEYE gör idag en genomgång av SaaS-bolagen och skriver följande om Vitec:
”At 13.6x/12.2x EV/EBITDA-CAPEX 2026/2027e, the stock trades below its historical averages and offers approximately 78% upside to our Base Case from current price levels.
Då var det dags att göra ett nytt val och tyvärr får jag inte behålla mina Novo Nordisk ytterligare en månad enligt spelets regler.
Jag står och velar mellan en handfull men hittar ingen direkt katalysator i någon av dem egentligen. Därför faller mitt junival på ett stort, stabilt och defensivt bolag som absolut alla här känner igen och är tillhör consumer staples sektorn. Tjänar bra med pengar fast fick en analys emot sig i fredags där man ansåg att bolaget kommer drabbas av högre materialkostnader, kostnader som de inte kommer kunna kompensera sig för ut mot kund. De slaktade sin riktkurs med 32% ner till 89:-.
Aktien tappade 5,29% i fredags på analysen och har nu fallit 26% på bara tre månader. I grunden befinner sig börsen i en bullmarknad så det borde finnas en kudde/studsmatta här någonstans. Bolaget ger strax över 4% i direktavkastning och jag har själv börjat köpa så smått. Detta kommer inte bli någon raket (det blir det aldrig med denna typ av bolag) men jag hoppas på en upp rekyl och en avkastning på ca 10-12% under juni.
Mitt val landar återigen på Orkla.
Ny månad och som vanligt känns det som det som mycket hänt.
Kan konstatera att jag varit mer framgångsrik i Knatteligan än i verkligheten även om verkliga väskan äntligen tagit sig över nollsträcket samtidigt som Knatteligan är 100 % upp YTD och en hedrande silverplats totalt sett.
Bravida blev bättre än vad jag trodde. Hade som mål att nå 110 kr men genom ett extra hopp i fredagscallen fick jag upp den ytterligare ett par kronor. Ser stabilt ut och jag äger vidare även om jag kommer börja lätta vid 120 kr så MOS är mindre men vad skall man äga?
Har uppdaterat verkliga väskan i min profil och har i maj sålt ut Betsson helt med liten vinst i denna omgången köpte runt 96 och ut på 100 lappen. Nu skall jag hålla mig därifrån ett bra tag. Catella har jag sålt och dragit plåstret och skall inte heller tillbaka. Bra med återköpen men hade ju lovat mig själv att inte hoppa in där eftersom ägarbilden är kladdig och lite turbulens i ledningen. Millicom har jag minskat i så sent som i fredags. Månadens bästa affär i % blev utan tvekan tilldelning i Silex där jag tecknade och fick 4 % tilldelning. Sålde alldelles alldelles alldelles för tidigt men det var utanför komfortzonen mer än att man väl kunde räkna med uppgång första dagen.
Ökat i Svedbergs, New Wave, AOJ, Inwido (tack ännu en runda under 140) och fick tilldelning i Norion som jag kompletterade med fler aktier.
Junival nu då och jag kan tänka mig trycka in Norion tror den kommer stiga mer med återköp och stabilisering av ägarbilden, Inwido ser billigt ut vid 145 efter avskiljd utdelning, New Wave och AOJ borde lyfta framöver men i juni?
Nej, jag är så feg, så feg, att jag tar en trade och parkerar pengarna och planerar för juliattack med Q2 rapporterna. Valet blir Nilörn som under uppköp handlas i 74 kr och kommer lösas in i 75,5 i början av juli. Gissar jag får 1 kr till 75 under månaden så djärva val kommer kunna löna sig att komma förbi i placering.
Juni = Nilörn
Lycka till!
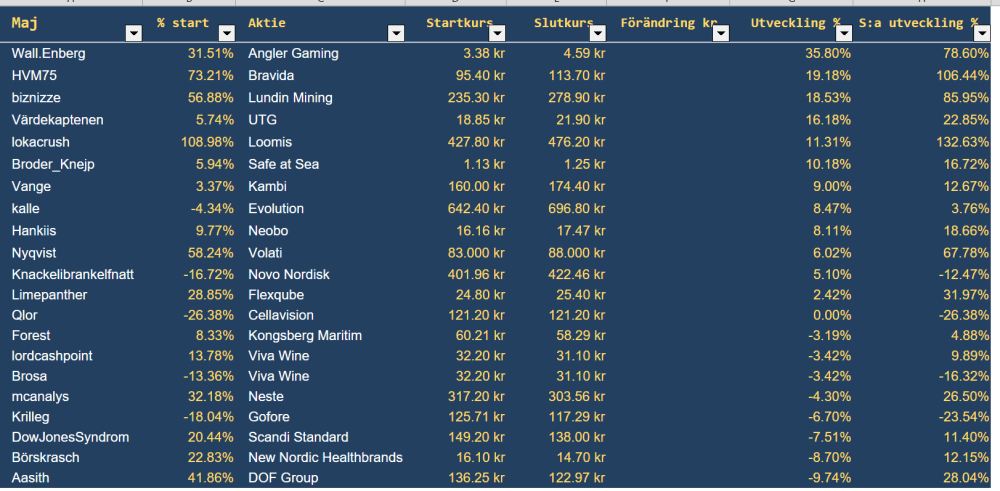
Här är också den aggregerade ställningen efter Maj. Det känns ändå som om det är rätt tätt och att det är lätt i detta börsklimat att åka såväl upp som ner.
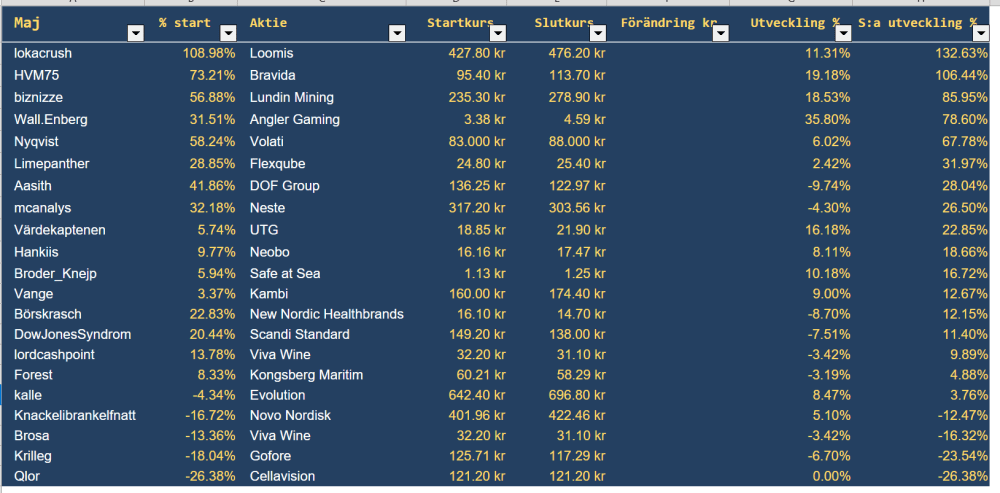
Angler Gaming i maj blev ju ett riktigt succéval, med plus 35,8 %. Det blev andra fullträffen på rad, och totalt ligger jag nu på +78,6 % till och med maj. Det är ju fantastiskt bra, och det var svårt att tro efter -20 % i januari. Angler kom både med en fin rapport och blev lite uppmärksammade av Gött Tjöt om aktier-podden, vilket kanske gav lite extra skjuts. Med tanke på den kraftigt ökade vinsten är aktien fortfarande löjligt billig, så egentligen kunde man väl bara fortsätta att ha den i juni. Juni är ju en mellanmånad, i stort sett utan rapporter, och inget av bolagen jag äger rapporterar. Så vad ska man då välja som ändå kan ge lite uppgång?
Jag är lite sugen på att välja Amhult 2. De ökar vinsten som en klocka i stort sett varje kvartal och handlas till 0,46 gånger bokfört värde, men kursen har stått i princip stilla i tre år. Aktien brukar pendla ett par kronor upp och ned och slutade på månadslägsta i fredags, så jag tror det är stor sannolikhet att den går upp ett par kronor under månaden.
Vi har Olvi, som ska upp ifall det börjar pratas om fredsförhandlingar i Ukraina, då de har stora tillgångar i Belarus som de inte kan göra något med just nu. Det har ju gått lite fredsrykten, men det är kanske dumt att chansa på att något sker i juni.
Jag fortsätter i stället på bettingspåret en månad till, men den här gången väljer jag lite mer ”finbetting”, i form av Evolution. Det kommer knappast att bli några 30 % upp, men jag har svårt att se att aktien ska gå ned speciellt mycket, med tanke på det monsteråterköpsprogram som lanserades den 19 maj. Man ska alltså återköpa aktier för 2 miljarder euro, vilket motsvarar drygt 15 % av utestående aktier vid dagens kurs. Ett så stort återköpsprogram saknar nog motstycke bland nordiska storbolag, och det känns otroligt märkligt ifall det inte skulle påverka kursen positivt.
När det gäller själva bolaget fanns det väl också en del ljuspunkter i Q1-rapporten. Så kanske kan man hoppas på lite tillväxt i slutet av året. Jämförelsesiffrorna börjar väl också bli lite enklare. Men det får vi inte se förrän nästa rapport, så för juni hoppas jag att återköpen ska börja bita på kursen och att aktien kan trenda uppåt. En annan fördel med Evolution är att bolaget bör vara i det närmaste opåverkat av vad som händer i Iran, där det fortfarande känns som att det kan gå åt bägge håll.
Jag har sedan tidigare en för mig betydlig post i Evolution och har under månaden ställt ut lite säljoptioner för att få ytterligare exponering, utan att använda kapital.
Vänta! Vad sa du nu?! En för dig betydande position i Evolution OCH utfärdat sälj optioner?!!?!?! Hur stor andel av portföljen avser en ”betydlig post”?
"Betydlig" låter kanske mer än vad det är. Jag har aldrig speciellt stor del i något enskilt bolag och Evolutionpositionen är inte störst. "En för mig inte obetydlig" hade kanske varit bättre formulering. Vi pratar kanske 6-7% av portföljen och tredje största noterade innehavet. Om optionerna går till lösen så hamnar jag nog på runt 10% av portföljen och då blir det kanske största innehavet.
Mitt största noterade innehav är Hoist, efter uppgången i maj.
Tack för förtydligandet. Det verkar rimligt. Vissa fånar sig och säger att de ligger tungt när de har en position på 1-2% av portföljen.
Sånna vill man ju bara skicka till kastratkören. 🤜🥜🤛
På ISK verkar det I alla fall gå:
https://www.nordnet.se/faq/handel-vardepapper/derivat/kan-jag-handla-med-optioner-i-isk
Kapitalförsäkring är nog mer tveksamt.
Själv handlar jag via ett norskt bolag i en vanlig AF.
Resultatet för Maj månad kommer här: Extra Grattis till er!!
Angler Gaming, wald av Wall.Enberg
Bravida, vald av HVM75
Lundin Mining, vald av biznizze
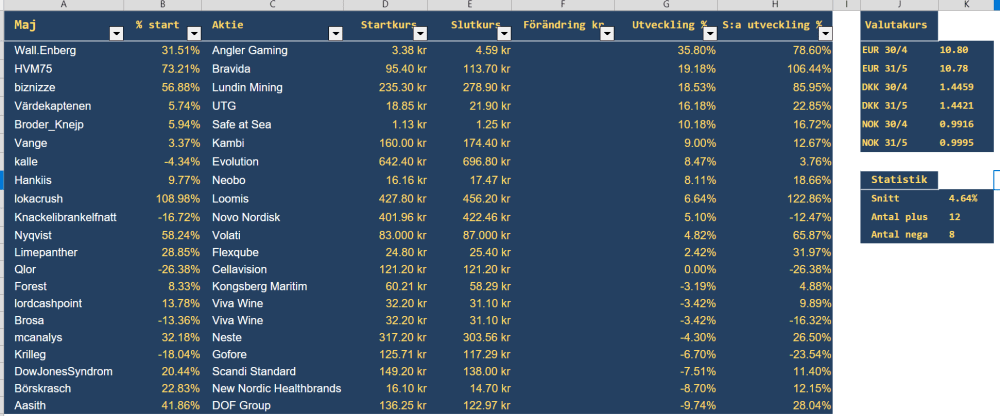
DOF Group har haft utdelning under månaden.
Du får ge mig info enligt instruktion så kommer allt med.
Ser att du gjort det nu. Fixar.
Vilken jävla superliga du roddar här då Aasith !!!
Två hundraprocentare redan i Maj🚀🚀🚀
Jag väljer Västra hamnen. Liten corpfirma som pressas av nyemission och tuff marknad för microcap. Slagigt mellan kvartalen. Avbrutna projekt har pressat lönsamheten. För fem år sedan var utdelningen i nivå med dagens börsvärde (efter nuvarande utspädning t.o.m.) Nyemissionen fullt garanterad dessutom av huvudägarna. Mycket scin in the game
Öppna din dörr som Tommy sjöng och säg att du vill ha Inwido här för juni. Tillverkning och försäljning av fönster och dörrar. Europeisk koncern på den europeiska marknaden. Så man kan slippa bry sig om trumpetens tutande.
Köper för 144, 80 och lägger mig i hängmattan.
PS. Tar gärna en krona i volati för maj
Jag fortsätter med Evolution en månad till:
Återköpsprogrammet är annonserat och på börjat - även om det inte är raketbränsle så borde det verkligen påverka priset uppåt med tanke på hur stort det är och 5.5% blankning.
Kan det vara så att fotbolls-VM kommer skapa mer globalt spelintresse som även kan dra upp casino-konsumptionen?
Evolution verkar lyckas med spellanseringarna just nu som kan ge ytterligare positivt momentum.
Trevlig helg!
Du måste logga in eller registrera dig för att svara på tråden.