
Annons
”Under Q1 2026 visade Volvokoncernen fortsatt motståndskraft och operativ styrka och uppnådde en bra lönsamhet med en justerad rörelsemarginal på 11,0%, trots att marknadsvolymerna var lägre i jämförelse med föregående år. Resultatet var bra inom alla våra affärsområden. Trots den fortsatta geopolitiska osäkerheten var kundernas förtroende för våra produkter och tjänster fortsatt starkt, vilket återspeglas i god orderingång och låga avbokningar under kvartalet.”, säger Martin Lundstedt, vd och koncernchef.
Under Q1 2026 minskade nettoomsättningen med 9% och uppgick till 110,8 miljarder kronor (121,8). Den organiska försäljningstillväxten var 2%.
Det justerade rörelseresultatet uppgick till 12.167 Mkr (13.258), motsvarande en justerad rörelsemarginal på 11,0% (10,9). Under Q1 2026 exkluderades negativa effekter på 1.490 Mkr från det justerade rörelseresultatet. Under Q1 2025 gjordes inga justeringar.
Det rapporterade rörelseresultatet uppgick till 10.678 Mkr (13.258), motsvarande en rörelsemarginal på 9,6% (10,9).
Jämfört med Q1 2025 hade förändrade valutakurser en negativ påverkan på rörelseresultatet om 1.112 Mkr.
Resultatet per aktie uppgick till 4,09 kronor (4,86).
Det operativa kassaflödet i Industriverksamheten uppgick till 432 Mkr (1.309).
Avkastningen på sysselsatt kapital i Industriverksamheten uppgick till 24,5% (31,8).
Högst sannolikt kommer sedan den nya D13-dieseln fram emot hösten i full produktion. Den har CGI både block och topp från Sintercast. I nov 2025 anställde de en gjuterikille som skulle ha CGI-vana.
Inget officellt än men läs och bedöm
https://www.wian.se/2025/07/volvo-de-kommer-snart-att-annonsera/
Då tar Sintercast ett skutt tror jag
Är väldigt skeptisk till Sintercast, ett gammalt förhoppningsbolag som när de väl fick upp volymerna inte levererade ändå. Verkar inte ha någon "pricing power", börskursen visar tydligt hur det går för dem. Kommer sannolikt att dö sotdöden om elektrifieringen slår igenom om sisådär 15-20 år framåt. Måste finnas bättre investeringsalternativ på börsen?
Du bör uppdatera dina kunskaper om bolaget men jag förstår delvis din åsikt, om den enbart är grundad på backpegelintryck. Tillväxten kom inte, den kommer framöver.
Om Avanza har rätt handlas bolaget till P/E 28 för ett företag med nedanstående historik och där framtiden är mörk pga elektrifieringen av fordonsflottan i delar av världen. För att caset skall vara intressant måste vinsten mer än fördubblas pronto och utdelningen ligga runt 8%.
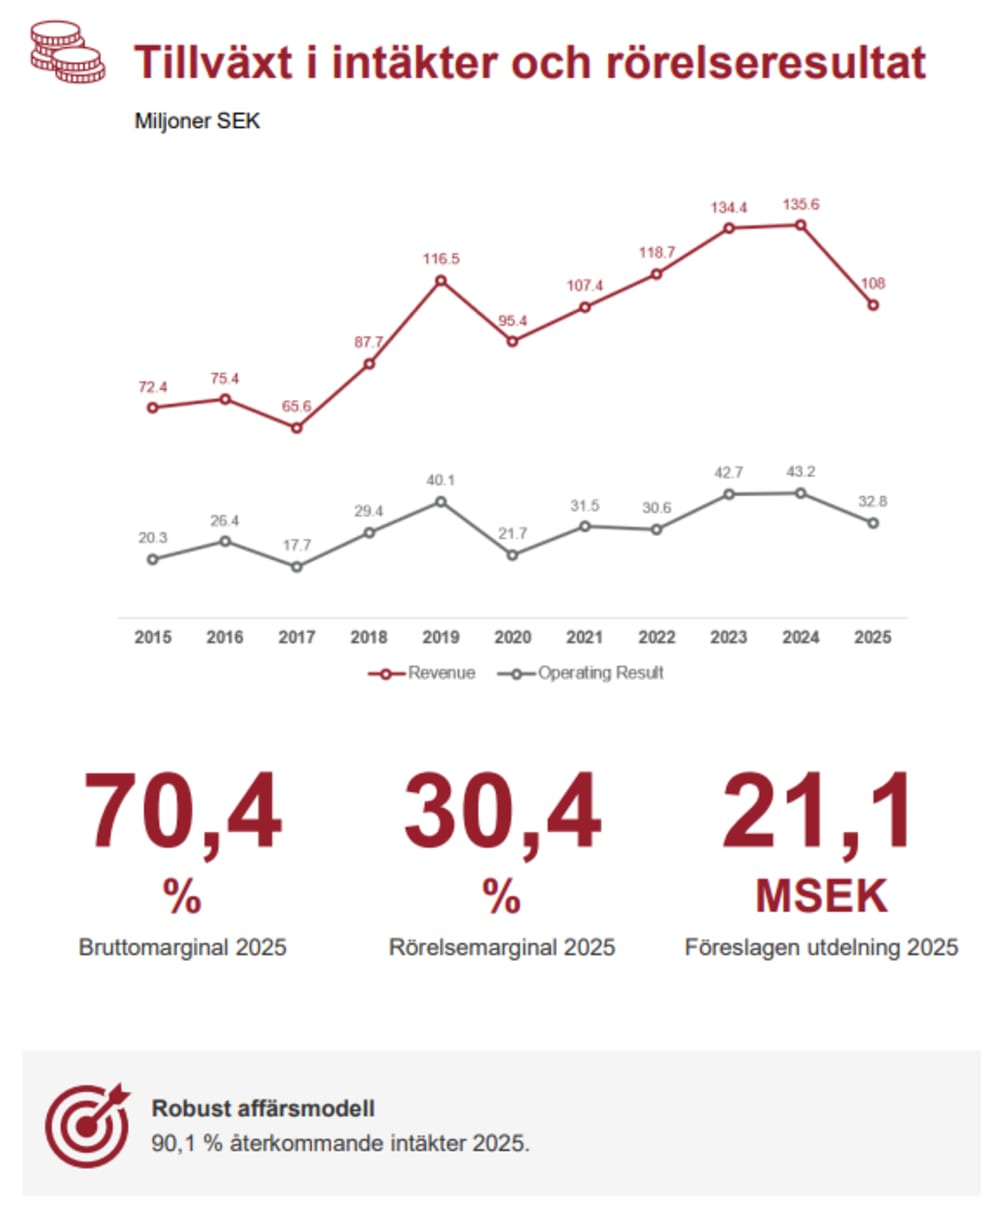
Du säger att jag inte skall titta bakåt, i så fall faller ansvaret på dig och tala om när i tid de har dubblat vinsten? Historiskt har vinsten ökat med i snitt 5% per år enligt diagrammet ovan från senaste årsredovisningen.
Stark rapport och goda signaler om framtiden. Ser inga kortsiktiga hot mot Volvo, på sikt kommer förstås kineserna att pris pressa sig in på Volvos marknader med minskande marginaler som följd. Min tro är att det ligger någon konjunkturcykel bort innan det blir "skarpt läge", så kommande 2-3 år bör bli fina skördeår för Volvo.
Jäklar vad starkt lastvagnar hållit emot diverse motgångar senaste åren. Har verksamheten blivit betydligt mindre känslig eller har ”kriserna” varit för små?
Min uppfattning är att Martin Lundstedt och hans team har tagit med sig erfarenheterna från Scania och stöpt om Volvo till en bättre kopia av Scania. Bland annat i form av en dynamisk organisation som bättre hanterar svängningarna i efterfrågan vilket syns i rörelsemarginalen. Enda hotet som jag ser det kommer från kineserna - de är duktiga och kvantitet (i det här fallet ingenjörer) är också en kvalité som någon klok (ironi) man sa...
Lastbils- och busstillverkaren Volvo förväntar sig baserat på valutakurserna den 31 mars valutaeffekter på rörelseresultatet från nettoflöden i utländsk valuta och omräkningen av rörelseresultatet i utländska dotterföretag vara nära noll i andra kvartalet 2026 jämfört med samma kvartal i fjol. Det framgår av delårsrapporten.
I andra kvartalet förväntas nettoeffekten från amerikanska tullar bli negativ med 1,2 miljarder kronor, varav ungefär hälften av påverkan i Anläggningsmaskiner.
Nettot av kapitalisering och avskrivning av forsknings- och utvecklingskostnader förväntas ha en positiv effekt på rörelseresultatet på 3 miljarder kronor för helåret 2026. Effekten förhelåret 2026 jämfört med helåret 2025 förväntas bli negativ med 1 miljard kronor.Den effektiva skattesatsen för helåret 2026 uppskattas uppgå till 24 procent.Volvo höjer också prognoserna för efterfrågan på lastvagnar på flera marknader enligt följande:
Registreringar, antal lastbilar | Helår 2025 | Prognos 2026 | Förändring mot tidigare prognos |
Europa 30, tunga | 296 430 | 310 000 | +5 000 |
Nordamerika, tunga, retail sales | 257 968 | 265 000 | oförändrat |
Brasilien, tunga | 86 654 | 80 000 | +5 000 |
Kina, medeltunga och tunga | 903 263 | 760 000 | oförändrat |
Indien, medeltunga och tunga | 378 082 | 400 000 | +20 000 |
Du måste logga in eller registrera dig för att svara på tråden.