Resultat i helgen och motiverade val före kl.24 på söndag.
Trevlig helg :)
Mvh JohanK
Valen för augusti:
rjn55….........................Cheffelo....121,4
Martin Andersson...Cheffelo...121,4
Espresso Invest.......Proact........123,4
Stefanbnas................Brdr A&O...90,3
crimpen.....................Adtraction..41,4
Zlatte……....................Qualisys.....50,2
Absolut Vodka.........Actic............29,3
Hitta Värde...............Softronic....22,4
Mindman…..........…..Knowit........92,6
marben…............Bonesupport..220,2
JohanK…................New Wave....94,5
Ny månad! Alltid kul med rapporter och överlag tycker jag många bolag har levererat helt okej rapporter. Har under månaden köpt in en del Note och Proact. Gick in i månaden fullinvesterad, så för att finansiera köpen såldes Tokmanni och Evolution ut, minskade lite i Inwido efter rapporten. Alla de sistnämnda tycker jag är intressanta, men man kan ju inte äga allt man gillar. Försöker hålla portföljen någorlunda koncentrerad men ändå diversifiera bort en del bolagsspecifik risk. Det är naturligtvis ingen lätt uppgift, och kanske något av det svåraste med att investera i aktier tycker jag. Har ändå landat i att någonstans kring 10-15 innehav känns rimligt, men vill gärna vara närmare 10 än 15. Just nu finns 12 bolag i portföljen och det känns ganska lagom. Kanske blir man mer benägen att diversifiera mer när portföljen (förhoppningsvis) växer och notan för att göra bort sig blir saftigare. Eller kanske tvärtom, att ett större självförtroende och längre track record gör att man vågar tro lite mer på sina case. Vi får se, men just nu känns det som en rimlig nivå.
CAG som jag valde för juli hade en ganska seg utveckling under månaden. Aktien tappade lite på en lite ljummen rapport, även om jag tyckte den till stora delar var väldigt stabil. Jag hade kanske lite högre förväntningar på den organiska tillväxten (justerat för en extra arbetsdag var omsättningen ungefär oförändrad). Men å andra sidan ett bra tecken att de vänder till organisk tillväxt för första kvartalet sedan Q2 2024. Justerat för ett par jämförelsestörande poster var lönsamheten mer eller mindre oförändrad, trots att man har konsoliderat ett mycket mer lönsamt bolag. Förklaringen är att förvärvade Clara just nu har tillfälligt lägre beläggning som följd av att några stora projekt har avslutats. CAG har ju kommunicerat (implicit) att resultatet skulle minska ganska rejält, men jag hade som sagt lite högre förhoppningar för Q2. Men allt som allt förändrar inte rapporten särskilt mycket, jag tror fortfarande att Clara kommer att bidra till en stärkt rörelsemarginal framöver, vilket i kombination med en annars väldigt stabil verksamhet ger fina framtidsutsikter.
För augusti kommer jag att välja ett av bolagen som överraskade mig positivt med sin Q2-rapport. Det är Proact, som jag tycker visade att mycket av den lönsamhetsförbättring vi såg i första kvartalet faktiskt var bestående, vilket jag inte var helt övertygad om för några månader sedan.
Lite kort om Proact då. Bolaget är verksamma inom IT-infrastruktur. I praktiken innebär det att de hjälper företag att designa, implementera och förvalta molnlösningar och datalagring. Det vill säga hur de lagrar sin data, hur de skyddar den och hur de ser till att systemen fungerar - oavsett om det sker i egna servrar, i molnet eller en kombination av detta.
Affärsmodellen består av tre olika delar: produktförsäljning (återförsäljning av produkter från leverantörer som Dell, NetApp, Microsoft), konsulttjänster (implementering och rådgivning) samt managed services (löpande förvaltning av IT-miljöer). Den sistnämnda är den mest attraktiva i termer av marginaler och har ökat som andel av intäkterna de senaste åren.
Proact är ett kvalitetsbolag som över tid har haft fin tillväxt och stigande lönsamhet. Tillväxten inom system har varit lite lägre (och betydligt slagigare), medan tjänsteintäkterna (managed services, konsulttjänster) har haft en stabilare och högre tillväxttakt. Det sistnämnda har bättre lönsamhet och det är nog den ökade andelen tjänsteintäkter som ligger bakom att marginalerna ligger på en högre nivå än för 7-10 år sedan. Däremot har Proact haft bekymmer med lönsamheten de senaste åren, vilket beror på en svag utveckling i tre av deras fyra geografiska affärsenheter. I kontrast till "Nordic & Baltics" som har haft en hög och stigande lönsamhet - har utvecklingen i bland annat Belgien, Tjeckien, UK och Tyskland varit urusel. Bakom detta ligger nog en kombination av dåliga förvärv och lågavkastande organiska satsningar, och som man ser på bilden nedan var trenden inte särskilt trevlig.
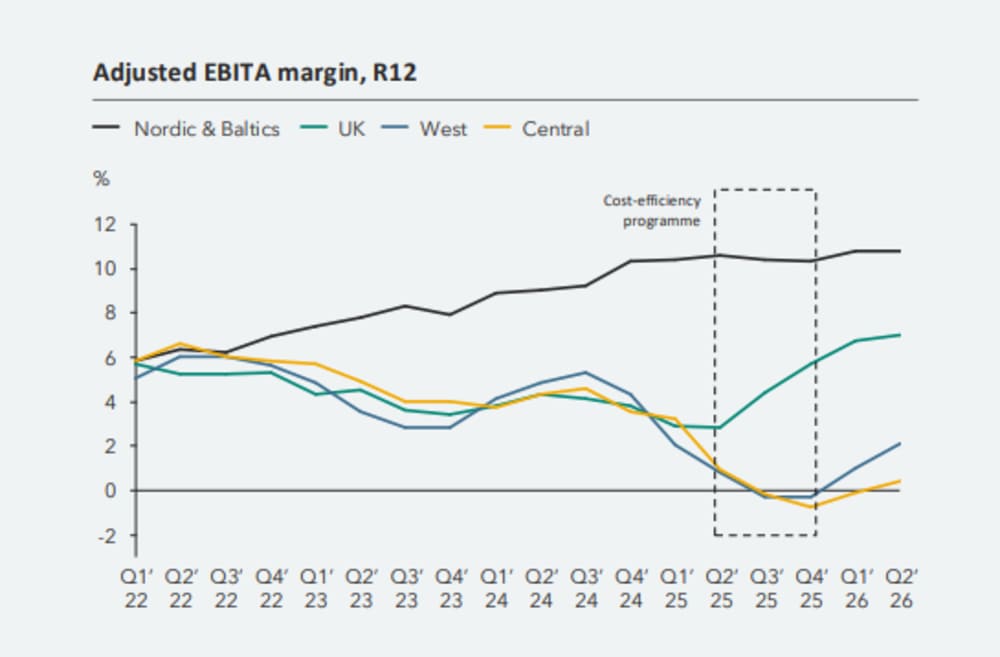
Trots det har vinsten hållits uppe relativt väl tack vare den starka utvecklingen i Norden (som utgör hälften av omsättningen), men den låga lönsamheten i de andra enheterna har såklart tyngt resultatet. Man har sedan dess vidtagit ganska kraftfulla åtgärder, vilket framför allt handlar om uppsägningar för att anpassa kostnadskostymen till ett svagare marknadsläge. Dessutom kom en ny vd in i form av Magnus Lönn, som tidigare varit chef för den högpresterande enheten Nordic & Baltics.
Helt plötsligt stärktes lönsamheten avsevärt i Q1 2026, då kostnadsbesparingsprogrammet uppgavs ha fått effekt. Men samtidigt hamnade Proact i ett väldigt gynnsamt läge på grund av skenande priser på minne, vilket kortsiktigt stärkte bruttomarginalen. Därför var jag skeptisk till att den stora marginalförbättringen verkligen var uthållig, men nu efter ytterligare ett starkt kvartal är jag benägen att tro mer på en bestående marginalförbättring. Q2-rapporten visade en organisk tillväxt på 8% och lönsamhetsförbättring i samtliga segment, trots en normaliserad bruttomarginal.
Vd Magnus Lönn säger där att det är kostnadsbesparingsprogrammet som har fått full effekt, vilket syns tydligt i siffrorna. Vidare säger han att fler kunder ser behov av att se över sin infrastruktur nu, istället på att "vänta in" lägre minnespriser i framtiden. De höga minnespriserna väntas kvarstå långt in i 2027, och på lite längre sikt är det lite oroande hur det påverkar investeringsviljan. Allt annat lika borde högre priser göra det mindre attraktivt att investera. Magnus uppger iallafall att de har goda förutsättningar inför Q3.
Jag tror systemförsäljningen kan utvecklas relativt väl de kommande kvartalen, man möter ganska lätta jämförelsetal och kunderna verkar vara lite mer benägna att göra investeringar. Tjänsteintäkterna är betydlig mer stabila och jag tror de kommer kunna fortsätta växa i hyfsad takt. Knäckfrågan i Proact är lönsamheten, och den senaste rapporten tyckte jag stärkte tesen om att de har gjort en bestående marginalförbättring i flera av enheterna.
För det kommande året har jag ett estimat på 9,6 kr i vinst per aktie, vilket ger en värdering på 12,9x vid kurs 123,4 kr. Det tycker jag är lågt för ett bolag med stark historik, strukturell medvind och en nettokassa på närmare en kvarts miljard ex leasing, som också återköper aktier. Marknadens syn på Proact tenderar att växla en hel del, så vi får se om det kan bli populärt igen.
Proact för augusti!
Efter ett första halvår med vansinnigt mycket jobb, försakande av Utmaningen och usel utveckling av den privata väskan är det dags att skärpa till sig. Jag har ju haft Combined X en månad för länge p g a missad deadline och Q2 var ju svag men värderingen är ju också låg!
Stora verkstadsbolag och banker skenar medan mindre bolag till stor del dras i smutsen. En majoritet av bolagen har ju rapporterat och som vanligt är det sinnessjuka slag i bolag utanför Large Cap.
Den privata väskan innehåller mycjet konsulter där det har har varit ros (Rejlers, Know IT, Softronic och Bravida) men också rejält med ris (Prevas och Combined X). Portföljens draglok är Aker som skenar p g a avyttringar och framtida avvyttringar där AI används som marknadsföring:-).
Min personliga favorit för tillfället är Dedicare och jag hoppas att vissa av läsarna här inne på BS tog ett bet i början av året. Norge rullar på, förvärvet i Danmark inom socialt arbete är lysande och Sverige tjänar pengar, det var inte igår! Tar man bort suspekta valutakutsförluster från Q1 på nästan 6 millar (det är knappt CFO kan förklara vad de avser) så hade bolaget skapat ihop ett EBIT på 34 millar. Man kan nog förutsätta att H2 hamnar på samma nivåer så därmed runt 65-70 millar. Nettokassa uppgår till 50 millar och är ovanligt lågt men då har working capital reducerat kassaflöde med 50 millar p g a höga kundfordringar. Som lök på laxen har bolaget slagit till med ett nytt förvärv. Det innebär att antalet aktier ökar med 400k till 10m samt att bolaget kommer att visa en nettoskuld på 25 millar då den intiala köpeskillingen uppgår till 103 millar varav 25 millar avser nya aktier. Enligt 2025-års årsredovisningar förväntar sig de bolag som förvärvas ett resultat före skatt på 25-30 millar för helåret 2026. Nu kommer ju inte Dedicare att få se sådana siffror under H2 men för 2027 kanske vi kan se ett EBITA på 100 millar? EV för Dedicare baserat på ovan siffror är för tillfället 585 mkr, reducera med förväntad förbättring av working capital och sen är det bara att använda den EBITA som passar för att komma fram till multipel.
Nu har jag ju haft Dedicare i år så det får bli något annat. Know IT har slaktats och VD fick dra för det facila kostnaden 38 millar (helt j-la horribelt). Rensar man Q2 för dessa kostnader ökade EBITA med 13% trots en nedgång i försäljning med 4%. Rullande 12 visar ett EBITA på 324 millar och H2 för 2026 bör ju åtminstone hamna på samma nivå nu när man har röjt rejält de senaste åren. Fyra av fem affärsområdeschefer är klart positiva i rapporten. Jag hoppas att den nya VD även tar en engångssmäll på centrala kostnader som är sinnessjukt höga för ett bolag som Know IT, runt 85-90 millar på ett helår, hur är det möjligt!
Bolagets nettoskuld per den 30 juni uppgår till 0. Om vi förutsätter att H2 visar samma siffror som 2025 kommer det att tillkomma 135 millar. Antaket aktier är 27,4m. EV/EBITA på 7,4. Inte billigast på börsen för det är Dedicare men nog bör aktien upp nu när mycket dynga rensats ut och marginalen är upp trots en sjunkande omsättning?
Sen finns det ju alltid Softronic för de som gillar tillväxt.
Det får bli Know IT för augusti.
Äntligen lite revansch för Altra, välförtjänst minst sagt! Fin rapport, lovande utsikter och aggressiva återköp är mumma minst sagt.
För augusti hoppas jag på lite revansch för mitt usla val i början av året, nämligen Qualisys. Q1-rapporten var kass men trots det guidade VD stenhårt för att helåret ska bli starkt vilket innebär att Q2 tom. Q4 måste vara bli rejält starka för att så ska bli fallet.
Det är alltid lite nyckfullt och nervöst för marknaden att förstå dynamiken och säsongseffekter i nynoterade bolag, i synnerhet då bolaget underlevererade direkt efter IPO vilket lämnade en bitter eftersmak hos många. Handelsbanken Fonder har inte gjort någon bra affär och har dundrat ut mer än halva innehavet sedan årsskiftet då de ägde 8,3% av bolaget exempelvis.
Det finns viss risk att Q2 inte blir suveränt men det lär bli rejält bättre än Q1 och jämförelsekvartalet Q2 2025 som var svagt. Dessutom hoppas och tror jag på fortsatt stark guidning kring helåret 2026. Vidare har bolaget haft rejäl valutamotvind senaste året när USD rusat men den effekten ebbar ut i princip helt nu from. Q3.
Qualisys blir mitt val för augusti.
För tredje gången väljer jag Br AOJ som månadsval, 7 kronor i VPA som Cheffelo för 90 kr medan Cheffelo kostar 120kr apropå rjn55 ans val.
AOJ har lagt ett bud på Norska ElektroImportören , halvstort och heldyrt enligt marknadskommentarerna. AOJ hade inte lagt ett bud om de inte kände att affärerna går bra, AOJ rapporterar 17 augusti, det blir sålunda en bra rapport.
Sedan 2022 har AOJ förvärvat 680 miljoner i omsättning medan AO totalt har ökat omsättningen med 1350 miljoner 2022- 2025, jag ser fram emot att Br AOJ sätter tänderna i det Norska förvärvet om det går genom. 5 augusti skall budet godtas, det är inte klart ännu.
Jag har googlat en hel del och ElektroImportören har väldigt långsam omsättning av sitt lager, det tar lång tid för dem att få betalt. Samt för stor kostym, kostnader för IT och styrelse o ledning i allmänhet, här kan AOJ göra underverk hoppas jag.
En 79 årig folkpartist tänker lobba för mig Tack.
Det blev ju onekligen bra timing att välja Upsales i juli. Jag är inne på att välja Cheffelo, Softronic eller Opter i augusti. Softronic har vi redan fått en imponerande motivering av, i tråden. Opter borde klara ca 30 Mkr i Ebit i år, det är en spännande värdering, man delar ju dessutom ut hela vinsten. Förhoppningsvis kan man börja visa på en tillväxt kring 10% snart. Jag väljer ändå Cheffelo, som skalar ännu bättre än jag kunde tro, otroligt välskött bolag. Bruttomarginalen ligger konstant på 42-43 % och övriga kostnader ökar ju inte i samma takt som omsättningen. Det finns väl nån gräns för hur höga Ebit-marginaler man kan nå, men den verkar inte nådd än iallafall.
Ifjol ökad omsättningen med 12% från ca 1055 Mkr till ca 1190 och Ebit ökade från 31 till 73 Mkr eftersom personalkostnaderna ökade med 7% och övriga kostnader ökade nästan ingenting.
I Q1 såg vi en ökning på 11% av omsättningen, bruttovinsten ökade med 15 Mkr men alla andra kostnader (inkl personal) ökade ingenting så Ebit ökade från 20 Mkr till 35 Mkr. Man slog ihop två norska varumärken, vilket gick bättre än väntat och innebär lägre marknadsföringskostnader i Norge.
Preliminära siffror för Q2 har vi redan fått, omsättningen ökar med hela 27%, och justerat för valuta blir det 24% ökning. Omsättningen ökar med 70 Mkr så man kan anta att bruttovinsten ökar med 30 Mkr. Ebit i fjol var 21.5 Mkr så vad det landar på nu beror ju lite på om man ökat på med marknadsföring men kostnader för den delen brukar vara klart lägre i Q2 jfr med Q1. Personalkostnaderna bör dock ha ökat med mnist 10% tror jag med tanke på att antalet leveranser ökat med ca 20%. Men Ebit kring 40 Mkr är ju inte omöjligt och isåfall en ökning med nästan 100%.
Q3 ifjol var extremt starkt, det var bla ngt samarbete med SAS . Nya Cheffelokunder som registrerade sig via SAS fick Eurobonus-poäng. Å andra sidan var q3-24 rätt svagt så det blev ju ”lättare” att få kraftig tillväxt då i q3-25. Jag tycker ändå man borde växa 10% under H2 (18% i H1) och isåfall kanske 115-120 Mkr i Ebit i år, ca Ev/Ebit 12-13.
Nu i augusti drar man igång en pilot i Finland också, man säger att detta har låg ekonomisk risk , och det blir spännande att se hur detta faller ut.
Jag lyssnade på en podd nyligen (https://poddtoppen.se/podcast/1755582652/borsmaklarna/cheffelo-om-hur-befintliga-kunder-driver-tillvaxten) där VD Kinman var med och det är tydligt att man har haft rätt ideer för hur man ska optimera allting, både för sig själva och för kunderna. Sen gäller det ju att ha personal som kan genomför allt också, map programmering, maskininlärning mm.
Att öka vinsten med >50% per år är ju förstås inte hållbart men kan man tex öka omsättningen med 8-9% nästa år till 1465 Mkr borde Ebit kunna öka till ca 140 Mkr, ca Ev/Ebit 10-11. Här är ju Finland en option förstås, men risker finns förstås alltid också men behovet av mat lär iaf inte minska och Cheffelo tar marknadsandelar och det går väl inte jättebra för Hellofresh än så länge. Med tanke hur välskött detta bolag är, så tycker jag att värderingen fortfarande är attraktiv. Sen delar man ju ut mkt också, drygt 7 kr i våras, vad blir det nästa gång, kanske 9-10 kr, ca 8% d.a.
Tittar igenom portföljen och ser inte många glädjeämnen. Inte ett gott tecken att de aktier som givit mest positivt tillskott i år enligt Avanza är Nibe, Inwido (undantaget) och Vitec.
Många av basinnehaven är runt -20% ner senaste året. Tänker att det återspeglar hoppet förra året på en konjunkturvändning under hösten/årsskiftet som inte blev av och att luften gick ur aktierna. Har legat kvar och väntat då tiden inte funnits för att hitta alternativa placeringar. Tycker mig se en stabil om än långsam vändning för bygg som borde kunna sprida sig vidare.
Ett bolag som också rapporterar i augusti och stämmer bra in på ovan med -20% på 1 år och med 2/3 av försäljningen till andra företag är New Wave (även om svenska/nordiska delen är 30%, USA 20% och övriga Europa resternande 50%). Lite bättre tider för företagen ofta inom traditionella branscher som bygg och industri innebär mer pengar till giva-aways, profilkläder och kundevenamang.
Jag tror inte det har börjat synas i Q2 än, gillar på 2,4 miljoner i omsättning och ett resultat i nivå med Q2 2025 men tror Torsten kommer vara lite mer optimistisk i VD-ordet igen. Kan förvärvet av CC för ett år sedan dessutom börjat takta upp under hösten så kanske vpa kan hamna på 7 kr för 2026 och fortsätta stiga under 2027. Då skall aktien upp en bit över 100-lappen igen.
Disclaimer: Håll er undan från aktier jag äger.
Resultat för juli:
1.rjn55……..............Upsales.......22,8->29,5.......+29,4%
2.Zlatte….......…........Altra...........69,1->77,95.....+12,8%
3.Absolut Vodka...Neobo......16,55->18,59....+12,3%
4.Hitta Värde.........Nelly........ .35,22->37,04.....+5,2%
5.JohanK…Nordisk Bergteknik....11,1->11,2..+0,9%
6.crimpen…..….....Generic.............38,9->38,35..-1,4%
7.Espresso Invest...CAG..............103,5->98,6.....-4,7%
8.Mindman……...Combinedx.......36->34,1........-5,3%
9.Martin Andersson..Hacksaw...78,0->73,45..-5,8%
9.marben…...........Hacksaw...........78,0->73,45..-5,8%
11.Stefanbnas.....Addnode.....41,0->38,25......-6,7%
Snitt: +2,8%
Index: +2,2 % (OMXSCAPGI 567,62->580,14)
Ställningen 31/7:
1.rjn55…........................+60,2 %
(Generic 996, Exsitec 854, NYAB 835, Combinedx 1036, UTG 1204, Medcap 1238, Upsales 1602)
2.Martin Andersson...+32,9 %
(Cheffelo 1320, EQL 1270, Infracom 1176, Storytel 1353, Pierce 1298, Bokus 1411, Hacksaw 1329)
3.Espresso Invest......+18,7%
(Bouvet 945, Bravida 1130, Bouvet 1162, New Wave 1163, Generic 1296, RVRC 1246, CAG 1187)
4.Stefanbnas................+9,8 %
(Brdr A&O 974, Brdr A&O 1016, Lindab 896, Vitec 958, Cheffelo 1192, Sectra 1177, Addnode 1098)
5.crimpen......................+2,3 %
(Careium 1046, Combinedx 914, Trianon 830, Hacksaw 1183, NYAB 1134, New Wave 1038, Generic 1023)
6.Zlatte……......................-2,3 %
(Qualisys 909, Qualisys 836, Nyfosa 746, Nyfosa 757, Rugvista 905, Altra 866, Altra 977)
7.Absolut Vodka..........-3,0 %
(Cibus 1055, Brdr A&O 1101, Norion 1076, Nelly 719, Hoist 910, Combinedx 864, Neobo 970)
8.Hitta Värde................-6,1 %
(Storskogen 921, Volati 823, Rejlers 789, Rejlers 753, Rugvista 901, Nelly 893, Nelly 939)
9.Mindman…..........…..-13,4 %
(Exsitec 915, Exsitec 784, Dedicare 798, Dedicare 905, Combinedx 962, Combinedx 914, Combinedx 866)
10.marben…....................-14,6 %
(Eltel 876, Pricer 657, Qualisys 620, Cint 944, Bonesupport 983, Hacksaw 907, Hacksaw 854)
11.JohanK…....................-31,9 %
(Inwido 937, New Wave 905, Nelly 816, Nelly 545, Svedbergs 687, Nordisk Bergteknik 675, Nordis Bergteknik 681)
Snitt: +4,8 %
Index: +10,2 % (OMXSCAPGI 526,56->580,14)
Kommentar:
Börsen fortsätter ticka på uppåt ledda av storbolagen och de branscher som inte är beroende av den nordiska konjunkturen. Börjar precis som i höstas fördröjt av ett Irankrig/energiprisuppgång låta som många bolag ser hösten med tillförsikt. En Utmaningenvänligare börs stundar månne. rjn55 har åter tagit över ledartröjan. Får se om han släpper den under hösten.
Dags för kneg imorgon igen efter en månads lugn och skön semester.
Startar med lite lördagsjobb för att hinna med utlovade leveranstider och sedan blir det att fortsätta tacka nej till projekt där byggarna inte förstått att prefabbetongbranschen åter är full. Det börjas starta igång fabriker igen för att möte efterfrågan och får se om jämviktsläge mellan utbud och efterfrågan nås någon gång under 2027. Till dess kan förhoppningsvis priserna fortsätta att behövligt skruvas upp.
Pratade med en säljare av större begagnade truckar före semestern som varit med i gamet i 30 år. Han började märka av en större efterfrågan från byggsektorn som brukade vara tidiga och följas av övrig industri enligt honom. Kanske köpläge i lågt värderade mindre verkstadsbolag som har haft det tufft?
Mvh JohanK
Index +10,2%
Utmaningen snitt +2,1%
Så mycket efter på sju månader! Behöver det rensas i leden inför nästa år?
Att slå index borde vara ett minimum för eliten
+4,8% skall det vara.
2026 har varit ett storbolagsår vilket inte passar Utmaningen profil och syfte.
Hitta lågt värderade fundamentalt köpvärda bolag.
Men visst börjar man tvivla på sin egen strategi sådana år vilket det varit ganska många av sedan inflationschocken och lågkonjunkturen.
3 nya in till detta året vilket är rekord sedan vi startade 2011 (och de ligger 2,3 och 8 och har levererat bättre än oss dinosaurier), så du verkar inte ha fel.
Mycket av året kvar att kämpa om, så än finns det hopp. Skickar med en lyckospark till dig och alla andra deltagare för augusti.
Konstprojektet fortsätter och nu har jag snöat in på att gå i polemik med poddar.
Idag, 8/7, släpptes Börsens finest. Som den skvallertant jag är uppskattar jag babbel om Isoz viktnedgång och dubbla mord på Magnus Andersson. Tycker Longterms är skön, kul med någon som halvt kanske inte vill vara där, klagar på värmen, försöker förkorta avsnittet och som har någon rolig dialekt som lyser igenom lite mer ibland. Han skulle kunna ta över Jacks position om jag hade fått välja. I detta avsnitt svaras det på frågor och en fråga handlar om vilka fonder man ska välja. Då konstaterar de dels att fonder som gått bra ofta får en dålig period och vice versa tror jag att man får läsa in och dels att Per på Origo är duktig (Risbecker på Svolder är sämst men när det gäller polaren Per så är det otur att det går dåligt). Inte för jag tror att de läser vad jag skriver, men ändå, svar på tal angående min senaste text skulle man kunna säga. Måhända har jag lite för höga krav men i min värld har inte Per haft någon bra period sedan han hoppa på Origo Quest. Men jag är inte den som är den. Går det bra framöver så är det hatten av från min sida, det blir spännande att följa.
Det här är MÅSTE lyssning om du inte redan gjort det:
https://open.spotify.com/episode/3mty26qksDKL3agA2ZgNpQ?si=S-9SNBmcREm2DBt_0Jllvw
Men det är ju roligt att höra “sanningen” för när Börspodden eller Börsens finest ska göra reklam för fonder är det ju sällan man hör “den här fonden har gått dåligt ett tag nu så därför kommer vändningen” och det är ju inte så konstigt för som jag konstatera förra månaden så upplever jag inte det som bra reklam. Då är det stjärnförvaltaren Carl Sundblad som är ett jävla geni som alltid levererar. Tycker det hedrar John att han är ärlig när han inte gör reklam. Personligen äger jag inga fonder. Hade jag gjort det skulle jag vilja ha någon som var en stjärna för man betalar väl för substansen till 100%? Varken mer eller mindre såvitt jag vet, i vanliga svenska fonder. Bure till mer än 20% rabatt äger jag gärna.
När Mycronic rapporterade var rabatten mer än 24% i Bure på förmiddagen och jag tyckte det var ett utmärkt tillfälle att öka min position.
Äntligen! skrek jag ut inuti mitt eget huvud när jag fick reda på vem den mytomspunna Grisnacken är. Nu ville geniet inte dela några case i Gött tjöt om aktier men man kan kika på vissa av hans innehav på SAVR. Blev lite besviken, det var inte Nemcap size på grejerna om man säger så. Gänget blev ju hyllat på X efter sin medverkan men jag tyckte det var rätt trött, fick inga aha upplevelser direkt. Inget roligt heller. Öppna en rapport tipsades det om bland annat. Vem tror de lyssnar? Kavastu eller :)?
Det här är MÅSTE lyssning om du inte redan gjort det:
https://open.spotify.com/episode/5gFvc6r1IUMi2aXS1wrnUV?si=KqN7SBhBTz6YCranP4-5dA
En person som, enligt mig, gav tre gånger mer matnyttigt fast han bara var en person var COMGBP26 i Veckans trade. Lite case som visar hur man resonerar i praktiken behövs. Sen gör det inte mig något om det är historiska case som redan spelat ut. Men Leo är ju expert att mjölka ut ALLA case från sina gäster. Bra jobbat! Byggmax var ett case som finns med även i min portfölj, kul att någon mer ser något där.
Det här är MÅSTE lyssning om du inte redan gjort det:
https://open.spotify.com/episode/0yf056Kk4yExqLvHIy9Luy?si=Zw1Vv3pTSkq4uX_3--ta7A
Sen lyssnade jag på Crowhaters intervju med Fill or Kill. Killen skulle vara god för 250 mille på sin höjd läste jag, all in i Fingerprint typ. Sedan lyssnade jag på Robert Ahldins första medverkan i Börspodden där han callade Fingerprints fall klockrent tror jag. Jag vet inte hur allt hände men det känns spot on. Så respekt till Robert, bra jobbat! Crowhater blev rik men hade helt fel i slutändan. Det är 10 år senare man ska lyssna för att se vem som egentligen säger smarta saker.
Det här är MÅSTE lyssning om du inte redan gjort det:
https://fillorkill.libsyn.com/avsnitt-67-intervju-crowhater-160712
https://open.spotify.com/episode/7pBPqDJIlhmR7BA3NDfY5X?si=hJIGKxo1QMy-xawBaUqoTA
Tänkte att nu får det vara nog med poddar i denna text men sen lyssnade jag på Market makers med ValueTeddy och han nämnde Utmaningen vilket var lite kul tyckte jag. Är det någon som läser pga detta hoppa till nästa deltagare, här hittar du inget av värde :). Tyckte lite synd om honom eftersom det efter inspelningen, när jag lyssande, hade smällde både i Lammhults och Addnode. Verkar vara en trevlig kille. Han sa en grej som satte ord på vad jag organiskt börjat göra, en metamorfos som skett. Citat:
“Köpa som en värdeinvesterare och sälja som en momentuminvesterare."
Detta kanske osökt kan leda oss in på något som jag känner att jag måste skriva oavsett om det blir mitt val eller inte. Veteranpoolen. Det är inte så billigt kanske men jag ligger bara och rullar med. Fast viktigt distinktion kanske, jag tänker på momentum i vinsten. Inte något jävla TA trams.
VD och aktier
I juni och början av juli sålde VD Mats Claesson totalt 35 343 aktier, olika tillfällen. Inte så bra kanske. Samtidigt om man tittar in på SAVR så kan man se att hans aktieinnehav ökade från Q1 till Q2. Från 471 360 till 722 310. Det finns lite andra transaktioner i Q2 hänförligt till ett incitamentsprogram som förklarar ökningen vad jag kan se. Det ska nu löpa ett nytt incitamentsprogram. Jag är varken bull eller bear pga detta. Mats har i alla fall 3,44% av kapitalet enligt SAVR motsvarande 49 miljoner i skrivande stund. Det borde han väl hitta motivation i?
Omsättningen
Tillväxt i antalet producerade timmar i Q2 landar på 14,56%, imponerande tillväxt de bjuder på. Så väldigt spännande då att se vad tillväxten i omsättning landar på. Espresso invest tror på 18%. Jag vet inte riktigt vad han baserar det på men för att bråka ytterligare med folk så tror jag att han ligger för lågt :).
Jag kan så lite om saker och ting men i slutet av förra året fick jag lära mig av Vildkatten på X att om Veteranpoolen säljer mer ROT tjänster ökar omsättningen pga att man säljer mer material. Från 12 maj till 31 dec i fjol höjdes ROT avdraget tillfälligt till 50% vilket i såna fall kan tala för lägre andel ROT i år och då negativ påverkan på omsättningen i förhållande till producerade timmar. Men det får stå för Vildkatten :), nä skoja bara jag lyfter det på eget bevåg.
I Q1 så var tillväxten i timmar 8,4% MEN omsättningen växte hela 13,7%. Det här tycker jag talar för att Espresso är lite lågt ute. De ser ut vara en större skillnad än man kanske kan tro, förra året var det hela tiden överraskningar på uppsidan. Får se då om ROT har med saken att göra. För företagsdelen gäller AKI och där ligger gissningsvis ökningar i timtaxor för Veteranpoolen på lite drygt 3 procent. Danmark är fortfarande en väldigt liten del av omsättningen men tycker ändå att det kan spela roll på marginalen för omsättningen. Det borde vara rejält högre priser i Danmark. Gemini tror på 50% högre, jag är inte tillräckligt ambitiös för att gräva vidare. Har inte sett någon annan diskutera saken. I Q1 stod Danmark för 4 m i omsättning av en total omsättning på ca 127 m. Som sagt, liten del men med ett rejält högre prisläge kan det ändå ge en liten effekt. Får vi se hur läget ser ut i Q2, klart är att det växer kraftigt från väldigt låga nivåer. I Q2 i fjol omsatte man närmare 2 m, kanske kan man hoppas på 8 i år? Gick från 1 till 4 i Q1.
Jag skjuter från höften, laddar på, och hoppas på det bästa :). Det ska vara hausse! Jag tror på en omsättning om 226 m motsvarande en tillväxt på ca 19,5%.
Lönsamheten
Det här ju ännu mer spännande än omsättningen nu när Danmark rullat igång och inte belastar som förra året AVBRYT
Cheffelo är ju fan nere vid strax över 120 och deras rapport borde bli ett FUCKING MONSTER, tillväxten är känd med marginalen borde bli brutal. Såg att någon på X informerade om en prishöjning i Sverige på 4%. Det är ju fint, följ med matmomsen ner och sedan höjer vi på :). Jag gör en switcheroo och väljer Cheffan istället. Veteranpoolen kom också ner lite sista dagen men det känns som Cheffan är mer volatil. Veteranerna kan komma in med en fin rapport utan att det rör sig så mycket tror jag. Kanske är Nelly läge i Cheffelo? Finanstwitter är påkopplade och sen sprängs vi allihopa :).
För övrigt blev jag i slutet av månaden jävligt trött på tjat om Hacksaw och spelrundor till höger å vänster. Personligen känner jag att jag har tillräckligt stor säkerhetsmarginal för att inte bry mig, kan de växa 15% överskådlig tid räcker det för mig vid nuvarande värdering. Eller kanske de växer 20% och får tappa lite på marginalen? Dessutom är jag för okunnig för att tolka datan som folk bråkar om. Jag får i Hacksaw caset bli en enkel utdelningsinvesterare tills Per får rätt och allt går åt helvete :).
Mitt val för månaden är Cheffelo
Roligt att jag åtminstone sa nånting av värde! Inte så synd om mig även om portföljen gick rätt kasst dagarna efter att avsnittet släpptes 🤣
Det blir kortfattat då jag befinner mig på Eskilcupen i Helsingborg där tusentals ungdomar spelar fotboll.
Väljer Bonesupport.
Fortsatt god tillväxt som vi såg i senaste rapporten.
Enda fundamentala blankaren, Brummer och partners, har nästan helt stängt sin position. Andra har också börjat minska.
Uppdaterade CMS-ersättningar nu i augusti ser ut att ha gått bolagets väg, och det blir under 2027 billigare för sjukhusen att använda Cerament G.
Kursmäasigt har jag visserligen haft fel förut, men ser iaf ut att ha vänt uppåt nu efter en initial nedgång efter rapporten.
Disclaimer: Äger aktier
Juli till ända och tiden bara flyger fram vilket i sig är sorgligt. Snart är sommaren förbi och en ny mörk tid väntar för oss som helst har det ljust året om.
Månaden var för egen del rätt tråkig sett till portföljutvecklingen, ett steg framåt följdes av ett steg bakåt och när månadens graf granskas är den i stort sett ett rakt streck. Upp 2,4 % blev det ändå tillslut och för helåret är det +13,5 %.
Köpte och sålde Corem under Juli med en liten vinst. Ökade i Evolution.
Köpt in helt nya innehav i Skanska, Micron och Vitec.
Skanskas rapport tyckte jag var bra och bolaget är i en mycket bra fas just nu med ett enormt orderinflöde tack vare infrastruktursatsningar samt datacenterutbyggnaden. Byggbolag är inget jag äger normalt sett då det är en bransch med lövtunna marginaler och ständiga bakslag. Dock tycker jag skanska sitter bra till framöver och med en stark balansräkning och goda möjligheter till att öka vinsten framöver. Joker i leken är om det någon gång blir fred i Ukraina då jag tror svenska bolag kommer ligga bra till för stora kontrakt där på byggsidan.
Micron är en chansning då jag rusar in i en bubbla och jag är medveten om att hypen som sker just nu kommer dö ut tids nog när kapaciteten för minnesproduktion ökar. Frågan är då när detta sker ? Just nu täljer bolaget guld och pengarna fullkomligt väller in i kassan trots att de själva spenderar enormt på ökad produktion. Jag tar en gambling här med tidshorisont på 6-18 månader sedan lär jag vara ur.
Vitec har lidit av Saasdöden och aktien har havererat från toppen för 1,5 år sedan på 625 kr. Nu handlas aktien på 230 kr trots att bolaget tuggar på med hygglig tillväxt, bra vinster och goda kassaflöden. Jag tycker det blivit för billigt och jag tror att Ai risken här är överdriven. Senast jag ägde Vitec var 2013 så det är long time no see när det gäller denna aktien.
Skalat lite i Millicom under juli då aktien ju var uppe runt 100 dollar. Fortfarande dock mitt största innehav.
Sålt hela mitt innehav i Cibus då aktien är riktigt trött och rapporten var väl sådär. Tycker fortfarande aktien borde stå lite högre än idag men jag ser större möjligheter i de aktier jag köpt under månaden.
Mitt val för juli var ju Neobo och trots en ljummen rapport så gick tillslut aktien bra under månaden. De fortsätter tugga i sig aktier och säljer fastigheter vilket bör öka vinsten per aktie framåt då de handlas till så enorm substansrabatt. Jag äger fortfarande en stor mängd Neobo och jag hade kunnat behålla det som val nästa månad då jag tycker uppsidan är fortsatt god, men jag väljer att byta häst.
Vad välja nu i augusti då ?
Evolution är ju en självklar kandidat där Dart nu håller alla på halster gällande bud. Jag tycker inte man som aktieägare behöver ligga sömnlös över detta utan kan sova tryggt i vetskapen av att det väller in pengar varje minut dygnet runt för bolaget. Jag räknar inte med något utköp, men budet kan bli ett nytt golv att vila mot. Jag har samma känsla vad gäller evolution som jag hade när jag vräkte in Millicom på 20-25 dollar för några år sedan vilket ju blivit en fantastisk affär som fortfarande pågår. Jag köper aktier titt som tätt så länge kursen hackar på dagens nivåer.
Zinzino är en annan kandidat som haft det kämpigt nu ett tag med fallande kurs. Bolaget växer på fint även om tillväxttalen faller efter ett enormt år 2025. Detta har skrämt marknaden och därav har aktien gått trögt. Jag tror att i takt med rapporterna och att pengarna fortsätter strömma in till den redan feta kassan så kommer aktien lyfta igen.
Pierce har rapport i augusti och här kan vi förhoppningsvis se att den goda trenden fortsätter mot bättre lönsamhet. En joker som kan flyga vid bra rapport är min tro.
Mitt val faller dock på Actic group som också rapporterar i augusti.
Gym och badhusoperatören har gjort en turnaround sista åren efter att ha varit gravt överskuldsatta. Den sista stora delen genomfördes i april 2025 då de sålde ett antal gym i Norge vilket tog ner skulden markant och förbättrade alla kreditnyckeltal. Dock har försäljningen inneburit att omsättningssiffror sett svaga ut nu några kvartal och marknaden är så korkad att den inte verkar förstå att justera för detta.
Städat och med ett nytt kreditavtal på plats under Q1 vilket öppnar upp för utdelning igen, så kan nu bolaget åter fokusera på lönsam tillväxt. De växer med ett antal procent på sina befintliga anläggningar och lönsamheten har förbättrats rejält, men det finns mer att ta här tror jag framöver.
Min servettkalkyl som jag kladdade ner i ett block för snart ett år sedan visade på omsättning på 740 mkr 2026 med ett EBITDA på 260 mkr och EBT på 76 mkr vilket skulle ge 2,63 kr/aktie efter skatt.
Har även antecknat ett kassaflöde från verksamheten på 200-250 mkr.
Börsvärdet är 667 mkr och leasingskulderna är till största delen framtida hyreskostnader för lokalerna vilket man kan diskutera hur man skall se på när man räknar. Faktum kvarstår att kassaflödet som genereras är gott och värderingen av detta lågt i mina ögon.
Förvärv av mindre gymkedja i Sundsvall som förväntas tillträdas 1:e september 2026 ger ca 8 % i ökad omsättning och ger värdeskapande från dag 1 då det är lönsamt.
Utöver detta inväntar vi besked kring Gustavsviks bad i Örebro där Actic vann upphandling men där denna upphandling i vanlig ordning överklagats. I potten är ett 10 års avtal värt 70 mkr/år med start 1:e januari 2027. Återstår att se vad som sker här men det är ju ett besked som kan komma närsom i tid.
Aktien är stendöd nu sedan ett tag men jag hoppas rapporten i augusti kan få liv i liket igen då jag tycker det är för billigt.
Mitt val för augusti är Actic group.
Actic är intressant, då skissar du med andra ord PE 11 för 2026 jämfört med SATS som handlas till PE 17 för LTM (ska väl dock ha en viss premie).
Men PE 15 ska väl kunna vara motiverat pga förutsägbara intäkter, stabil business och träningstrenden som verkar stark.
Det är inte lätt på börsen. Har man som jag underpresterat mot diverse olika index i år, ska man kanske inte vara för hård mot sig själv. Rapportreaktionerna blir också allt mer extrema. Tycker mig se att PEAD inte har samma kraft som tidigare utan i många aktier tar marknaden ut allt och lite till direkt på rapportdagen. Hur eller hur det är viktigt att man mäter sin performance över längre tid än enskilda år.
Jag tar ett IT-bolag som äntligen har fått fart på tillväxten men där marknaden sitter och sover - Softronic.
Aktiekurs: 22,4 kr
Börsvärde: 1180 Msek
Nettokassa: 73 Msek exkl leasing
Softronic är ett IT-bolag där koncernens tjänster omfattar allt från rådgivning och nyutveckling till förvaltning och drift. Kunderna är främst medelstora och större företag och organisationer i Sverige. Bolaget omsätter LTM 984 Msek till justerad EBIT om 11,2%. De genererar fina kassaflöden och delar ut mycket av vinsten till aktieägarna.
VD sedan ett år är Mattias Flock som senast kom från CGI där han var affärsområdeschef. Över tid uppvisar Softronic en stabilitet på lönsamheten som få andra IT-konsulter (om man nu ska räknas dit). Troligen beror detta på att de har ca 45% andel återkommande intäkter. Tillväxten har dock varit skral, under 5% per år i genomsnitt över 10 år. Senaste året har det dock börjat lossna.
Ett mindre förvärv gjordes 2025 Q2 vilket tog upp omsättningen med ca 5%. Än mer intressant är att de har fått igång den organiska tillväxten som visade +11% i Q1 och +12% i Q2. Det är starka siffror.
Det borde finnas goda möjligheter till tillväxt även kommande kvartal. Förra årets Q3 och Q4 belastades dessutom med engångskostnader, så allt talar för att även vinsten ska följa med upp.
Kan de i år växa med 10% till en EBIT om 11-11,5% så gör de ca 1,75 kr i VPA. Dagskurs 22,4 kr ger PE 12,8. Snittvärderingen på Softronic är PE 16, men det utgår då ifrån en tillväxttakt historiskt om under 5%. Jag gissar att Softronic behåller 1,35 kr i utdelning till våren, det ger en DA på 6%. Balansräkningen är fortsatt stark, möjliggör även förvärv.
AI-hotet kanske finns där på längre sikt, men det kan också finnas möjligheter. Så bra som bolaget levererar nu ser det intressant ut. Softronic uppvisar en stabilitet över tid som jag tycker man måste väga in här också. Lönsamheten har inte gått under 9% på EBIT något enskilt år senaste 10 åren. Eller den typen av prestation, det har inget värde längre, det ska man bara ignorera nu när AI tar över världen!?
Jag kör Softronic för Augusti
Härligt JohanKBS!
Helg och vi tar sikte på en ny månad. Den gångna blev ännu en svag månad för mig i Utmaningen, Generic har det fortsatt kämpigt på börsen, rapporten har ännu inte kommit för deras andra kvartal men vi hoppas på fortsatt hygglig tillväxt drivet av volymaffären inom SMS och att marginalen hålls uppe med hjälp av fortsatt utrullning för DOCS, kostnader för VD-bytet och CFO:n kommer visst att ligga kvar säger man och det verkar som att man rekryterar lite grann, kanske drar man upp kostnader lite men det skall väl betala sig. Hoppas som sagt på en hygglig rapport men väljer ändå att byta bolag för nästa månad, roligare så.
Under månaden som har gått har jag köpt aktier i ett par olika bolag och sålt lite i några. Köpen utgörs av ökningar i Itab, danska köksbolaget TCM och Adtraction. Väljer att skriva lite om Adtraction som jag tycker kom med en stark rapport för sitt andra kvartal där det låter som att saker går åt rätt håll
Adtraction sysslar med prestationsbaserad, digital marknadsföring, på bolagsfliken på Avanza skriver man att ”bolaget utvecklar och driver en plattform som kopplar samman annonsörer, med olika former av partners, exempelvis digitala magasin, influencers, bloggare, forum, mobilappar och prisjämförelsesajter.”
Det ligger ju nära till hands att kalla det man pysslar med för ”affiliate marketing”, man tänker på bettingrelaterade bolag som Catena media, Net gaming, Raketech, Better Collective, en uppsjö av bolag med mestadels rätt dålig performance som funnits och finns på den svenska börsen. Jag har själv kladdat runt i det där träsket några gånger och sen sagt ”aldrig mer affiliate-bolag” men här är vi nu och jag sitter med lite aktier i Adtraction. Det finns dock några tydliga skillnader mot nämnda bolag. Även om både Adtraction och bolag som Catena Media och Raketech verkar inom den digitala marknadsföringssektorn (ofta kallat affiliate eller prestationsbaserad marknadsföring), skiljer deras affärsmodeller, roll i värdekedjan och marknadssegment sig åt fundamentalt. Adtraction är förvisso ett ”affiliate-nätverk”, man fungerar som en sorts plattform/mellanhand. Adtraction äger alltså inga egna konsumentsajter eller innehållssidor. Istället tillhandahåller de teknikplattformen och infrastruktur-nätverket som kopplar samman tusentals oberoende publicister (bloggare, rabattsajter, prisjämförelsesajter, influencers) med e-handlare och banker/nischbanker/finansbolag. Exempel på partners är Schibsted, Bonnier och Aller media. Några exempel på brands man jobbar med kan vara Lyko, Lendo och Hemtex. Adtraction fungerar som en oberoende medlare som hanterar spårning, rapportering och utbetalningar. Om man då jämför med nämnda Catena Media och Raketech så är de en sorts affiliate-publicister, dessa bolag äger och driver egna webbplatser och portalsajter, oftast rätt fula, generiska casiniojämförelsesajter, jag brukar säga att de ser ut som något som en finnig student kan knåpa ihop. Spelbolagsaffiliate har en rätt skakig affärsmodell har vi ju sett, vad är värdet i de tillgångar de äger egentligen? Det är en väldigt låg moat i dessa ”finniga-student-sajter”, ofta har de visat sig vara värdefällor, Ett lågt P/E-tal på exempelvis 4–6x innebär inte nödvändigtvis att aktien är billig, det återspeglar att marknaden räknar med att vinsterna kommer att vara betydligt lägre om ett par år. Och exakt så har det ju varit. Men, men nog om den jämförelsen. Om Adtraction
Bolaget startades 2007 av grundarduon Simon Gustafson och Markus Bjernvall som fortfarande är operativa i bolaget, Simon är VD och Markus är Head of plattform, de är också de största ägarna i bolaget, Simon 1:a på ägarlistan med ca 15% av kapitalet och Markus 2:a med ca 14% av kapitalet. CTO äger ca en halv miljon aktier, vilket är ca 3% av bolaget. Max Heger som sitter i styrelsen äger strax under 1%. Man ser också Roosgruppen och NEA Partners och Göran Nordlund (Fore C Investments) i ägarlistan. 2021 gick man till börsen och listades på First North och där är man kvar. Man sattes på börsen med en teckningskurs på 60 spänn, då hade bolaget 11,8 miljoner aktier och ett börsvärde på drygt 700 mille. Nu har man fler aktier, 16,61 miljoner stycken (man har emitterat aktier vid förvärv) och har ett börsvärde på ca 680 mille. Då när man gick till börsen omsatte man ungefär 550 mille med en justerad ebitmarginal på runt 4,5%. Nu omsätter man runt 1270 MSEK. Man skriver av en massa immateriella tillgångar på gjorda förvärv nu så man får kolla på ebita istället, på rullande 12 har man nu en justerad ebita-marginal på runt 4,8%.
Man har alltså växt på rätt bra sen noteringen men det har inte direkt varit någon linjär tillväxt. Från noteringen fram till 2024 gick det ruskigt bra, rakt upp nästan, sen kom det lite baksmälla efter de goda åren, 2024 såg man en rätt kraftig sättning, stabilisering under 2025 och nu under 2026 så är man tillbaka på tillväxtspåret igen. Marginalutvecklingen följer rätt bra, när man växer så får man operationell hävstång och resultatet ökar mer än försäljningen, något som Simon brukar trycka på i sina presentationer, q3 och q4 2023 toppade man på 6,8-6,9% på ebita, sen sämre i några år i takt med sämre tillväxt ebita-marginalen föll ned till 3,5-4,5%. Nu kan man se att omsättningen trendar uppåt igen, q4 2025 någon sorts vändning där man ökar omsättningen med 3,2% och bruttoresultatet med 4,7%, samtidigt som ebita ökar med 18,2%. Q1 2026 så växer man omsättningen med 11,5% och ebita drar iväg med 27,8% och nu i q2 växer man omsättningen med 19,5% och ebita (justerat för omstruktureringskostnader) ökar med 53%. Så man har alltså några fina kvartal här nu där allt går åt rätt håll vad det verkar. Man kanske skall säga nåt om exakt vad det var som gick lite sämre under nåt år också för att göra det begripligt, det som hände var att det helt enkelt var en svag konjunktur med en trög konsumentmarknad och när det är svårt för Adtractions kunder att sälja så är det helt enkelt svårt för Adtraction att sälja. Man har också haft lite problem med finansvertikalen under hög-ränte-tiden efter inflationspuckeln under 2022, man drabbades av stigande räntor där långivare ställde hårdare krav på låntagare vilket sänkte Adtractions konverteringsgrad och sen även i det här benet så har en svagare allmän konjunktur sänkt efterfrågan på krediter under några år. Nu börjar det dock som sagt se bättre ut för bägge benen som knatar på i rätt bra takt här i de senaste kvartalen. I q2 växte finansvertikalen med 19,3% och e-handelsdelen med 13,3%. E-comm hade faktiskt bästa q2 ever och om finansdelen så framhöll Simon att framförallt den svenska marknaden går starkt, ”it is what we in Sweden call håll-käften-growth” tror jag han sa på konfan :-) Kombinerat så var det också den bästa q2 ever. Geografiskt delar man in intäkterna i Nordics och Europe, i Q2 lyfter man fram att Nordics är starkast och växer med 20%, Sverige är motorn där särskilt finance går starkt, I Europe växer man med 11%, man lyfter fram UK och Italien, lite svagare i Schweiz och Spanien som fortfarande har negativa siffror.
Adtraction har starka finanser och ett mycket starkt kassaflöde. Det är ju en jäkligt kapitallätt modell, inte som traditionell e-handel, Adtraction äger inga fysiska produkter, driftar inget varulager, bygger inga fabriker och behöver inte underhålla någon transportflotta. Inget kapital binds upp i produkter som ligger på hyllor och väntar på att säljas. Man har lågt eller negativt rörelsekapital, kundfordringar matchas i princip direkt med leverantörsskulder. Verksamheten bygger på en egenutvecklad mjukvaruplattform. Plattformen finns där och när den väl är byggd och infrastrukturkostnaderna för servrar och IT täcks, krävs det rätt lite capex för att hantera 1 000 nya transaktioner jämfört med 100. Man har en stark kassagenerering, kollar man kassaflödet från den löpande businessen ligger den några mille över ebita-resultatet.
Adtraction har som finansiella mål att växa med 20%, målet skall nås med en kombination av organisk tillväxt och förvärv. Man verkar på en väldigt fragmenterad marknad med väldigt många små aktörer där man vill vara en konsoliderande kraft. Man säger att det är ett bra sätt att komma in på nya marknader, men man tittar också på M&A där man redan finns etablerade, man ser sig själva som den ledande konsoliderande kraften i branschen säger man. Man har gjort både större och mindre förvärv, bolt-ons, och man tittar på samma strategi framåt. Man har som mål för lönsamheten att komma upp i en ebita-marginal på 7%, det är man en bit ifrån och har väl egentligen aldrig kommit upp i heller, toppåret 2023 nådde man en ebita-marginal på lite drygt 5,5%, i q3 och q4 det året låg den på 6,9 resp, 6,8%, q3 och q4 är säsongsmässigt de starkaste kvartalen.
Man har en del intressanta tillväxtinitiativ som man jobbar med, i rapportkonfan säger man att man jobbar vidare med det man kallar för ”fair-tracking”, man kompletterar cookiespårning med andra datakällor för att tracka köp som annars skulle ha tappats bort och ser till att partners får betalt för de faktiska försäljningar de har drivit, även om cookien blockades på vägen. E-handlarna/annonsörerna får bättre och mer rättvist betalt, Adtraction tar en viss procentandel i avgift på den förmedlade försäljningen, så fler "korrekt" spårade köp leder alltså till att Adtractions egna intäkter och marginaler ökar. Man nämner vidare sin influencerplattform som man jobbar vidare på och som håller på att lanseras, Iriz heter den visst, en app, ett sätt för influencers att få tillgång till Adtractions starka utbud av varumärken via ett nytt gränssnitt. Samtidigt är det ett bra sätt för varumärken att få tillgång till Adtractions stora nätverk av influencers. Man har visat att tekniken fungerar säger Simon på konfan. Man har rekryterat influencers, anslutit varumärken och allt fungerar som det ska. Nästa fas handlar om att skala upp verksamheten, men det tar nog ett tag innan det ger några siffror låter det som, ”a couple of quarters” säger man på konfan, det kommer väl att vara rätt litet initialt såklart. Något som redan har siffror är deras tjänst Bundler, det är alltså en B2B SaaS-plattform som gör det möjligt för företag att skapa, sälja och administrera paketerade erbjudanden med flera olika tjänster. Att ”Bundla” så att säga. Anta att Tele2 vill sälja ett premiumabonnemang som innehåller: Mobilabonnemang, Spotify Premium och NordVPN, Bundler blir den tekniska plattformen mellan Tele2 och tjänsteleverantörerna, i intjäningen är det alltså Tele2 som är kund, inte slutkunden, finns väl en rätt logisk koppling till deras kärnaffär - Adtraction hjälper företag att skaffa kunder - Bundler hjälper samma företag att öka värdet på varje kund. Vet inte hur kundlistan ser ut, men det bör väl vara företag med återkommande kundrelationer, abonnemangsaffärer, försäkringsbolag, banker, medlemsorganisationer, telebolag, elbolag osv. Bundler omsatte knappt 7 mkr i q2 med ett bruttoresultat på 1,7 mkr. Bundler är ju svårt att värdera, rätt intressant affär låter det som, men jag hajar ju till på att de själva värderar det redan till 100 mille, känns ju kanske offensivt inte vet jag, kanske blir det superbra eller så blir det nedskrivningar, svårt att ha nån stark uppfattning om, det växer ju som attan, nu i q2 växer bruttoresultatet med 233%, men det är såklart från rätt låga nivåer, man säger att det börjar få impact på gruppen, smått men ändå. Vi får se. Man nämner i q2 också att man lanserar ett självbetjäningsalternativ, främst riktat till mindre kunder. Här är det ingen ny affär, mer en vidareutveckling av affären kan man väl säga.
Okej. Börsvärdet var alltså 680 mille på kurs 41. Nettokassan är på 112 mille lite drygt så ett EV på 568 MSEK om man avrundar. Justerar man bort de engångskostnader man hade nu i q2 på 3,4 mille hänförliga till organisationsförändringar i det danska tech-teamet och Affiliate Future har man ett justerat ebita på LTM på 61,5 MSEK. Ev/ebita som det står och går på 9,2. Man delar för 2025 ut 2,20, man har delat upp utdelningen på 2 ggr och man har fått den första halvan, den andra pengen kommer i slutet av oktober. Direktavkastningen ligger på ca 5,4%. På h1 har man växt med 15% jämfört med 2025. Man säger i q2-rapporten att man ”ser tvåsiffrig tillväxt i procent i inledningen av det tredje kvartalet”. Man säger att e-handeln ”känns stark” och att man har ”ett fantastiskt momentum framför allt på den svenska finansmarknaden.”. Kalqyl har en uppdragsanalys, de skissar på att man på 2026 växer med 12,5%, låter lite försiktigt kan jag tycka. De räknar med att rörelsemarginalen landar på 5,1% ebita. Jag kan länka till deras analys nedan, rätt bra, det finns mer på deras sajt också en bra VD-intervju med Simon efter q2 som jag rekommenderar. Kan också tipsa om att lyssna på den eminenta podden Gött tjöt om aktier där den stiliga unga mannen Markus Gedda drar igenom Adtraction, senaste avsnittet.
Risker framåt då? Man säger i q2 att det finns ”fortfarande viss osäkerhet kring finansvertikalen”, man snackar en del om den förändring av lagstiftning för konsumentkrediter som drar igång på den svenska marknaden under rapportkonfan, något EU-direktiv, CCD2 kräver bl.a. att medlemsländerna inför tak för att förhindra överdrivna kreditkostnader, som jag förstår det går Sverige längre genom att kräva bank- eller kreditmarknadsbolagstillstånd, Simon skriver i rapporten ”Jag förväntar mig att kreditvolymerna över tid kommer att fortsätta öka, men vi kan se sättningar enskilda kvartal”. Kan ju vara något att oroa sig över. Sen är det ju såklart detta med AI, hur man skall se på det, man kan kolla på presentationen som hålls hos AFV i maj (yours truly satt där på front-row tillsammans med börsnackarlegenden valrossen), Simon låter inte jätteorolig, men vad vet jag, han kanske önsketänker, han äger som sagt aktier för lite drygt 100 mille så det vill ju faan till att AI inte dödar deras affär för då är han stekt. AFV skriver i en analys ”risken är att konsumenter använder AI-modeller för sina köpbeslut istället för Adtractions partners för att hitta produkter. På sikt är det ett allvarligt hot för hela marknaden.” AFV länkar också till en sida där Klarna lanserar AI-driven shoppingapp i ChatGPT. Hur ser framtiden shopping på nätet ut? Hur kommer det att påverka digital marknadsföring? Jag har inget svar, men det tål ju att tänka på, det finns ju risker med allt, men för Adtraction så är det väl denna risk som man kan lyfta fram. Adtractions affärsmodell bygger ju på att deras partners (bloggar, influencers, rabattsajter, prissammanställningar och innehållssajter) skickar köpsugna besökare till e-handlarna via spårbara affiliatelänkar. Om konsumenter istället börjar använda AI-chattbotar för att be om produktrekommendationer och köpråd, hoppas hela detta ledband över. Innehållssajterna tappar sin trafik – och därmed tappar Adtraction de köptransaktioner som annars skulle ha spårats och genererat intäkter via deras plattform.
In alles tänker jag ändå att q2 var en stark rapport, bra tillväxt och det säger schwung på ebita i och med operationell hävstång, tillväxt på omsättning med 19% och justerad ebita upp med 53%. Bra balansräkning med nettokassa på 112 mille. EV på 570 mille och ett (justerat) ebita på 61,5 MSEK, justerat nettoresultat per aktie på 2,82, starkt kassaflöde från löpande business på 64,4 mille på LTM, FCF yield på runt 9,4%, bra direktavkastning, potential till ytterligare tillväxt genom M&A, det skulle kunna vara en trigger att hoppas på om man nu tänker så, Simon säger att de just nu är 2-3 bolag som är ”mycket intressanta för oss”, och att ”någon form av dialog pågår med samtliga dessa bolag”. Bolaget är rätt lågt värderat som det står och går, ser man till tillväxten nu är det väldigt billigt, sen är det (eventuellt) inte en superstabil affär, AI-hotet är svårbedömt, finansvertikalen är den som växer mest nu, den har tidigare haft lite problem och nu varnar man lite lätt för att det eventuellt kan vara förändringar i lagstiftning som skulle kunna försämra affärsläget. Men men. Adtraction får det ändå bli för Augusti.
Jag lägger in ett par länkar också
Presentationen hos AFV;
Kalqyls Adtractionflik med analys och VD-intervju efter q2:
https://kalqyl.se/bolag/adtraction
Gött tjöt om aktier med Adtraction i senaste avsnittet;
Adtraction, intressant värdering. Ang Generic är väl kostnader tagna redan för vd-byte?
"Under första kvartalet belastades resultatet av personalkostnader om cirka 0,3 MSEK hänförliga till tidigare VD. Dessa kostnader upphör från och med Q2. Kvartalet har även påverkats av tillfälligt förhöjda kostnader inom finansfunktionen, till följd av en övergångsperiod där både tidigare CFO (i konsultroll) och nyanställd CFO varit engagerade. Detta är en temporär effekt kopplad till säkerställandet av en ordnad övergång."
Var det inte samma sak Tradedoubler druttade runt med? Eller det kanske var väldigt eller väldigt lite annorlunda?
Jag bara kom att tänka på det bolaget. De skulle väl revolutionera annonsmarknaden, och värderades väl så tills de sprang på pumpen. Nu kan jag inte dra mig till minnes vad som sket sig. Men kan man se några likheter och skillnader?
Tyckte att jag kände igen Simon, dock numera med mustasch! Har i mitt tidigare liv innan småbarnsfar pyjamasbrottats med honom (sport brasiliansk Jiu jitsu). Vill minnas att det var som att brottas med en bergvägg.
Tjenare! Tack för en som alltid helt ovärderlig text och analys! Månadens nöje är att läsa allas case och motiveringar här!
Jag jobbar själv med en ehandel och jag är på sidan som vill sälja produkter och köpa kunder. Under många år har det varit en enorm utmaning att skapa content. Bilder och filmer. Det har varit nästan enklare att betala någon influencer för att dels nå ut till sina kunder, dels skapa content som vi sedan kan använda i ads. Vi har kört ett antal samarbeten med influencers som är allt från tiotusentals följare upp till miljonnivå. Det brukar alltid ha en bra effekt, men bara ett tag. Kör man t.ex. en produkt tsm som de får betalt för att promota.. så kan man få bra försäljning någon månad, sen har man extraherat det värdet.
Sen visst är det bra att synas överallt och få social proof medmera. Det är mer svårt att se i siffrorna.
Alternativet är att betala svensk personal för att sitta och skapa content som man kan promota.. inte billigt, utan då kan man använda tjänster som fiverr och hitta utländska content-creators som hjälper en skapa brandat material att pusha. Men det är rätt svårt för att få till rätt känsla.
Tidigare har en blandning mellan outsourca content creation till utändska personer som vill göra det billigt, eller att betala influencers för att skapa material och promota det varit den bästa mixen. Och kanske skapa något själv. En stor del i influencerns värde har alltså varit just i att de skapat material till oss.
Men det mest intressanta tycker jag är det att varje influencer har ett "tak", på hur mkt värde de kan generera. Har en person 100t följare så kan du få bra sälj ett tag på ett samarbete, men i våra siffror i alla fall så har det snabbt dött av, och det känns som att man fiskat upp den sjön. Även när man kört nya pushar något år senare så har det aldrig gett samma fart igen.
Vad detta väger mot är såklart betalt marknadsföring, att direkt ge meta eller liknande plattformar pengar för att visa produkterna. Detta är extremt mycket mer effektivt och här kan du bara skala skala och skala vidare. Då får så otroligt mycket större räckvidd och du tränar meta på att hitta rätt kundgrupp på samma material.
Men, då har den stora utmaningen varit att skapa content..
Så då har det kanske varit enklast att betala en influencer för att göra content som de pushar och som man själv sen skalar vidare i egna ads.
Men det som är intressant då nu och kanske relevant för upsales och ai.
Är att det blivit ett helt nytt landskap. Influencervärlden tror jag är i gungning och det är enormt oklart hur allt landar. Med ai kan man idag med några musklick skapa top brand material och sen bara köpa ads för detta..
Eller skapa en video där en människa pratar och promotar produkten, och bara köra ads på den.
Och hela plattformarna börjar fyllas av fakekonton och profiler helt skapade på ai. Det blir svårare att sålla i bruset.
Just det med att det är så sanslöst lätt att skapa riktigt bra content och att man ofta har ett relativt lågt tak på hur långt man kan skala med influencers gör ju att det oftast är smidigast som företag att bara betala t.ex. meta för att köra på med dom annonserna man själv nu kan skapa med ai.
Vi har kikat en del på affiliate och liknande, men det är en rejäl friktion för att matcha alla köpare och säljare och det ska pengar emellan till mellanhänder likt adtraction. Är det en bra plattform och man snabbt kan skala via väldigt många influencers så har det ett bra värde. Samtidigt är ganska många influencers lite slöa när dom inte har en personlig koppling till bolaget och man tycker inte att de lägger fram produkten som man hade önskat.
När man kör egna ads kan man ha mycket bättre koll på det och kanske ändå skala enormt långt med mer kontroll.
Så länge sociala-medie-plattformarna man marknadsför på är vettiga. Det är väl en till del att det känns som det är lite massflykt från mobilanvändande och samhället börjar förstå vad man ger upp när man använder plattformarna.. det och att plattformarna helt överfylls av ai-konton tror jag också gör att många influencers känner att det är svårt att tjäna pengar. Men det är väl lite stora breda drag som är mer svåra att analysera.
Tänkte mest lyfta det med content-skapandets vikt i affären, vilket värde den har och hur otroligt föränderlig och påverkande det är i nu när content blivit lätt att skapa. Det har verkligen varit en rejäl huvudvärk och väldigt stor del i influencer-marketing delen tidigare, just att få hjälp med att hinna skapa material att markandsföra sina varor med! Inte bara att nå ut till influencerns följare och deras social proof.
Om det kan vara något relevant i detta case!
Tack för grym analys och grymt case, som alltid! Står i beundrar-hörnan och njuter! Hoppas det var okej med ett inspel här i utmanings-tråden!
Tack för mycket intressanta tankar från någon "ute i verkligheten".
Jag personligen har aldrig förstått influencers och varför folk ägnar sin dyrbara tid åt att följa dessa. Jag är nog fel generation men jag hoppas för mänsklighetens skull framåt att vi minskar vårt scrollande.
Bara att instämma oerhört intressant och givande läsning (trots att jag inte ens var särskilt inne på Adtraction i utgångsläget). Börssnack när det är som bäst!
Du måste logga in eller registrera dig för att svara på tråden.