Annons
November nästan till ända och december på måndag.
Deltagarnas val för december senast kl.24 imorgon söndag.
Trevlig helg!
Mvh JohanK
Hoppas allt är bra Johan! Eller har jag bara missat ditt val för månaden i tråden?
Dök upp annat att hantera efter att jag lagt in resultatet i söndagskväll.
Glömde återkomma så får sitta med Betsson årer ut. Gör inget iofs då det är mitt största innehav i portföljen och lite pyspunka på nya ideer (och i portföljen).
Lägger det mesta av min tid att vända mitt företag till plus i en svajig nybyggnadsmarknad. Ett steg fram, ett litet tillbaks osv.
Helt rätt prioriterat. Inget illa menat med frågan såklart - mer än att jag hoppades att allt va bra.
Utmaningen visar om något hur svårt det är med tajmning och varför en diversifierad portfölj är att föredra. Efter 11 månader är jag -30 % i utmaningen där man ändå får välja 1 aktie i en månad meddans min riktiga portfölj är +28,5 % samma tid. Då är det även så att det enbart är 1 aktie av mina 11 månadsval som jag inte äger fortfarande trots att man skulle kunna tro att alla presterat uselt under 2025.
November blev annars en ok månad där portföljen gick upp 1 %.
Har gjort lite fler förändringar än vanligt under månaden efter Q3 rapporterna.
Har sålt allt i Hellofresh, Revolution race och Logistri under november.
Hellofresh blev en dålig affär och mitt tålamod tröt efter Q3 rapporten där jag tycker omvandlingen går för långsamt. Det finns ju en enorm potential men jag gav upp för tillfället då jag ville köpa annat som jag tror mer på.
Revolution race blev en bra affär tillslut efter att ha legat rejält minus under lång tid. Bolaget är bra och jag gillar att det är rent och enkelt att räkna på. Dock känns potentialen på medellång sikt ganska liten efter att aktien gått upp över 50 % under 2025.
Logistri blev en väldigt bra affär då jag lastade in rejält i deras nyemission då aktien var pressad. Deras aggressiva tillväxt och dyra kapitalanskaffning gör att jag tycker aktien är rätt värderad just nu och därför sålde jag och tackade för kaffet.
Minskade även i Vår energi under november men har kvar merparten av aktierna. Tradar lite fram och tillbaks i Vår energi då den rör sig ganska mycket.
Har köpt in två helt nya innehav under november.
K92 Mining och Zinzino.
K92 mining är en kanadensisk guldproducent med gruva i Papua nya Guinea. Låter inte som lågrisk direkt eller ?? Nej det är det ju knappast och de åker upp och ner med guldpriset som ju är en stor faktor för producenterna. Det jag gillar är att det är ett lite större bolag med börsvärde på 5 miljarder CAD (nästan 35 miljarder SEK) som producerar 165-180 000 ounce guld 2025. Dessutom har de investerat för nästa steg vilket tar dem upp mot 300 000 ounce närmsta 12 månaderna. Planen sen är mot 400 000 ounce där planen dit påbörjas sent 2027.
Gruvor är högrisk men jag gillar ändå risk/reward i detta case.
Zinzino är ett annat nytt innehav som jag faktiskt följt med ett halvt öga under lång tid men där jag inte gillar affärsmodellen. Aktien sprang iväg under sommaren efter några bra rapporter och nådde en topp på 288 kr i Juli. Sedan kom lite artiklar från affärsvärlden och vips så var aktien nere och harvade på 115-120 kr igen. Där plockade jag in dem och varför återkommer jag till längre ner i texten.
Vad skall väljas i december då ??
Mitt val av Hacksaw i november blev som jag skrev redan i min motivering för november helt fel då branschen är hatad. Det kvittar för tillfället helt vad bolagen presterar inom igaming då aktierna går ner oavsett. Mitt alternativa "icke igaming" alternativ Pierce gick upp 6,8 % och hade ju varit rätt månadsval.
Dock var rapporten från Hacksaw allt annat än dålig och jag har ökat ytterligare under månaden och kommer köpa fler aktier i december om kräftgången fortsätter. Det är lockup som går ut nu som kanske kan pressa, men det känns frontat. På sikt tror jag Hacksaw kommer bli riktigt bra.
Andra igamning alternativ som handlas till löjligt låga multiplar är Betsson och evolution där jag är tung i båda och där jag hela tiden får sitta på händerna för att inte köpa mer aktier. Min profetia är att äger man dessa 3 bolag under 2026 så har man minst 30 % i avkastning via utdelning och värdestegring.
Men mitt val för december är dock inget inom igaming utan istället inom det fantastiska hälsokostområdet.
Det är Zinzino jag väljer för december och det är ett bolag jag precis börjat äga men där rapporten för Q3 gav innehavet en minst sagt flygande start.
Anledningen till att jag köpte det initialt var att de den 4:e november rapporterade en tillväxt för oktober om 65 % och att aktien knappt rörde sig på den i mina ögon enormt starka siffran. Detta pm fick mig att läsa på mer om bolaget och jag slog till och köpte då jag tyckte det såg intressant ut minst sagt.
Vill direkt börja med att säga att jag är rätt skeptisk personligen till både kosttillskott och deras tester men uppenbarligen köper folk runt hela världen gladeligen deras produkter. Och en styrka jag gillar är att Zinzino verkligen är ett globalt bolag med försäljning i över 100 länder. De förvärvar löpande bolag runt om i världen vilket hela tiden adderar nya marknader.
Det är inget litet källarbolag vi pratar om här heller utan omsättningen i Q3 var 784 mkr med ett resultat efter skatt på 90 mkr.
Resultatet per aktie efter full utspädning var 2,35 kr.
Tillväxten var brutala 47 % och resultatet efter skatt steg mer än 100 %.
Bolaget har förutom den imponerande resultaträkningen även en brutalt stark balansräkning med 529 mkr i kassan (14 kr/aktie) och inga skulder.
Jag tror att det finns mer att hämta närmsta tiden då det som jag nämnt redan presenterats siffror för oktober med tillväxt på 65 % och där nästa boost kan bli när siffrorna för november presenteras vilket lär ske den kommande veckan. Håller de takten från oktober så lär Q4 kunna omsätta mer än 1 miljard.
Vad detta skall värderas till kan man diskutera och min plan är inte att sitta med dessa aktier för evigt, men Q4 lär bli riktigt starkt och med en sprängfylld kassa lär utdelningen som i år var 4 kr/aktie kunna öka rejält när bokslut för 2025 presenteras.
Zinzino är mitt val för december!
Blev 45 % tillväxt i november till 375 mkr för Zinzino och vi lär hamna en bra bit över 1 miljard i omsättning för q4. (Är på 700 mkr för oktober och november. Antar att aktien är ner pga att det var 65 % tillväxt i oktober och mindre nu i november, annars ser jag inte varför aktien är ner.
Tillväxten från oktober 2025 till november 2025 är 14 % vilket är helt galen siffra.
Bokslut i februari blir oerhört intressant dels för att se var marginalen hamnar men även för att se hur mycket de höjer utdelningen.
Ahh, va f-n, hela mitt inlägg försvann. Ok, får köra en kort nu och en längre imorgon. Jag slänger in KNOW IT. VD är positiv, de tjänar mer pengar med mindre anställda, VD klart positiv. EBITA borde bli runt 340 millar för 2025, nettoskuld vid årets slut på 250 millar ger ett EV oå 3,260 millar, EV/EBITA på 9,6, historiskt oerhört lågt så Mindman slår till! Know IT i december.
Utmaningen 2025
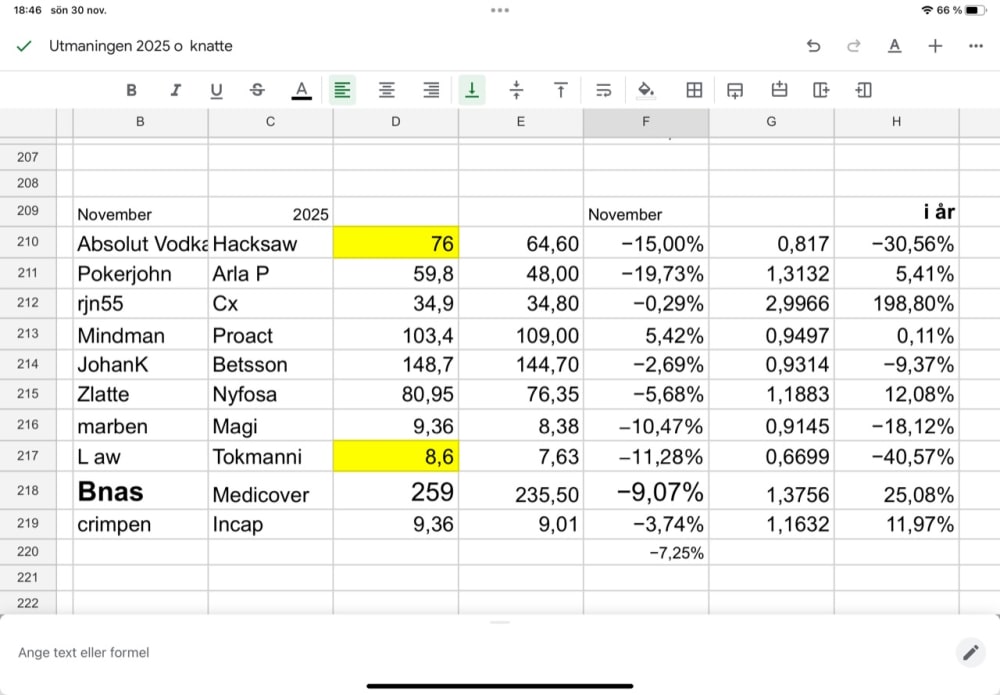
Resultat för november:
1.Mindman.........Proact…......103,4->109.........+5,4%
2.JohanK..............Betsson....148,7->148,33u....-0,2%
3.rjn55...................Combinedx….34,9-34,8........-0,3%
4.crimpen............Incap............9,36->9,01……...-3,7%
5.Zlatte.................Nyfosa.........80,95-﹥76,35....-5,7%
6.Stefanbnas......Medicover.…259->235,5.......-9,1%
7.marben...............MAG I..............9,36-﹥8,38...-10,5%
8.L_aw..................Tokmanni.....8,58-﹥7,625.....-11,1%
9.Absolut Vodka..Hacksaw...75,89->64,6........-14,8%
10.Pokerjohn...... Arla Plast…...59,8-﹥48,0…..-19,7%
Snitt: -7,0%
Index: +-0% (OMXSCAPGI 514,75-﹥514,89)
Ställningen 30/11:
1.rjn55.........+197,0%
(BTS 1091, Careium 1318, Generic 1336, Medcap 1689, Novotek 1849, Combinedx 1943, UTG 2096, Premium Snacks 2683, Generic 2563, Prevas 2979, Combinedx 2970)
2.Stefanbnas..+25,1%
(Medicover 1073, Brd A&O 1208, Fortinova 1150, Novo N 1065, Novo N 1110, Vuxen Group 1120, Brinova 1110, Brdr A&O 1165, Skistar 1169, Indutrade 1376, Medicover 1251)
3.crimpen......+12,3%
(Nilörngruppen 1064, Trianon 1049, Odfjell T 1065,Brdr A&O 1107, Nilörngruppen 1214, Alligo 1186, Alligo 1132, Embellence 1111, Diös 1130, Stenhus 1167, Incap 1123)
4.Zlatte..........+11,7%
(Embellence 1102, Embellence 1255, Nyfosa 1106, Balder 1217, Trianon 1119, Trianon 1195, Trianon 1190, Duni 1199, Nyfosa 1200, Nyfosa 1184, Nyfosa 1117)
5.Pokerjohn.....+5,4%
(Novotek 954, Novotek 1087, Incap 1095, Arla Plast 1025, Solid F 1074, Opter 1111, UTG 1198, UTG 1260, Solid F 1274, Solid F 1313, Arla Plast 1054)
6.Mindman.......+0,3%
(Nilörngruppen 1064, Axfood 1020, Softronic 1011, BTS 878, Nilörngruppen 963, Combinedx 1012, Combinedx 854, Combinedx 826, Bravida 818, Prevas 951, Proact 1003)
7.JohanK..........-13,1%
(Evolution 1001, Nilörngruppen 972, Evolution 881, Evo 796, Evo 815, Green Landscaping 827, Nordisk Bergteknik 906, Betsson 874, New Wave 910, Betsson 871, Betsson 869)
8.marben.........-17,9%
(Mag Interactive 1053, EQL Pharma 1077, EQL 930, MagI 846, Bonesupport 681, MAGI 1060, MAGI 1102, Bonesupport 1035, Novo N 994, EQL 914, Mag I 821)
9.Absolut Vodka..-30,0%
(Evolution 1001, Hoist 810, Aoil 836, Betsson 912, Pierce G 707, Castellum 741, Hoist 858, Logistri 877, Securitas 858, Betsson 822, Hacksaw 700)
10.L_aw...................-40,5%
(Evolution 1001, Generic 1033, Hifab 1112, Evo 1005, Evo 1029, Qualisys 1101, Tokmanni 896, Betsson 864, Evo 815, Evo 669, Tokmanni 595)
Snitt: +15,0%
Index: +10,3% (OMXSCAPGI 466,85-﹥514,89)
(2024:+59,7% jmfrt +8,8%__1.Stefanbnas.+149%)
(2023:-0,1% jmfrt +18,8%__1.Pokerjohn.+49%)
(2022:-1,9% jmfrt -22,4 %__1.Absolut vodka.+82%)
(2021:+135,9% jmfrt +39,4 %__1.crimpen.+433%)
(2020:+70,8% jmfrt +14,6%__1.Zlatte.+156%)
(2019:+104,9% jmfrt +34,6%__1.rjn55.+354%)
(2018:+39,0% jmfrt -4,4%__1.Absolut vodka.+174%)
(2017:+59,0% jmfrt +9,5%__1.rjn55..+181 %)
(2016:+83,6% jmfrt +5,8%__1.Labull.+395%)
(2015:+99,2% jmfrt +10,5%__1.crimpen.+416%)
(2014:+65,8% jmfrt. +11,9%__1.Labull.+159%)
(2013:+75,1% jmfrt. +23,2%__1.capitol.+194%)
(2012:+63,5% jmfrt. +12,0%__1.Mindman+109%)
(2011:+16,7% jmfrt. -16,7%__1.capitol.+79%)
Kommentar: Ingen bra småbolagsmånad. De stora bolagen fortsätter hålla stången i det svårmanövrerade lite osäkra marknadsklimatet. Investerarna verkar fortsatt riskaverta och drar sig bort från de mindre bolagen. Med det sagt ingen bra månad för Utmaningens deltagare. Bara Mindman på plus. För helåret forstätter rjn55:s defilering.
Mvh JohanK
Bravida blir mitt Decemberval . Bravida har får några nya rekar senaste månaden med Riktkurser upp till 107 kr som mest frityr minnet. Nu kastar Bravida 80kr.
Bravida är en stabil utdelare, tio höjningar på raken enligt Avanza. Från 2016, det kanske är fler än tio?
Det har varit lite fakturaskriverier om Bravida, hoppas det avtar. Ncc får ta över skriverierna efter att ha dubbelfakturerat Västlänken och blivit utkastade. Att det inte fått större genomslag?
December är ju månaden med julklappslistor, utdelningslistor och aktielistor. Jag tror Bravida kommer gynnas av detta och ge några procent till slutresultatet av årets Utmaning.
I veckan har jag använt vägguttag o förlängningssladdar här på Kap Verde, de fungerar även som hjärtstartare visade det sig. Det killar fortfarande litegrann i tummen. Det finns alltid jobb för Bravida, de nya bygglovsreglerna som är uppe i Riksdagen är ju bra även för Bravida.
Novembervalet Medicover räddades lite av benchmarksomläggningen i Fredags, men minus blev det. Utmaningen har gått trögt hittils i år som kollektiv.
Några av Utmanarna skriver o väljer konsulter, jag tror att det är rätt tema. Bravida är lite åt det hållet med, timmar ut o pengar in.
Bravida - hög utdelning, hyfsat Petal, enkel att begripa. Bara å köpa när den är billig.
KAPgänget är väl inne med tror jag.
Bnas. Angulo Bech/Santa Maria/Sal/ Kap Verde över en Caiphrinia
Nyfosa var riktigt svag i november precis som många andra fastighetsaktier. Mr Market är riktigt hård (tycker jag) och jag har svårt att se att inte Nyfosa står betydligt högre om 1 år från idag och fina utdelningar (som lär höjas nästa år) kommer ticka in kvartalsvist fram tills dess.
För årets sista månad väljer jag en annan surdeg, nämligen C-Rad. Aktien har inte gjort någon glad senaste åren och vad som faktiskt såg ut att bli en stark månad (i synnerhet relativ annan medtech) i November slutade i tragedi när indexfonder okänsligt och nonchalant dumpade en enorm mängd aktier i fredags. Under ytan har det dock skett viktiga saker under året som kan borga för att framtiden blir lite ljusare.
1. Finansiella mål har (äntligen) antagits, har helt saknats förut vilket bara det är helt otroligt.
2. VD har fått sparken (indirekt en effekt av ovan).
3. Ett återköpsprogram har nyligen initierats och för första gången i bolagets historia sker alltså värdeöverföring till de luttrade aktieägarna vilket är högst rimligt med tanke på den enorma kassan och de starka kassaflödena på R12.
Jag tror återköpsprogrammet kan ge bra stabilitet i kursen i december nu när en stor del av indexfondägandet försvunnit samtidigt som vi månne kan få se någon eller några storordrar kommuniceras innan nyårsbubblet?
Sista månaden. Det hände inte så mkt med CombinedX-aktien i november. Prevas fortsatte upp ytterligare 10% under månaden och gapet mellan dessa , värderingsmässigt, börjar kännas..konstigt. Prevas fick också en knuff uppåt av en KAP-profil samt så tror ABG på ev uppköp. Ja det där med vilka som blir uppköpa känns svårprognosticerat.
För december väljer jag ett bolag som tangerar CX verksamhet en aning, nämligen Exsitec. Dom bedriver sin verksamhet i Norden, ca 65% Sverige, 25% Norge och 10% Danmark+Finland.
Exsitec omsätter likt CX knappa miljarden och man har ett 20-tal programvaror till sitt förfogande, bla är man återförsäljare till Visma. Man hjälper sina 5500 kunder med digitalisering och/eller införande av nya system och då har man alltså ett gäng programvaror till sitt förfogande och ibland behövs flera olika programvaror och då är Exsitec experter på att kombinera detta på bästa sätt och ordnar en helhetslösning för kunden.
65% av intäkterna kommer från konsulttjänsterna, 25% från programvaruintäkter (prenumerationslösning) och 10% från support mm. Men programvarorna är grunden, utan dessa vore konsultintäkterna mkt låga. Man är alltså inte en traditionell it-konsult som tex Knowit.
Andra halvan av 2024 gick det knackigt för Exsitec och bla hade men ett rekordstort trainee-program i Q3, vilket kändes märkligt stort. Kallblad lämnade som VD kort efter detta jätteprogram, men han sitter nu i styrelsen, kanske blir han ordförande nån gång i framtiden, jag tror det är planen.
Omsättningen sjönk organiskt med 1% 2024, men man växte med 8% genom förvärv, och förvärv har man gjort en hel del av historiskt.
I år har man vuxit med 12%, och i Q3 med hela16% varav 6% organiskt. Ebitamarginalen steg från 4 till 14% i q3 och man ligger på ca 18% hittills i år. Orderingången i q3 ökade med 10% jfr med q3 ifjol.
De återkommande intäkterna har ökat med 25% i år och anges som en av anledningarna till den fina q3-rapporten.
Så trots ett svagt H2 ifjol får man säga att dom står rätt starkt i den den sämre marknad som varit, men förhoppningsvis har den vänt nu.
Jag tror man kan öka Ebita från ca 30 till 40 Mkr i q4 och då landar vi på 155 Mkr i Ebita i år (115 ifjol). Värderas då till ca 13 EV/Ebita för 2025. Känns för lågt tycker jag, då man har så pass mkt Saas-tjänster och brukar komplettera organisk tillväxt med rätt prisvärda förvärv.
Ägarlistan innehåller en del kända namn. Styrelseordförande Viberg äger nästan 20%, sen kommer Creades, Cliensfonder och Grenspecialisten på ca 10% var. Kallblad och div fonder äger en del också så det blir bara 25% över till oss andra. Lite illikvid handel ibland.
2025 lider mot sitt slut och det är dags för det sista valet, som också blir mitt sista någonsin.
Kommer tacka för mig när vi går in i 2026 och lämnar min plats öppen för en eventuellt ny deltagare.
Det har inte varit ett lätt beslut då tävlingen gett mig en extra motivation och push.
Men jag har de senaste 1-2 åren inte riktigt känt mig bekväm att välja bolag fritt som jag velat.
Detta har att göra med jag allt som ofta handlar i mindre bolag med låg omsättning där jag tycker mig hitta de absolut bästa case'n och möjligheterna. Efter positiv portfölj-avkastning över tid (+28% CAGR över 21 år) blir mina positioner i dessa case ofta stora och innebär ibland positioner i valberedningar och möjliga styrelseposter.
För mig rimmar detta inte så väl med att köpreka samma bolag i en aktietävling.
Novotek blir mitt sista val i tävlingen då det varit en långkörare i portföljen som jag ägt och swing-tradat under 10 års tid. Ett riktigt kvalitetsbolag med en sticky affärsmodell som verkligen har framtiden för sig inom industriell IT.
Rider också på megatrender som automation och AI.
Ofta blir bolaget felaktigt jämfört med IT-konsulter och med den jämförelsen är tokig då Novotek är en reseller av framförallt mjukvara och till viss del även hårdvara.
Är övertygad om att Novotek ligger helt rätt positionerat med sitt nischade erbjudande och det är ett bolag som är värt att lägga långt in i byrålådan över tid.
Balansräkning och kassaflöden är något jag alltid sätt som en nyckel till god avkastning och på dessa metrics är Novotek ett föredöme.
Vill också ge stort tack till JohanK för att han orkat driva denna tävling så förtjänstfullt över alla dessa år.
Trist att höra att du slutar, men också fullt förståeligt. Har varit en fröjd att följa dig och dina skriverier på Börssnack genom åren! Tack för allt!
Du får gärna höra av dig nån gång om i Stockholm så tar vi en öl och snackar aktier! Min mail står i AI:n.
Lycka till med livet och investeringarna!
Kan bara hålla med Crimpen! Tack för allt du bidragit med - kommer vara saknad i utmaningen.
Tack för allt intressant du skrivit och hoppas på att fortsätta läsa inlägg från dig ibland om intressanta bolag =)
Tack för de fina orden.
Många av er vet säkert vem jag är och det går absolut fint att kontakta mig på Linkedin om ni vill bolla något.
Crimpen
Det hade varit trevligt. Jag är faktiskt i Stockholm idag, men med ett fullspäckat schema med möten innan snabbtåget tar mig hem till Göteborg. Nästa gång!
Hoppas också du vill fortsätta dela med dig av visdom och intressanta tankar kring diverse case på forumet! Tycker ändå Nya Börssnack har utvecklats till något bra och hoppas det kan leva vidare/fortsätta utvecklas.
Tack John för ditt deltagande genom åren. Och lycka till framåt med dina investeringar och övriga livet.
Okej! Månadsskifte igen? Jäklar vad tiden går! Och nu är det advent också. Advent betyder ankomst och syftar ju självklart på Jesu ankomst. Den första advent är det nya kyrkoårets startpunkt och självklara höjdpunkt för mig. Kyrkan är jam-packed och det är pukor och trumpeter och man får stämma upp i psalmdängor som Bered en väg för Herran, Hosianna Davids son och kanske, möjligen den vackraste av alla Kom Jesus, kom Immanuel. Gåshud!
Men men nu är det aktieval som gäller. Mitt månadsval Incap har gått svagt under den månad som gått och stänger väl ned några procent. Inga direkta nyheter har kablats ut. Inderes hade varit och hälsat på i Incaps fabriker i Indien och skrev lite om det. Intressant läsning och ett par intervjuer med Otto och Indien-chefen. Inderes ökade också sitt innehav i Incap i deras modellportfölj under november. Det gav en liten push på aktiepriset, men aktien föll sedan tillbaka. Jag har faktiskt också gjort som Inderes och köpte lite mer aktier i Incap häromdagen. Kitron lyckades under månaden drämma till med ett till förvärv och nu är det bara Incap som inte kommit loss senaste halvåret här av alla kontrakstillverkare vi har på de nordiska börserna med att köpa bolag. Det är ju lite den trigger som jag väntar på. De har ju musklerna och kassan ger ju ingen avkastning. Incap är lägst värderat på Ev/ebit som det står och går och riskrabatten som man kan tycka de förtjänat och förtjänar med slagsidan mot storkunden Victron Energy skulle ju trollas bort med ett förvärv också. Vore verkligen rationellt och kommer väl förr eller senare skulle jag tro. Jag funderade på att kanske ligga kvar i Incap men det är ju trist och förnyelse är bra för alla. Annars har jag under månaden som gått köpt aktier i Inwido, Proact, Nederman, CombinedX, Bravida, New wave, Huhtamäki och Stenhus fastigheter. Sålt har jag gjort i Berner, Alligo, LUMI, UTG och Harvia. Ser att det var en del lustiga rörelser i callen igår också och att en del aktier flyttades runt lite extra. Förmodligen bra att plocka in Nilörn nu då den trycktes ned av teknikaliteter, men den har jag skrivit om så mycket nu senaste tiden. Jag gör nog så att jag tar över facklan efter RJN55 och väljer CombinedX för sista sträckan här.
Under veckan som har gått hade jag den äran att bli bjuden ned till eminenta Kvalitetsaktie-podden på plats nere i Linköping. De hade, för jag vet inte vilken gång i ordningen, anordnat en KAP-dag där de bjuder in lite väl valda investerare och profiler. Så man var i idel celebert sällskap med trevliga börsnördar. Fick åka snålskjuts dit ned med Snåljåpen Olle Qvarnström och det var en trevlig resa. På plats i Linköping skulle var och en av deltagarna skulle ha med sig ett aktie-case och presentera detta för de andra. KAP-Markus körde en intressant dragning med det övergripande temat ”konsultåterhämtning”. Den enkla tesen var väl typ att de flesta konsulterna har haft rätt många tuffa kvartal nu och att det förr eller senare borde vända och att det kan vara en sektor där man kan fundera på att köpa dippen och hoppas på en mean-reversion (alltså att saker skall återgå till det ”normala”). Tror även att den eminenta börssnackaren och utmanaren Mindman varit inne på detta med att köpa dippen i konsulterna och sen sitta på arslet och vänta tills det åter är sötebrödsdagar för konsulterna. Det finns förvisso också lika eminenta börssnackare och utmanare som har lyft ett varningens finger och ungefär sagt som så att det är annorlunda denna gång och på något sätt menat att nedgången i konsultsektorn snarare är strukturell än konjunkturell där AI och utvecklingen inom AI skulle vara ett existentiellt hot mot hela konsultaffärens modell. Jag tror dock att denna oro är överdriven och har som huvudspår att saker skall bli ungefär som de har varit, trots att saker alltid förändras. Alla bolag inom alla sektorer har alltid en utmaning i att vara relevanta och konkurrenskraftiga i sitt erbjudande så det är ingen skillnad på en IT- eller teknik-konsult eller andra bolag.
Om CombinedX då. Bolaget kom till börsen under första halvan av 2022 med en prislapp på 42 kronor när de noterades. Då omsatte de 560 mille och satte som mål att nå en omsättning på 1 miljard fram till och med 2025. Och där är vi ju nu snart med ett enda kvartal av året kvar att lägga på bordet. Aktiekursen toppade under sommaren 2024 på runt 60 kronor och har nu handlats ned och kostar 34,80 med gårdagens stängning. Bakåtblickande omsätter CombinedX nu 932 MSEK. Att nå 1 miljard när q4 skrivs kommer nog att bli tufft säger VD Jörgen Qwist i rapportpresentationen för q3, men säger samtidigt att de taktar där nu med de förvärv som gjorts här under senare delen av året. Kollar man de estimat som finns så ligger konsensus på att omsättningen för helåret skall komma in runt 950 mille. Låter rimligt tänker jag och har även jag lagt mig där ungefär.
Största ägare är Edastra (Robert Ahldin och Christian Hellman) med drygt 10%, följt av Grenspecialisten på 8% och VD Jörgen Qwist som 3:a med 6% av aktierna. Insiders äger mycket aktier i bolaget och floaten är låg. SO:n har strax under 3% av bolaget. Edastra har under året köpt mer aktier och tog häromsistens en stek av Unionens aktier som de sålde bort. Administrativa chefen Björn Magnusson äger strax under 2% av aktierna och har sålt under året.
Kollar man hur det har gått de senaste åren hade bolaget, precis som många av sina peers ett par rätt starka år post pandemin. Man gjorde ett starkt 2023 med bra lönsamhet men sen kom tuffare tider och man tappade beläggning, men ser nu ut att ha bottnat ur och är på väg uppåt igen säger Jörgen. Som finansiellt mål för lönsamheten har man över 12% ebita som mål och vad omsättningen gäller säger man att man vill växa snabbare än marknaden.
Man har under året som gått gjort en del strukturella förändringar där man tydligt ökar sitt fokus mot ERP-segmentet (Enterprise Resource Planning). ERP är alltså är affärssystem som företag använder för att hantera och integrera sina viktigaste processer, till exempel ekonomi och bokföring, inköp och leverantörer, lager och logistik, produktion, försäljning och kunddata, personal/HR. Poängen med ett ERP-system är att allt finns samlat i ett och samma system, så att informationen flyter mellan avdelningarna och företaget kan arbeta mer effektivt och få bättre kontroll. Jörgen Qwist tror tydligen på en ljus framtid för ERP. Man hanterar stora kunder och det är mycket data med affärskritiska system. De har en lång eftermarknad då systemen sällan byts och det skapar en bra arbetsmarknad för konsulten. En sticky affär med höga byteskostnader och långa kundrelationer och bra lönsamhet. Som den del i denna strukturella förändringsresa man håller på med har man också minskat sin exponering mot systemutveckling när man gjorde en inkråmsöverlåtelse av dotterbolaget Aspires verksamhet i Borlänge (https://mfn.se/cis/a/combinedx-2/combinedx-slar-samman-aspire-med-ninetech-samt-avyttrar-aspires-verksamhet-i-borlange-53d0ee64). Vidare har man förvärvat två bolag just inom ERP-segmentet. I maj köptes norska Align som har ungefär hälften av sin verksamhet i Sverige och den andra hälften i Norge. Man kan kolla på sajterna proff.no och allabolag och ser där att det är fina trender och bra lönsamhet på detta bolag. Hoppas att det kan fortsätta så. Vid förvärvstillfället säger man att Align omsatte under 2024 88 MNOK med 25% rörelsemarginal och 20% organisk tillväxt. Jag tycker det ser ut som att man har en bra modell när man betalar för sina förvärv där en del sker kontant och en del med aktier i CX och att det sen är en del med villkor för att tilläggsköpeskillingarna skall falla ut. Vill man läsa hur det ser ut kan man bara kolla PM:et vid förvärvet. I början på Oktober köper man norska ERP-konsult. Man säger här i sin kommunikation kring förvärvet att ”ERPkonsult förväntas innevarande år omsätta ca 30 MNOK med 25% rörelsemarginal”. När man kollar hur ERP-konsult har performat historiskt ser det dock lite svajigt ut och här drog jag öronen åt mig lite grann. Bränd av Prevas förvärv av Enmac tänker jag att det kan vara rent ut sagt livsfarligt att extrapolera vinster bolagen säger att deras förvärv skall ha och att slänga in dessa i en proforma-kalkyl. När Prevas sa att Enmac skulle ha 14%-iga ebitda-marginaler för att sen när den första rapporten kom på bordet blöda pengar höll jag ju på att sätta kaffet i vrångstrupen och kvävas i häftiga spasmer och konvulsioner. Något liknande vill jag såklart undvika till vare pris. Så jag hörde av mig till IR på CX och frågade kring detta med ERP-konsults historiska lönsamhet och det som CX kommunicerar och att det rimmar lite sådär med hur det sett ut historiskt. Svaret jag fick var ”Hej XXX. Jag förstår dina funderingar men vissa frågor är framåtriktade och för indikationer på det så hänvisar jag till våra offentliga rapporter och presentationer. I samband med DD som föregår alla våra förvärv, så även för ERPkonsult, undersöker vi historisk lönsamhet, men vi gör även en bedömning av framtida affärsmöjligheter. I ERPkonsults fall finns förklaringar på tidigare års varierande lönsamhet. ERPkonsult kommer därutöver att bli en del av Elvenite vilket innebär att bolaget bygger volym i en redan befintlig struktur vilket talar för att en hög lönsamhet är möjligt. 30 MNOK med 25% avser förväntningar för helår 2025, där CX får de sista 3 månaderna”.
Bra svar. Man skulle ju såklart vilja veta mer ändå. Framförallt undrar man ju lite vilka dessa ”förklaringar på tidigare års varierande lönsamhet” är. Men men. Vi håller tummarna för att det blir som de säger och att jag sitter slippa med kaffet i vrångstrupen skakandes i spasmer och våldsamma konvulsioner igen.
Som det står och går omsätter man alltså 932 mille med en justerad ebita på 87,9 mille. Det ger en marginal på LTM på 9,4%. Det finns 19,3 miljoner utestående aktier. Mot kurs 35 har man ett börsvärde på 675 mille. Man har en finansiell nettoskuld på 119 mille vilket ger ett EV på 794. Jag var lite osäker på detta med tillägsköpeskillingarna och hörde av mig även kring detta till bolaget och där svarar CFO:n följande; ”Våra tilläggsköpeskillingar redovisas i vår BR under rubrikerna övriga långfristiga skulder respektive övriga kortfristiga skulder. Per Q3 finns förstås inte ERPkonsult med i dessa siffror. Däremot om man följt vår rapportering så kan man utröna att diskonterade värden för förvärven av M3CS (TK 15 MSEK) samt Align (TK 56,25 MNOK) ligger där. ERPkonsult kommer tillföra TK 14,5 MNOK. Vi räknar alltid med att full TK betalas i våra förvärv, vilket skulle innebära att fullt värde för M3CS och 1/3 för Align samt en mindre andel av totalen för ERPkonsult betalas ut under våren 2026. Övrigt utbetalas under våren 2027 och 2028”.
Även här bra och klargörande svar. Man får väl se hur det faller ut men man får väl göra som CFO:n och räkna med att tilläggsköpseskillingarna faller ut och lägga dessa på EV:t. CFO:n skall förresten sluta nu såg jag att de skickade PM om bara häromdagen. Trist.
Q3 var starkt tycker jag där framförallt lönsamheten imponerade och var bättre än jag hade gissat. Det enda som var lite sämre än min gissning var väl egentligen kassaflödet där man binder mer rörelsekapital i kundfodringar, men det säger man helt enkelt beror på att man har ett bra tryck i businessen i kvartalets slut och att det (kassaflödet alltså) skall komma in nu framåt. Man kommer också från en period med svag organisk utveckling. Q1-q3 under 2025 har man krympt bolaget -5,2% organiskt. Inklusive förvärv växer man marginellt men organiskt krymper man alltså. I q3 var den organiska siffran -2,5%. Qwist säger i rapportkonfan att man har en lägre tillväxt på grund av färre medarbetare då man varit försiktiga med att rekrytera i en svag marknad. Tumrullande konsulter gör ju ingen glad. Nu ökar man med 23 personer i q3 och förvärvar ERP-konsult som tar in 17 st ytterligare. Nu är man nära 600 st och det är 6 fler än under 2024 så man är redo att växa organiskt under kommande kvartal säger han och det låter ju bra. Intäkt per FTE upp med 4,2% men samtidigt är personalkostnaderna också upp med 7,1%. Qwist säger att det är en följd av förflyttningen mot ERP då dessa är dyrare i drift, men att intäkterna skall jämna ut det menar han.
Jag tror att omställningen mot ERP och bort från systemutveckling är vettig. Man har två (förhoppningsvis) höglönsamma förvärv som kommer in och bidrar nu under q4 samtidigt som man tydligt är inne på rekryteringsspåret igen och det borde ju ge fog för att man skall kunna se en organisk tillväxt här nu i kommande kvartal också. Under 2025 har konsulterna haft en negativ kalendereffekt men det borde om mina beräkningar stämmer byta till positiv kalendereffekt under 2026. Förhoppningsvis kan vi lämna den långdragna lågkonjunkturen bakom oss också och att konsulterna då kan gynnas av en bättre investeringsvilja hos deras kunder. På KAP-dagen i Linköping hade KAP-Markus en slide från kompetensföretagen där det i alla fall ser ut som att nedgången för konsulter och bemannare mattas av. Jag läste också Redeyes konsultrapport häromdagen där man får samma intryck. Q2-q3 ser ut att vara nåt sorts bottenbygge för konsulterna som grupp. Den duktiga Fredrik Nilsson på Redeye, som är konsultrapportens författare, och som för övrigt också är analytikern som följer CombinedX skriver ”Cautiousness remains, while positive Swedish macro gives hope for 2026”. Vi hoppas på en vändning för den allmänna konjunkturen och som sagt att man slipper se ett eller annat förvärv som kör i diket. Då finns nog rätt okej förutsättningar för att CombinedX skall vara en rätt okej aktie att äga in i 2026. Tydliga risker är väl att konjunkturen fortsätter att vara trög och kanske i värsta fall försämras. Sen finns det som sagt risker med att förvärva och särskilt i en ”peoples business” som konsulter faktiskt är. Balansräkningen går hem från kontoret när klockan slår 16 (om de ens kommer in till kontoret). Jag tycker ändå att det ser rätt intressant ut och äger lite aktier i CombinedX.
Redeyes analys och deras bibba om konsultsektorn och deras bibba quality microcaps (där CombinedX) ingår kan laddas ned här;
Och sen lyssnar vi på Enyas vackra tolkning av inledningsvis nämnda psalm och förbereder oss för Herren Jesu Kristi ankomst! Glad advent på er börsvänner!
https://www.youtube.com/watch?v=01BcaggibDw&list=RD01BcaggibDw&start_radio=1
Stämningsfullt, och dessutom ny musik för mig.
Tack för tipset!
Intressant, tack för bra motivering! Trevlig första advent :)
Du måste logga in eller registrera dig för att svara på tråden.