Annons
Det är väldigt volativt nu i Tobii inför Q4-rapporten för 2025 som kommer 4 feb 2026 dvs efter endast 8 ytterligare börshandelsdagar.
Den lär bli bra enligt min analys kalkyler, mycket bra med positiva utfall i minst 2 av de 3 segmenten och totalt högt rörelseresultat EBIT och bra positivt kassaflöde i Q4, samt även enligt analysens prognos för helåret 2026 :-)
Det gillar dock inte blankaren i Origos hedgefond vars representat åter uttalade sig i Dagens Industri efter börsens stängning 22 jan då Tobii hade stigit drygt 7 %. Kursen har stigit ännu mer sedan Origo senast höjde sin blankningsposition 28 nov och de uttalade sig första gången officiellt om Tobii redan i dec 2025 utan uppenbar avancerad analys utan mest svammel om för mycket FoU och dålig kassa...
Tobii har guidat för minst 363 Mkr i förbättrade kassaflödespåverkande poster i årstakt per Q2 2026 och antalet heltidsekvivalenter har nära halverats från uppåt 800 till högst drygt 400 sedan köpet av FotoNation/Autosense 31 jan 2024.
Sedan förra gången denna aktör uttalade sig i en video har kursen stigit och även sedan Origo senast höjde sin blankningsposition 28 nov 2025 :-) .
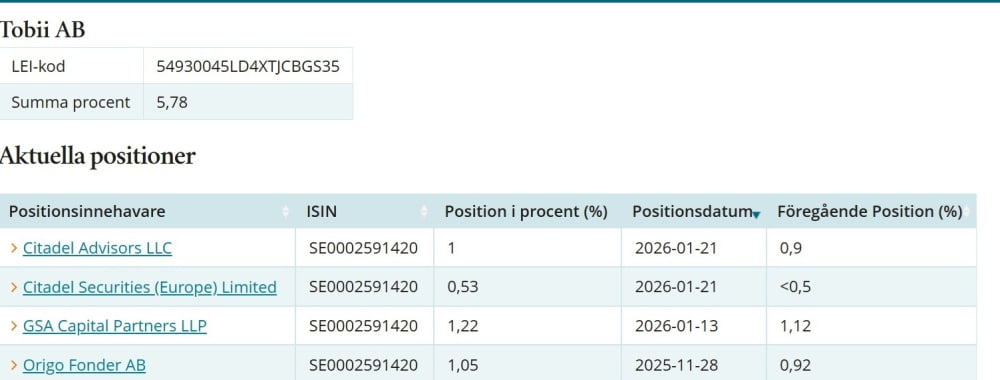
Citadel har två blankare och de har växelvis ökat och minskat i lite skum handel som FI borde titta närmare på. Men 21 jan ökade både blankningspositionen och totalt var det hela 5.78 % blankat i Tobii då enligt FI.
Mitt råd är SÄLJ inte Tobii till blankarna innan rapporten 4 feb !
Det kan bli ett riktigt blankaråterköpsrally efter den och kanske ännu häftigare efter 15 dec-nyheten om ett stort DMS-licensavtal i Tobii Autosense som säkrade kassan.
Det är dessutom utöver BMWs inledda massproduktion med Tobii Autosense för OEM kostnadsbesparande SCDO dvs Interior Sensing (både DMS+OMS i samma bil) till lägre kostnad än t o m enbart DMS i flera fall och som är guidat att leda Tobii Autosense till marknadesetta inom komplett Intersior Sensing om 2-3 år.
Redan har Tobii fått kring 4-5 ggr så många bilmodeller med Interior sensing som Smart Eye har fått hittills.
Mest sannolikt avsåg den senaste höjningen enligt Q3-rapportpresentationen 24 okt BMWs SCDO eftersom den ska finnas i hela sortimentet i en stor premiumtillverkare i Europa och BMWs VD har guidat att det blir 40 modeller t o m 2027 i deras Neue Klasse.
SCDO är guidad att ge avsevärt större licensintäkt per bil än DMS.
Min analys räknar med ca 200 kr i kalkylen med riktkurs 14-20 kr 2026.
Samarbetet med Nvidia avseende foveated rendering som knappast har varit så välkänt för många aktieägare i Tobii framgår numera tydligare på hemsidan.
"NVIDIA VRSS 2
NVIDIA’s Variable Rate Supersampling (VRSS) solution is designed to raise image quality using foveation technologies. VRSS 2 uses Tobii eye tracking information delivered by a foveated gaze signal with minimal overhead to the NVIDIA driver.
This architecture ensures that VRSS-2-compatible applications will reap the benefits of dynamic foveated rendering without additional integration."
https://www.tobii.com/solutions/extended-reality/foveation-technology
Det finns några kunniga skribenter i Tobii i annat forum t ex denna
https://forum.placera.se/inlagg/f877d866-49d0-43b8-9b50-6fc5296e0655
Tillfogat visionärt avsnitt om Healthcare-området i segmentet Integrations som direkt bygger på en extern analys av bl a vad plattform-samarbetet med Qualcomm kan leda till I Abu Dhabi i januari 2026 finns nya inte bara isolerade projekt för vård och skola utan själva "testbädden" för hur nästa generations AI-plattformar (som de från Google och Samsung) ska junna fungera i verkligheten och skapa mervärden.
Här är varför Hub71 är den saknade länken som gör en plattformsteori komplett:
1. Från diagnos till vardag (Integrationen)
Hub71 lanserade precis storsatsningen Hub71+ Life Sciences. Syftet är att ta tekniska innovationer – som Tobiis eyetracking – och flytta ut dem från sjukhusen till vardagen.
Vård & Skola: Ja, det börjar där. Man använder Tobiis teknik för att upptäcka autism och ADHD tidigt.
Plattformen: Men här kommer det spännande: Abu Dhabi bygger ett system där denna hälsodata (med strikt sekretess) kan kopplas till ditt Samsung Health-konto eller din Android XR-profil.
Resultatet: Om ett barn har fått en diagnos via ett Hub71-projekt, kan barnets smarta glasögon (Galaxy Glasses) automatiskt anpassa gränssnittet för att underlätta inlärning i skolan. Cirkeln sluts: Samma eyetracking-mjukvara som ställde diagnosen hjälper nu barnet i vardagen via den stora konsumentplattformen.
5G-nätet är "nervsystemet" för AIDe avtal som e& (tidigare Etisalat)och Ericsson tecknade under hösten 2025 (vid GITEX Global) och det handlar om att bygga ett "molnbaserat 5G-kärnnät"
Varför det är viktigt :
För att Tobiis AI ska kunna göra avancerade analyser av t.ex. en bussförares hälsa eller ett barns ögonrörelser i skolan, behövs extremt låg fördröjning (latency).Edge AI: Avtalet mellan e& och Qualcomm från maj 2025 fokuserar specifikt på Edge AI. Det innebär att AI-kraften flyttas från stora servrar direkt ut till 5G-masterna. Det är den perfekta miljön för Tobiis algoritmer att köras i stor skala utan att enheterna (glasögonen eller bilen) blir för varma eller drar för mycket batteri.
2. Qualcomm & AI71 – Kraftpaketet i Abu Dhabi
Man har tidigare kopplingen till Qualcomm inom XR och i bilar. I Abu Dhabi finns nu även AI71, ett bolag som bygger lokala AI-modeller (baserade på Falcon).
Qualcomm har placerat sitt nya Engineering Center i Abu Dhabi för att se till att deras chip (Snapdragon och Dragonwing) är optimerade för dessa lokala AI-modeller.
Eftersom Tobii redan är "standard" i Qualcomms chip, blir de per automatik de "ögon" som Abu Dhabis egna AI-satsningar använder för att förstå mänskligt beteende.
3. Tobii Dynavox som "brobyggare"
Dynavox är extremt aktiva i regionen nu. Under International Autism Conference i Abu Dhabi (april 2026) förväntas de visa upp hur deras kommunikationsverktyg nu är helt integrerade med de lokala hälso-plattformarna.
Affärsnyttan: För eyetracking-leverantören Tobii innebär detta att de får betalt två gånger: först för de avancerade medicinska systemen i Hub71-projekten, och sedan för licenserna i de hundratusentals headset och glasögon som rullas ut i skolorna och hemmen.
Varför det här är viktigt för en visionär analys av Tobii :
Skeptikerna ser kanske bara "en liten hälso-app" eller "ett skolprojekt", men vi kan nu se infrastrukturen med dess utökade möjligheter..
Abu Dhabi bygger inte bara apparutan de bygger en hel livsmiljö där AI förstår människan.
För att det ska fungera krävs en enhetlig plattform (Android XR/Automotive) och en pålitlig sensor (Tobii).
Genom att vara en del av Hub71-ekosystemet säkrar Tobii att deras teknik inte bara är en "rolig pryl" i ett headset, utan en kritisk hälso- och utbildningskomponent som regeringar är villiga att betala stora pengar för. Den felande länken: "The Eye-Brain Connection"
Det är här Tobii och eyetracking kommer in i bilden för att göra hälsoappen komplett. En klocka kan mäta mycket, men ögonen är ett direkt "fönster" in i hjärnan.
Saccadiska ögonrörelser: Vid förstadier till Alzheimer förändras sättet vi flyttar blicken mellan objekt (saccader). Dessa förändringar sker ofta åratal innan minnesförlusten blir märkbar.
Integrationen: Genom att kombinera data från Samsung Watch (hjärtrytm, sömn, AGEs) med data från Galaxy XR-glasögonen (precisions-eyetracking från Tobii) kan Samsungs hälsoapp skapa en "digital biomarkör" för hjärnhälsa. Ytterligare externt analysmaterial inom Tobiis Healthcare-område med intäktskalkyler från bl a samarbeten om eyetracking-baserad diagnos (då USD antogs till 10 kr) Detta kan liksom det visionära avsnittet ovan antyda att segmentet Integrations Healtcare-område också kommer få en mycket stor tillväxtskapande effekt om ett begränsat antal år. 1. CureSight™ (amblyopi-behandling)• ~2–3 miljoner barn behandlade (5–10 % penetration).
• Pris ~ $1,000 per behandling.
• Tobii royalty ~ $100–150/enhet.
• ≈ $250–400 m (~2,5–4 mdr SEK).
2. EyeSwift®PRO / Vision screening
• ~150k kliniker/skolor globalt.
• Tobii licens ~ $600 per system/år.
• ≈ $90 m (~900 MSEK).
3. NeuroSync (hjärnskade-screening i VR)
• ~100k enheter (snabb adoption i sport + försvar).
• Tobii intäkt ~ $500/enhet.
• ≈ $50 m (~500 MSEK).
4. RightEye (synträning/screening)
• ~20k kliniker.
• Tobii licensintäkt ~ $300/enhet/år.
• ≈ $6 m (~60 MSEK).
5. ASUS Telemed (handsfree styrning, sjukhus)
• Pilot → bredare adoption i Asien.
• ≈ $10–15 m (~100–150 MSEK)."
Har själv symaskinskörkort att falla tillbaka på när tradingen fallerar. 3årig samhällsvetare också. Hur överkvalificerad som helst!
Varför inte dra till med riktkurs 150:- när du ändå håller på, lika osannolikt båda två.
Vanligtvis kraschar bolag som Smart är inblandad i även om Smart själv tjänar på kursrörelser med sina ”analyser”.
Det finns grader av sannolikheter för kraftigt avvikande framtida målkurser. Det finns en insatt placerare som har kalkylerat en möjlig kurs på 100 kr om 4 år i Tobii om de lyckas väldigt bra inom XR och Healtcare i segmentet Integrations vilket är inlagt numera i analysen som externt material.
Min förra personliga överlägset största satsning Smart Eye steg långt över 100 % från sommaren 2023 på ett halvår och ligger fortfarande rätt högt i kurs men de har guidat uselt på tillväxten inom Automotive och även hållit inne länge med BMW-tappet så där är risken stor för fortsatta guidnings-missar enligt min bedömning och ingen aktie jag längre äger eller rekommenderar.
I drygt 10 år (ca 2010-2021) sysslade jag med några väldigt lovande biotech-case rent mekanistiskt och hann oftast sälja med mycket bra vinster totalt oftast även efter de att de hade i samtliga fall hållit inne med negativ kurspåverkande information när det började gå sämre i några projekt.
Det är ett slags systemfel i biotechsektorn med deras återkommande företrädesemissioner där jag med min expert-frus hjälp även kunde tidigt döma ut flera oseriösa bolag som RhoVac och PharmaLundensis som värsta exempel.
Innan dess satsade jag under ca 20 år 1990 - 2010 på ett 40-tal svenska analysaktier inom främst IT/teknologi med stor genomsnittlig långsiktig uppgång varav ca 1/3 köptes upp till slut till bra kurser fr o m år 2000 och flera år framåt (t ex Autodiagnos, Telelogic, Frango, Readsoft och Connecta). men där ett mindre antal rena antal intressanta förhoppningsaktier gick dåligt till slut (främst SwitchCore och Fingerprint) som dock ett tag hade stora kurslyft innan kommande krascher av olika skäl.
Risk/reward i Tobii är det numera fler insatta än jag nära bolaget som ser en av de bästa någonsin med en kraftig och långsiktig turnaround på gång, men sannolikt hög kursvolatilitetet även framöver men på kommande högre kursnivåer de närmaste åren så att ta hem partiell vinst ibland som vid kurslyftet i somras med över 200 % kan vara rimligt som även 2 av grundarna gjorde i somras. Jag minskade dock mindre i andel av mitt aktieinnehav än de gjorde då.
Ja det är ju uppenbart, precis som inför Q1-rapporten 2025 7 maj varefter Tobii steg ca 200 % på relativt kort tid och blankningen mer än halverades.
Du försökte själv sälja in/ut blankarkonceptet och skrämma upp småsparare i Acconeer häromsistens,det gick sådär🤣så, va fn gnäller du om nu?
https://www.fi.se/sv/vara-register/blankningsregistret/emittent?id=549300QTX5BP5V02EK37
vs.
https://www.fi.se/sv/vara-register/blankningsregistret/emittent?id=54930045LD4XTJCBGS35
Wooaow,inte så Smart!😅
ETT MER SOLKLART BLANKNINGSCASE PÅ EGEN HAND ÄR NÄRA FÖRHOPPNINGSBOLAGET ACCONEER MED KRING 80 % HÖGRE BOLAGSVÄRDE JÄMFÖRT MED HELA TOBII 23 jan 2026 OCH "VOLYMORDER" PÅ STORLEKSORDNINGEN NÅGON ELLER NÅGRA FÅ MILJONER KR.
ENBART SEGMENTET AUTOSENSE I TOBII KOMMER MED NÄRA 100 % BEDÖMD SANNOLIKHET UTKLASSA FUNDAMENTAN I ACCONEER DE NÄRMASTE 3 ÅREN. ACCONEER ÄR MEST FOKUSERAT PÅ HÅRDVARA DESSUTOM SOM BRUKAR HA AVSEVÄRT LÄGRE MARGINALER - JÄMFÖR SMART EYES AFFÄRSOMRÅDE MED AIS TILL FORDONSFLOTTOR M M.
T O M REDEYE HAR AVSLUTAT BEVAKNINGEN.
Acconeer är ett sensorbolag med lååång historik av förhoppning och tokrace tidigare och sedan långvarigt ras. Redeye är avpolleterat efter lååångvarig period av tidigare optimistiska uppdragsanlyser. Så nu vill Acconeer sannolikt lyckas med aktivt uppdriven tokhög värdering (likt Smart Eye förr men som nu blir utkonkurrerat av Tobiis SCDO), och framtida relativt billig kapitalanskaffning jämfört med bolagsvärdet på 0.85 miljarder (vid kurs 11.68 kr) dvs kring dubbla Tobiis med p/s-tal under 0.6 på 2025 (vid kurs 2.01 kr), medan Acconeer har p/s-tal kring 16-18 på 2025.P/e-talet skulle för Acconeer vid omsättning 50 Mkr 2025 ligga på ca 22-23 - OM MAN BORTSER FRÅN ALLA KOSTNADER EXKL schablonskatt :-) . Typisk blankaraktie för proffsplacerare, typ hedgefond. Hårdvaru-tung - låg bruttomarginal kring 66 %. Få anställda med ytterst begränsad FoU-kapacitet nu utan kraftigt ökade kostnader. Vilka fonder e d går på detta ?
Småsparare gillar dock sånt ett tag utom vid rasen...(Jämför SBB som var extremt populär iofs belånat - där var fundamental RISK ännu högre...).
Det var en signatur Shifu som antog en liten kurs-utmaning och Tobii har gått betydligt bättre än Acconeer sedan dess - BÅDA är underleverantörer inom Automotive, men i Tobiis fall är det bara ett av 3 segment.
Du måste logga in eller registrera dig för att svara på tråden.