
Annons
Godmorgon!
Delårsrapport januari–mars 2026 – Pricer AB |
2026-04-23 07:00 |
Delårsrapport januari–mars 2026 – Pricer AB
Kvartalet januari–mars 2026
Orderingången uppgick till 465,7 MSEK (457,2).
Orderstocken per 31 mars var 390,0 MSEK (597,6).
Nettoomsättningen uppgick till 487,7 MSEK (528,3).
Bruttoresultatet uppgick till 123,3 MSEK (122,9), vilket motsvarar en bruttomarginal om 25,3 procent (23,3).
Rörelseresultatet (EBIT) uppgick till 10,7 MSEK (12,8), vilket motsvarar en rörelsemarginal om 2,2 procent (2,4).
EBITDA, rörelseresultat före avskrivningar och nedskrivningar, uppgick till 32,7 MSEK (30,7).
Kvartalets resultat uppgick till 6,4 MSEK (-5,9).
Resultat per aktie före och efter utspädning var 0,04 SEK (-0,04).
Vd och koncernchef Magnus Larsson kommenterar
Förbättrad bruttomarginal och allt starkare produktportfölj
Året startar med en svag nettoomsättning medan orderingång var i linje med förra årets första kvartal, men med den högsta bruttomarginalen sedan 2020. Därutöver är kassaflödet fortsatt starkt och nettoresultatet har förbättrats väsentligt.
Även om marknadsaktiviteten generellt sett har fortsatt att påverkas av det rådande geopolitiska läget, med en avvaktande inställning till större investeringar, ser vi tecken på en möjlig förbättring på den nordamerikanska marknaden.
Behovet av butiksdigitalisering har inte förändrats. Tvärtom finns det stora möjligheter för den fysiska butiken att ta olika AI-lösningar i bruk tack vare digitaliseringen av detaljhandeln. Med våra lösningar står vi väl rustade att möta våra kunders behov när marknaden är redo.
Uppåt på de flesta marknader
Första kvartalets nettoomsättning var något lägre än motsvarande kvartal 2025, men i linje med bolagets förväntningar då kanadensiska Canadian Tire nu framgångsrikt installerat elektroniska hyllkantsetiketter i de flesta av sina egna butiker.
På den nordiska marknaden har övergången från partner till direktförsäljning varit lyckosam, med förbättrade marginaler och stärkt försäljning i årets första kvartal. Även i USA ser vi en positiv trend, bland annat som ett resultat av de nya kundkontrakt som annonserades i det fjärde kvartalet.
Undantaget Kanada har omsättningen legat i linje med förra årets försäljning eller ökat något på de flesta av våra marknader. Antalet uppkopplade butiker till Plaza ökade i kvartalet. Vidare för vi ett antal dialoger med större befintliga kunder om en övergång till Plaza under innevarande eller nästa år.
I april tecknade vi tillsammans med vår partner JRTech ett omfattande avtal värt 51 miljoner USD med kanadensiska Sobeys, för nästa fas av deras butiksdigitalisering. Avtalet omfattar installation av Pricers senaste teknik för elektroniska hyllkantsetiketter och den molnbaserade plattformen Pricer Plaza i uppskattningsvis 300–350 butiker.
Under kvartalet löpte vårt exklusiva avtal med Carrefour ut, vilket medfört lägre volymer till deras centralstyrda butiker. Samtidigt noterar vi en positiv trend i orderingången från de fristående Carrefour-butikerna, som ökat under årets första kvartal.
Stark bruttomarginal och fortsatt lönsamhet
Bolagets bruttomarginal stärktes med 2 procentenheter till hela 25,3 procent (23,3) vilket är den högsta siffran sedan 2020. Förbättringen är en följd av kontinuerligt arbete med att sänka produktionskostnaderna, förstärka produktmixen med ökade Plaza-intäkter och konsolidera produktportföljen.
Rörelseresultatet uppgick till 10,7 MSEK (12,8) och vi vände förra årets negativa nettoresultat till att i kvartalet redovisa en nettovinst om 6,4 MSEK (-5,9). Att rörelsekostnaderna ökat mot föregående år beror främst på att vi ökat våra marknadsföringskostnadergenom att delta på fler mässor och att vi nu tagit över försäljningen på den nordiska marknaden där vi hade en distributör under 2025. Samtidigt har direktförsäljningen på den nordiska marknaden bidragit positivt till bruttoresultatet. Kassaflödet från den löpande verksamheten upp gick till 52,7 MSEK.
Bolaget har under kvartalet gjort en strategisk genomgång av organisationen och beslutat om förändringar som på årsbasis kommer sänka de operativa kostnaderna med i storleksordningen 17 Mkr. Kostnaden för den planerade genomgången förväntas uppgå till 9 MSEK och kommer att tas som engångskostnader under andra kvartalet 2026, men kommer ge lägre kostnader i tredje och fjärde kvartalet.
Stort intresse för Pricer Avenue
I februari ställde Pricer ut på EuroShop, ett av världens största evenemang inom detaljhandeln som hålls var tredje år i Tyskland. Målet med deltagande var att positionera Pricer som ledande inom innovation genom Pricer Avenue och Pricer Designer, samt öka intresset för Pricer bland nya och befintliga kunder. Det blev fem intensiva dagar med starka kundmöten och intressanta dialoger kring kundupplevelse, butikskommunikation och hur man attraherar nästa generation av ”shoppers”.
Pricer Avenue installeras nu hos ett begränsat antal kunder där vi tillsammans med kund arbetar med några av deras utvalda leverantörer för att maximera värdet av en installation.
Pricer Avenue har också i kvartalet vunnit ett av de mest prestigefyllda priserna för industriell design, GOOD DESIGN® i kategorin ”Green Products”.
Väl positionerade och fokus på lönsamhet
Trots att marknadsklimatet fortsatt präglas av försiktighet ser vi långsiktigt starka drivkrafter för våra innovativa lösningar inom digitalisering och automatisering av fysisk handel. Intresset för vår SaaS-plattform Pricer Plaza fortsätter att öka. Våra pilotprojekt med Pricer Avenue blir fler och har väckt ett stort intresse på flera marknader. Vi för strategiska diskussioner med ett stort antal potentiella kunder och samarbetspartner på ett flertal marknader och framför allt ser vi ökade aktiviteter i USA.
Med en attraktiv produktportfölj, initiativ för ytterligare effektivisering och intensifierat fokus på förbättrad lönsamhet, är vi väl positionerade för att dra nytta av den starka underliggande efterfrågan i takt med att marknaden åter blir mer aktiv.
Magnus Larsson
Vd och koncernchef
Pricer AB bjuder in till en digital presentation av delårsrapporten för det första kvartalet 2026. Sändningen hålls på dagen för publicering kl. 13:00 CEST.
Länk till webbsändningen: Pricer - Q1 (26) - Earnings call
För ytterligare information, vänligen kontakta:
Magnus Larsson, vd och koncernchef, 0704-316 851
Claes Wenthzel, CFO, + 46 70 862 01 22
infopricer.com
Johnsson Lee VD på E ink postade det här inlägget för en vecka sedan. Även om det givetvis ligger i hans intresse att Avenue lyckas så är det positivt att höra stora ord från någon utanför Pricer själva. Speciellt en person med sådan tyngd i sammanhanget. Det ska bli mycket, mycket spännande att följa händelseutvecklingen för Avenue resten året. Enligt ML är det under andra halvåret effekten ska synas i försäljningssiffrorna:
”Pricer is redefining retail by combining ESL with real-time promotions; taking in-store engagement to the next level. Beyond pricing, shelves become dynamic media surfaces, enabling targeted offers, smarter merchandising, and stronger shopper connection. This is where retail efficiency meets retail media, unlocking new value for both retailers and brands.”
Han skriver väl bara på placera? Men jag saknar också hans inlägg. Hoppas han mår bra. Grattis misse och Calos. Är det några som förtjänar det här lyftet är det ni. Och några till. Vi vet ju att Pricer är bolaget med 9 liv som Affärsvärlden skrev för länge sen😊
Sålde en tredjedel (50 tusen) av mitt innehav den 20 april. Jag var lite för snabb så mitt snitt blev 3,75. Jag räknade med att kursen skulle söka sig ner emot 3,40 inom några dagar innan det blir ett återköp. Vi får se hur det utvecklar sig men jag vill inte se ett nytt PM nu ;-)
F.ö. så var rapporten ganska svag med för höga kostnader viket syns på nettomarginalen.
Mvh
Någon köpte riktigt tungt runt Kl 12:30. Det ser alltmer ut som Pricer kommer upprepa den badbollseffekten Tobii uppvisade 2025 efter att Lannebo vräkt ut alla sina aktier. För Tobii var q1-rapporten katalysatorn. Sen steg aktien ytterligare 160 procent på 10 veckor. Får se vad Pricer b kan prestera den närmaste tiden. Drömmen vore om den drar upp och täcker gapet efter q1-rapporten förra året strax över 8 kr.
För Pricer är det snarare Sobeys uppföljningsorder i kombination med rapporten som fungerar som katalysatorer. I presentationen talade Magnus om diskussioner med Canadien Tires om hur dom ska gå vidare utanför dom centralägda butikerna. Är det nästa uppföljningsorder. Eller blir det Best Buy med sina 1000 butiker som enligt finanschefen ”ligger i korten”?
Även om det blir en dubbling eller tredubbling av Pricers kurs från dagens nivåer är det kraftig nedgång från tidigare kurser, lite "hållplatser" strax över 40 kr, nästa 30 kr, nästa 25 kr nästa 18 kr, vid 15 skrek många rakt ut, lägre kan den inte gå, sedan kom superraset ner till runt 3 kr, lite emissioner på resan ner, men ändå, ML har varit härföraren som varit med hela resan ner från 18 kr, vi dinosaurier som varit med under ca 30 år kan inte titulera oss som de smartaste investerare i denna aktie men roligt har det varit att "pennfajtas"
Kom igen nu. Sen du skrev om att sälja har aktien rusat 40 procent. Pricer har gått ut med ett av sina största avtal någonsin och bruttomarginalen var den starkaste sen 2020. Och du gaggar på som tidigare?
Jag var i princip ekonomiskt oberoende 2021 tack vare Pricer. Min depå ökade med en miljon kr samma dag som Pricer presenterade ett avtal med Carrefour vid den tidpunkten. Nu är jag långt ifrån ekonomiskt oberoende men jag lipar inte över vad som varit utan ser framåt och kämpar vidare.
När du talar om att sälja och avanzianerna sålde i drivor under vinter köpte jag istället. Nu visar det sig att den analysen var riktig. För nu ska aktien vidare uppåt. Det vi sett hittills är bara inledningen av en mycket stark trend.
Får man fråga vad Pricerinnehavet va värt på toppen? Gjorde själv en sådan resa med Ericsson och Nokia runt år 2000 och satt med hela vägen upp 30 ggr insatsen i Nokia och sen följde med hela vägen ned , 98 % ned i Ericsson tror jag det blev från toppen, dock inte dessa summor som du nämner att det rördes dig per dag men runt 6 mkr tror jag det va som gick upp i rök
Bollen är i rullning, 100 000 mindre i förlust de senaste dagarna.
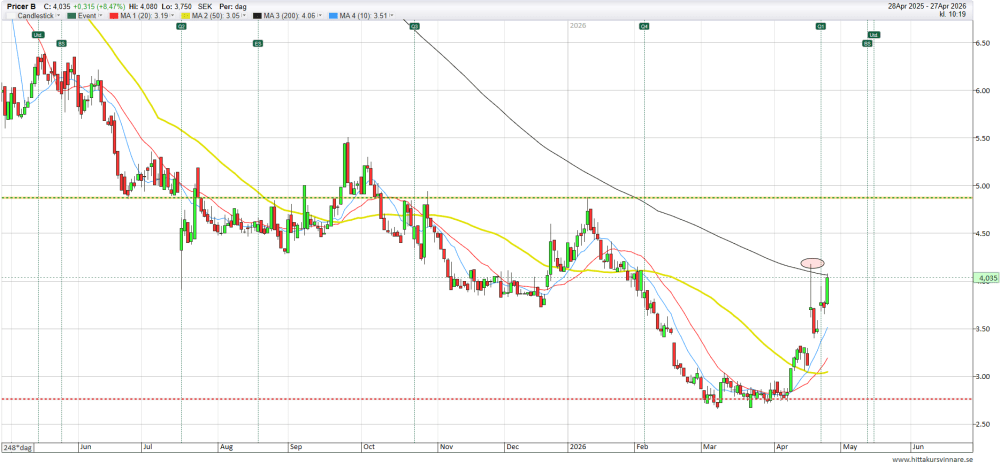
Har egentligen inte tid att skriva här men aktiens tekniska läge är så spännande. Andra testet av MA200 just nu. (avtalet med Sobeys första testet). Den dagen var priset som högst 4,18. Tar vi ut den nivån och MA200 kan aktien fortsätta rusa långt uppåt. Jag tror det kommer ske inom kort även om det slutar med en rekyl idag.
Tycker mig se ett annat handelsmönster i aktien, inte det klassiska att det är dom som säljer på nyhet som bestämmer. Ser tafatta rekyler nedåt där någon/några storfiskare fiskar med nät som pressar upp både omsättning och pris.
Håller med fullständigt. Nu finns ett helt annat köpintresse. Att vi slipper Quaeros konstanta säljande är naturligtvis inte helt oviktigt heller😊
Deras konstanta säljande har skapat ett väldigt negativt sentiment kring aktien vilket skrämt upp småspararna som också vräkt ut aktier. Det har gjort att aktien tryckts ner överdrivet mycket.
Strong gross margin, Sobeys supporting 2026e - Q1 review
Hjalmar Jernström
2026-04-24
12:27 CET
Download
Pricer posted strong Q1 results, with sales 16% above our expectation and a 6-year-high gross margin that fully offset slightly higher-than-expected opex. The book-to-bill remains below 1.0x, despite improving Y/Y. We believe H2 should see solid support from the April Sobeys agreement valued by Pricer at USD51m, where we expect orders and deliveries starting in May and strong deliveries in H2. We raise the lower end of our fair value range, making our fair value range SEK4.3–7.0 (3.5–7.0).
Stronger sales than expected. Q1 sales were SEK488m, 16% above our estimate and in our view strong considering the Q4 order backlog of SEK386m. We do not see any specific driver of the deviation and consider it a result of the timing of installations, recurring quarterly volatility and comparably quick order book-to-sales conversion. The Q1 gross margin was 25% (+2%-points Y/Y), a 6-year high. Pricer indicated the announced cost-savings programme will lead to one-off expenses of SEK9m in Q2, followed by annual savings equal to SEK17m. On the back of the strong gross margin and sales, EBIT was SEK11m, versus our forecast of SEK-11m.
Estimate revisions. We raise our 2026–28e sales by 6–4%, which is less than the estimated value of the Sobeys agreement. However, we see reduced estimate risk in 2026–27, supported by the deliveries, which should have solid margins. We adjust our 2026–28e opex to reflect the cost-savings programme, prompting positive EBIT revisions of SEK23m–24m (equal to 31–50%) owing to the strong operational leverage that comes with sales growth for the group.
Positive tone on UK, Canada and US. We interpret management’s comments on market activity as positive for Pricer’s prospects in the UK and Canada, while we also found its wording on the US sequentially more optimistic. We see this as encouraging considering the pilots and collaborations announced in these markets in Q4 2025–Q1 2026.
Valuation. We have a new fair value range of SEK4.3–7.0 (3.5–7.0).
Nu är nästa viktiga datum 16 juli, en större order innan dess och en bra Q2 2026 så är kursen över 6 kronor, långt upp till 15 där många skrek att lägre än så kan den inte gå, ML tja, det behövs någon med större tyngd, under sina lite mer än 4 år har han inte rosat aktievärdet.
Det är en fantastisk rapport så inte mycket att kommentera.
Omsättning -7,5 %
Rekordlåga orderbok
Ebit -16 %
Det osar kvalitete! Jag funderar på att gå all in !
Jag har äkta Vodka om någon är sugen 🥳💥🥳 5 bra Q kombinerat med ett pärlband av ordrar och aktien ligger mellan 8-10 kr, visa nu framfötterna ML med säljteam.
Håller de takten gissar jag på årsomsättning 2026 på 2 miljarder, det är nog där de ska ligga och generera pengar med smart försäljning och vässade kostnader, större omsättning med linjär ökad vinst är grädde på moset, jag känner avsaknad av hungrigt säljteam, ÅF säljer men egna kåren bör sälja mer, ska de hålla 2 miljarder i årsomsättning måste verksamheten totalt sälja för ca 10 miljoner varje arbetsdag. Tack för en hyfsad rapport men inte mer.
Du hade fel i det mesta ,åsså en skopa till säljarna ,vrm är förvånad
För i he...e, jag säljer inte min ögonsten, jag har sålt hela min portfölj utom fonder och Pricer, de första Pricer köpte jag för ca 28 år sedan i en vadhållning, stod på en gräsmatta i Limhamn och gjorde upp vadet, den som förlorade efter ett år fick bjuda på en krogrunda, vem fa..n förlorade, yepp jag, blev en riktig mördarrunda som började på Kockska, underbara tider.
Du måste logga in eller registrera dig för att svara på tråden.