Annons
Litar på din expertis här, hade varit kul att se en liknande uppställning över länderna med ditt räknesätt för att jämföra utfall.
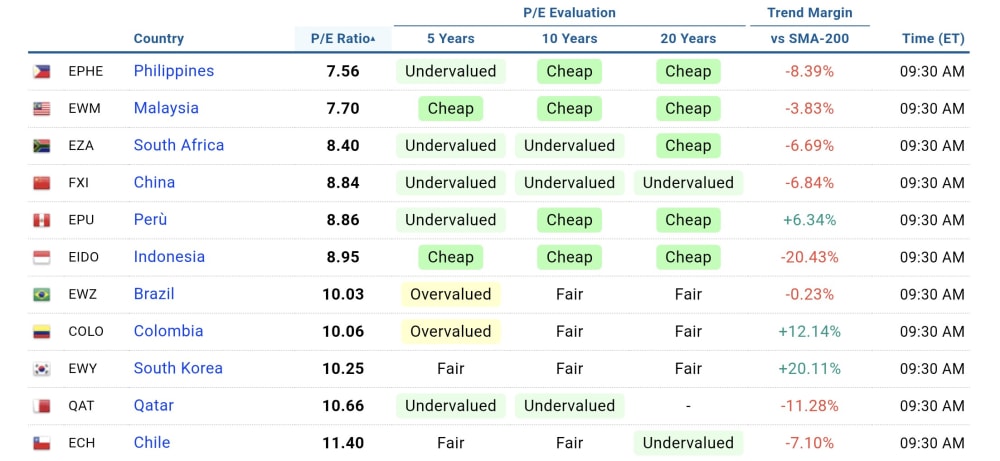
Methodology
The Average P/E (μ) and the Standard Deviation (σ) are calculated excluding 20% outliers (i.e. over a range of values excluding 10% of observations from the top and 10% from the bottom of the dataset). Additionally, P/E values greater than 70 or lower than 1 are logarithmically normalized to reduce distortions.
A P/E between (μ - σ) and (μ + σ) is considered "Fair", over a specific timeframe.
A P/E greater than (μ + σ) is defined "Overvalued", greater than (μ + 2σ) is defined "Expensive".
A P/E less than (μ - σ) is defined "Undervalued", less than (μ - 2σ) is defined "Cheap".
Måste väl vara den här metoden som avses?
Verkar vara ekonomer som inte förstår matematik som räknat. När man snittar ett inverterat mått som PE så är det matematiskt korrekta att ta snittet av de inverterade värdena. Det är ekvivalent med att betrakta hela börsen som ett enda bolag:
Börsens PE = summa börsvärde delat med summa vinster.
Det mått de sätter ihop är rappakalja och förstörs lätt av bolag med tillfälligt nedtryckt vinst.
Kollade flera globala p/e-sajter som alla hade mellan 14 och 15. Tycker också det verkar lågt.
Affärsvärlden i veckan om framtidsutsikterna för omx-bolag:
"För 2027 väntas cirka 685 miljarder i samlad vinst, vilket innebär en ökning med 12,1 procent från 2026 års förväntade nivå."
"Den samlade försäljningen väntas stiga 8,2 procent under 2026 och öka 8,3 procent nästa år."
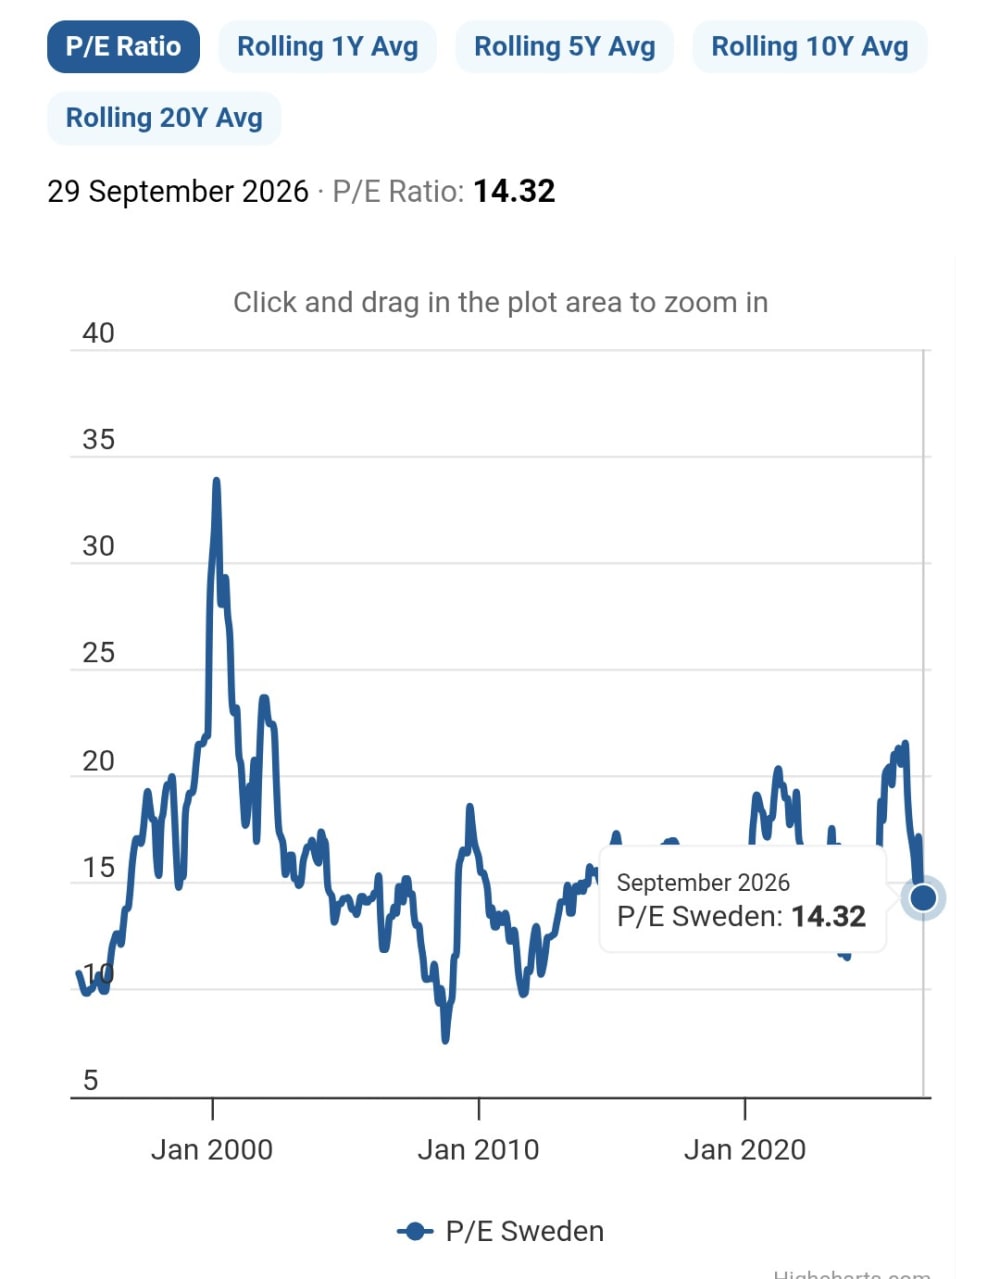
Ser konstigt ut. PE har på kort tid gått från 21 till 14 enligt grafen trots börsuppgång. Det betyder att vinsterna i så fall ökat med 50% plus kursuppgången. Det köpet jag nog inte.
Du måste logga in eller registrera dig för att svara på tråden.