
Annons
"NYAB uppvisade stark intäktstillväxt och förbättrad lönsamhet under det andra kvartalet. Orderingången var fortsatt stark och orderstocken inom Civil Engineering nådde sin högsta nivå hittills.Vi går in i det andra halvåret, som traditionellt är vår starkaste period för både intäkter och resultat, med en stark finansiell ställning och en välbalanserad projektportfölj," säger Johan Larsson, vd för NYAB.
April-juni i korthet
Januari-juni i korthet
Detta pressmeddelande är en sammanfattning av NYAB:s delårsrapport. Den fullständiga delårsrapporten är bilagd till detta pressmeddelande och finns tillgänglig på https://nyabgroup.com/sv/investerare/nyab-som-investering/rapporter-och-presentationer/.
Presentation av delårsrapporten
NYAB arrangerar en direktsänd webbsändning torsdagen den 13 augusti 2026 kl.10:00 CEST, där VD Johan Larsson och interim CFO Peter Franks presenterar finansiell information och väsentliga händelser för det andra kvartalet 2026. Webbsändningen kommer att hållas på engelska och en inspelning kommer att finnas tillgänglig efter sändningen.
Registrering och deltagande i webbsändningen sker via: https://nyabgroup.events.inderes.com/q2-report-2026.
Deltagare som önskar ställa frågor kan göra det genom att ansluta till telekonferensen: https://events.inderes.com/nyabgroup/q2-report-2026/dial-in. Inringningsuppgifter erhålls vid registrering.
Kontakter
Johan Larsson, vd NYAB, nås genom Erik Petersen, IR-chef NYAB, ir@nyabgroup.com +46 70 880 42 23.
Bifogad fil: Se rapporten (PDF)
Klen uppgång tycker jag också.
Det är väl nedåt 7x på 2027e givet hur det går nu, och går final och dovre lite bättre så kanske det är nedåt 6x.
Motiverad multipel borde i alla fall ligga kring 11x enligt min uppfattning och tror även att affärsvärlden ligger däromkring.
Insiders verkar tro på sig själva och köper vilket jag inte är negativt.
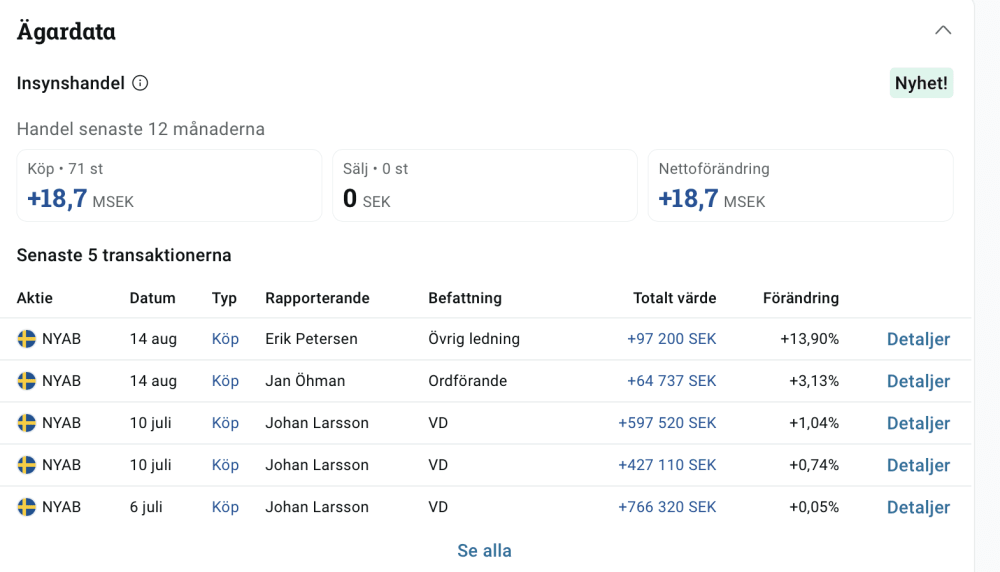
Aktien upp 22-23% sen dess. Får se om mer bränsle hittas i q3-rapporten..
NYAB levererar två solparksprojekt såg jag på hemsidan; https://nyabgroup.com/sv/nyhetsrum/nyab-levererar-tva-solparksprojekt-at-rabbalshede-kraft-i-finland/
Tycker det känns som att man ligger helt rätt med sitt agnostiska infrastrukturerbjudande, datacenter, spårvägsprojekt, kraftledningsprojekt, batterilagringsprojekt osv
Konsultdelen minskar både omsättning och marginal. Det är 19% av totala omsättningen. Blir intressant att se vilka strukturåtgärder man kan ta till. Vore bra om någon kunde fråga om det på conf fallet.
Stabilt. Fina siffror från civil engineering men konsultdelen fortsätter att gå dåligt.
Såhär tyckte claude:
Helhetsbild
Q2 visar stark tillväxt (intäkter +19%, EBIT +45%, marginal 5,1% mot 4,2%) och nettoresultatet steg 84% till 7,7 miljoner euro. Bolaget har nettokassa (-12,0 miljoner euro i nettoskuld, dvs mer kassa än lån), soliditet 66,9% och en orderstock inom Civil Engineering på rekordnivån 501,6 miljoner euro. Marknadsvärdet vid kvartalets slut var cirka 377 miljoner euro, vilket ger ett P/E på ungefär 14x rullande tolv månaders vinst (26,3 miljoner euro) – varken uppenbart billigt eller dyrt för ett bolag med 25% intäktstillväxt och 13,2% avkastning på eget kapital.
Styrkor och möjliga förklaringar
Den tydligaste styrkan är marginalförbättringen i Civil Engineering Sverige, där rörelsemarginalen steg från 5,8% till 7,7% på 14% högre intäkter. Förklaringen enligt rapporten är flera nya järnvägsprojekt med hög produktionsaktivitet under en kort period – det vill säga gynnsam projektmix snarare än strukturell kostnadsförbättring, vilket är värt att hålla i minnet inför kommande kvartal.
Balansräkningen är också en styrka. Nettokassa, låg belåning (räntebärande skulder bara 13,1 miljoner euro, varav merparten leasing) och en outnyttjad kreditfacilitet på 300 miljoner kronor ger finansiellt handlingsutrymme och lågt konkursrisk i en cyklisk bransch.
Orderstocken på rekordnivå plus en "pipeline" av tidiga uppdrag värderad till cirka 600 miljoner euro ger viss synlighet framåt, och ledningen/styrelsen äger tillsammans 40,6% av bolaget (huvudägaren är ett bolag kontrollerat av vd:n själv och COO), vilket normalt är positivt ur ett incitamentsperspektiv för en värdeinvesterare.
Svagheter och möjliga förklaringar
Kassaflödet är den mest påtagliga svagheten. Fritt kassaflöde i kvartalet var bara 1,8 miljoner euro trots ett nettoresultat på 7,7 miljoner euro – en kassagenerering på 18%. Delvis förklaras detta av normal säsongsmässig rörelsekapitalbindning (kundfordringar och avtalstillgångar byggs upp inför det starkare andra halvåret), men avtalstillgångarna (upparbetad men ej fakturerad intäkt) har vuxit kraftigt till 54,8 miljoner euro, upp från 31,5 miljoner euro vid årsskiftet och 32,4 miljoner euro för ett år sedan. Det är ett resultat- och kassaflödesmässigt observandum i entreprenadredovisning: intäkter redovisas löpande utifrån färdigställandegrad, vilket bygger på ledningens uppskattningar, och en snabbt växande post av ej fakturerade intäkter innebär att en större del av vinsten ännu inte omvandlats till kassa.
Även jämförelsen med förra året bör nyanseras – fjolårets svaga kassaflöde (-16,2 miljoner euro för H1 2025) berodde till stor del på en företagsförvärvsutbetalning på cirka 29 miljoner euro som inte upprepas i år. Årets förbättring är alltså delvis en avsaknad av engångsutflöde, inte enbart organisk förbättring.
Nettoresultatet växte dessutom snabbare (84%) än rörelseresultatet (45%), och skillnaden förklaras till stor del av poster under EBIT-linjen: finansnettot vände från -0,5 till +0,3 miljoner euro och resultatandelar från intresseföretag/joint ventures ökade från 0,1 till 0,8 miljoner euro. Det är mindre förutsägbara poster än kärnverksamheten, vilket gör att den underliggande resultattillväxten är något svagare än vinsttillväxten antyder.
Affärssegmentet Consulting går åt fel håll: intäkterna föll 13%, marginalen sjönk från 2,9% till 2,1%, och orderingången rasade till en book-to-bill på bara 0,7 – det vill säga man tar in mindre nya uppdrag än man fakturerar. Förklaringen är lägre aktivitet på norska offshoremarknaden samt integrationskostnader i Norge. Ledningen bytte chef för segmentet i juli, vilket kan tolkas som ett erkännande av att åtgärder behövs.
Finland inom Civil Engineering växte visserligen kraftigt (+64%) men med tunn marginal (3,1%, och bara 1,3% för första halvåret sammantaget mot 2,8% samma period föregående år) – alltså en försämring för halvåret trots högre volym. Det förklaras av konkurrensutsatt marknad, ett lågmarginalprojekt som färdigställdes, samt nyanställningsinvesteringar.
Koncernens rörelsemarginal på rullande tolv månader (6,0%) ligger fortsatt klart under det egna långsiktiga målet (>7,5%) – något som inte lyfts fram i löptexten men som framgår tydligt av målboxen i rapporten.
Slutligen bytte bolaget CFO i juni (Klas Rewelj lämnade, ersattes av en interim-CFO), utan angiven anledning i rapporten. Det är i sig inte alarmerande, men CFO-byten till en interimslösning – i kombination med en rapport som inte varit föremål för revisorsgranskning (vilket dock är standard för Q2-rapporter) – är något en försiktig investerare bör hålla ögonen på framöver.
Trovärdigheten i VD-ordet
Jag bedömer VD-ordet som i huvudsak sakligt och korrekt förankrat i siffrorna – det finns ingen uppenbar vilseledande information, och de flesta nyckeltal som nämns stämmer med detaljtabellerna längre bak i rapporten. Målboxen med "Mål >7,5%" bredvid faktiska 6,0% är en schysst transparent detalj som gör att läsaren själv kan se att målet inte nås.
Samtidigt har VD-ordet den typiska slagsidan mot det positiva som är vanlig i den här typen av kommunikation: det fria kassaflödet beskrivs som "fortsatt positivt" utan att nämna att det mer än halverades jämfört med föregående år; Consultings svaghet (fallande order, sjunkande marginal) nämns kort utan att kvantifieras i löptexten; och orderpipeline-minskningen från 700 till 600 miljoner euro framställs enbart som en naturlig konvertering till genomförandeprojekt utan att spegla att den ändå netto krympt. Inget av detta är osant, men det är selektivt – en investerare måste läsa segmentsavsnitten och notapparaten för att få hela bilden, vilket är typiskt för kvartalsrapporter men värt att komma ihåg.
Sammantaget: en rapport med genuint stark topline- och marginalutveckling i kärnverksamheten Civil Engineering Sverige, men med kvalitetsfrågetecken kring kassaflödeskonvertering, en svag och krympande Consulting-verksamhet, och ett fortsatt gap till det egna marginalmålet – nyanser som VD-ordet antyder men inte fullt ut kvantifierar.
såhär tyckte claude efter conf callet:
Jag hittade den fullständiga Q&A-delen (via Quartr/GuruFocus-transkriptet). Den ger flera direkta kopplingar till det vi diskuterat.
Kapitallätt-frågan får starkare stöd än jag trodde
På en fråga om huruvida organisationen är rätt dimensionerad (personalstyrkan minskade 11% samtidigt som intäkterna växte 19%) svarade Johan Larsson explicit: NYAB är ett "white-collar-bolag" med cirka 85% tjänstemän, och mindre än 10% av produktionen utförs av egen personal. Det är en mer precis och mer extrem siffra än vad jag utgick från i mitt föregående svar, och det stärker faktiskt ditt ursprungliga argument ytterligare – det här är strukturellt ett projektlednings-/underentreprenörsmodell, inte en självutförande entreprenör. Samtidigt visar det tydliga sambandet mellan minskad personal och ökad omsättning genuin operationell hävstång (skalbarhet), inte bara gynnsam mix – det är ett positivt och relativt ovanligt datapunkt som stärker argumentet för en multipel i den övre delen av mitt intervall.
Marginalmålet – mer ärligt i Q&A än i VD-ordet
Här bekräftas min tidigare poäng om selektiv optimism i VD-ordet. I den skrivna rapporten nämns inte explicit att 7,5%-målet är uppskjutet till 2027 – det syns bara indirekt i målboxen. På telefonkonferensen, under press från analytiker, sa Larsson rakt ut att målet "inte förväntas nås 2025 och 2026" på grund av Consultingförvärvets utspädningseffekt, och att en "quite heavy margin improvement" väntas först 2027. Det är alltså en mer transparent siffra i Q&A än i den polerade skriftliga kommunikationen – vilket bekräftar mönstret jag flaggade: inget osant i VD-ordet, men det krävs att man gräver djupare (nu ner till Q&A-nivå) för hela bilden.
Kassaflödesförklaringen – rimlig men värd att bevaka
CFO Peter Franks förklarade det svaga kvartalskassaflödet (1,8 mot 5,5 miljoner euro) med dels eftersläpning från ett svagt Q1, dels ett lagerbygge inför ett kommande projekt, dels "extended payment terms on a strategic project" – alltså att man gett en strategisk kund förlängd betalningstid. De två första är rimliga säsongsförklaringar. Den tredje är värd att hålla ögonen på: om förlängda betalningsvillkor blir ett återkommande sätt att vinna stora, strategiska kunder (SSAB, datacenterkunder, Uppsala) snarare än en engångsföreteelse, urholkas gradvis den "kapitallätta" nettorörelsekapitalbilden jag reviderade ner tidigare. Ledningen kallar det tillfälligt – rimligt att tro på just nu, men något att stämma av i Q3.
Ny komplikation för värderingsmetodiken: Uppsala-JV:t
Det här är den viktigaste nya informationen för vårt EV/EBIT-resonemang. Uppsala spårvägs fas 2 (NYAB:s andel cirka 3,25 miljarder kronor över åtta år) redovisas via ett joint venture och kommer in som resultatandelar från intresseföretag/JV – det vill säga under EBIT-raden, inte i den. Det är exakt den post jag tidigare flaggade som mindre "kärnfull" när jag förklarade varför nettoresultatet växte snabbare (84%) än EBIT (45%) i kvartalet. Med Uppsala som en flerårig, återkommande resultatkälla blir den posten strukturellt större framöver – vilket betyder att en ren EV/EBIT- eller EV/EBITA-multipel riskerar att systematiskt underskatta bolagets samlade intjäning i takt med att JV-andelen växer. Ett P/E-baserat perspektiv (eller ett EV/EBIT plus separat värdering av JV-andelarna, en sum-of-the-parts) blir alltmer relevant vid sidan av EV/EBIT(A) ju längre in i Uppsala-projektet man kommer.
Consulting-nedgången bör nyanseras
Jag bör också korrigera min tidigare "Consulting är svagt"-bild något: bolaget avyttrade sin nordamerikanska konsultverksamhet under perioden (bekräftat i Quartrs sammanfattning av Q1-rapporten), vilket innebär att en del av den rapporterade intäktsminskningen på -13% sannolikt är portföljeffekt, inte enbart organisk svaghet. Book-to-bill på 0,7x och marginalfallet till 2,1% kvarstår dock som genuina organiska varningssignaler eftersom orderingången inte påverkas av en redan avyttrad enhet.
Sammantaget: Q&A-delen stärker snarare än försvagar bilden av ett strukturellt kapitallätt bolag med reell operationell hävstång, men den introducerar en ny värderingskomplikation (växande JV-resultat utanför EBIT) och bekräftar att marginalmålet är uppskjutet till 2027 – något som bör byggas in explicit i en framåtblickande värdering snarare än att bara extrapolera dagens R12-multiplar.
Ja något gör det bra i detta kvartal, men de blir inte mycket över på slutet.
Dra in fruktskålen :)
Du måste logga in eller registrera dig för att svara på tråden.