Annons
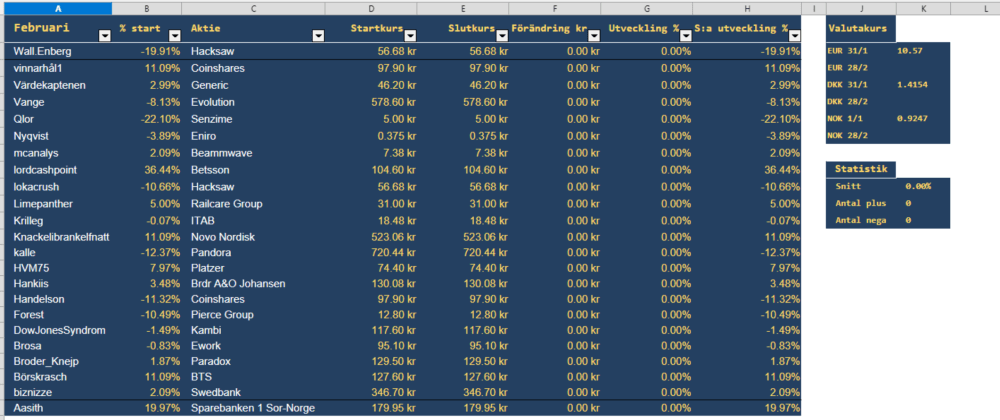
Det är gott med helg och månadsval samtidigt.
Knattarnas val och motivering i denna tråd senast Söndag kväll.
Ha en fin helg alla!
Testar denna månaden med Beammwave.
Bolaget fokuserar på digital beammforming, vilken kan utöka kapaciteten i våra belastade tele-nät. Då datatrafiken ser ut att fortsätta gå uppåt, tror jag detta bolaget har en intressant framtid. Bolaget har nyligen gått in i en kommersialiseringsfas och har rapport i februari vilket gör det extra intressant.
Mitt val för januari (Securitas) slutade flat. Får i alla fall vara glad att jag inte ligger sämre än innan tävlingsstart :)
Har kämpat med flytt från mindre hus till större hus hela helgen (och större delen av veckan) så får bli en kort motivering denna gång.
Mitt val för februari blir ITAB. Integrationen med HMY fortsätter förhoppningsvis enligt plan och vi kan börjar se en successiv vinstökning framåt. Integrationskostnader är kommunicerade sedan tidigare, där vill jag inte se nya kostnader dyka upp. Balansräkningen borde också förbättras. Lite hög risk med transformativa förvärv, men ser just nu ut att gå åt rätt håll och jag hoppas på att det även syns i Q4:an.
Januari blev en rätt seg månad för portföljen som innehåller mest småbolag. NYAB mitt val för januari hade inga direkta triggers utan jag ser det caset som en långsam och gradvis uppvärdering över några kvartal om det kommer tecken på att rörelsemarginalen bottnat, den organiska tillväxten fortsätter, och inga negativa överraskningar dyker upp som tex projektnedskrivningar, förseningar och dylika otyg.
Det som gick bäst i portföljen och som också är största innehav var scandi standard. Bolaget kommer ur en period med historiskt mycket otur, strulig verksamhet i Danmark, problem med negativ media pga oklara förhållanden i slakterierna, kostnadsökningar för insatsvaror, och nedgång i restaurangmarknaden under covid. Bolaget har betat av en efter en av dessa motgångar, och jag hoppas att det skett en slags reversion to mean vad gäller oturen. Dessutom har man haft en duktigt interims-VD och sedermera en duktig VD (Thunestål) som arbetat med slakteriverksamhet nästan hela livet.
Man har även satsat på vertikal integrering av värdekedjan genom att både köpa en stor anläggning i nederländerna för tillverkning av panerad kyckling och nuggets (långt upp i värdekedjan) och kycklinggårdar i Baltikum där man producerar kyckling till konkurrenskraftiga priser (som sedan förädlas i produktionsanläggningen i Nederländerna). Vinsten har börjat ticka uppåt de senaste 1,5 åren liksom aktiekursen och nu tycker jag det ser ut som att bolaget rikigt fått upp farten.
Kyckling är dessutom det minst koldioxidpåverkande köttproteinet, är kulturellt accepterat över alla religioner, anses nyttigt ur hälsoperspektiv och dessutom ganska billigt per kilo, något som gör att det hamnar högt upp i alla kostekonomers och hållbarhetsansvarigas kalkyler när tex skolmat, flygplansmat, sjukhusmat, osv ska upphandlas och koldioxidmålet för verksamheten ska uppnås. Det finns inga genvägar i den gröna omställningen. Även tex MAX-hamburgare har gjort en stor satsning på kycklingsortimentetför några år sedan, kanske delvis för att nå sina klimatmål, och till dem är scandi standard leverantör genom kronfågel.
På ägarsidan ser det också intressant ut eftersom det portugiska kycklingkonkurrenten / producenten Grupo Lusiaves köper aktier över makrnaden mest hela tiden och äger nu >21% av kapitalet och har en representant i styrelsen. Familijen Qviberg kontrollerar omkring 35% och lantmännen 10.6%. Således en låg free float, och köptrycket fungerar som en kudde på nedsidan. Insiders köper också, och qvibergarna och Lantmännen verkar vilja sälja sig dyrt eller så ser de långt större värden kommande år.
Aktien har gått rätt bra i januari så kanske inget val för knatteligan det här månadsvalet äcen om jag gillar bolaget och set-upen som är i aktien just nu.
Nej, det får bli tillsatt vända blicken mot ett annat bolag i portföljen. Sportsbook för onlinespel sport. Kan man äga en sektor där liemannen gått från dörr till dörr och avrättat bolag efter bolag, nu senast Betsson efter förmodade problem med B2B business Realm i Turkiet? Innan det har Evolution fullständigt slaktats och multiplerna är låga i bägge bolagen.
Jag tror ändå att Kambi kan vara ett intressant spel på 2026-2027 med organisk tillväxt efter några stora kundtapp, potential till successivt skalande marginal när omsättningen ökar, 100% reglerade intäkter och ett modulärt erbjudande som kanske är lite bättre än marknaden räknar med. Dessutom kommer stora sportevenemang här på rad vilket torde spela bolaget i händerna. De gör dessutom signigikanta återköp, makulerar aktier, och jag tror man kanske kan göra 40-45meur i EBIT 2027 och rimligt med multipel omkring ev/EBIT 13-15x på 100% reglerade intäkter?
Då landar vi på EV/EBIT kring 6x på 27e vilket får anses vara billigt. Finns det några triggers här som kan spela ut i Q1 förutom bokslutet som förmodligen inte kommer vara superstarkt? Det har viskats om en större fransk kund (på bland annat börsgovlet i afv) och kanske det finns någon möjlig trigger till som kan slå in. Sen lurar storägaren i vassen och kanske är det nu som bolaget tas ut från börsen när skördetiderna väntar?
På 117kr tycker jag det är för billigt helt enkelt trots motvinden inom sektorn - jag väljer Kambi för februari!
Disclosure: Äger aktier i alla tre bolag som tas upp ovan.
Hygglig start på tävlingen.
I fredags var jag helt säker på vilket bolag jag skulle välja, Coinshares som har sjunkit rejält, dels pga att krypto ju gått svagt såklart men nog framförallt är det nog pga av den special situation vi har framför oss med flytt till Nasdaq i USA via SPAC. Ser stora likheter med Millicom vid deras flytt; kraftigt ner inför flytt för att sen få en badbollseffekt.
Upplägget gör gällande att aktien ska vara värd motsvarande drygt 160kr per aktie och detta när Bitcoin stog i 65k vill jag minnas.
Nu är det söndag och inte lika kul att välja aktien eftersom den steg 7% i fredags då pm släpptes om att det nu finns en klar majoritet för att genomföra affären. Beslut tas 17/2. Dessutom är Bitcoin ner en del under helgen, MEN… aktien är nu så nedtryckt att det är svårt att motstå denna nu. Värderingen för bolag som dessa är ju ”lite” högre i USA. När detta är klart kan kursen vara betydligt högre.
Mitt förra månadsval, Ework, har stått tämligen still. Rapporten som kommer nu i februari förväntas vara svagare än året innan men jag tror att mycket är inprisat vid det här laget.
Jag behåller Ework en månad till.
Ework är IT-konsultmäklare som matchar lediga IT-konsulter mot företag som behöver hjälp och sedan skär emellan några procent. Eftersom de inte sitter fast med lönekostnader på samma sätt som rena konsulter drabbas de mindre hårt vid konjunkturnedgångar men de är förstås ändå direkt beroende av marknaden för att kunna mäkla uppdrag.
Foamit gav några procent i januari, personligen tror jag fortsatt starkt på bolaget och har de senaste månaderna köpt på mig en del. Skumglasanvändningen kommer att öka både på produktens egna meriter och allt eftersom byggkonjukturen vänder. Inte omöjligt att jag repriserar bolaget som månadsval senare under året.
I februari kan jag inte låta bli att välja Paradox. En spelutvecklare koncentrerad på tunga, långlivade (och oerhört roliga) strategispel.
Bolaget har senaste året gått ner 40%. Rapporten i torsdags renderade i ytterligare nedgång, oförtjänt tycker jag. Bolaget har de senaste åren avvecklat några utländska studios och fokuserat sig ytterligare mot management och strategispel. Tidigare har man gjort försök inom mobilspel och rollspel, utan någon vidare kommersiell framgång.
- Bolaget har rensat upp sin balansräkning och skrivit ner plumpen som utgjordes av Bloodlines 2. Därav det negativa resultatet i torsdags.
- Senaste installationen av Europa Universalis har mottagits väl och lär fortsätta sälja i många årframöver.
- Gedigen katalog innehållandes exempelvis: Hearts of Iron, Stellaris, Victoria, Age of Wonders, Surviving Mars, Cities Skylines, Crusader Kings mfl. Vågar man hoppas på att nästa grand strategy blir mellan 1945-2000? Eller ge sig in i sportstrategi-genren?
- Välfylld kassa och starkt kassaflöde. Kan man månne plocka upp någon relevant studio eller fräscht IP hos en krisande branschkollega?
- Efter rapportnedgången har 7st insiders utökat sitt innehav. Fredrik Wester köpter 41337st aktier (ni som fattar fattar)
- Bolaget äger World of Darkness. Ett rollspelsystem innehållandes en otrolig och djup lore. Det verkar som att Paradox bestämt sig att i fortsättningen främst licensiera ut WoD-produkter till andra kulturskapare. Kan bli en fin intäktsström om det sköts rätt.
Paradox har gått ner för mycket. I februari stutsar den tillbaka uppåt. Inga stora gamingevent i februari där man kunde hoppas då någon utannonsering, men det kanske är just då man skall passa på att annonsera nästa titel för att få maximal impact och inte försvinna i bruset?
Knatteliganportföljen:
jan: Foamit
feb: Paradox
Värde 1/2: 5025:-
Januari är avklarat och CombinedX blev en helt okej start på min resa i Knatteligan. Jag ligger dock något efter index med +3 %, men så länge månadsvalen levererar positiv avkastning är jag nöjd.
Som det ser ut nu har även den store Crimpen klivit ombord på CombinedX-tåget och valt bolaget för februaris månad. Det lockar såklart att ligga kvar, inte minst över rapporten. Samtidigt känns det, precis som i januari, lite fel att göra samma val som någon i stora ligan, även om mitt februarival också är en av favoriterna i Utmaningen.
Vad gäller CombinedX tror jag att även Q4 kommer visa ett steg i rätt riktning, där ERP-förvärvet dessutom börjar bidra. Framåt ser man inga negativa kalendereffekter, och 2026 kan mycket väl bli ett starkare konsultår än 2025, med stigande marginaler och bättre efterfrågan.
Mitt andrahandsval, Careium, levererade en liknande avkastning trots större blockaffärer och fortsatt stökighet. Med lättare jämförelsetal 2026 och förhoppningsvis ett positivt utfall i Addas upphandling ser potentialen god ut. Sista anbudsdag är den 9 februari, och en förlängning där skulle kunna ge betydande uppsida inför 2026. Jag ligger kvar med ett för mig större innehav och följer upphandlingen noggrant. Att kunna köpa den här typen av återkommande intäkter till klart under 10x EBIT för 2026 tror jag kan bli riktigt bra.
Trots detta landar mitt februarialternativ på Generic. Bolaget behöver knappast någon närmare presentation och levererar dessutom kommunikationstjänster till bland annat Careium. Aktien har varit svag och värderingen är den lägsta på många år. Med ett börsvärde på cirka 568 mkr vid dagens kurs (46,2 kr) och en nettokassa runt 46 mkr landar EV på cirka 522 mkr.
Med, enligt min mening, mycket lågt ställda förväntningar räknar jag med runt 10 % EBIT-förbättring 2026, vilket skulle innebära omkring 45 mkr i EBIT. Det ger ett EV/EBIT på cirka 11,6 för nästa år – lågt för SaaS-liknande intäkter av det här slaget. På minussidan har bolaget dock blivit något av en black box; senast redovisade man inte ens antal nya avtal, vilket man gjort tidigare. Jag hoppas att bolaget kan bli tydligare här, då förbättrad transparens kan bli en tydlig värderingsdrivare. Nettokassan ger dessutom stor flexibilitet - kan en extra utdelning vara aktuell? Det är något som möjligen kan dyka upp i samband med februarirapporten.
Aktien har pressats under året av avtagande omsättningstillväxt, men jag tycker mig se de första tecknen på förbättring i Q4 och även framåt under 2026. Därtill har vi en e-handel som bör stärkas och därmed gynna SMS-tjänsterna, samt utrullningen av RCS som också kan bidra. Sinch verkar i alla fall positiva till RCS-utvecklingen, och den nya vd:n Helene ger också ett konstruktivt intryck i frågan.
Vi har även regulatoriska förändringar som kan spela på den positiva sidan, inte minst NIS 2-direktivet som trädde i kraft den 15 januari. Om någon har ytterligare inspel kring NIS 2 tar jag tacksamt emot det! Direktivet kanske främst kan påverka DOCS-tjänsten, men möjligen även för övriga tjänster?
Sammanfattningsvis tror jag att 2026 kan bli ett stabilt och bra år för Generic. Värderingen är låg och direktavkastningen ligger runt 3,5 %, vilket ger en skön krockkudde på nedsidan, som jag bedömer som begränsad under 50-lappen. Skulle tillväxten däremot bromsa in ytterligare istället för att ta fart blir nedsidan förstås svårare att bedöma.
Blev en ok start med Itab. OMX 30 upp 5 % precis samma som Itab. Inget hände dock under januari förutom två köprekar. En från undertecknad och 2 veckor senare en från DI.
Vad ska man då välja för februari? Kinnevik är tydligt nerpressat och Linc likaså. Nä det får bli något nyttigare.
Vår järnväg är otroligt eftersatt och behovet av järnvägs-underhåll m.m är stort. Vilka ska fixa det då? Jo valet för februari faller på Railcare Group AB.
Railcare är ett svenskt nischbolag inom järnvägsunderhåll som befinner sig i en stark tillväxtfas. Med bas i Skellefteå erbjuder de allt från specialiserat spårunderhåll med egenutvecklade maskiner till lokverkstad och projekttransporter.
Bolaget strävar efter att vara det ledande specialistföretaget inom den skandinaviska marknaden gällande innovativa lösningar för entreprenader och transporter på järnväg.
Det görs stora satsningar på transportinfrastrukturen som en viktig del i samhällets klimatomställning, både nationellt och internationellt. I Sverige spås dessutom att gods- och persontransporter kommer att öka med 50 procent till år 2040, och en helt ny grön industri byggs upp i norra Sverige. Samtidigt aviserar Trafikverket högre krav på alla aktörer som arbetar med och på järnvägen; deras verksamhet ska vara utsläppsfri år 2040.
Railcares erbjudande matchar redan väldigt bra med denna utveckling. Inte bara idag utan många år framöver. Entreprenadverksamheten underhåller järnvägsinfrastrukturen med vår utvecklade batteriteknik. Transportverksamheten utför effektiva gods- och entreprenadtransporter och vår lokverkstad är en viktig möjliggörare i fordonens omställning till hållbarare alternativ.
Bolaget rapporterade ett historiskt starkt Q3 2025 med en omsättningsökning på 16 % till 196 MSEK och en kraftigt förbättrad rörelsemarginal (EBIT) på 15,4 %.
Railcare siktar på att nå 1 000 MSEK i omsättning med en rörelsemarginal på 13 % till slutet av 2027.
Rapport den 12 februari.
Mitt januarival (Evolution) blev inte som tänkt och ligger redan på -8% men har ju elva månadsval kvar för att nå toppen i Knatteligan.
Alla har rätt vara en tråkmåns några ggr per år o nu är det min tur… Kör därför samma val som i januari vilket trots allt känns ganska tryggt.
Mitt val för februari: Evolution
Vinter OS samt kommande fotbolls VM blir positivt även för både Live Casinon och slots
Bolaget kommer säkert fortsätta sina återköp under februari
Kommande utdelning under våren på ca 30 kr känns lockande
Möjligen får vi en positiv guidning för innevarande år i Q4 rapporten nu på torsdag den 5 februari
Minsta tecken på tillväxt igen kommer vara viktigt och jag håller tummarna
Mitt val för januari var Xspray, vilket inte alls blev lyckat då ryktesspridning via X skapade ogrundad oro kring kommande godkännande av FDA (se januaritråden för min detaljerade kommentar).
Nu väljer jag medicinteknikbolaget Senzime från Uppsala. De har sedan några år lanserat instrumentet TetraGraph som tillsammans med engångsprober på huden mäter elektrisk aktivitet (EMG) och används för övervakning av muskelavslappnande medel i samband med operationer. Man räknar med att sådana medel används vid 75 miljoner operationer årligen. Då är det viktigt att på ett objektivt sätt kunna bedöma när effekten av det muskelavslappnande har släppt och patienten kan väckas utan risk för komplikationer och ökade vårdkostnader.
Under senare år har rekommendationer från läkarorganisationer i USA, Europa och Japan uppdaterats och de föreskriver nu instrumentell övervakning, företrädesvis med EMG-teknik, snarare än manuell bedömning. Så även för barn. Senzime är ledande inom denna omställning, men det tar förstås tid att åstadkomma förnyelse och bli etablerad på en marknad värd ca 20 miljarder kronor. Affärsmodellen bygger på att sälja instrument som genererar försäljning av engångsprober, dvs nyttjandegraden av instrumenten är mycket viktig för lönsamheten. Under senare år har man skrivit avtal med stora sjukhuskedjor i USA och ”teoretiskt” kan gissningsvis ett installerat instrument generera förbrukning av två engångsprober per dygn som alltså säljer sig själva och ger högre lönsamhet än instrumentförsäljningen. Senzime har sedan länge Fukuda Denshi som partner i Japan och försäljningen i Europa börjar ta fart genom eget bolag i Tyskland, men ännu är den amerikanska marknaden viktigast och därmed finns ett USD-beroende.
Bolaget är i stark tillväxt, men under Q3-4 2024 mattades försäljningen tillfälligt i samband med lanseringen av en ny modernare generation av TetraGraph-instrumentet. Därefter har tillväxten ökat och jämförelsetalen i kommande bokslutskommuniké (18/2) borde bli extra bra och stimulera aktiekursen. Jag uppskattar omsättningen för 2025 till 110 MSEK (+90%) varav sensorerna står för 66 MSEK. Senzimes börsvärde har legat och pendlat kring 800 MSEK några år, men nu finns en stabil tillväxt och de är på väg mot en betydande lönsamhet. Jag hoppas att kommande rapport ska understryka detta och trigga en uppvärdering.
Mitt val för februari: Senzime
Otanalytics erbjuder gratisläsning för den som vill ha fördjupning, https://www.otanalytics.se/senzime.html
Coffee Stain i januari blev ett riktigt fiasko, och slutade i den klart sämsta månaden i min Knatteliga-karriär. Effekten att många tvingades ut i december verkar inte ha existerat. Antingen var det väl många som frontade detta, eller har försäljningarna fortsatt i januari. De kommer med rapport den 4 februari, så man skulle kunna spekulera i den. För februari återgår jag dock till strategin att välja bolag med låga p/e-tal, och väljer i stället Hacksaw, som kommer med rapport den 17 februari.
Hacksaw är en spelutvecklare (B2B-leverantör) inom iGaming, som grundades 2018. De skapar casinospel som de sedan licensierar ut till operatörer världen över. Deras verksamhet fokuserar främst på tre områden: Online slots, digitala skraplotter och Instant win.
Det som lockar i Hacksaw är deras kraftiga tillväxt, kombinerat med dess låga värdering. Frågan är förstås hur länge de kan växa kraftigt, och om de på sikt kan hålla uppe marginalerna. Både vinsttillväxten och marginalen har redan börjat avta. I Q3 redovisade man en omsättningsökning på 39 % jämfört med samma kvartal året innan. Samtidigt ökade vinsten ”bara” med 26 %. Så risken är förstås att utvecklingen blir som för Evolution, att tillväxten går mot noll, samtidigt som marginalen fortsätter att minska. Jag hoppas dock att man kan fortsätta växa ett tag till, och att man visar det i Q4
Bolaget noterades så sent som i juni 2025 på kursen 77 kr/aktie och handlas nu för 56,68 kr/aktie, vilket är nära ATL. På rullande 12 månader betyder det p/e 11,7. Hur Q4-rapporten blir vet jag förstås inte, men om man fortsätter att visa hyfsad tillväxt så kan jag inte tänka mig annat än att kursen ska upp, även om sentimentet i branschen är allt annat än bra.
Mitt val för februari blir Hacksaw.
Själv fortsätter jag i Norge, men denna månad med en bank som har rapport mitt i månaden, Sparebank 1 Sor-Norge. Jag funderade även på Arion Banki, men den norska banken ser ut att ha lite bättre möjlighet till tillväxt ändå.
Jag tänkte slippa valutamotvind, guld/silver volatilitet och annat stök som rapporteras just nu och hoppas att bank ger lite ro under månaden.
Den 1a oktober 2024 fusionerades två banker i Norge och bildade Sparebank 1 Sor-Norge. Det var den största fusionen i bank-Norge på 25 år. Norges banker har inte konsoliderat sig såsom oligopolet i Sverige - på börsen finns över 30 banker noterade.
Sparebanken 1 Sor-Norge omsätter nu knappt 14 miljarder (Swedbank knappt 70 miljarder).
Synergieffekter från denna fusion beräknas till 300 miljoner NOK årligen till 2027. Detta motsvarar 3-5% tillägg till vinsten på nedersta raden. Banken räknar själva i Q2 att de ska kunna realisera ROE på över 14% (något man/den gamla banken historiskt inte har kommit upp till).
Värderingen just nu är:
P/B = 1.4
EV/EBIT = 9
P/E = 12
P/PCF = 13
Hej knattar!
Stor volatilitet inom metaller som avslutade månaden med rekordnedgång inom guld/silver visar på mycket nervös marknad. Svag krypto och mycket kraftig nedgång på en ok rapport från Microsoft ger mig negativa vibbar för februari. Hade det varit tillåtet så hade jag legat i kassa för februari. Möjligt hade varit att välja rapportvinnaren Epiroc eller att ligga kvar i Munters som visade fin orderingång.
Valet blir emellertid Swedbank som kan stå emot bäst en förväntad svag februari tack vare bra rapport och mycket hög direktavkastning
Ja satan i gatan vad minkauktionsbolaget drog på att det gick mindre dåligt än väntat. EU kommer senaste i mars med besked om minken ska få vara kvar, mkt talar för att det blir förbud som kräver undantag och rimligen går aktien ner initialt på osäkerheten så kommer sälja av min post innan det är klarlagt.
Februari då? Tycker det mesta med dollarkoppling går riktig dåligt iaf om man vill ha billiga grejer som Rottnernos och ArticPaper, Hexpol. Gissar att G5 får det tufft med. Man kan tycka att det där borde vara inprisat med så verkar inte alls vara fallet. Sedan har vi gubbbolagen som Sandvik som trots dollarmotvind imponerade på marknaden och blivit dyrare. Atlas kom med sämre än väntat men verkar mer ses som ett dippköparläge. Jävligt osugen. Tillsammans med bank som handlas klart över historiska snitt.
Fastigheter däremot är avskytt trots att det borde följa bankerna men icke. Kontorsdöden som spökar? Var sugen på att ta Platzer men äger inte ännu och HVM gjorde en bra dragning.
Arla Plast är en verklig favorit, så jäkla välskött å trevligt bolag. Gediget bolagsbygge som fokusera på vad de kan påverka men de får ingen riktigt hjälp av konjukturen i Europa.
Det får inte Bettan heller men det behövs inte, konjukturn och spel och dobbel är sälla korrelerande. Marknaden sket ner sig över vinstvarningen och spekulationerna går vida om om ett bolag som funnits sedan 1960 talet skulle göra all sin vinst i Turkland och implicit då göra nollresultat eller minus på alla andra marknader. Man behöver kanske inte göra det så mkt mer komplicerat än så.
Vad det gäller Turkland och Erdogans försök att komma tillrätta med illegal gambling så får vi önska honom lycka till. Är det att banker i Turkiet straffas så kommer det leda till problem för det stora flertalet men rätt övertygad om att Bettan inte tjänar sina pengar på att jag förlorar 50 kr på en trippel på Millwall, Everton och Bornmouth utan att det är speltorskar som utgör den gyllne gåsen. Samtidigt så finns det något som heter VPN och Bitcoin. Är inte speciellt techsavy som vet hur det där funkar i praktiken men effekten blir att alla som verkligen vill men inte borde spela kommer kunna fortsätta som vanligt även om det kommer finnas temporära problem. Har för mig att Pontus sa att OS är något som kostar mer än det smakar då platsplacering i Bob och konståkning inte är populära objekt men det höjer intresset för spel på sikt. Men nu har vi ett spelbolag med förhoppningsvis temporära problem som visat sig vara mästare på att undvika dyra expansiva satsningar och istället expanderar där andra inte letar. Kursen har gått från 200 kr till hundralappen. Nettokassa. Fet utdelning. Ev/e runt 9. Lägg till att det är en växande marknad med skalbara plattformar och trogna kunder. Hade det varit en annan sektor hade det varit Ev/e 30. Tänk Lime.
Tveksamt om det här blir någon raket på en månadssikt men på 12 månader så lär det här vara ett utmärkt bett på att fånga upp ett kvalitesbolag med temporära problem.
Ska öka på här.
Bettan för februari.
Vilket sjukt januaripick! Grattis lorden. Satt och skrattade när jag läste motiveringen tidigare. Försökte förstå hur det här företaget ens går att hitta. Det er for vildt med 36% uppgång.
Har som vana att regelbundet kolla BD netnets strategi med Fscore eller justerade net nets. Det mesta är såklart mög men ex var det inte så länge sen som Scandbook fanns där så guldklimpar finns. Men gått bort mig i gamla Bodyflight, 85 procent ner sen köp.
Januari månads val Lime gick åt helvete, -12% tror jag det blev. Inga nyheter alls utan bara nåt slags story/sentiment om att AI kommer outcompete alla softwarebolag med SaaS-intäkter. Hopplöst att kämpa mot dålig trend och i den egna portföljen sålde jag ut mina Lime i mitten på månaden. Aktien fortsatte ner så rätt beslut där.
Ny månad och omtag. Mitt val för februari blir lite äventyrligt Coinshares. Har ägt den tidigare och fick vara med om en fin uppgång till 160 innan aktien vände söderut. Aktiekursen trackar ju bitcoin så det är det enda man behöver veta egentligen om den fundamentala storyn. Annars är kunderna privpersoner och institutioner som vill ha exponering mot digitala valutor. 63% av Coinshares intäkter kommer från att erbjuda börshandlade produkter som ETP:er. Utöver detta erbjuder man olika typer av kapitalmarknadstjänster.
Här blir det lite gissningslek. Har själv köpt en pytteposition när den gick under 100 och tanken är att köpa mer om den går emot 90. Flytt från Stockholm till Nasdaq NY sker i februari/mars genom en spac. Jag vet inte vad tävlingsledningen Aasith säger om det här, man får ju inte äga USA-aktier i tävligen. Å andra sidan kanske flytten inte blir förrän i mars.
Lägger in en kursgraf + lite FA-siffror. I fredags gick aktien upp +7% under stor volym. Vet inte om man ska dra några stora växlar på det?
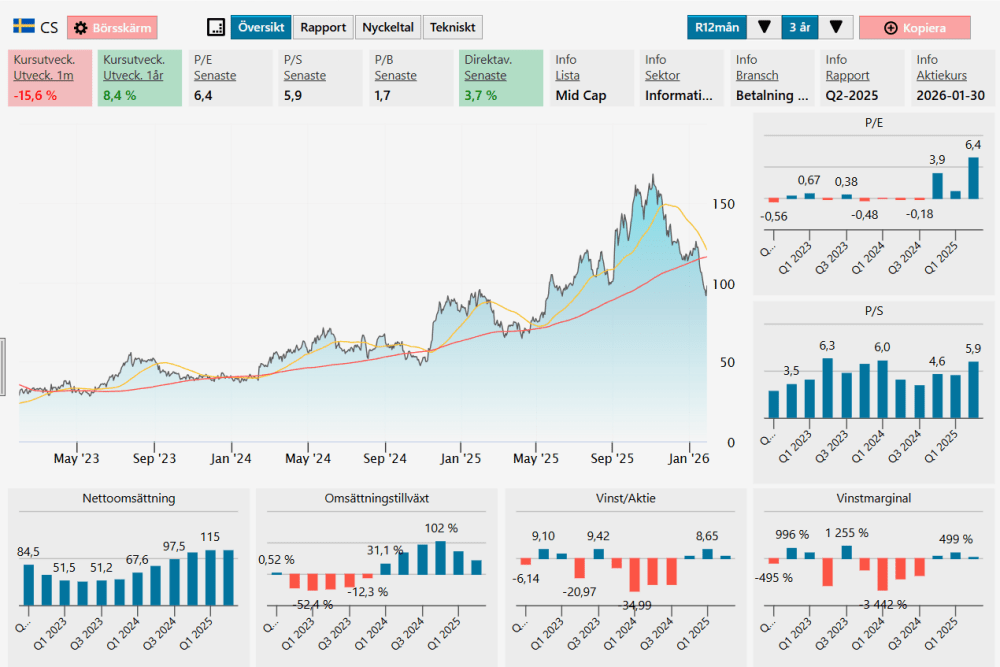
Jag känner att det borde vara möjligt att välja Coinshares då flyttdatum under Februari inte är kommunicerad och att bolaget per 1/2 är noterat i Sverige. Vad som händer därefter verkar vara än så länge lite oklart.
Känns som att de flesta aktier jag tar i blir obra senaste tiden. Speciellt jämfört med index som bara köttar på. Är det nu det vänder eller ska man bara ge upp att vara stock picker och köpa index? Kanske inte helt dumt. En del av mitt ägande är såklart fonder men kanske borde öka den andelen. Skulle historiskt sett nog ha varit ett bra beslut rent ekonomiskt. Hittills inga - 30% ras i fonder och de tickar på rätt bra uppåt. Många smartare (och med mer tid att spendera på börsen) än jag har valt den vägen.
Kanske lägga en större del av kakan på index och köpa in specifika aktier när man tror att man verkligen ser ett bra läge? Meeen det är förhoppningsvis bara en liten dipp!
Hursomhelst ska ett nytt bolag väljas för februari. Hacksaw blev ju ingen bra start på året. Många rapporter i februari som skulle kunna bli något men får ingen bra känsla för något. Loomis? Securitas? Lite rädd för dollarförsvagning även om jag äger båda. Kanske välja investor bara som världens tråkigaste val? Ska bli spännande att se om gamla bettan fortsätter rasa eller om Pontus delar någon ny information vid rapport som bönder sentiment.. Kanske ett förvärv? Kommer fram till att jag synar rapporten I hacksaw. Lock up har gått ut sedan över en månad och hoppas på en bra rapport. Verkar ju finnas en hel del möjlig tillväxt kvar kommande år.
Bra start på året där Castellum gav mej 3,5%. Skall bli spännande att hur fastigheter utvecklas 2026.
Har kvar min post i Castellum och tror på liten ökning av utdelningen.
Jag har en väldigt bred portfölj (finns i AIn) är lite sugen på att fortsätta inom fastighet med Neobo som jag tror kommer lämna en bra rapport. Bolaget lyfte efter både Q2an och Q3an. Efter det har det kommit info om lägre vakansgrad och försäljning av fastigheter…
Men jag väljer att köra mitt största innehav Brdr A&O Johansen.
StefanBnas valde aktien för Januari med en stark Q4a i spåkulan. Bolaget själva guidar för EBITDA på 420-440, resp EBT 245-265m DKK för 2025. Vilket är ca 20% upp från 2024.
Jag tror vändningen är här för AOJ och att aktien kommer vara en av vinnarna för 2026.
Mitt största innehav, senaste ökningen i Januari.
P/e 13 för 2025. spår 3,5DKK i utdelning, dvs strax under 4% i direktavkastning.
Lägger till en rek på 130DKK, 40% upp.
På Twitter blev jag uppmärksammad på att AO kommer öppna i Falkenberg. Det är Balkemyr som spanat naturligtvis.
Jag googlade hastigt för att verifiera.
https://jobbland.se/jobb/lagermedarbetare-till-ao-sverige-sbsra-19913978
Borås o Partille har de sedan tidigare, Falkenberg blir ju bra komplettering. En västsvensk offensiv gillar vi. Dansken vill väl ha tillbaka Halland nu när de tappar Grönland.
Haha, tror de flesta föredrar Halland framför Grönland inkl. undertecknad :-)
Jag växlar mellan Varberg Halland o några veckor i Santa Maria på Kap Verde beroende på årstid.
Januari är jag inte i Halland.
Utfallet för Januari blev att 3 icke-svenska aktier klev upp i topp:
Saga Furs, vald av lordcashpoint
DOF Group, vald av Aasith
Novo Nordisk, vald av vinnarhål1 och Knackelibrankelfnatt
Grattis till er och till mig.
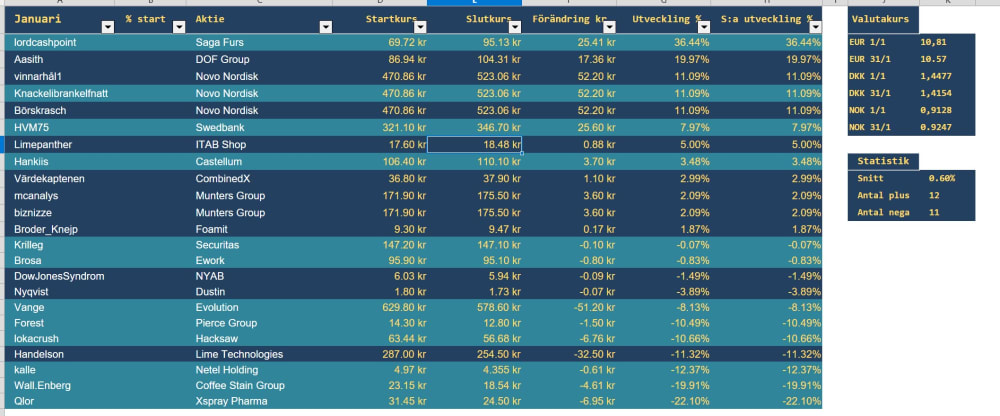
Ingen har meddelat utdelning. Dubbelkolla gärna siffrorna.
Året startar intressant, egna depån ned nästan 2% medan OMX tuffar på med +5%. Lite bränd med innehav i både Betsson och Swedencare. I tävlingen gick det p andra sidan sämre ;-)
Nu är dock ingångsvärden ännu bättre och jag ligger kvar och synar rapporten i februari.
Pierce Group som säljer tillbehör till MC/Motorcross på 16 marknader i Europa. Detta är ett riktigt litet bolag med en värdering på lite över en miljard. Ett PE bolag noterade Pierce 2021 med en värdering på 2,5 miljarder och sedan gick det mesta fel. Marknaden vek, lagret var för stort, VD sjukskriven och Ekonomichefen dör i en trafikolycka, PE bolaget sålde kontinuerligt ut sina aktier. NE följer och kursen rasade från nära 90 till 8, det såg inget vidare ljust ut.
Det var förstås då man borde köpt men det är inte lätt att se ljuset när det är som mörkast. Man hade ju ändå en väl fungerande e-handel med många nöjda kunder i hela Europa. En helt ny styrelse och ledning kom på plats, de tycks göra mycket rätt och en turnaround som kallas Pierce 2.0 är i princip säkrad. Vinsterna är inte så imponerande eftersom man fortfarande gör stora ned och avskrivningar, genomför kostnadsbesparingar och investerar i helt nytt IT system där kostnaderna tas kontinuerligt i RR. Kassaflödet är hanterbart men kom in oväntat svagt på -22 miljoner i Q3 Den snabba tillväxten på 20% i lokala valutor under kvartalet som triggade en extra momsbetalning och förskottsbetalningar till leverantörer. Man sitter på en kassa på 161 miljoner så det känns ändå problemfritt.
Jag hoppas ledningen kikar på vad Nelly gjort som fungerar bra. Ett tecken på det är att de jobbar med ett skifte mot egna varumärken med högre marginal och det hjälper att denna typ av produkter har en ganska låg returgrad. Kostnadsbesparingsprogrammet 2.0 lanserades under Q3 2023 och man har reducerat personalstyrkan med 35 tjänstemän varav 10 under senaste kvartalet omsättningen per tjänsteman har nu ökat med 80%. Mycket av kostnadsbasen ligger i Polen där de har lager och distribution vilket låter kostnadseffektivt.
Det nya IT systemet är en omfattande investering som tar lång tid. Många delelement är redan i drift och fungerar bra så det känns inte som att den tekniska risken är ohanterlig. Under Q3 kostade det 6 miljoner och denna typ av kostnader kommer fortsätta till och med Q1 2026. De större avskrivningarna skall var klara med utgången av Q4 2025. När det är klart med avskrivningar och IT kommer vi se en ökning av EBIT med 30-40 miljoner per år!
Från och med Q2 2026 skall transformationen vara klar, då skall man vara en lönsam, skalbar, effektiv marknadsledare inom tillbehör för MC/Motocross med låg kostnadsbas som är redo för fortsatt tillväxt. Denna tillväxt skall komma via nya marknader samt vertikalerna Scooter/Moped och Mountainbike vilka är lätta att integrera i företagets system och marknadsföringskanaler.
VD pratar också om en framtida konsolidering i branschen, men jag hoppas vi får se riktigt bra exekvering av omställningen innan det skall handlas bolag!
Lite siffror:
Skuld/EBITDA: 2,9 (ned från 5,2 2024)
Q3 VPA 0,03 vilket är fint med tanke på de stora investeringar och avskrivningarna.
PS 0,57 vilket är intressant att jämföra med övrig e-handel, Rugvista har tex. 2,0 och Nelly 2,7.
BM 40%
EV/EBITDA: 15
Jag har ett mellanstort innehav själv.
Vilken månad januari blev!
Index upp 5 % och portföljen ned 5 %. Inte bra alls och har ingen att skylla på mer än mig själv. Lärdomen är något jag egentligen visste men negligerade och det behovet av diversifiering. Visste om det ändå körde jag på med för hög vikt i Betsson och det straffade sig. Som konsekvens har jag nu tagit ned alla innehav och dessutom ökat på med fler. Hela portföljen skall leverera. Hellre lägre CAGR framöver men med mindre risk.
När jag ändå varit i gång har jag rivit av STG med nolllresultat (risk för dollar och DK företag samt minskad utdelning och ingen framtidsbranch) HelloFresh med stor förlust ca 30 % (stor risk för dollarn och nu är blankningen uppe i nästan 12 %. Hög risk för VV och kan inte bedömma det långa caset. Blev förblindad av en fin resa i Cheffelo till dryga 80kr) Evolution åkte också ut med ca 20 % förlust (för hög risk) men behåller Hacksaw över rapporten i alla fall. Tror Hacksaw borde ha en bättre utgångspunkt än Evo med högre tillväxt framöver men kommer inte bli långvarig då risken i princip är samma när det gäller marginalerna. När det gäller Hacksaw så har heller i princip inga ägare sålt trots att lockup gått ut. VD guideade positivt på ICE. Tror på bra rapport men svårt att bedömma långsiktigt.
Det var de negativa delarna. I positiva vågskålen har vi bankaktierna och där spelade Swedbank som var mitt januarival i Knatteligan ut precis som förhoppats. Nästan sjukt att lyckas pricka månaden när en stor del av USA böterna klardes av och dessutom på bästa sätt.
För februari gör jag det enkelt för mig och väljer Platzer. Nu har de redan rapporterat men tror på momentum och Johan Edberg lät nöjd på konfan (=chans för höjda rekommendationer). Jag har också köpt in mig i Platzer men vill man ha ett rent rapportspec är Balder förmodligen bättre. Jag fiskade mina Platzer på 71 - 73 kr nivån och gör det inte svårare än att förvaltningsresultatet är ökande till 6,6 kr på rullande 12 och substansvärdet ökade till 130 kr. Återköper aktier och utdelningen höjdes till 2,2 kr / aktie. När resultatet ökar och underliggande värde ökar kan inte aktierna handlas lågt hur länge som helst. Jag tror på Göteborg som region, Volvo cars kommer nog vinnande ur det här trots allt med bra lanseringar och sitt ägande. (Allt bättre än USA just nu) Hör av vänner inom fastigheter att det är mer förfrågningar om kommersiella lokaler osv även i vår stad lite söder om Götet. Sen behövs momentum och om det kommer i februari får vi se.
Platzer är mitt val för februari.
Som sagt, om det inte vore för Knatteligans regler så är Novo Nordisk ett bolag jag skulle kunna tänka mig att äga året ut.
Sentimentet tycks ha tinat upp något under januari och den nedåtgående trenden från förra året har brutits. Aktien är enligt min tolkning bara inne i en liten rekyl, ett bottenbygge för vidare uppgång. Konsolideringen kan absolut ta hela februari så Q4-rapporten blir nog avgörande (för februari).
Wegovy-tabletten ser ut att ha fått en flygande start i USA. Mycket positivt men inget som syns i siffrorna… än.
Jag köper: DKK 369,55
Det var en snabb månad. Lurar på att ligga kvar i Foamit eller köra på Paradox. Återkommer innan helgen är slut.
Väljer att syna rapporten i BTS . Blir nog ingen höjdare pga svag USD. Ryggar dock styrelseordföranden som köpte 200.000 aktier efter Q3 på högre kurs.Aktien rejält nedpressad och mestadels positiva rekar. Hoppas marknaden blickar framåt då utvecklingen spås vända i slutet av året.
Dustin som rapportvinnare föll pladask. Men det är sånt som händer i denna bransch. Kör samma taktik för årets andra månad och ställer upp med Eniro, som släpper sin q4 den 19:e.
Bolaget behöver väl knappast någon introduktion i detta forum, ju mindre desto bättre tänker jag.
Mycket som talar emot här, möter ett starkt resultat från senaste q4, pressade marginaler och sjunkande ebit.
Även tekniskt ser detta mycket skralt ut, för de som väger in den aspekten. Aktien har brutit ned ur trendkanalen och saknar tydliga stöd.
Hoppar också över bolagets historiska aktieutveckling och förtroendekapital i denna pitch. Riktar in mig helt på att döda katter kan studsa i Februari.
Var tvungen att kolla på Avanza. Ner 99.57% på 10 år.
Maxgrafen på Avanza säger 100% ner.
Fan inte illa.
Denna månad väljer jag danska Pandora av dessa anledningar:
1. Silvret måste ju ner snart... varför inte i Februari? Då Pandora är en bra hedge mot just silverpriset så är det läge att gå in nu. Själv gick jag in lite för tidigt, så det är bara att börja snitta ner sig.
2. Kommer med en rapport i början av Februari. De har vinstvarnat så jag tror inte den kan orsaka så mycket mer nersida utan innehåller några positiva ord om framtiden eller något smart de gjort för att undvika konsekvenserna av det höga silverpriset som ger lite lättnad för kursen.
3. Ny VD som vill visa framfötterna från första rapporten. Detta kan ju vara en risk också att hon vill rensa ut till att börja med, men med tanke på kursutvecklingen låter det mindre sannolikt i detta fall.
4. Fundamentalt så bör en positivare konsumentmarknad kunna leda till att Pandora fortsätter leverara fundamentalt. De växte omsättningen 6% medan aktien är -60% förra året och har ett fruktansvärt lågt P/E just nu. Visst så indikerar det att det kommer gå betydligt sämre 2026/27 då börsen är framåtblickande, men jag tror inte fundamenta svänger lika mycket som kursen indikerar. Det finns inget historiskt som stöttar det tycker jag.
Kul med likasinnade. Tog in Pandora just på dessa premisser. Sista inköpet i torsdags. Ser ut som att jag prickade botten.
Du måste logga in eller registrera dig för att svara på tråden.