
Annons
Company Announcement No. 17 - 2026
to Nasdaq Copenhagen
2026.08.17
Interim Report for the second quarter and first half of 2026
AO delivered strong revenue growth and improved earnings in the second quarter of 2026. Revenue increased by 11.6% to DKK 1,671m, while EBITDA increased by 20.9% to DKK 113m. The EBITDA margin improved to 6.7% from 6.2% in Q2 2025.
Market activity increased during the quarter, particularly in the B2B segment, and AO continued to gain market share. Organic revenue growth, excluding VVS-Eksperten.dk, was 10.6% in the second quarter. Revenue growth was higher than expected.
Both the B2B and B2C segments delivered strong growth in the quarter. B2B revenue increased by 10.9%, with growth picking up pace during the quarter, while margins improved slightly. The B2C segment delivered solid organic growth supplemented by the addition of VVS-Eksperten.dk.
For the first half of 2026, Group revenue increased by 9.1% to DKK 3,253m, while EBITDA increased by 13.4% to DKK 212m.
Based on the strong underlying performance, AO has raised its revenue guidance for 2026.
Financial Highlights (DKKm) |
| Q2 2026 | Q2 2025 | H1 2026 | H1 2025 |
|
|
|
|
|
|
|
|
Net Revenue |
| 1,671.0 | 1,496.7 | 3,253.0 | 2,982.8 |
|
Gross Margin |
| 411.9 | 358.9 | 792.2 | 714.8 |
|
EBITDA |
| 112.7 | 93.2 | 211.6 | 186.6 |
|
EBT |
| 62.4 | 52.6 | 116.2 | 102.6 |
|
|
|
|
|
|
|
|
Key ratios (%) |
|
|
|
|
|
|
Revenue Growth Rate |
| 11.6 | 15.0 | 9.1 | 16.8 |
|
Gross Margin |
| 24.6 | 24.0 | 24.4 | 24.0 |
|
EBITDA Margin |
| 6.7 | 6.2 | 6.5 | 6.3 |
|
EBT Margin |
| 3.6 | 3.5 | 3.7 | 3.4 |
|
Business development
B2B
The B2B segment delivered strong growth in the second quarter, with revenue increasing by 10.9% to DKK 1,382m. Activity picked up during the quarter and growth exceeded expectations.
Gross profit increased to DKK 316m from DKK 281m, corresponding to a gross margin of 22.9% compared with 22.5% in Q2 2025. EBITDA before indirect expenses increased to DKK 159m from DKK 138m.
B2B
The B2C segment continued its positive development, supported by solid organic growth and the addition of VVS-Eksperten.dk. Revenue increased by 15.4% to DKK 289m.
Gross profit increased to DKK 96m from DKK 78m, corresponding to a gross margin of 33.1% compared with 31.3% in Q2 2025. EBITDA before indirect expenses increased to DKK 30m from DKK 23m.
Acquisitions
During the quarter, AO received approval for the acquisition of JMV Cables, a Danish supplier of cable solutions for the construction, industry and infrastructure markets. JMV Cables has been included in the AO Group from 1 August 2026.
AO's offer for Elektroimportøren achieved more than 90% shareholder acceptance. The acquisition is expected to be completed by the end of August 2026. Revenue, earnings and financing costs related to Elektroimportøren are not included in the updated guidance and will be incorporated following completion of the transaction.
Guidance for 2026
Based on the strong underlying development in the first half of the year, revenue guidance for 2026 has been raised.
Revenue is now expected to be in the range of DKK 6,600–6,750m compared with the previous guidance of DKK 6,400–6,600m.
EBITDA guidance is maintained at DKK 460–500m and EBT guidance is maintained at DKK 260–300m. The updated EBITDA and EBT guidance include DKK 20m of transaction and integration costs related to acquisitions.
The updated guidance includes organic growth and JMV Cables. Revenue, earnings and financing costs related to Elektroimportøren are not included and will be incorporated in the guidance following completion of the acquisition.
Further details on the assumptions underlying the financial outlook are provided in the interim financial report.
Webcast
The Interim Report for the second quarter and first half of 2026 will be presented in English via webcast on 18 August 2026 at 13:00 CET.
The webcast and presentation can be accessed via the Investor Relations section of AO.dk. or through the link below.
https://ao.nexahub.io/events/offentliggrelse-af-delarsrapport-for-1-halvar-2026
For further information, please contact:
CEO Niels A. Johansen
CFO/Deputy CEO Per Toelstang
Brødrene A & O Johansen A/S
Rørvang 3
DK- 2620 Albertslund
Denmark
Tlf.: +45 70 28 00 00

Från Kavaljers månadsbrev:
Bror. A&O Johansen: Starka Q2-rapporter för såväl AOJ som för förvärvade
Elektroimportören
Brdr. A&O Johansen levererade en mycket stark rapport för andra kvartalet.
Organisk tillväxt var +10% jämfört med huvudkonkurrenten Solar med +1%, vilket
innebär att AOJ fortsätter att ta marknadsandelar. Även lönsamheten
förbättrades från 6,2% till 6,7% EBITDA.
Helårsprognosen höjdes även den. EBT-prognosen behölls men inkluderar
20MDKK i integrationskostnader av Elektroimportören så underliggande höjdes
med 7%. För andra halvåret förväntas en tillväxt på 9% men att lönsamheten ska
ned jämfört med ifjol, vilket bedöms vara för pessimistiskt.
Även det förvärvade Elektroimportören AS lämnade en fin rapport. Intäkter växte
med 6% (+2% i jämförbara butiker) och lönsamheten förbättrades från 11,1% till
13,5% EBITDA.
Sedan dess har bolaget även gett en uppdaterad helårsprognos som inkluderar
Elektroimportören. Mittpunkten av detta (exkl. engångskostnader för integration
på 20MDKK) landar på 9DKK i vinst per aktie. Viktigt att addera är att
Elektroimportören då endast är inkluderad från slutet av augusti och exkluderar
därför 2/3 av året och ca 31MDKK i EBIT, dvs 9% av guidad EBIT. Vinst per aktie
pro forma (inkl. helåret för förvärvet) är alltså ca 10DKK per aktie och därför P/E 10.
Detta bedöms vara för lågt givet att 2026 ändå får anses visa
lågkonjunkturvinster.
Brdr A&O Johansen utgör 3,5% av Kavaljer Quality Focus
I denna konjektur är det väl bra siffror. De bör väl ta marknadsandelar för branchen stiger inte speciellt mycket. När byggsektorn går upp ordentligt blir det en riktig rolig aktie. Undrar vad planen är för det Norska förvärvet, bara El eller fullt sortiment.
Ang sista funderingen så täcks det ganska bra i rapporten, blir en mix
Hoppas det blir drag i surdegen nu. Man vill så gärna se aktien leva i portföljen. 👍
Det här tycker jag ser riktigt starkt ut även om jag gärna hade sett att vinsten följde med lite bättre. Viss förklaring finns ju i kostnader relaterade till förvärven på 20 miljoner dkk.
Spännande med det senaste förvärvet av elekroimportören som ju är stort. Finansieringen känns också bra där de tar 500 miljoner dkk mot fastigheterna de äger och 300 miljoner dkk i mer rörliga krediter. Bör bli ok finansieringskostnader med den lösningen.
Så upp till bevis nu vad gäller att få upp lönsamheten vilket då också innebär att nettoskulden/ebitda minskar ner till mer bekväma nivåer.
Aktien är knappast dyr och jag äger sedan väldigt många år tillbaks en hyggligt stor stek aktier.
Ja en kort stund, nu strax under.
Kan det komma någon rek höjning/ Post earnings announcement drift som tar aktien till 110.- ?
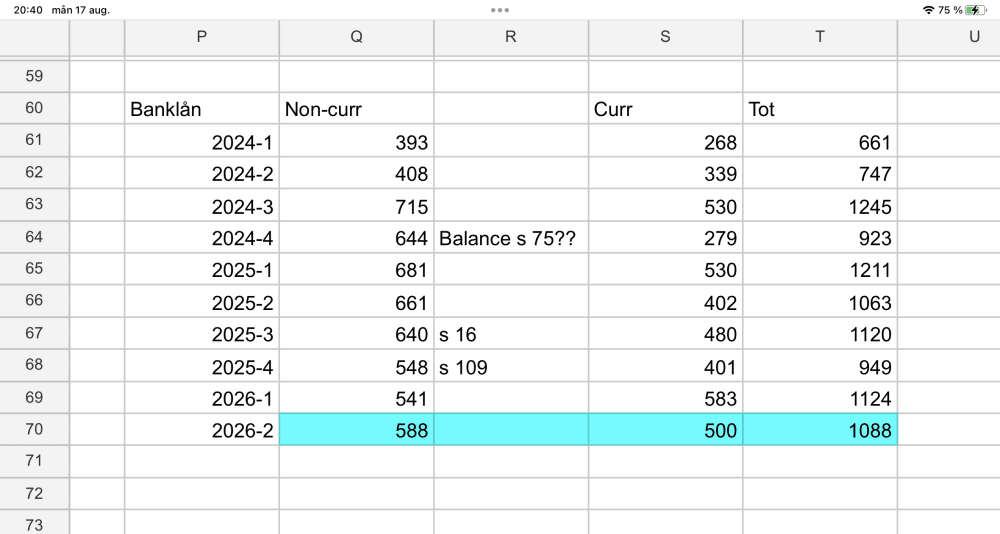
BankLånen fick en egen tabell i mitt ark. Lånen är stabila och stiger på sikt tror jag. De kommer definitivt stiga med det Norska förvärvet.
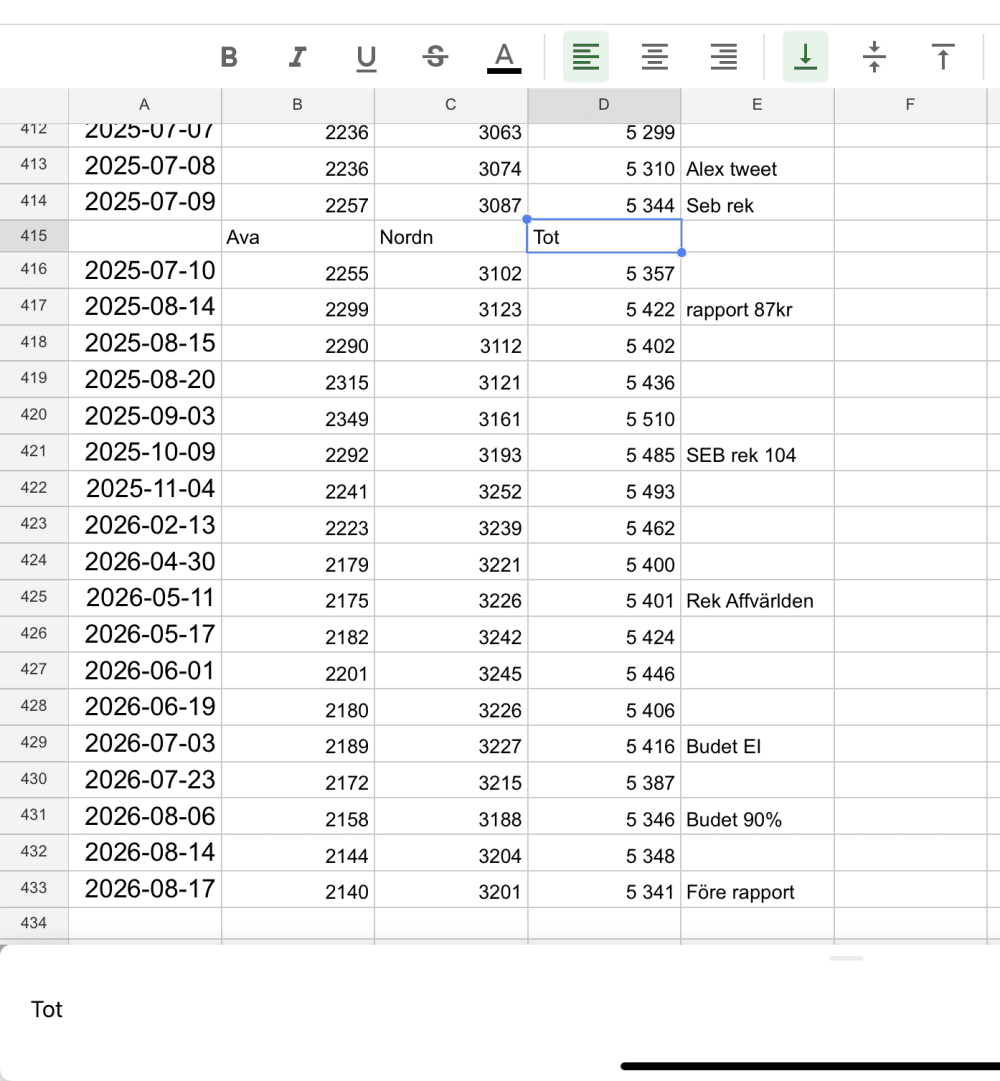
Antalet ägare på NN o Ava, här fattas en del. En uppryckning är på sin plats.
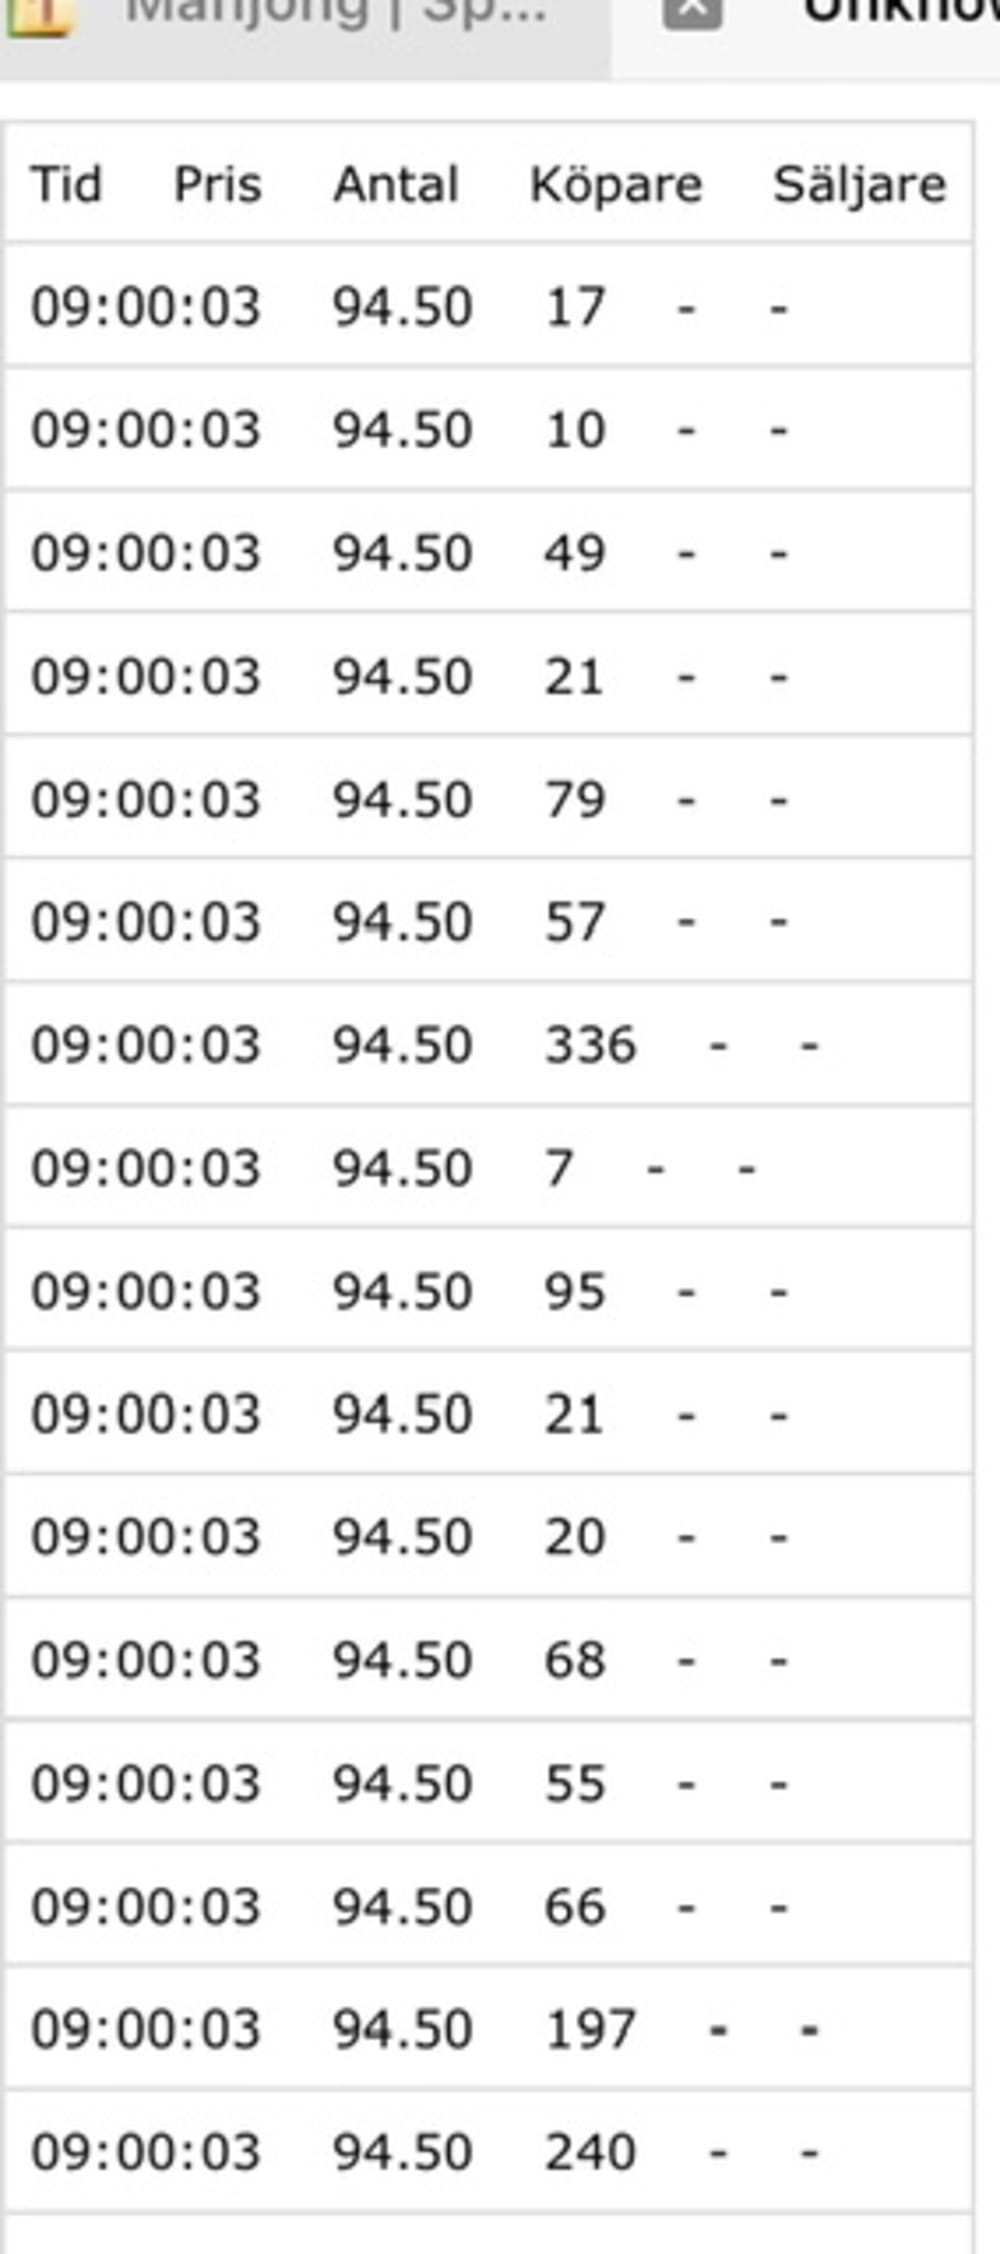
rjn55 kan ställa sig först i kön redan nu. 95kr räcker nog för att komma in i morgoncallen imorgon.
94,5 gick bra med, med volym o slippage hade det kostat 95. Bra gissat av mig.
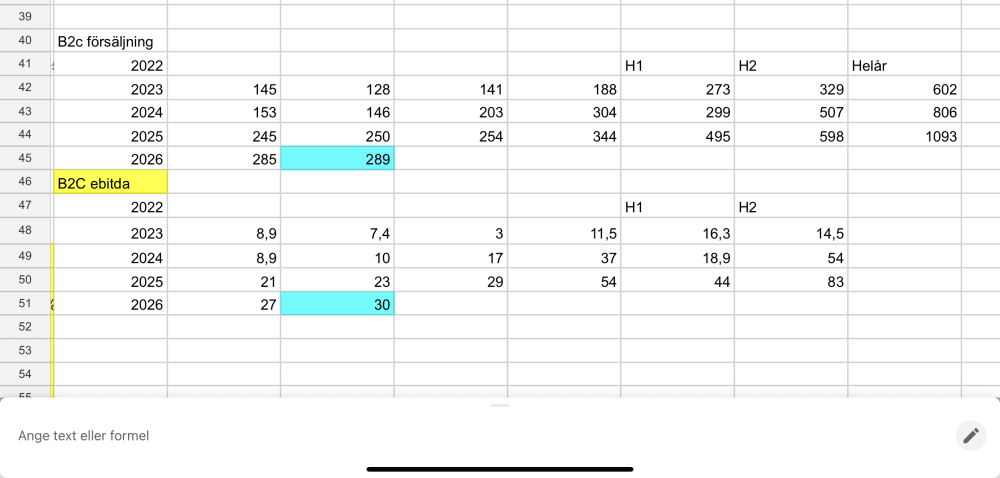
E-lådan till konsument förtjänar en egen tabell, mycket förvärv i den, och den växer.
Jag äger Vuxen Group, de omsätter 247 miljoner på rullande 12 månader, det fixar AO på ett kvartal. Vuxen s börsvärde är 300 miljoner. Multiplicera med 4 och lägg på 10% för att börja en värdering av AOJs Ehandel, vill man fördjupa sig har kalqyl.se en gedigen genomgång av Vuxen.
Runt 1,5 miljarder blir det.
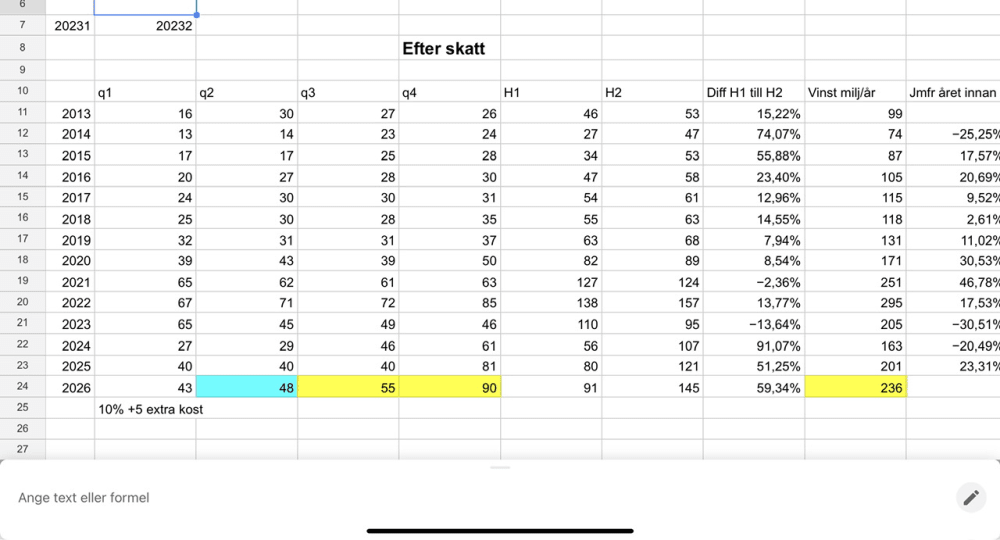
Vinsten efter skatt över några år i min tabell. AOJ har engångskostnader och extrakostnader lite emellanåt, IT, extra kostnader och förvärvskostnader som det blev denna gången. Här är redovisad vinst, som i rapporterna.
Blå är den senaste, gula är kommande rapporter…
Kul. Känns som ett bolag som gör rätt saker och av någon anledning är mycket billigare än andra bolag som gör rätt saker. Verkar ganska konkurrenskraftiga också med lite halvtrött competition i branschen. Gillar caset och ofta när jag gillar case brukar jag sälja ut mig för tidigt. Jag gissar på upp en bit imorn och sedan kommer nog en större uppvärdering senare.
Kommer man palla hålla aktierna? Inte om jag känner mig själv, men ska försöka.
Du rider på min käpphäst. Värderingen jmf med t ex Alligo är helt skev:
P/E = 12,3 vs 19,8
ROE snitt 10år = 15,7 vs 10,7
Nettoskuld/EBITDA = 2,7 vs 2,5
Jag har väldigt svårt att se vad som motiverar värderingsgapet.
Stabilt av danskarna. Man höjer guidance för omsättningen, samma på resultatet i och med kostnader för förvärv
VAd tycker du om skuldsättningen? Ett case för 2027 kanske?
Borde kanske kostad kring 110-115ir iaf, uppsida på 20-25% på 2027E men med lite hög skuldsättning och känslighet för sämre konjunktur, men samtidigt potential vid bättre konjuntur?
Ser ju ok ut. Snart kommer guidance efter förvärv också. Blir intressant. Nu visar man ju bara kostnader för förvärvet.
På pricken vad Stefan o andra räknat med
Riktkursen på 125 Dkr borde väl inte sänkas
Det är lite synd att så mycket försvinner på väg ner till sista raden, men den bör väl gå upp en bit på detta?
Du måste logga in eller registrera dig för att svara på tråden.