
Annons
Oj, vilket intresse det är inför denna rapport. Det känns som om den nu bär hela aktiemarknaden på sina axlar. Men kan någon klara förväntningarna, så är det väl Nvidia som, som ett lokomotiv dragit både AI-segmentet och börsindex.
"Wall Street forecasts are bullish. Analysts expect $54.8 billion in quarterly revenue. This represents 56% year-over-year growth driven by data center demand."
Svårt att grappa de ofantliga beloppen för de utlovade investeringarna och "deals". Som denna:
Nvidia has a deal in place to lease up to five million of its chips to OpenAI at a value of $350 billion by today’s standards and has held conversations about guaranteeing some of OpenAI’s loans, which it plans to take out to build its own data centers
Vi pratar alltså om att OpenAI ska leasa fem miljoner Nvidia kort till ett värde av 350 miljarder USD. Det är så galet stort att man undrar om det kommer att bli verklighet. Kommer OpenAI tjäna in de slantarna så att Nvidia får betalt? Vem tar riskerna? Kan det bli en överetablering av datacentra? Redan idag betalar Nvidia miljardbelopp till sina kunder för att hyra tillbaka kort de sålt till dem. Jag skulle i alla fall vilja förstå lite mer om huruvida denna tillväxt är luft eller investeringar som genererar intäkter för hyperscalers.
Det blidde ingen effekt trots bättre rapport än väntat. DÅ hjälper INGENTING vi kommer nu gå ner oss fullständigt på börsen. Köp ingenting sälj med minsta lilla vinst eller t om förlust. Gå in på bostadsmarknade, köp och hyr ut!
Att få sådana marginaler utan att producera själv är en dröm. Men riskerna blir väl större också. Jag skulle bli förvånad om inte Kina redan nu är på väg att komma ikapp, även om de inte kan använda egenproducerade kopior utanför Kina.
Då vill det till att Kina håller sig på mattan då deras största partner är TSMC
Grafen säger upp, översålt i 5 h.
Men minsta lilla tvivel på framtiden kommer sänka Nvidia! Tagit en mikropost bear.....
Och här kommer det som TALAR FÖR att Nvidias tillväxt kommer att fortsätta:
AI-boomen är fortfarande i ett tidigt skede Efterfrågan på AI-beräkning växer snabbare än vad leveranskedjan hinner bygga ut:
Stora företag (OpenAI, Meta, Google, Amazon, Microsoft) expanderar sina datacenter extremt aggressivt.
Nyckeln: Nvidia är den mest kompletta och fungerande helhetslösningen för AI-träning och inferens.
Så länge efterfrågan ökar snabbare än kapaciteten, kommer Nvidia sälja allt de kan producera.
Nvidia har ett enormt mjukvaru-lock-in (CUDA-ekosystemet) Det som verkligen gör Nvidia unik är:
CUDA
TensorRT
cuDNN
Optimerade AI-bibliotek
Stort utvecklarnätverk och kompatibilitet med ML-ramverk
Det här är en vallgrav som är större än själva hårdvaran.
Kunderna kan byta hårdvara men det innebär massiva kostnader och omskrivningar av kod. Det tar år att komma ikapp.Det är huvudskälet till att även tekniskt avancerade konkurrenter (AMD, Intel, specialiserade ASIC-tillverkare) har svårt att ta andelar.
Nvidia är ofta 1 - 2 år före konkurrenterna i toppsegmentet Arkitekturerna:
Hopper → Blackwell → Rubinhar visat sig vara tydliga prestanda- och energieffektivitetsledare.
De lanserar dessutom nya generationer snabbare än tidigare.
Det gör att hyperscalers gärna låser in sig i fleråriga roadmap-avtal.
Nvidia säljer inte bara GPU:er utan kompletta system Det är inte bara en GPU längre, utan:
HGX-plattformar
DGX-serverrack
NVLink/NVSwitch
System för hela datacenter
Det här ger:
högre intäkter per kund
mer stabila relationer
svårare konkurrens för andra aktörer
Det är ungefär som skillnaden mellan att sälja en bilmotor och att sälja en hel Tesla-fabrik.
Nvidia driver helt nya marknader som inte fanns tidigare Flera megatrender där Nvidia är dominanta: ✔ Generativ AI ✔ AI-superdatorer ✔ GPU-acceleration i molnet ✔ Autonomous driving / Nvidia DRIVE ✔ Digital twins / simulering (Omniverse) ✔ Industrins digitalisering Varje ny vertikal förstärker ekosystemet och förlänger deras tillväxtperiod.
Kapacitetsutbyggnaden globalt är extremt stor Trots att Nvidia inte äger fabrikerna finns starka strukturella vindar:
TSMC bygger ut enorm kapacitet (inkl. CoWoS-packaging)
Samsung och Intel Foundry investerar kraftigt
USA, EU, Japan och Sydkorea subventionerar avancerad chipproduktion
Det innebär att de supply chain-risker som tidigare begränsat Nvidia är på väg att minska.
Hyperscalers prioriterar Nvidia högst och köper i volym Microsoft, Meta, Amazon, Google och andra har redan offentliggjort:
multi-miljardsatsningar på AI-infrastruktur
expansionsplaner som sträcker sig över flera år
att majoriteten av deras nuvarande AI-clusterdelar är Nvidia-baserade
Så länge hyperscalers växer → växer Nvidia.
Efterfrågan på inferens håller nu på att explodera Tidigare låg fokus främst på träning, men nu blir inferensmarknaden mycket större och Nvidia har redan:
L40S
H20 (för marknader med exportrestriktioner)
Grace Hopper
LLM-optimerad mjukvara
Inferens kommer att vara en större volymmarknad än träning, och Nvidia är välpositionerat.
Tar lite hjälp av chatgpt. FÖRST KOMMER DE RISKER som finns för att Nvidia inte ska kunna fortsätta hålla samma tillväxt.
---
Beroende av externa tillverkare (TSMC etc.)
Nvidia är ett fabless-företag, vilket betyder att de inte själva tillverkar sina mest avancerade chip, utan förlitar sig på kontraktstillverkare.
Deras största partner är TSMC, vilket skapar ett koncentrationsrisk. AI-Diskonterade Flödesmallar
Kapacitetsbegränsningar hos TSMC kan bli ett stort hinder: med den enorma efterfrågan på AI-chip kan TSMC ha svårt att öka produktionen snabbt nog.
Geopolitiska risker: TSMC har stora anläggningar i Taiwan, och politisk osäkerhet eller konflikter kan påverka produktionen.
Förpackning (“Packaging”) och testkapacitet
Utöver själva tillverkningen är förpackning (packaging) och testning viktiga moment (särskilt för avancerade AI-GPU:er). Nvidia är beroende av ett relativt fåtal leverantörer för detta (till exempel ASE, Amkor).
Om dessa leverantörer får kapacitetsproblem kan det skapa flaskhalsar, även om själva waferproduktionen går bra.
Geopolitik och exportbegränsningar
USA har infört exportrestriktioner för vissa avancerade chip till Kina, vilket kan begränsa Nvidias tillväxt i en viktig marknad.
Samtidigt satsar länder (inklusive Kina) på att bygga egen chip-självförsörjning, vilket kan minska beroendet av Nvidia över tid.
Risk för störningar i leveranskedjan vid politisk oro eller konflikter i regioner där viktiga tillverkare (som TSMC) finns.
Kapacitetsbrist i kritiska komponenter
Till exempel hög-bandbreddsminne (HBM) är en kritisk komponent för många av Nvidias datacenter-GPU:er.
Bravo för packaging-kapacitet (som CoWoS från TSMC) kan vara en flaskhals.
Konkurrens
Andra stora aktörer (t.ex. AMD, Intel) och även nya specialiserade AI-chip-tillverkare kan konkurrera med Nvidia. Deep Research Global+1
Hyperscaler-företag (som stora moln-leverantörer) kan utveckla egna skräddarsydda AI-chip, vilket minskar deras beroende av Nvidia. Deep Research Global
Vissa bedömer att Nvidias prissättning kan pressas ner i framtiden, särskilt om kapaciteten ökar eller konkurrensen hårdnar. Fool
Cyklicalitet och överkapacitetsrisk
Halvledarindustrin är historiskt cyklisk. Efter en period av stark efterfrågan finns alltid risken för att investeringar i kapacitet blir för stora i förhållande till framtida efterfrågan. FinancialContent
Om många investerar i AI-infrastruktur samtidigt kan det leda till överutbud senare, vilket kan pressa priser och därmed marginaler.
Kostnader och investeringar
Nvidia måste fortsätta investera mycket i R&D för att behålla sin tekniska ledning (AI, GPU-arkitektur etc.). apolloadvisor.com
Eventuella kostnadsökningar hos tillverkare (eller förpackningspartners) kan pressa marginalerna.
Leverantörsrisk
EDA-verktyg och utrustning
Nvidia är beroende av avancerade EDA-verktyg (designverktyg) och vissa kritiska leverantörer som ASML (för litografi). The Henry Fund+1
Störningar hos leverantörer av utrustning eller ändrade handelsregler kan påverka design- och tillverkningskapaciteten.
Marknaden hatar osäkerhet. Kan bli ett lättnadsrally om siffrorna inte är alltför dåliga.
Ungefär min linje.
Jag tror vi är lägre slutet av februari ändå men Vixen är rätt pumpad för tillfället och björnar hörs överallt.
Ja nog är det läskigt när förväntningarna är + 56 % YoY för världens största bolag. Snuskiga marginaler på det. Nästan 100 000 ägare på Avanza, vad kan gå fel?
Ja vad kan gå fel? när dom pratar på radion att påverkar våra pensioner om blir fel
Jag tänker mig att vi är i början av Ai, ungefär strax efter att apple kom med första iphonen 2007-2008. Man förstod inte då vad det innebar att man kunde spela "labyrintspelet" på mobilen. Fler och fler börjar upptäcka vad man kan göra med Ai, den stora massan börjar sakta anpassa sig, både privat och ute i företagen. Behovet av chip är STORT, så därmed tror jag marknaden blir överraskad precis som vanligt när det gäller nvidia. Men sitter ändå med en stor kassa för att kunna handla på en ev dipp. För i det långa perspektivet fortsätter det upp i min värld.
Det verkar som att börserna står och faller med Nvidia.
Kanske dags för en rejäl korrigering (sättning) nu. Inga träd växer till himmelen.
Ja, så är det. Jag har skrivit förut om Global fonder som ofta (eller altid?) har en andel NVIDIA och hög andel (70-75%)i USA. Nu skriver också Svd om detta:
https://www.svd.se/a/wgywLG/nvidias-rapport-oroar-gar-det-att-undvika-chipjatten-i-portfoljen
Här är lite nivåer som kan bli aktuella inför kvällens besked.
Vågar du spela? Rött el svart.. : )
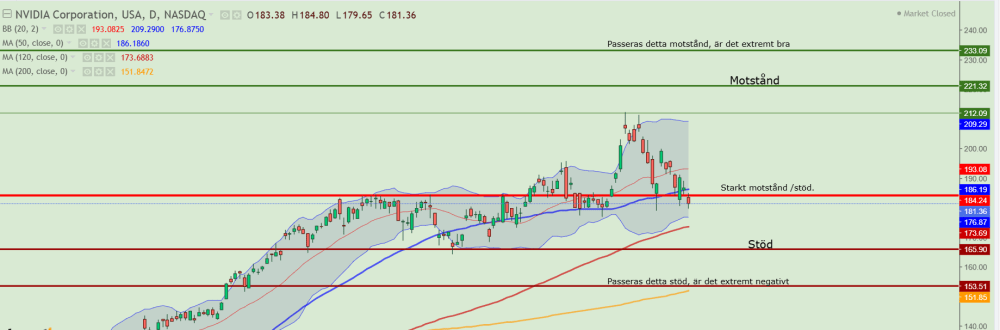
I en marknad där extreme fear råder är det nog lättare att tolka rapporter negativt, tänker jag.
Undrar om Nvidia kan rädda börsen alla vet att kommer bra siffror men stängde nästan dagslägsta igår svårt läge men säkert läge för bouns up
Analytiker förutspår en intäkt på 54,8 miljarder dollar (56 % tillväxt) och en vinst per aktie på 1,25 dollar (54 % ökning) för kvartalet
Börsvärdet ligger alltså på ca 100 gånger omsättningen per kvartal. Hisnande siffror. Känns tryggare ligga kvar i småbolag där börsvärdet är i nivå med ett kvartals försäljning.
Länken blockad av virusprogrammet ?
Försöker du sprida trojanska hästar ? :-/
Du måste logga in eller registrera dig för att svara på tråden.