
Annons
Tredje kvartalet (juli - september) 2026
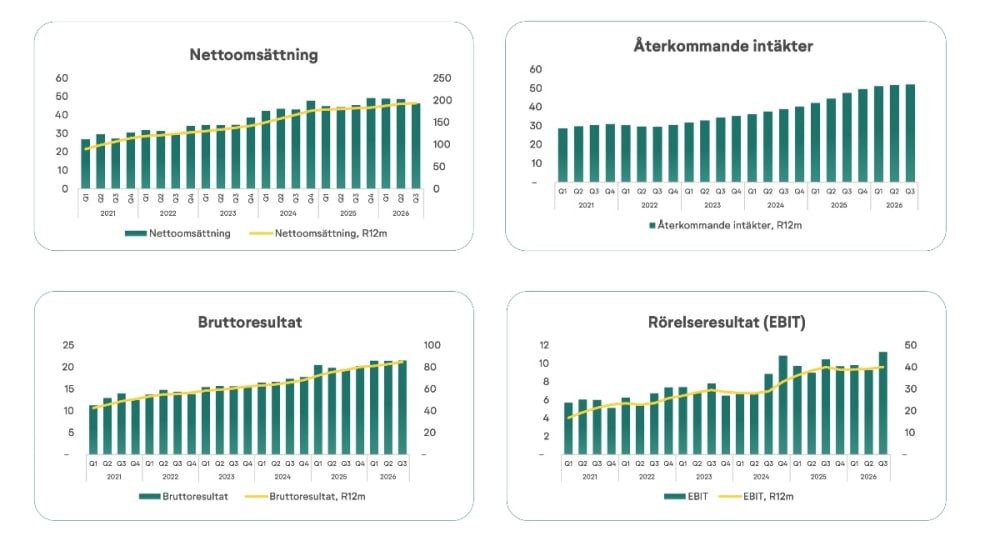
• Nettoomsättningen ökade med 2,4% till 46,4 MSEK (45,3 MSEK)
• Bruttoresultatet ökade med 5,0% till 21,3 MSEK (20,3 MSEK), motsvarande en bruttomarginal om 45,9% (44,8%)
• Rörelseresultat efter avskrivningar, EBIT, ökade med 10,4% till 11,3 MSEK (10,2 MSEK), motsvarande en rörelsemarginal om 24,2% (22,5%)
• Resultat per aktie uppgick till 0,69 SEK (0,66 SEK)
• Kassaflöde från den löpande verksamheten uppgick till 7,7 MSEK (9,7 MSEK)
Perioden (januari - september) 2026
• Nettoomsättningen ökade med 7,1% till 144,0 MSEK (134,5 MSEK)
• Bruttoresultatet ökade med 8,0% till 64,3 MSEK (59,3 MSEK), motsvarande en bruttomarginal om 44,6% (44,3%)
• Rörelseresultat efter avskrivningar, EBIT, ökade med 5,0% till 30,3 MSEK (28,9 MSEK), motsvarande en rörelsemarginal om 21,1% (22,0%)
• Resultat per aktie uppgick till 1,97 SEK (1,88 SEK)
• Kassaflöde från den löpande verksamheten uppgick till 18,2 MSEK (27,1 MSEK)
Bifogad fil: Se rapporten (PDF)
https://www.mfn.se/a/generic-sweden/delarsrapport-januari-september-2026
Ser man caset så här så kanske det inte ser så pjåkigt ut relativt den modesta värderingen:
Aktien sitter fast i spannet 36-39 kr. Ska väl inte ner på detta? Tjänar sakta men säkert mer o mer pengar 🤑
Ja nya VD har ju pratat om bruttovinsttillväxt som viktigaste måttet. Möjligt att det är som dom säger att det är tillfällig nedgång av tillväxt pga säsongseffekter i q3, dock vet jag inte om man sett denna effekt så tydligt tidigare år? Men kan ju ändå vara ngt sånt. Hursomhelst är det ju en kassako och vad ska man göra med kassan, blir det ngt förvärv? Extrautdelning? Återköp snart gissningsvis.
Hade dom betalat överpris för nått förvärv, visat 15 % tillväxt varav 2,5 % organisk ja då hade marknaden varit nöjd :)
Återköp känns som bästa allokering av kassan
Lönsamheten är stabil som vanligt. Men det är inte där skon klämmer.
Tillväxt.. Det är det absolut viktigaste för aktier på lång sikt. Och marknaden börjar väl känna av att den är låg här och på sikt vet man ju inte om den ska mot noll då.
Lönsamheten väldigt stark, tillväxten lite klenare än väntat, men ebit ändå starkare, värderingen är ju som Mindman påpekar något helt annat nu än den varit, värderas som ett trött utdelningscase, vilket det kanske visar sig vara också.
Ja det kan vara ett trött utdelningscase. Tyvärr.
Men vi får se. Kan man komma tillbaka till >10% tillväxt är det här ett fantastiskt köp idag.
Tillväxt är ju en komponent i det ja, men det är ju rätt stor skillnad på ett bolag som måste plöja ner allt i CapEx bara för bibehålla sin position mot ett bolag som i princip kan dela ut hela sista raden. Det är ju vad man teoretiskt kan plocka ut ur bolaget som är intressant, tillväxt är inte värdeskapande per se
Bästa kvartalsresultatet någonsin samtidigt som EV/EBIT är den lägsta på mycket länge? Mycket trevliga marginaler, lite prishöjningar? Justerad EBIT på 43 millar för 2026? Nettokassa på 60 millar? EV/EBIT på 9,75? Fynd?
Ännu ett i raden av bolag som jag följt flera år men aldrig ägt aktien. Det känns väl som mellanmjölk här med svag tillväxt men god lönsamhet. Det är uppenbarligen svårt att växa. Stark huvudägare i Gren men ser ingen stor uppsida här utan värderingen är väl rätt fair för tillfället.
Du måste logga in eller registrera dig för att svara på tråden.