
Annons
Q2 2026: Högre resultat i samtliga marknader
ANDRA KVARTALET 2026
JANUARI - JUNI 2026
| MSEK (eller som angivet) | 2026 Q2 | 2025 Q2 | % | 2026 6M | 2025 6M | % | 2025 FY |
| Nettoomsättning | 1 558 | 1 088 | 43% | 2 686 | 2 294 | 17% | 4 566 |
| Bruttoresultat | 246 | 177 | 39% | 446 | 374 | 19% | 792 |
| EBITDA | 180 | 95 | 90% | 305 | 179 | 71% | 480 |
| Rörelseresultat | 68 | -5 | 1 537% | 104 | 9 | 1 088% | 77 |
| Periodens resultat | 45 | -51 | 188% | 76 | -201 | 138% | -199 |
| Resultat per aktie, SEK | 3,08 | -3,51 | 188% | 5,26 | -13,83 | 138% | -13,66 |
| Kassaflöde från den löpande verksamheten | 207 | 262 | 62 | 447 | 701 | ||
| Nettoskuld (nettokassa) | 1 845 | 1 679 | 1 845 | 1 679 | 1 616 | ||
| Bruttomarginal, % | 15,8% | 16,3% | -0,4pp | 16,6% | 16,3% | 0,3pp | 17,3% |
| Rörelsemarginal, % | 4,3% | -0,4% | 4,8pp | 3,9% | 0,4% | 3,5pp | 1,7% |
| Rörelsekapital/Nettoomsättning LTM, % | 13,7% | 13,0% | 0,7pp | 13,7% | 13,0% | 0,7pp | 14,5% |
| Eget kapital/summa tillgångar, % | 30,6% | 31,1% | -0,5pp | 30,6% | 31,1% | -0,5pp | 32,7% |
| Avkastning på sysselsatt kapital, LTM, % | 5,5% | 0,7% | 4,8pp | 5,5% | 0,7% | 4,8pp | 2,5% |
| Avkastning på eget kapital, LTM, % | 5,8% | -19,1% | 24,9pp | 5,8% | -19,1% | 24,9pp | -14,2% |
| Avkastning på investerat kapital, LTM, % | 5,3% | 0,4% | 4,9pp | 5,3% | 0,4% | 4,9pp | 2,2% |
Henrik Carlborg, Koncernchef och VD, kommenterar:
Q2 var starkt med högre resultat i samtliga marknader och ett rekordresultat i USA. De förbättringar vi arbetat med under de senaste åren - en starkare eftermarknad, kostnadskontroll och ökad användning av teknik och data - syns allt tydligare i våra resultat. Vårt fokus ligger fortsatt på den betydande outnyttjade potentialen i vår befintliga verksamhet. Vi fortsätter också att utvärdera selektiva tilläggsförvärv.
Omsättningen i kvartalet ökade med 43% till 1 558 MSEK (1 088), eller 54% i fasta valutor, med tillväxt i samtliga segment. Rörelseresultatet steg till 68 MSEK (-5), EBITDA näst intill fördubblades, och nettoskulden i förhållande till EBITDA förbättrades till 3,0x.
I USA var efterfrågan fortsatt stark, med stöd av infrastrukturaktivitet och en allt snabbare utbyggnad av datacenter. Försäljningen ökade med 39% till 969 MSEK (695) - 53% i dollar - drivet av stark maskinförsäljning. Eftermarknaden växte med 22% i dollar, där tillväxten begränsades av tillgången på tekniker snarare än efterfrågan. Rörelseresultatet mer än fördubblades till 74 MSEK (26) och EBITDA ökade till 164 MSEK (104). Vi fortsätter att utveckla vår plattform i USA. Under kvartalet tecknade vi ett serviceavtal med Volvo Penta och utökade vårt samarbete med Sandvik till bergborrar för underjordsbruk.
I Tyskland levererade vi ett rörelseresultat om 8 MSEK (-13) - vårt andra lönsamma kvartal i rad. Försäljningen ökade med 47% till 540 MSEK (366) i takt med att leveranser som skjutits upp från Q1 genomfördes, vilket också frigjorde rörelsekapital. En hög andel flottaffärer med lägre marginal tyngde bruttomarginalen, men detta uppvägdes mer än väl av högre volymer, en växande eftermarknad och en minskning av SG&A med 14%. Eftermarknadsförsäljningen växte med 9%, med juni som årets starkaste månad. Även här är tillgången på tekniker den främsta begränsningen, och vi har mer att ge. Vi har också tecknat ett hyresavtal för en ny verkstad i Hessen, med öppning i januari 2027, så att vi kan ta ännu bättre hand om våra kunder i regionen.
I Kazakstan ökade försäljningen med 88% till 49 MSEK (26) och rörelseresultatet förbättrades till 3 MSEK (-1), trots en dämpad marknad då statliga infrastrukturinvesteringar tillfälligt ligger på is.
Vi är fortsatt optimistiska om vår amerikanska verksamhet och marknadsmiljön framöver. Q2 var ett ovanligt starkt kvartal och volymerna kommer att variera, men de underliggande drivkrafterna i vår verksamhet fortsätter att stärkas. I Tyskland förväntar vi oss att den gradvisa återhämtningen fortsätter, och med en lägre kostnadsbas och en starkare eftermarknad är vi väl positionerade när volymerna återvänder. I Kazakstan förväntar vi oss att aktiviteten förbättras när de statliga utgifterna återupptas.
Bifogad fil: Se rapporten (PDF)
https://www.mfn.se/cis/a/ferronordic/delarsrapport-1-april-30-juni-2026-81fef519
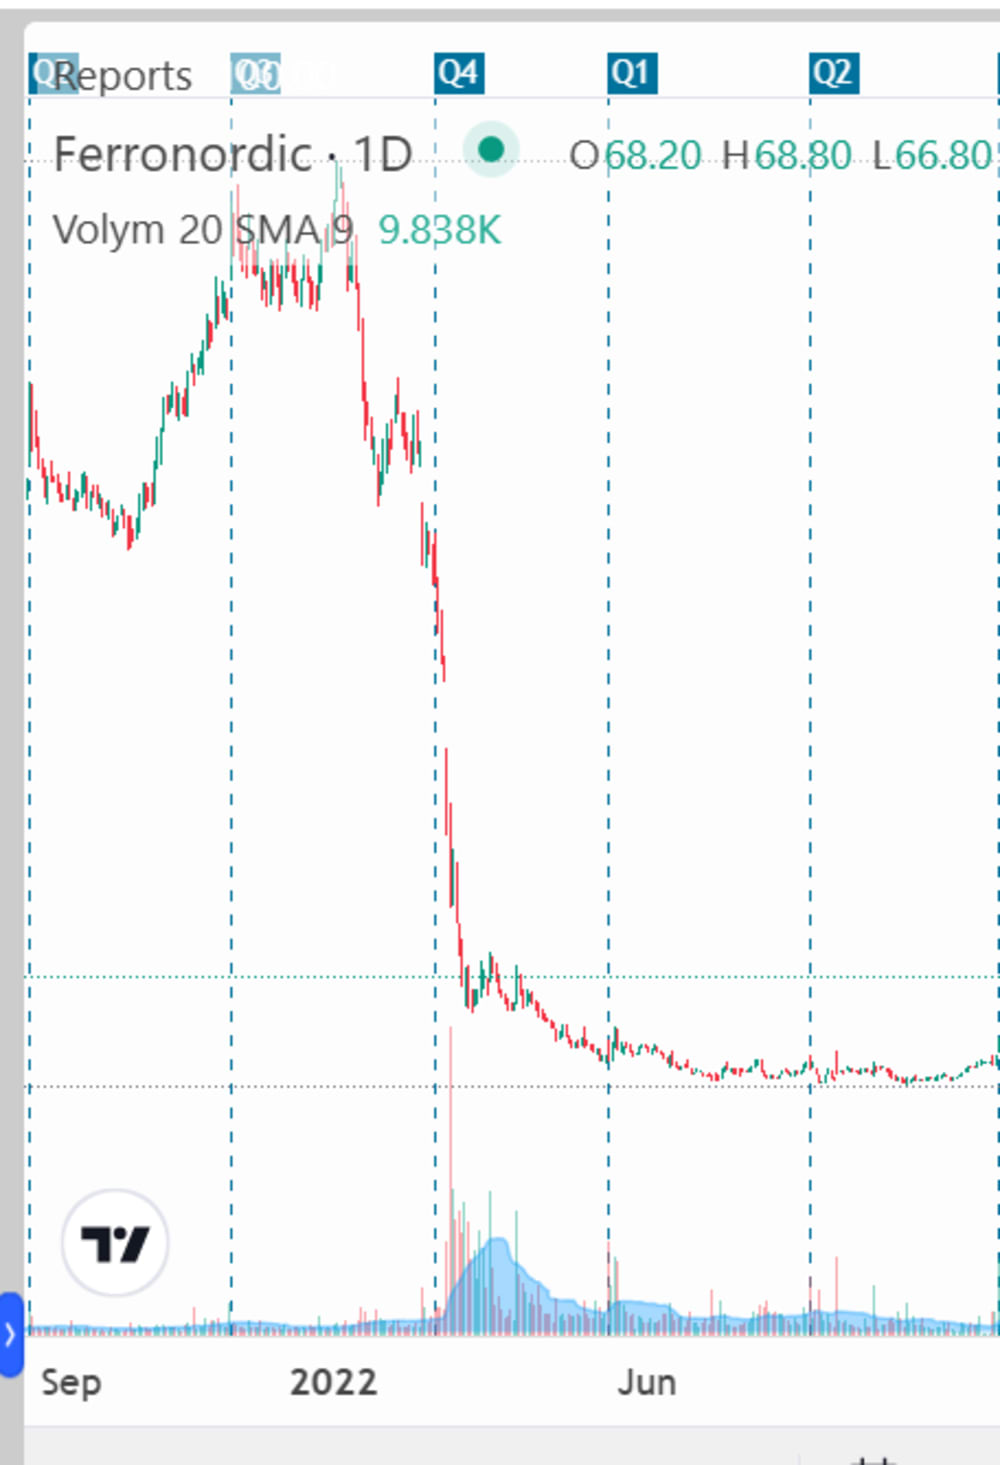
Ferronordic var alltså aktien som nu nedlagda tidningen Börsveckan köprekade samma vecka som Ryssland angrep Ukraina. Aktien var då runt 300 kr.
Aktien har harvat mellan 40-70 kr senaste 4 åren så det är väl dags för turn-around nu?
Starkt. Förvisso ”exceptionell” Juni-månad i USA men nu börjar man skörda frukten av gubbarnas enträgna arbete.
Tyskland gör positiv EBIT andra kvartalet i rad. Kostnadsbesparingarna börjar slå igenom och det står väl för hela resultatökningen i princip. Återstår nu att få upp service-intäkterna på riktigt på alla nya lastbilar man krängt under kvartalet så kan det bli riktigt bra.
Nettoskuld/EBITDA nere på 3.0
Det är både operationell och finansiell hävstång i spel. Detta kan bli riktigt bra utväxling på mcap om man fortsätter på inslagen väg. Actic-resa?
Du måste logga in eller registrera dig för att svara på tråden.