Annons
Det här sammanfattar mina nuvarande tankar om sektorn:
nyare fastighetsfonder kan jag tänka mig.
Fölket som läser tidning och litar på bolånebanken. De pumpar på bra om högre räntor.
Kollapsen tilltar.
Dålig koll men Atrium Ljungberg övertygar på nedsidan och har kört i diket.
Hufv ska känna på tvåsiffrig börskurs?
Bostädsakgier inriktning trendar ner. BR på ATH.
iNTE populärt med fastighetsaktier
Atrium Ljungberg..handlas nu till 0.42x substansvärdet
8-årigt genomsnitt 0.75
Hur kommer förutsättningarna att förändras om räntan går upp till 10%? Räntan bottnade runt 2020..alltså årtionden framöver. Räntan i USA toppade i början av 80-talet..och bottnade 40 år senare. Nu blir det en spegelbild..uppåt.
Fast nu har fastighetsindex gått ned över 10% på 1 månad vilket öppnar upp..
Från kanske 16 % till nästan noll.
Kanske nivån mitt i intervallet är jämvikt
Jag tycker att det ser intressant ut och det här är generellt min typ av av bet. Det är både nedpressat och oälskat, men frågan är om det är tillräckligt hatat ännu? Jag har iaf skickat upp periskopet och laddat torpedtuberna
Och samtidigt som bankerna som är deras motpart i de flesta fall gått riktigt bra vilket är en kontrast. Här kan man nog övervintra.
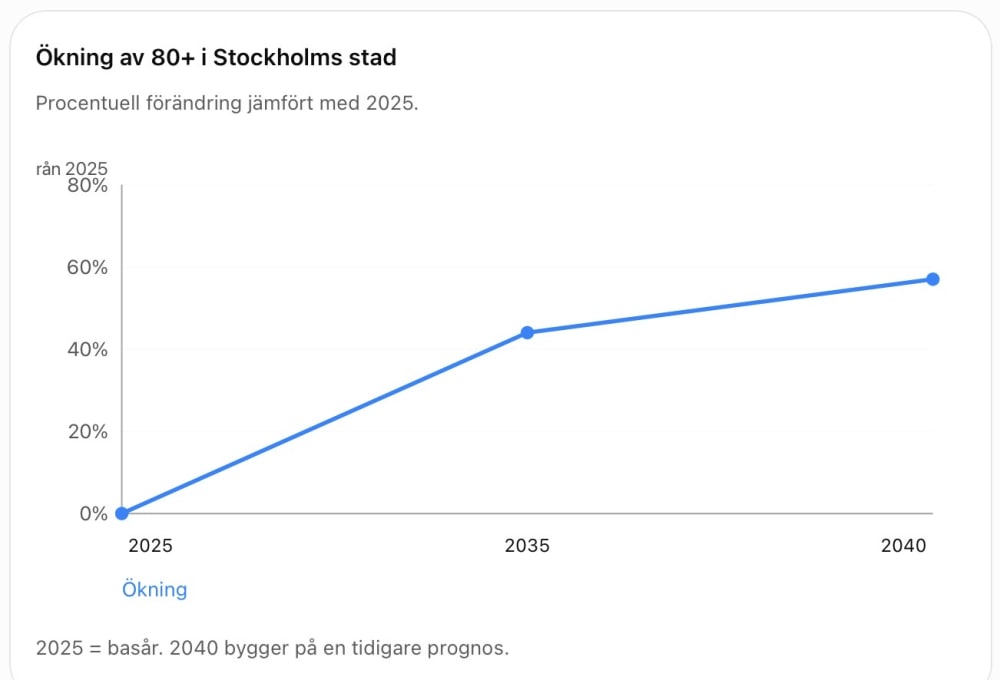
En stor puckel idag 55-75 år blir äldre
Hög tillväxt 80+ i 10 år. Därefter fortsatt tillväxt men något lägre takt.
Man får se upp i byhålor, fokusera på storstad, och intressant med äldreboenden.
Tittar man på fastighetsbolagen på lite längre sikt sedan början av 2000- talet ser det betydligt ljusare ut. Antar att inga träd kan växa till himlen och tittar man på minskad invandring och lägre barnafödande så är det inte så underligt att det kommer behövas både färre bostäder och kontor när vi blir färre och AI ersätter anställda, finns nog bättre branscher och investera i nu.
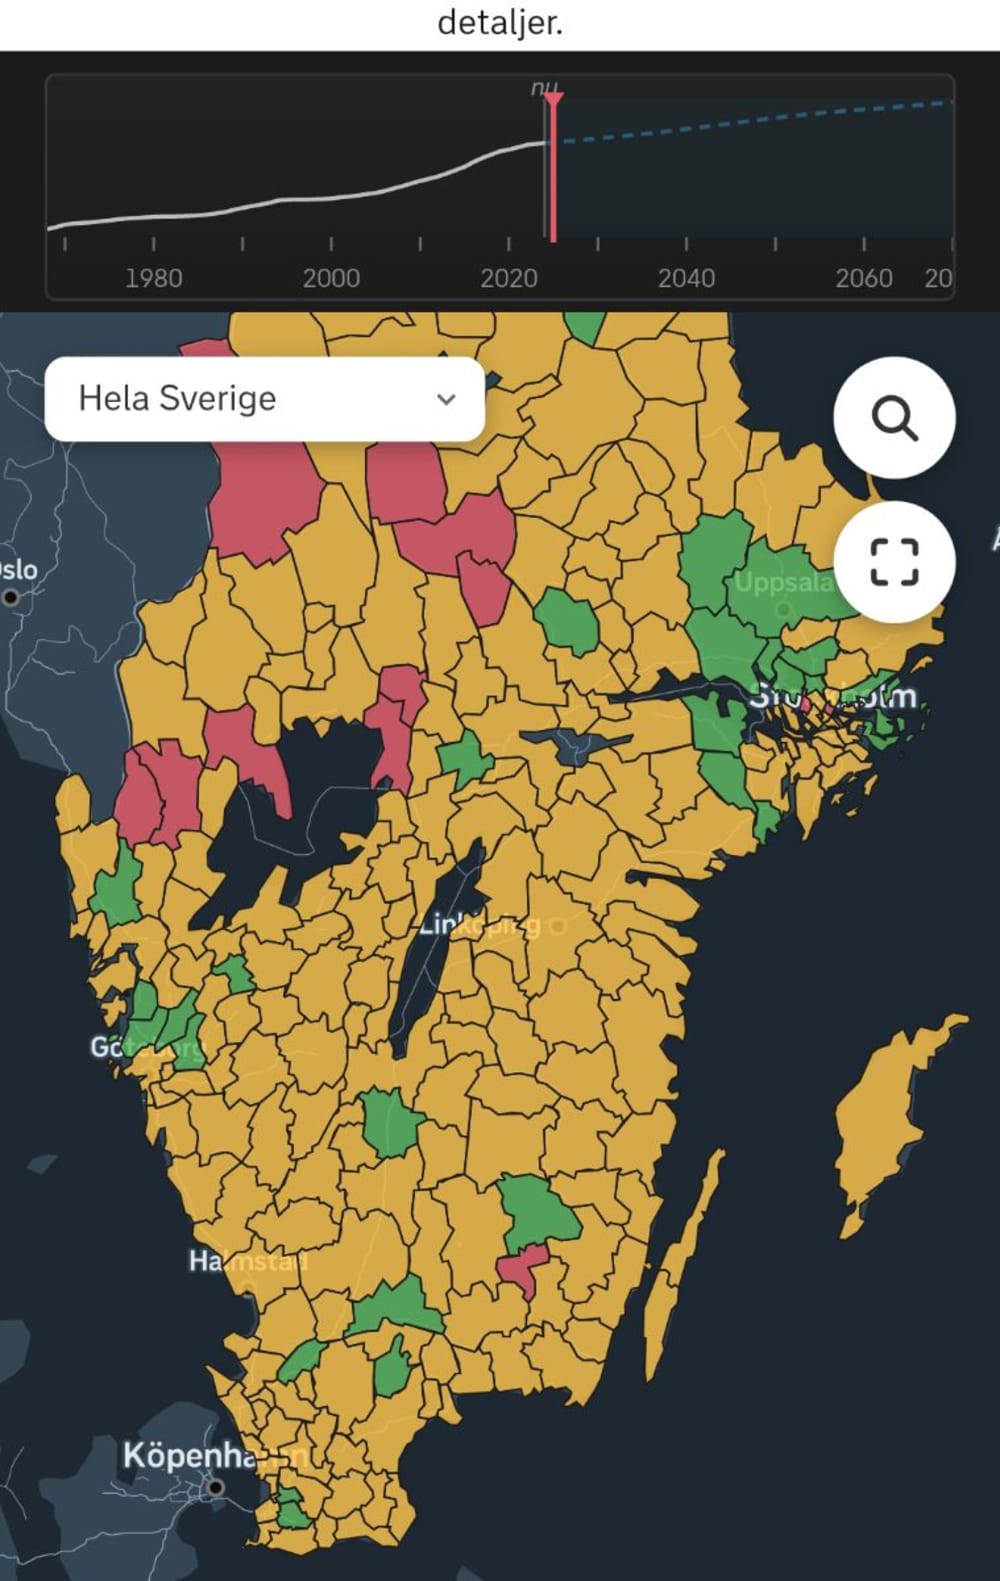
Befolkningen antas öka från typ 2027 och framåt, enligt SCB.
Mycket är gult,
Stockholm som jag har mest fokus på kanske blir plus, i vart fall vissa områden
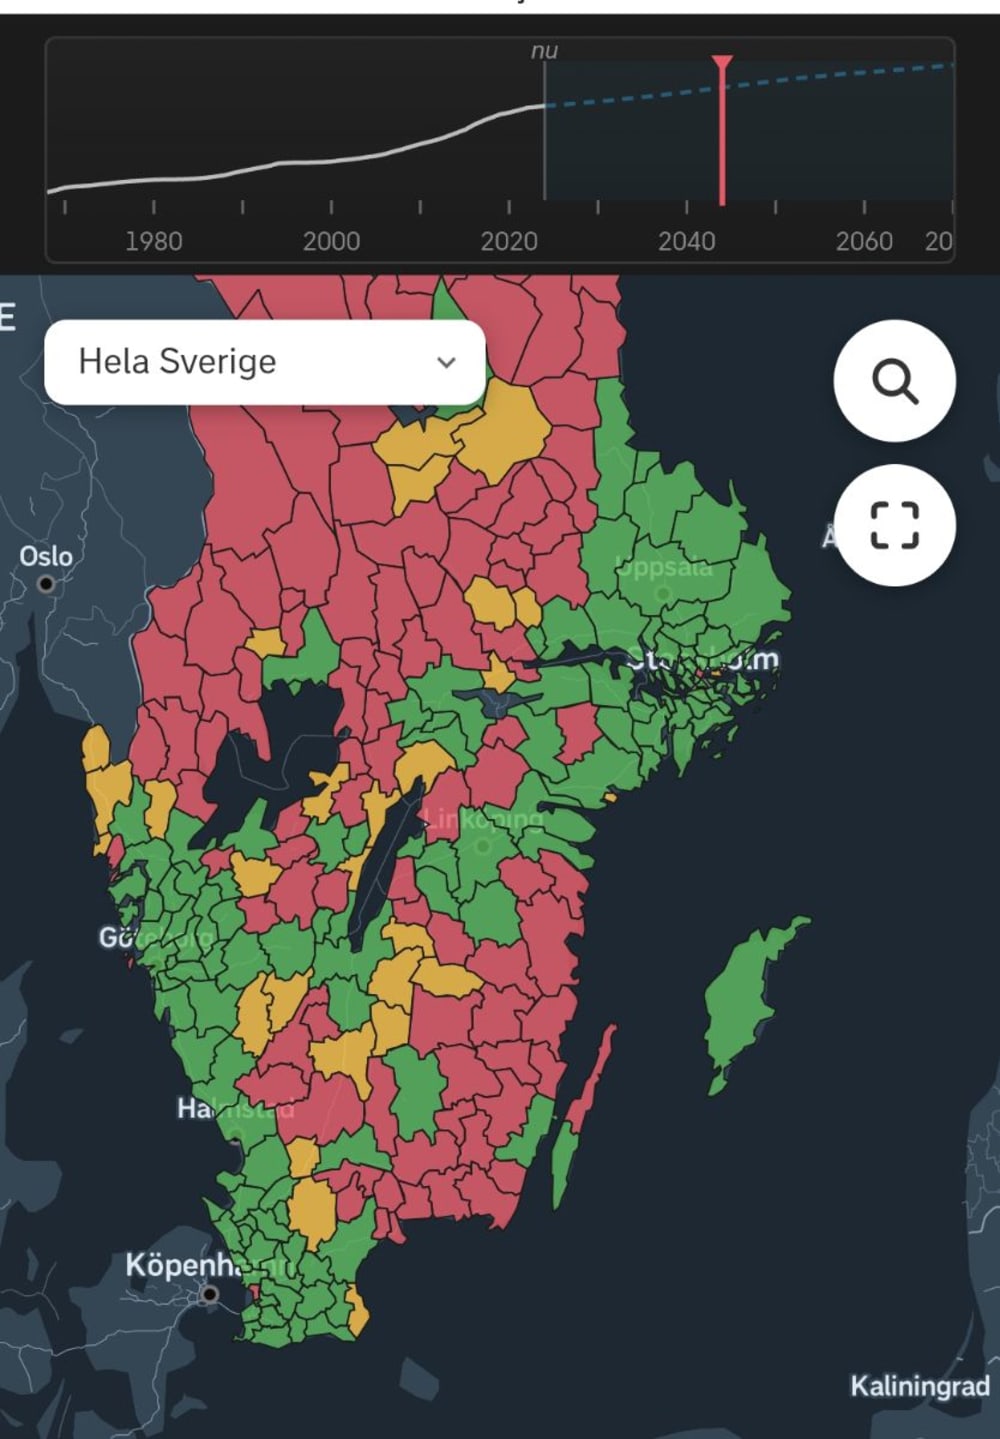
18-20 år så antas Storstadsregioner locka folk och expandera.
Centrum orter i regioner osv
Tillväxt Stockholm Göteborg
Mamö växer ihop med Gbg?
Marknaden har inte tålamod med tre år, än mindre 20 år. Det lär knappas rivas några hus. Svenskarna har väl typ störst boyta per person i Europa. Att det ev byggs mindre gör juH snarare att utbudet på befintliga bostäder stiger.
Men min poäng är mer att det pratas alltid om massa megatrender och en del som är skickliga rider på den, minns Garo på 275 kr som var ett pure play på elbilen. Så det är nog mer snacket kring trenderna som är avgörande för börskursen på medellång sikt än själva trenden i sig. Vad som betyder något för fastighetbranchen är hur ekonomin går och ränteläget.
Hufv
2016:
144 / 146 = 0,99× NAV → ca 1 % rabatt
2026:
113 / 190 = 0,60× NAV → ca 40 % rabatt
Så på tio år har:
NAV: 146 → ~190 kr = +30 %
medan
börskurs: ~144 → 113 kr = −22 %
Det innebär att värderingsmultipeln gått från ungefär 1,0× NAV till 0,60× NAV.
Problemet med nav är att marknaden sett igenom att värderingarna är uppblåsta i nästan alla fastighetsbolagen. De kan inte sälja sina bestånd till nav utan bara enstaka fastigheter.
Monopol pengar.Det måste bli bra när spargrisen är storägare i Hufvudstaden.
Förändringen på tio år
NAV:
30,75 → ca 51,2 kr
= +66 %
Eget kapital:
24,18 → ca 41–42 kr
= +70 %
Börskurs:
28,44 → 24,00 kr
= −16 %
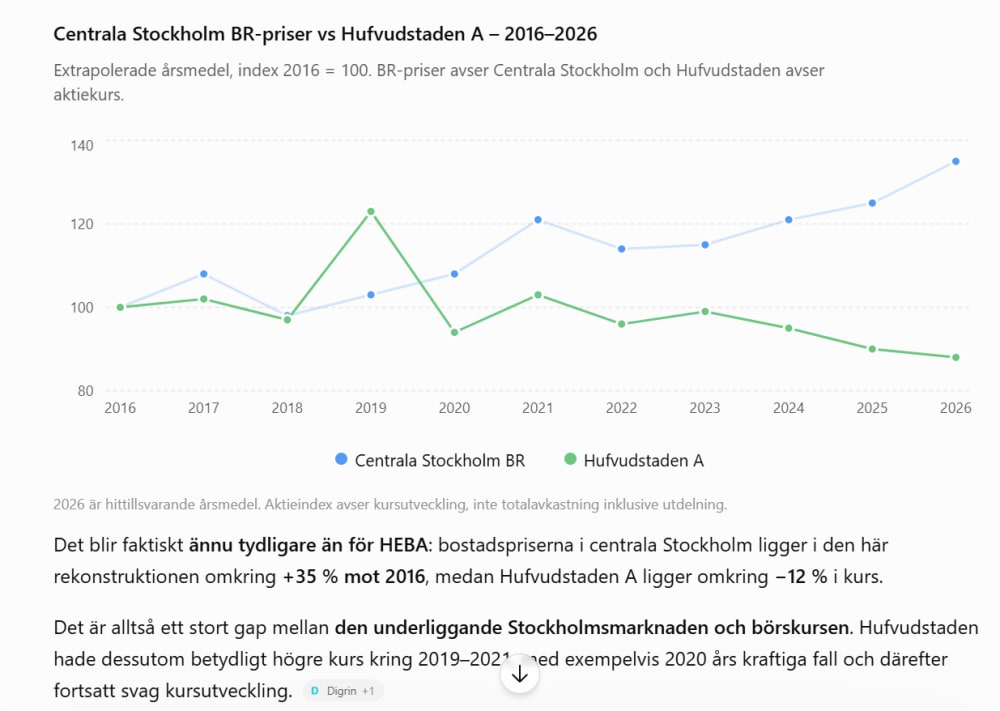
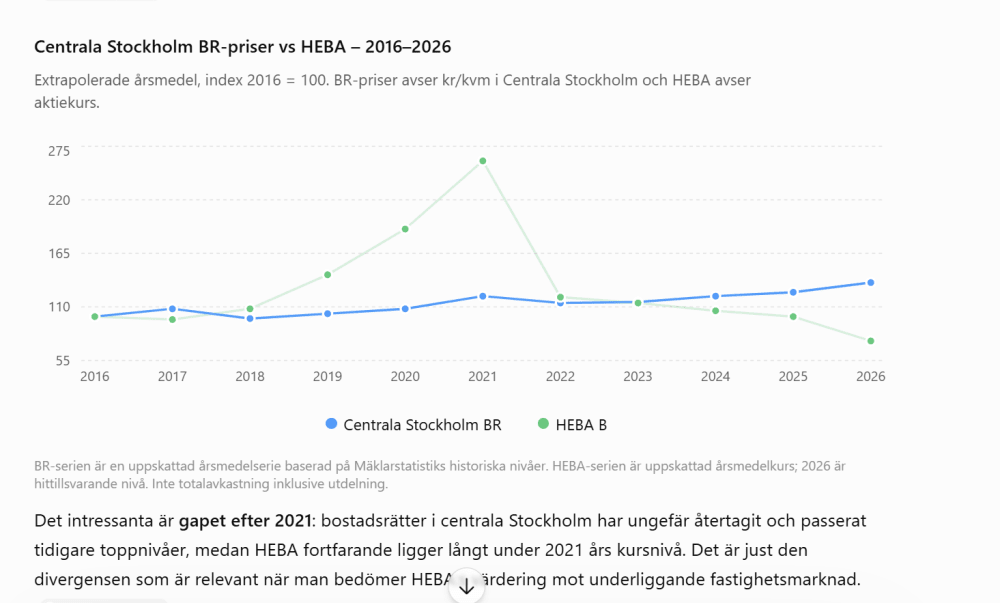
kör man en graf med årsmedelvärden,
Prisutveckling BR centrala stockholm mot aktiekurs Heba.
Aktier svänger mer än verkligheten.
Balder 10 år
Balder har på ungefär tio år:
nästan fördubblat substansvärdet per aktie
ökat förvaltningsresultatet per aktie med drygt 80 %
men aktiekursen är i princip oförändrad
Det innebär att värderingen har gått från ungefär:
2016: 46 / 49,6 = 0,93 × NAV
till:
2026: 47,9 / 94,0 = 0,51 × NAV
Mr Market är på dåligt humör
Du måste logga in eller registrera dig för att svara på tråden.