Amazon: 200 miljarder usd
Alphabet: 175-185 miljarder usd
De övriga giganterna över 100 miljarder usd
Frågan är naturligtvis
VILKA BOLAG får del av dessa 10 000 miljarder kr?
Det är 10 miljoner högar med en miljon kr i varje hög. Inom ett år.
Give your best shots.
Bra drag i Broadcom, upp 6% idag.
Micron har gått knackigt sen mitten på förra veckan då nyheten kom att Samsung redan börjar leverera de första hbm4e chipen nu i februari till nvidia. Chipen är de viktigaste delarna till nvidias rubinchip som kommer ut på marknaden under andra halvan i år. Rykten säger att micron helt kan uteslutas av nvidia pga just detta, återstår att se hur det blir med detta. Micron är huvudleverantör av flera andra chip till just rubinchipen så det är nog lungt endå. Micron CEO ska snacka på stor mässa i new york på onsdag, frågan lär garanterat komma upp
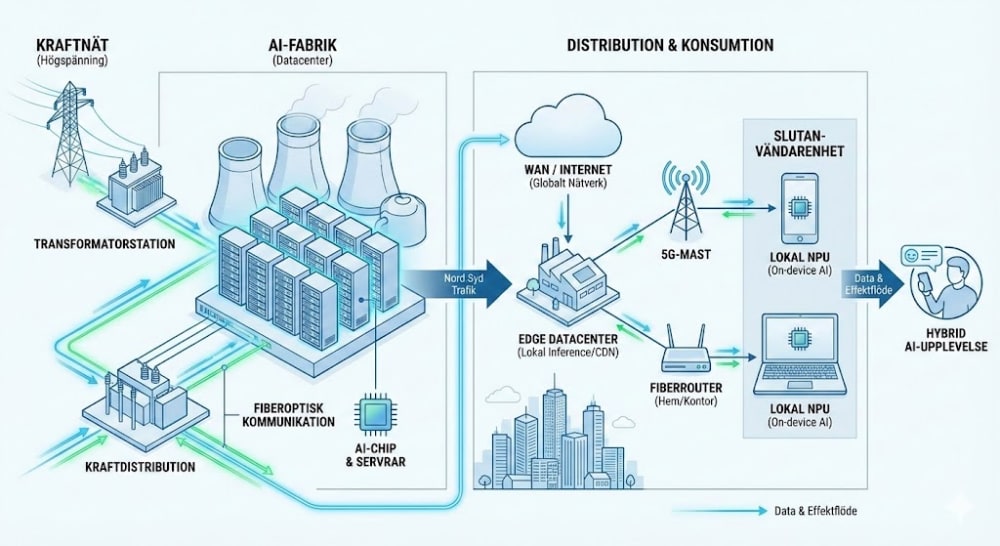
En enkel bild som illustrerar behovet inom utvecklingen av AI. Enorma investeringar som kommer att behövas hela vägen. Jag håller tummarna att även EU börjar inse att de måste tagga ner din koldioxidnoja (och kolsänkor hit å dit) och i stället ta sina miljömål successivt och mer långsiktigt så att företagen får en rimlig chans att hävda sig.
Jefferies 5-star analyst (#62 out of 12,040 Wall Street Analysts) reiterates Top Pick & Buy Rating on

$AVGO & keeps TP of $500
One current overhang on the stock has been the sustainability of AI spending.
Alphabet said that it expects 2026 cap-ex to come in the range of $175B-$185B. The top end of that f/cast is more than double the company’s spend in FY25
“Clearly the Google capex guide offers a significant vote of confidence for AI spend moving higher, but you also have news of capital raising progress from the other players such as OpenAI, xAI, & Oracle (plus Meta & Amazon)
Broadcom has an edge over rival MediaTek in supplying Google’s next 2 major chip generations
“…we believe most, if not all, of the demand will be for the higher performance AVGO chip, similar to what happened with v6e vs v7x”
“Our bottom-up model has 6M units total for Google in C27 with 85-90% going to AVGO and we see room for that overall number to move up further”
Sitter med ett öga på mello , andra i mobilen och läser analyser.
Hittils i den "nyskapade" Ai portföljen:
Broadcom, relativt stor position, både aktier och div. Bull cert. tror på uppgång både på kort sikt inför rapporten 4 mars , och på lång sikt. Tror de ligger rätt i tiden med sina chip och stora kunder, google , meta och antropic med sin super hemliga Ai tjänst som fick halva techsektoen på fall i veckan.
Amazon, trots enormt capex så verkar de flesta analytiker tro på amazon , jag oxå , nu handlar zet om att kapsla in så mkt kapacitet som möjligt, världen över, att hinna först, därför satsar man mest och kommer att knipa någon av topp platserna. Har köpt vanliga aktier och även lite bull cert med låg hävstång x2.
Corewave en mindre position, lite otur o h köpte ett par dagar innan fallet tidigare i veckan, har dock repat sig bra upp 20% igår. Hyr ut datacenter , nvidia är en av de största ägarna och man gick in igen för 2 veckor sedan. Datacentren kommer utrustas med rubinchipen, nvidias bästa chip. Nvidia garanterar även att betala hyra för de datacenter som inte hyrs ut.... om de nu skulle bli outhyrda...
Sist men inte minst Micron Technology , kan skriva massor men sammanfattningsvis priserna på minnen har höjts flera gånger sedan årskiftet så lägger man ihop 1+1 så fattar man att siffrorna kan bli riktigt bra. Rapport i slutet av mars.
Ska inte spamma sönder tråden med Micron grejer , men ändå värt att ha i bakhuvet, tycker varje "Ai portfölj" ska ha micron i sig.
Micron (MU) stock surged 327% over the past year and iumped 3% Fridav after Amazon's larger-than- expected Al infrastructure spending announcement
UBS analyst Timothy Arcuri raised his price target ta $450 from $400. maintaining a Buy rating on the stock DRAM contract prices expected to rise 62% quarter-over-quarter while NAND prices projected to increase 40%
Memory supply shortages anticipated to extend into 2027, with DRAM undersupplied through Q4 2027 and NAND until O1 2027
UBS projects Micron earnings of $54 per share in 2026 and $75 per share in 2027 as Al data center demand offsets consumer electronics weakness
Nu gäller det att agera fort om man vill vara med från start på denna uppgång.
Finns flera som kommer gynnas i olika skeden . Sammantaget har jag fastnat för Broadcom , tror att deras skräddarsydda kundanpassade chip tpu:er kommer få ett ännu större genomslag framöver, är dessutom billigare än nvidias gpu.er.
Riktigt stora kunder, Google, meta OCH Anthropic , mfl.
Broadcom använder oxå mkt av Microns minnen.
Inte alls så hög värdering jämfört med många andra.
Köpte att gäng broadcom igår plus endel Bullcert x3 x5. Tror hoppas på uppgång fram till rapporten 4 mars.
Tror även starkt på Amazon på lite sikt.
Med tanke på capex på totalt 1 triljon$ så kommer många chipbolag att ha fulla orderböcker ett tag framöver.
Bra citat i cnbc, nedan.
Min "take" på detta är att de stora kursrörelserna i techsektorn inte baseras på lika tung, avgörande kunskap och insikter utan mer på antaganden och gissningar.
Så jag kommer nog att överväga mer swing trading än vanligtvis om rörelserna blir väl stora.
“The truth is, we’re at the dawn of a new technology shift and it’s really hard to know the sustainability of top line,” Michael Nathanson, co-founder of equity research firm MoffettNathanson, told CNBC. “We’re entering new times and predicting the top line has gotten a lot harder. There’s a ton of surprising going on.”
De här svindlande summorna hamnar inte i något digitalt moln utan rullar rakt ner i fickorna på de som bygger det tunga stålet tror jag. Det är jättar som Vertiv och Schneider Electric som cashar in på att kyla ner servrarna så de inte smälter, plus energibolag som Constellation Energy som faktiskt håller lamporna tända. Utan massiv infrastruktur och sjuka mängder el är AI bara en dyr dröm. Men ett varningens finger, de här bolagen shoppar som om det inte fanns en morgondag😅, ofta för lånade pengar. Kan inte uteslutas men om AI-boomen planar ut står de där med världens dyraste elräkning och stora lån!
Det är möjligt, men jag tror att de lyckas få in pengarna. Nyttan för bolag, inte minst när det gäller att minska lönekostnader och öka effektiviteten.
Vi ser ju nu hur cloud ösningar ökar ordentligt i pris för bolag och nu har många byggt in sig i hyperscalers moln och får väldigt svårt att bryta sig loss. Jämför med hur SAP med sina stora system under många år fått massor av bolag att betala hundratals miljoner och miljarder var för sina system. Det som hyperscalers erbjuder nu har större nytta än SAP och de kommer kunna fakturera ordentligt när kunderna byggt in sig. Dessutom är det FOMO som styr i bolagen nu. Styrelser har beslutat att man ska nyttja AI så det är bara att satsa.
Man kan tjäna på AI bommen från olika håll. Själv har jag valt digital infrastruktur, Grid, elektrifiering mm. Jag är bättre påläst och förstår dessa verksamheter bättre än the pure play.
Lite samma i Quantum computing, där många bolag i framkanten egentligen sysslar med något helt annat som tex Boeing.
Har en kompis som bygger data center utanför London (åt Goggle) Han sa att ”If I had money to spare, I would invest in Schneider and Hitachi”
Man såg ju bara hur ABB drar nytta av AI-satsningen så bra inflik där att infrastrukturen är viktig och inte bara det tekniska som chip/minnen och olika svårbegripliga komponenter. Schneider Electric har jag själv i portföljen.
Elförsörjningen och inte minst källor till ny el. Små kärnkraftverk med SMR-teknik kan på sikt bli något också. Och på tal om koppar? Minns inte exakt hur mycket koppar i olika former ett AL-datacenter behövde men det är mycket!
UBS kom med en analys idag där man bedömer att Micron kommer göra en vinst per aktie på 75$ undet 2027 , kursen nu runt 390......
Jo det är ju dess hårdvarubolag som kommer tjäna på dessa investeringar som tidigare skribenter har sagt, som AMD,Intel, Nvidia, Micron,Broadcom m.m.
Och egentligen borde dessa ha rusat 20% upp när mag7 bolaget har nu gått ut och sagt all dessa investeringar. Då dom får den stora biten av pengarna men istället har dessa rasat 20% vilket jag tycker är befängt. Då många av dom bolaget har inte högt p/e tal om man kollar på 2026 års vinster.
Det är som att säga att Lastbilsmarknaden kommer att ha en tillväxt på 20% Nordamerika under 2026, då är det självklart att Volvo ab kommer att lyfta starkt på den nyheten och inte rasa 20%.
Tror att det är ekonomer och algoritmer som drev ned kurserna. I det stora hela kommer branschen få satsningar på 10 000 miljarder kronor, bara på ett år, av bara sju bolag. Självklart kommer det att tjänas mer pengar på det. Att Nvidia går upp 7% idag visar väl på att marknaden börjar inse vem som kommer att få dessa enorna pengar.
Har köpt i Amazon idag. Tycker inte värderingen är avskräckande och alla de satsningar som görs (bara under 2026 satsar hyperscalers 1000 miljarder usd) kommer ju leda till att digitaliseringen fortsätter, språkmodellerna blir vardagsmat för de flesta människorna i världen och stegen från behov till lösning blir kortare, vilket lär få igång ekonomin överallt.
Bara i tråkiga "gubb-aktier" som Investor och Industrivärlden har man en riktigt bra exponering mot satsningarna inom AI och potentiellt fina möjligheter för värdeskapande. Men jag tror också mycket på mina innehav i Alphabet, Micron, SanDisk och Samsung Elektronics. Tyngst ligger jag i Alphabet för de har bäst långsiktiga förutsättningar att räkna hem hela AI-racet för framtiden.
Men väldigt många bolag drar nytta av dessa enorma kapitalinvesteringar. Nu med kriget i Ukraina, blockaden mot Ryssland, EU:s miljöpolitik och byråkratiska krokben som slår undan benen på europeiska företag som ensam måste kämpa mot statligt subventionerade Indiska och Kinesiska bolag så ska vi vara ödmjuka och tacksamma över att dessa hyperscalers öppnar sina tomtesäckar, inte endast på julafton utan varje dag under året.
När europeiska bygg-/cementjättar som Heidelberg och Holcim tvingas bekosta sin koldioxidneutralitet själva så kommer de få kämpa mot Indiska bolag som får statlig hjälp.
"Medan Indien ger direkt statligt stöd till sina energiintensiva sektorer, tvingas Holcim och Heidelberg bära den fulla investeringsrisken själva i Europa. Detta illustreras tydligt av Holcims beslut att pausa projektet i belgiska Obourg, där insatta kallade investeringsbeslutet för ”rent självmord”.
Läst runt lite på usaforum under dagen bla om amazon. Har kommit ett gäng riktkurs"höjningar" till strax över 300. Kursen ligger nu strax över 200.
Den gemensama nämnaren verkar vara att i slutändan kommer 2 , 3 stora drakar att domminera nästa allt , själva eller genom olika sammarbeten, lär väl vara amz google meta och nån till. Därav alla megasattsningar. Läste i höstas att amzon bygger bla datacenter mm i indien. Amazons verksamhet skulle sysselsätta över 1.000.000 !!!! Människor. Inte bara datacenter såklart men annan handel butiker osv. Värderingen är ju inte på något sätt hög efter senaste raset.
Kan amazon vara något för den långa portföljen?
Tankar?
Jag har själv en liten position kvar i Amazon som jag hade tänkt öka om det blir en sättning när handeln öppnar. Jag hoppade av Amazon några dagar innan rapporten efter att jag brände mig lite på fingrarna i Microsoft.
Här är mina två cent.
Om alla mjukvarubolag har sin egen iPhone, så gör AI att alla kan utveckla egna appar till mjukvarubolagens produkter. Det skulle nog fungera bra så länge som mjukvarubolagen är nära sina kunder och verkligen löser deras problem. Jag ser inte framför mig att bolag som Volvo eller Atlas Copco låter vibecoda något av alla de system de nu använder. Däremot kommer alla övergångar, sömnlöshet, användningssätt, sätt att lösa fler behov, underlättas av att det går mycket snabbare och lättare att ge ny funktionalitet med hjälp av språkmodellerna.
Tror själv mest på maskin-hårdvara leverantörer som TSM, Broadcom, Lam Reserch, Arista Network och minnes leverantörer som Micron Technolgy. I andra hand Nvidia (lite för stort)? De stora AI affärsmodell bolagen Alphabeth och Microsoft. Resten är jag personligen lite försiktiga med, speciellt nu när marknaden sänker mjukvarabolagen och de håller på att sortera ut vinnarna från förlorarna.
Bra svar. Samtidigt tror jag inte marknaden kalmar av att gissa vinnarna. På samma sätt som marknaden först sänkte Byggmax aktiekurs när pandemin kom för att sedan göra ett lappkast och inse att Byggmax ju var en av de stora vinnarna på nedstängningarna.
Jag tror att AI kommer skapa mervärden för andra mjukvarubolags program, på samma sätt som hur språkmodellerna nu får göra mina tokkomplicerade formler för Excel.
Många hårdvaru/chip/memory tillverkare kommer bli vinnare. Av amazons totala 200mdr kommer 80% gå till Ai, för google mete msft mfl. kommer siffran vara högre än 80% då amazon har lite andra saker oxå än just ai .
UBS RAISES MICRON PRICE TARGET TO $450 "memory supply shortages could extend deeper through C2027"
Micron technology kommer bli en av vinnarna, aktien har tappat ca 16% den sen i måndags ..... pga..... vadå..... jo att man på torsdag kväll fått reda på att ze största Ai bolag i världen under vecka beslutat att de nästan ska duublera capex mot tidigare prognoser....
Drt här visste såklart micron mfl sedan långt tillbaka, därför har micron under hösten köpt chipfabriker i korea och japan som ska börja producera mer chip 2027/2028 och bygga usas syörsta chipfabrik med produktion 2030. Endel experter hävdar att det kommer vara överuybud på minnen redan 2027, känns som micron har bättre koll än dessa experter, annars investerar man ju inte enorma belopp för att 2 år senare gå back.
Både micron , samsung och sk hynix har sålt slut på hela 2026 och endel av 2027 års produkrion.
Micron fw p/e 2026 på typ 10
Just detta med överutbud av minnen har det varit tidigare. Det har gått i cykler och vissa år har minnesbolagen harvat med usla marginaler. De lärda tvistar om det blir så även nu eller den andra sidan som tror att kommande generations HBM4-minnen blir så integrerade i själva chipet (Nividia, Google TPU) att de höga marginalerna kan bibehållas? Så en investering i Micron är att man tror att AI fortsätter utvecklas och att minnena blir så avancerade och i princip en förutsättning för en lirare som Nvidia, Google mfl.
SanDisk har ju även ett samarbete med SK Hynix där de hoppas på HBF-tekniken och att detta kan bli något.
Men jag har då kvar min position i dessa minnesbolag och tror att aktierna kommer stå betydligt högre vid denna tidpunkt nästa år.
Dessa summor måste först realiseras i vinster för att kunna investeras. Det är ju alltid lätt att dra till med stora summor om diffusa framtida initiativ. Denna typen av uttalande eldar också på bilden av att dessa bolag ska/kan växa till himlen.
Ett av bolagen som verkar fått en lite del av detta är Skanska som kom med en fin rapport idag.
De gör redan dessa vinster. Har svårt att se att de plötsligt skulle gå med förlust i år och inte kunna avsätta pengarna. De här investeringarna har högsta prioritet , de gör avkall på allt annat , lägre eps/vinster osv för att kunna bygga ut.
Dessutom har de "köpt"/förbeställt minneschipen för hela 2026 (och även längra fram) och alla avtal som är framförhandlade från och med okt 2025 och frammåt är skrivna så att de går att omförhandla utan måste genomföras och betalas fullt ut.
Jo, pengarna har de. Dessutom har ju Nvidia visat stor förståelse så att när hyperscalers köper deras chip så hyr Nvidia tillbaka de chip i datacentret som inte används. Och de betalar miljarder för detta. Så jag tror inte att vi behöver vara oroliga för att inte investeringarna ska ske. Det intressanta är ju konsekvenserna. Jag hör från flera håll att man håller på att ta bättre betalt för sina AI-tjänster, när de ger bolagen så stor nytta och när dessa marginaler höjs, kommer det bli ännu mer pengar som trillar in.
Du måste logga in eller registrera dig för att svara på tråden.
