https://www.placera.se/telegram/avanza/16_d2adeffd-2d9d-486b-9c9b-2979c1959978.html
Stabilt kvartal då valutan påverkar mer än 10% på resultatet men aktien rasar rejält
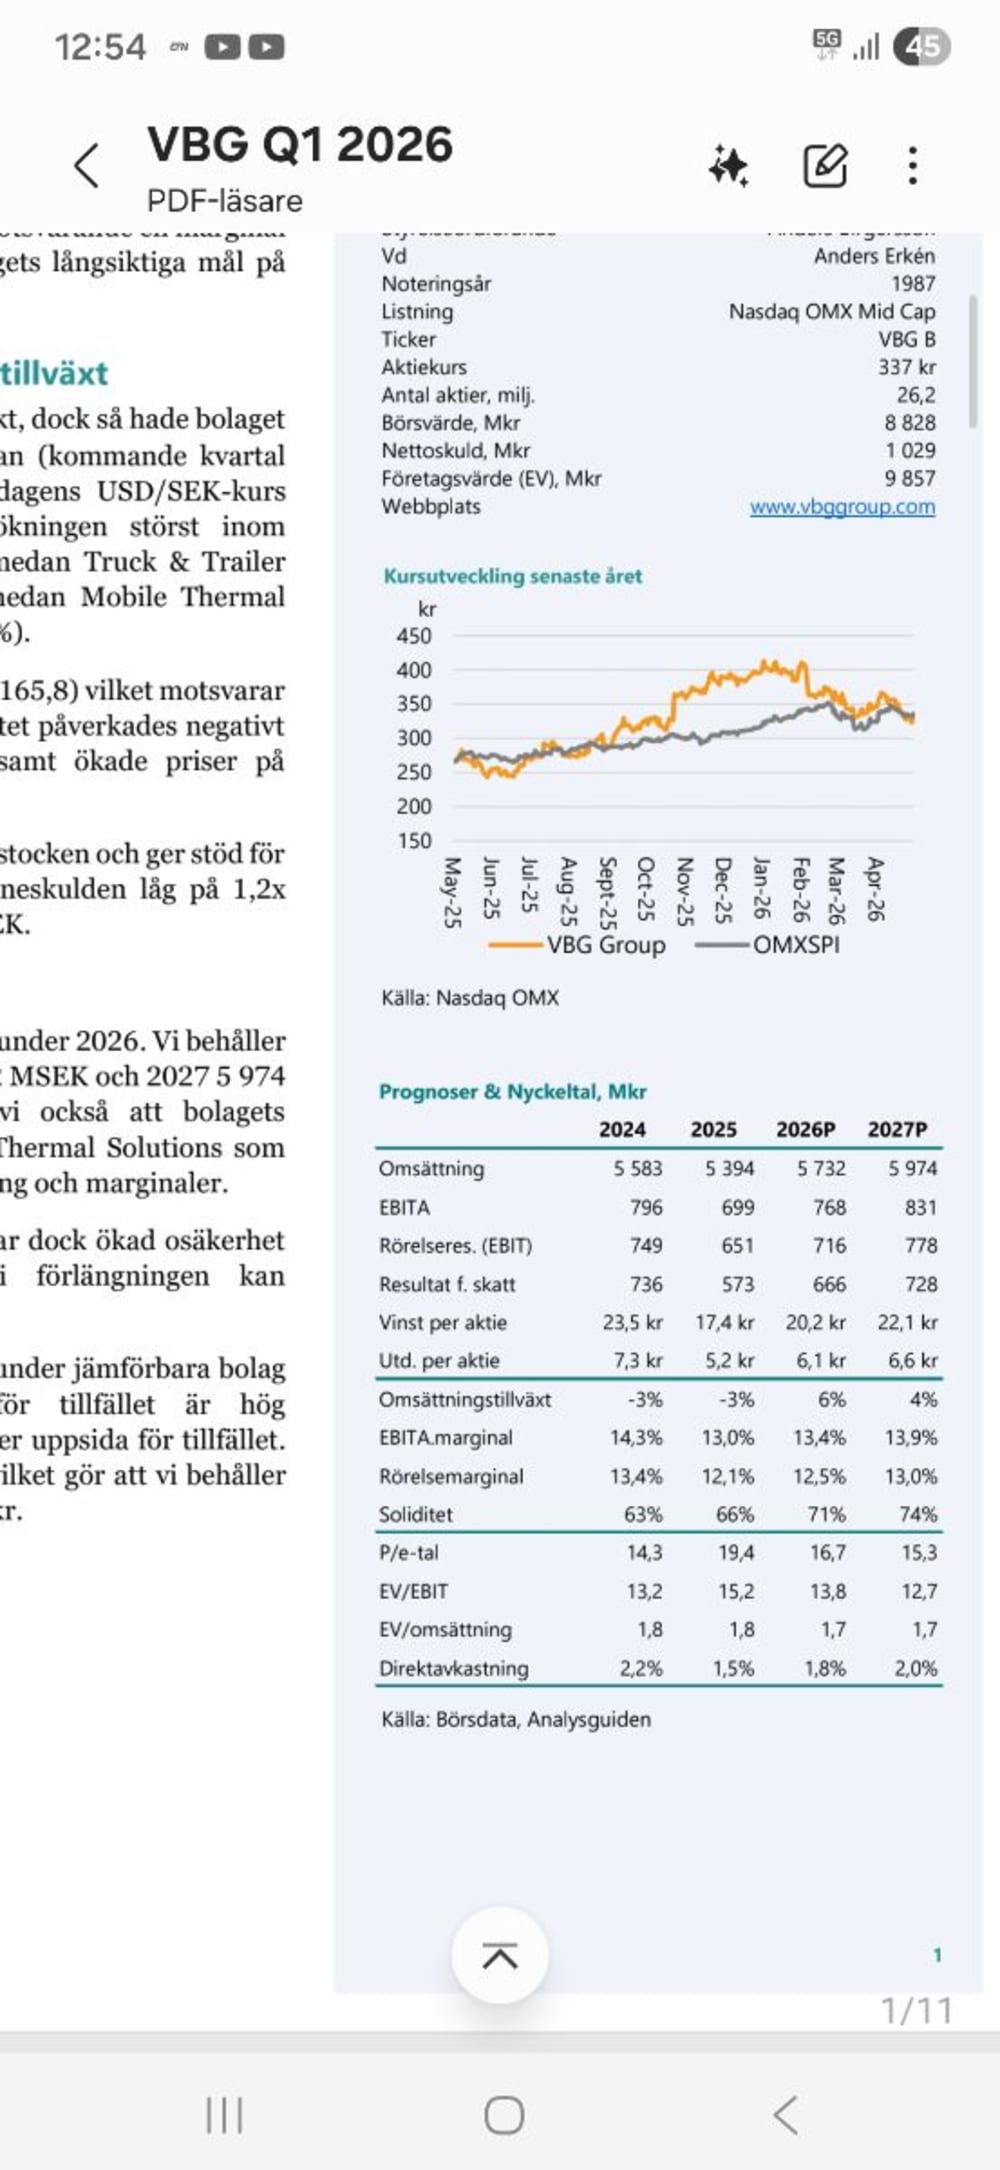
VBG rapporterar en omsättning på 1 376 MSEK i Q1, motsvarande en total tillväxt om 1,9% och 5,3% organiskt, där valutamotvind från en svag USD döljer den underliggande utvecklingen. EBITA uppgick till 174,6 MSEK med en marginal på 12,7% (13,1), pressad av valutaeffekter och högre råvarupriser. Tillväxten drevs främst av Ringfeder (20,1%, 12,1% organiskt), medan Truck & Trailer växte mer modest och Mobile Thermal Solutions minskade rapporterat trots 5,7% organisk tillväxt. Med en book-to-bill på 111% stärks orderboken, vilket ger stöd för intäktsacceleration under H2 2026. Framåt ser vi fortsatt organisk tillväxt och marginalförbättring, särskilt inom MTS där historiken visar en tydlig korrelation mellan volymtillväxt och lönsamhet. Trots ökad makroosäkerhet och en nettoskuld på 1,2x EBITDA handlas aktien med cirka 20% rabatt mot jämförbara bolag (EV/EBIT 2026P), vilket tillsammans med förväntad vinsttillväxt motiverar en positiv syn.
Inte dyra i allafall om den prognosen skulle stämma trots allt elände i ekonomin med krig och tullhot
Fint, kom väl lite insynsköp efter rapporten också. Tror man kan fylla på med gott samvete här.
Här är en precisering av den finansiella ställningen per Q1 2026 från AI
Operationell nettokassa: Bolaget har under en längre tid haft en negativ räntebärande nettoskuld (vilket innebär en kassa) om man enbart ser till bankskulder och likvida medel. Vid årsskiftet 2025/2026 uppgick denna till 88 Mkr.
Total räntebärande nettoskuld: Inkluderar man leasingskulder (enligt IFRS 16) redovisar bolaget en nettoskuld. Vid utgången av 2025 låg denna på 573 Mkr.
Skuldsättningsgrad: Trots skulden i balansräkningen är den mycket låg i förhållande till vinstförmågan. Kvoten Nettoskuld/EBITDA låg på 0,27 vid ingången av 2026, vilket i praktiken innebär att bolaget är nästintill skuldfritt operativt.
Kassaflödespåverkan i Q2: Det kontanta förvärvet av M.A.T. Malmedie för 175 Mkr i april 2026 kommer att minska kassan och öka den totala nettoskulden i nästa rapport, men bolaget bedöms fortfarande ha en "mycket stark finansiell ställning" enligt analytiker från Simply Wall St och Nordea.
Fortfarande över PE20 på estimat för 2026. Det räcker med att EBIT-marginalen går ned till 10% så kommer aktien på bytt säljas ned till PE12 med anledningen att det är stiftelseägt (kommer själv köpa tillbaka om det händer)
Pe 20 verkar ha blivet det gamla pe 12 på börsen om man börjar kolla runt på hur det värderas nuförtiden
Ofoget att man inte vet när de rapporterar under dagen. Typ när CFO vaknar eller?
Lite ljummet. Går lite trögt. Negativa valutaeffekter och stigande koppar- och aluminiumpriser påverkade resultatet.
Men bra för oss som tredjar lite och vet när de brukar ske. Den som vet mest, vinner mest :)
Orderingången var i nivå med första kvartalet 2025, men ökade med 8 procent inklusive förvärvad omsättning, men rensat för valutakurseffekter. Vårt starka operativa kassaflöde och vår finansiella ställning ger handlingsutrymme för investeringar och förvärv i linje med vår strategi.
Du måste logga in eller registrera dig för att svara på tråden.