QUARTER 3 2025 HIGHLIGHTS
Tokmanni Group’s revenue grew by 4.0% (14.3%) and was EUR 432.8 million (416.3)
Like-for-like revenue grew by 0.7% (0.8%)
Comparable gross profit was EUR 150.4 million (148.3) and comparable gross profit % was 34.7%(35.6%)
Comparable EBIT amounted to EUR 26.4 million (29.5), 6.1% of revenue (7.1%)
Cash flow from operating activities amounted to EUR 31.8 million (8.1)
Earnings per share, diluted was EUR 0.24 (0.28)
JANUARY - SEPTEMBER 2025 HIGHLIGHTS
Tokmanni Group’s revenue grew by 3.4% (27.8%) and was EUR 1,217.5 million (1,178.0)
Like-for-like revenue grew by 0.4% (0.0%)
Comparable gross profit was EUR 423.5 million (418.9) and comparable gross profit % was 34.8% (35.6%)
Comparable EBIT amounted to EUR 36.5 million (52.3), 3.0% of revenue (4.4%)
Cash flow from operating activities amounted to EUR 31.0 million (12.1)
Earnings per share, diluted was EUR 0.10 (0.33)
Styrelsen beslutar att det inte blir någon höstutdelning och gudningen snävas av något.
Pm idag om att VDn för Dollarstore och CFO har köpt aktier efter rapporten.
Är inte särskilt inläst men har själv tidigare avstått pga risk att skuldsättningen skulle kunna äventyra framtida refinansiering. Känns inte längre så när insiders köper, ryggar dem och köper mina första aktier idag.
Är det någon som vet varför Börsdata bara har halvårssiffror på Tokmanni? De rapporterar ju fyra gånger om året.
Finska bolag rapporterar bara halvårs-vis.
Q1 och Q3 är således en ”inofficiell” business update.
Men börsdata borde kunna lägga in datan oavsett.
Ok, tack!
Kollade ett par andra finska bolag och där hade Börsdata alla q inlagda.
Inte nådigt hur marknaden straffar Tokmanni - aktien är nu ner 43% i år. Jag har funderat lite sedan rapporten.
Här har jag hamnat riktigt risigt i timingen. För något år sedan köpte man in sig på vad man trodde var bottenvinster, men Dollarstore-förvärvet har visat sig vara mer svårnavigerat än först befarat. Man försöker göra om Dollarstore till något som mer liknar den finska Tokmannidelen, samtidigt som Dollarstore fortsätter med nyetableringar. Hittills har det inte varit mumma för lönsamheten, och omställningen kommer sannolikt ta ganska lång tid.
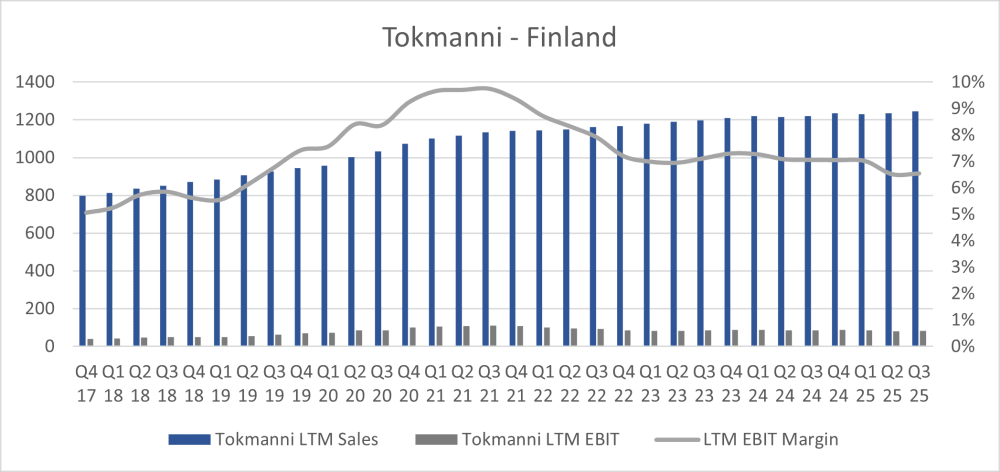
Samtidigt utgör Dollarstore bara 7% av rörelseresultatet senaste året, så det är betydligt viktigare hur det går i den ursprungliga finska verksamheten. Q3-rapporten visade att den svaga utvecklingen i Q2 var tillfällig och att verksamheten är stabil. Den finska delen växer hyfsat och ligger nu på en rörelsemarginal runt 6,5%, något lägre än historiskt snitt men ändå rätt okej.
Guidningen om minst 85 miljoner behåller man, men sänker den övre delen av prognosen - vilket nog få trodde på från början. På rullande 12 månader har finska Tokmanni genererat 82 miljoner i EBIT, medan Dollarstore bidragit med blygsamma 6 miljoner. Med cirka 4 miljoner i koncerngemensamma kostnader blir rörelseresultatet 84 miljoner, i linje med den nedre delen av prognosen. Kan detta vara någon form av botten, där man kan fortsätta växa och återgå till historiska snittmarginaler i Finland samtidigt som lönsamheten i Sverige skruvas upp? Jag tror kanske det, men har haft fel hittills.
Skuldsättningen (ND/EBITDA 3,6) är jobbig, och det är ganska anmärkningsvärt att CFO säger att “Our financial position continues to be good”. Han verkar inte hålla med styrelsen om att inställd utdelning är en bra idé.
Utvecklingen i finska Tokmanni känns väldigt stabil, medan Dollarstore framgent känns mer osäker. Samtidigt utgör Dollarstore bara 7% av koncernens rörelseresultat, så det är inte helt avgörande. Om Dollarstore går ännu sämre i Q4 är dock en vinstvarning ganska sannolik, då det troligen skulle innebära att prognosen för rörelseresultatet inte nås.
På mina estimat för 2026 räknar jag med en tillväxt på +6% till 1 844 miljoner, och ett rörelseresultat på 100 miljoner. Det skulle innebära en rörelsemarginal på 5,4% och en vinst per aktie på 0,89 euro. Med kurs 7 euro ger det en värdering på P/E 7,8. Jag tycker det är alldeles för lågt, och till denna värdering behöver inte Dollarstore bli särskilt bra för att caset ska hålla. Jag kanske är mer generös än andra när jag säger att Tokmanni borde kunna handlas till P/E 14, men tycker stabiliteten förtjänar det.
Vilken stabilitet? Har man inte precis tappat 2/3 av vinsten YoY?
Visst kan man ifrågasätta stabiliteten, men jag tycker den ursprungliga verksamheten (Finland) har bevisat det över tid, se bilden nedan (2020 och 2021 var de överlönsamma). Visst är lönsamheten lite pressad just nu, och att Dollarstore går svagt gör ju inte saken bättre för helheten. Men jag vet inte om jag håller med om att de tappat två tredjedelar av vinsten, då antar jag att Q4 inte räknas in vilket är ganska väsentligt då det brukar utgöra drygt halva årets vinst. Om de kommer in på 85 miljoner EBIT 2025 skulle det innebära en minskning på -14% från 2024.
Jag tog bara direkt ur rapporten: "Earnings per share, diluted was EUR 0.10 (0.33)" för jan-sep 2025 (Q1-Q3 2024).
Såklart slarvigt och kanske delvis kan komma att balanseras upp av Q4. Min poäng, om någon, är kanske att även i "stabila" och "fina" bolag så åker man ofta på obehagliga överraskningar varav en del man i efterhand inser hade varit förutsägbara om man bara hade haft tillräckligt god insyn medan andra beror på verkliga "unknown unknowns".
Lite: Everybody has a plan 'til they get punch in the mouth
Vad tros om utdelning för 2026? De lär väl knappast dra in hela utdelningen för 2026. Vad kan vara en trolig nivå tro?
...blev en hel del köp på runt 6.9, får se om det var rätt eller inte, men den här dippköparen är OK med risken på den nivån...BV ca 400
Jag är förmodligen fel person att spekulera, men gör väl det ändå... De brukar ju dela ut stora delar av vinsten. Min gissning blir att när 2026 är summerat, så har de delat ut cirka halva vinsten, dvs cirka 0,3 Euro (direktavkastning ca 4% vid dagens kurs). Jag skulle faktiskt inte ha något emot inställd utdelning för 2026 för att minska skuldsättningen.
Tips, dollarstore hade svinbillig saffran 3 för 25. Typ halva mot Lidl som brukar vara billigast ifall de ens för varan.
En svag rapport tyvärr. Höga rörelsekostnader för Dollarstore i och med öppnandet av nya butiker och integrationen med Tokmanni. De ska "transformera" Dollarstore till viss del genom att introducera egna No-label produkter med högre marginal på den svenska marknaden. Kommer de att lyckas? Väldigt svårt att veta och risken har ökat, även högre skuldsättning med indragen utdelning som följd. Arbetet med Dollarstore ska pågå under hela 2026 enligt conf-call. På sikt kan det vara riktigt billigt om de kommer tillbaka men det ser ut att bli tufft närmsta tiden.
Det hjälper kanske inte att börsen i övrigt är ner dryga 1%, jag har svårt att se att Tokmanni kommer stå lägre än 7,20 EUR om ett år.
Även om Dollarstore fortsätter att harva på, men hur stor är risken att orginal Tokamnni också börjar gå dåligt?
Det ryktas att konsumenten är påväg tillbaka. Lågpris tenderar att gå OK även i kärvare tider, men en bättre konsument måste ändå vara positivt för handlarna. Då är det konkurrensen som kan ställa till det. Det finns många lågprisbutiker, men det är inget nytt och de har klarat detta historiskt, så varför skulle det ändra sig nu?
Tycker tyvärr att IR på tokmanni är undermålig. Finns mycket förbättringsområden kopplat till komunnikationen att önska. Lönsamheten tyngs av OPEX, som man menar på dragits uppdå man expanderar snabbt, men man förmår sig inte att kvantifiera detta i belopp överhuvudtaget. Se nedan utdrag från rapporten:
In Dollarstore stores the strategic changes to the product assortment increased sales of higher-priced
products, thereby raising the average basket value. The main driver of increased operating expenses was
the expenses related to the opening of new stores. Dollarstore segment’s comparable EBIT amounted to
EUR 1.1 million (5.1). Actions to improve profitability continue as planned.
Gruppen öppnar totalt 4 nya units i Q3'25 och planerar för 11 nya units i Q4'25. Motsvarande siffra i FY24 var 6 nya units i Q3'24 och 12 nya units i Q4'25.
Exkluderar man DollarStore från resultaträkningen så får man Tokmanni på lågkonjuktur-vinster under 10x EBIT LTM (baserat på 78m i EBIT) i dagsläget. Lägger vi till DS som bidragit med 6.3m LTM så är vi nere på sub 9x EBIT.
Kan management övertyga marknad (såväl som kunder) att man har koll på verksamheten inom DS så finns det ganska bra MoS på dessa nivåer.
Inderes-analytikern verkar vänt på klacken, tror att botten ska vara satt i Q4'25 och estimerar 89mSEK EBIT FY25, resp 101mSEK FY26.
Blir spännande att se rapporten på fredag kl 08.00, lite momentum i affären och vändning i DS skulle kunna sätta fart på kursen - om man nu lyckas med det. TM utan DS är inte särskilt dyrt det heller.
Inderes estimat i sin helhet nedan:
| 25e | 26e |
|---|
2024 | 25e | 26e | |
|---|---|---|---|
Omsättning | 1 674,9 | 1 742,0 | 1 835,0 |
tillväxt-% | 20,3 % | 4,0 % | 5,3 % |
EBIT (adj.) | 102,3 | 88,9 | 101,2 |
EBIT-% | 6,1 % | 5,1 % | 5,5 % |
EPS (adj.) | 0,87 | 0,68 | 0,81 |
Utdelning | 0,34 | 0,40 | 0,53 |
Direktavkastning | 2,8 % | 5,0 % | 6,7 % |
P/E (just.) | 13,9 | 11,6 | 9,8 |
EV/EBITDA | 6,7 | 5,7 | 5,5 |
Tycker det var roligt att de motiverar att det måste bli en bra Q4 eftersom det inte kommit någon vinstvarning.
Rätt beslut att dra in utdelningen. Gör att man blir lite köpsugen, men som vanligt när det gäller 15-20% ner på rapportdag så fortsätter det ju ofta 1-12 dagar till så kanske inte ska ha för bråttom. Men känns spontant som hyfsat köpvärd nära 7kr..
Helt okej ändå!
Kom exakt på min gissning på revenue och ebit för helheten. Finland verkar ursvagt sett från andra bolag, så jag var positivt överraskad över att tokmanni-delen gick så pass bra ändå. Dollarstore strular däremot tyvärr. Är mellan 25-30% av totalen nu. Men det till trots gör ju helheten okej siffror!
Styrelsen bestämmer att hålla på utdelningen, ledningen verkar inte hålla mer, men det är väl positivt då nettoskulden var aningens hög.
Guidance ger justerad vpa drygt 0,7kr per aktie för 2025. Billigt nu tycker jag.
De borde ana en hyfsat stark q4 sett till guidance, skulle behöva komma in runt 50meur comp ebit i q4 vilket vore drygt 10% som är aningens starkare än 9.8% 2023 och 9.6% 2024.
Det skulle ge 87meur på helåret vilket är i nedre delen av guidance. Men ändå en lätt höjning för mina estimat.
Många har nog haft aktien för den höga utdelningen och som du säger Markisen, tröttnade helt idag.
Jisses vilket ras. Snart flat sedan introduktion ( iofs höga utdelninga ) men ändå....
Många investerare som tröttnar idag. Frågan är dock, kommer det bli sämre i Dollarstore innan det blir bättre?
Tycker det var ungefär som förväntat, synd att det inte blir någon utdelning, men de har lite att investera i. Detta året blir väl inget vidare pga Q1, men 2026 borde du kunna tjäna minst 1 EUR/aktie.
Håller med dig.. Inte klackarna i taket direkt, men ingen kollaps i Q3 här. Dollarstore harvar på men kommer nog ta tid att ställa om. Tokmanni (Finland) utvecklas däremot väl och bär nu nästan hela koncernens vist.
Q4 ser ut att bli bättre här om man ska lita på det management säger i presentationen. Man upprepar att de tror på minst 85 miljoner i EBIT 2025, men sänker den övre delen av intervallet.
Inställd utdelning tycker jag är vettigt givet balansräkningen, förväntar mig att nettoskulden fortsätter minska framöver. Jag har 0,9 eur i VPA 2026. -18% på denna rapporten känns väldigt hårt.
Jag har inte kunnat kolla på presentationen än tyvärr, man får väl hoppas de har rätt.
Det man inte vill se är att orginal Tokmanni också börjar gå sämre nu.
Ja, verkligen. Finland såg svagt ut i Q2, men tycker man visade nu att det var lite tillfälliga säsongseffekter som låg bakom ovanligt svag lönsamhet. Man har väl en rörelsemarginal kring 6,5% senaste året i Finland, visserligen lite lägre än de 7% man snittet historiskt - men kanske naturligt i en svag marknad med sämre produktmix..
Du måste logga in eller registrera dig för att svara på tråden.
