First quarter 2026
Tokmanni Group's revenue grew by 6.4% (0.8%) and was EUR 363.6 million (341.8)
Like-for-like revenue increased by 2.5% (-1.9%)
Comparable gross profit was EUR 120.2 million (115.4) and comparable gross margin was 33.1% (33.7%)
Comparable EBIT amounted to EUR -13.7 million (-11.2), -3.8% of revenue (-3.3%)
Cash flow from operating activities amounted to EUR -13.7 million (-75.2)
Earnings per share, diluted was EUR -0.32 (-0.32)
Outlook for 2026 unchanged
In 2026, Tokmanni Group expects its revenue to be EUR 1,780-1,860 million. Comparable EBIT is expected to be EUR 85-105 million.
Lynchade idag Dollar Store Härnösand kan bara instämma Absolut Vodka och POTOOOOOOOO
Köpte en likadan keps som förra året och dom hade höjt priset från 29 kr till 49 kr vilket kanske inte är en big deal men poängen med lågpris är ju inte att höja priserna utan sälja fler kepsar. Omsättningen har i alla fall inte stigit i takt med den prishöjningen .
Gick vidare till det som alltid varit höjdpunkten på besöken i Dollar Stores butiker. Snacks, läsk och godis. Tidigare fanns det en uppsjö av vanliga och ovanliga chipssorter. Idag såg jag tre smaker från OLW och en låda Premium snacks triple union. Läsken var bara ett par varianter från pepsis sortiment och en enstaka blå exotisk variant.
Svagt med utbud på godis också och det dom fyllt på med var med någon form av sockerkaksliknande bakverk/waffer med mer eller mindre choklad likt det man hittar i orientlivs men aldrig i livet skulle få för sig att köpa.
Vet att många går igång på att minska antalet SKU för att få högre lönsamhet likt Nelly men säljer man bara skräp finns det ingen anledning att gå in i butiken.
Möjligen att jag återkommer nästa år för ännu en svart keps men det skulle vara för det i så fall.
Frågade min sambo som jobbar på Tryg och värderas till PE20 om en relativvärdering och kom fram till att PE5 för Dollar Store inte är billigt i alla fall.
Överlägset billigast enligt denna på en kasse med jmf varor? Jag tänker gå dit och prova.
https://marcusoscarsson.se/nu-star-det-klart-en-lagpriskedja-overlagset-billigast/
Håller med Absolut Vodka, jag gillar affärer som ÖoB och Rusta med mera, men Dollarstore är verkligen på en annan nivå av skit
Det är inget klang och jubel i den rapporten och det är ju ett extremt uselt förvärv av Dollarstore man genomfört vilket nu kan konstateras. Jag har handlat typ 5 ggr själv på Dollarstore i mitt liv och jag måste säga att precis ingenting gör att man vill tillbaks till butiken igen efter att ha varit där. Det är mängder med skräp genom butiken tills man kommer till slutdelen innan kassan där oceaner av äckligt gammalt godis och konstiga läskedrycker tornar upp. Dollarstore känns som fulbutikernas fulbutik.
Frågan är vad tokmanni tar sig till här framåt då det går riktigt knackigt samtidigt som de har en stor fet skuld att hantera. Nyemission eller skall de harva på som nu i all oändlighet??
Jag har varit på väg att köpa in bolaget flera ggr men aldrig kommit till skott så jag har aldrig ägt aktien vilket jag är glad för idag.
Mycket skräp kan jag hålla med om, men är det inte samma sak i liknande butiker typ Rusta?! Själv går jag i princip aldrig och handlar i några av dessa butiker om jag nu inte har kvinnligt sällskap med mig.
Handlar sällan i dylika butiker men jag tycker ÖoB är ruskigt dåligt. Det är ungefär som att gå till Willys men det finns ingen mjölk, frukt, kött eller bröd. Varorna dom har ligger på ungefär samma pris som ICA Maxi. Obegripligt varför man skulle gå in där.
Man slutar aldrig förvånas över kursreaktionerna i Tokmanni. -17% på en rapport för det minsta kvartalet där man alltid gör förlust.
Men rapporten var svag. Dollarstore tjänar typ inte pengar på årsbasis längre, så det förvärvet framstår ju som värdelöst. Om de inte lyckas bättre än såhär i Sverige lär det väl typ avveckla, ta en massiv nedskrivning och återgå till att vara en stabil finsk kassaflödesmaskin med låg tillväxt?
Men alltid lite svårt att dra stora växlar av Q1-rapporten tycker jag. Det är ju i Q2-Q4 de tjänar sina pengar. Faktum kvarstår oavsett att den finska verksamheten tuffar på fint och tjänar 86 miljoner på årsbasis, sannolikt lite mer när vi summerar 2026.
Jag räknar inte med att Dollarstores lönsamhet ska vända upp i närtid, men det ser ju väldigt billigt ut ändå. Hur man ser på skulden är väl ganska avgörande. Man tycker ju det känns rimligt att de skulle beta av skuld framöver och stärka balansräkningen, men ledningen känns nästan oroväckande bekväma med en stretchad balansräkning :)
Espresso Invest, kan hålla med vad du skriver.
I conf.callen, var vd:n optimistisk angående de både piloterna dom genomfört. I Tokmanni Finland var det Europris och i Dollarstore breddning av utbudet mot mer kvalitativa varor. Även samordning av inköp och IT som ännu inte fullt slutförd tillkommer på den positiva sidan framöver. Sedan kommer väl förändringarna inte synas i siffrorna förrän tidigast under slutet av året.
Lyssna själva:
https://rajucast.tv/en/tokmanni-group/business-review-for-january-march-2026/
Alltid tyckt att Europris verkar så mkt bättre men samtidig har Tokmani fallet över 50 procent på ett år och det ska inte vara så jäkla svårt att få in pengar i lågprislådor. Äcklig skuldsättning dock och vad skulle dom köpa sunkiga Dollarstore för. Menar ÖB är sisådär och ska väl gå att få ordning på med 5kg tvättmedel och hundmat men Dollarstore är juH bara krimskrams.
Men allt har ett värde till rätt pris.
Sjukt besviken att jag köpte en position i detta även om den var liten. Sålde iaf av med snabb men stor procentuell förlust. Balansräkningen går emot hela min investeringsfilosofi, rör inte ens bolag med medelhög belåning
På den positiva sidan tog man den större långa positionen i Europris, på den tiden var Tokmanni populärare på BS
Hamnar på skämslistan som terroriserar en på natten med NIBE
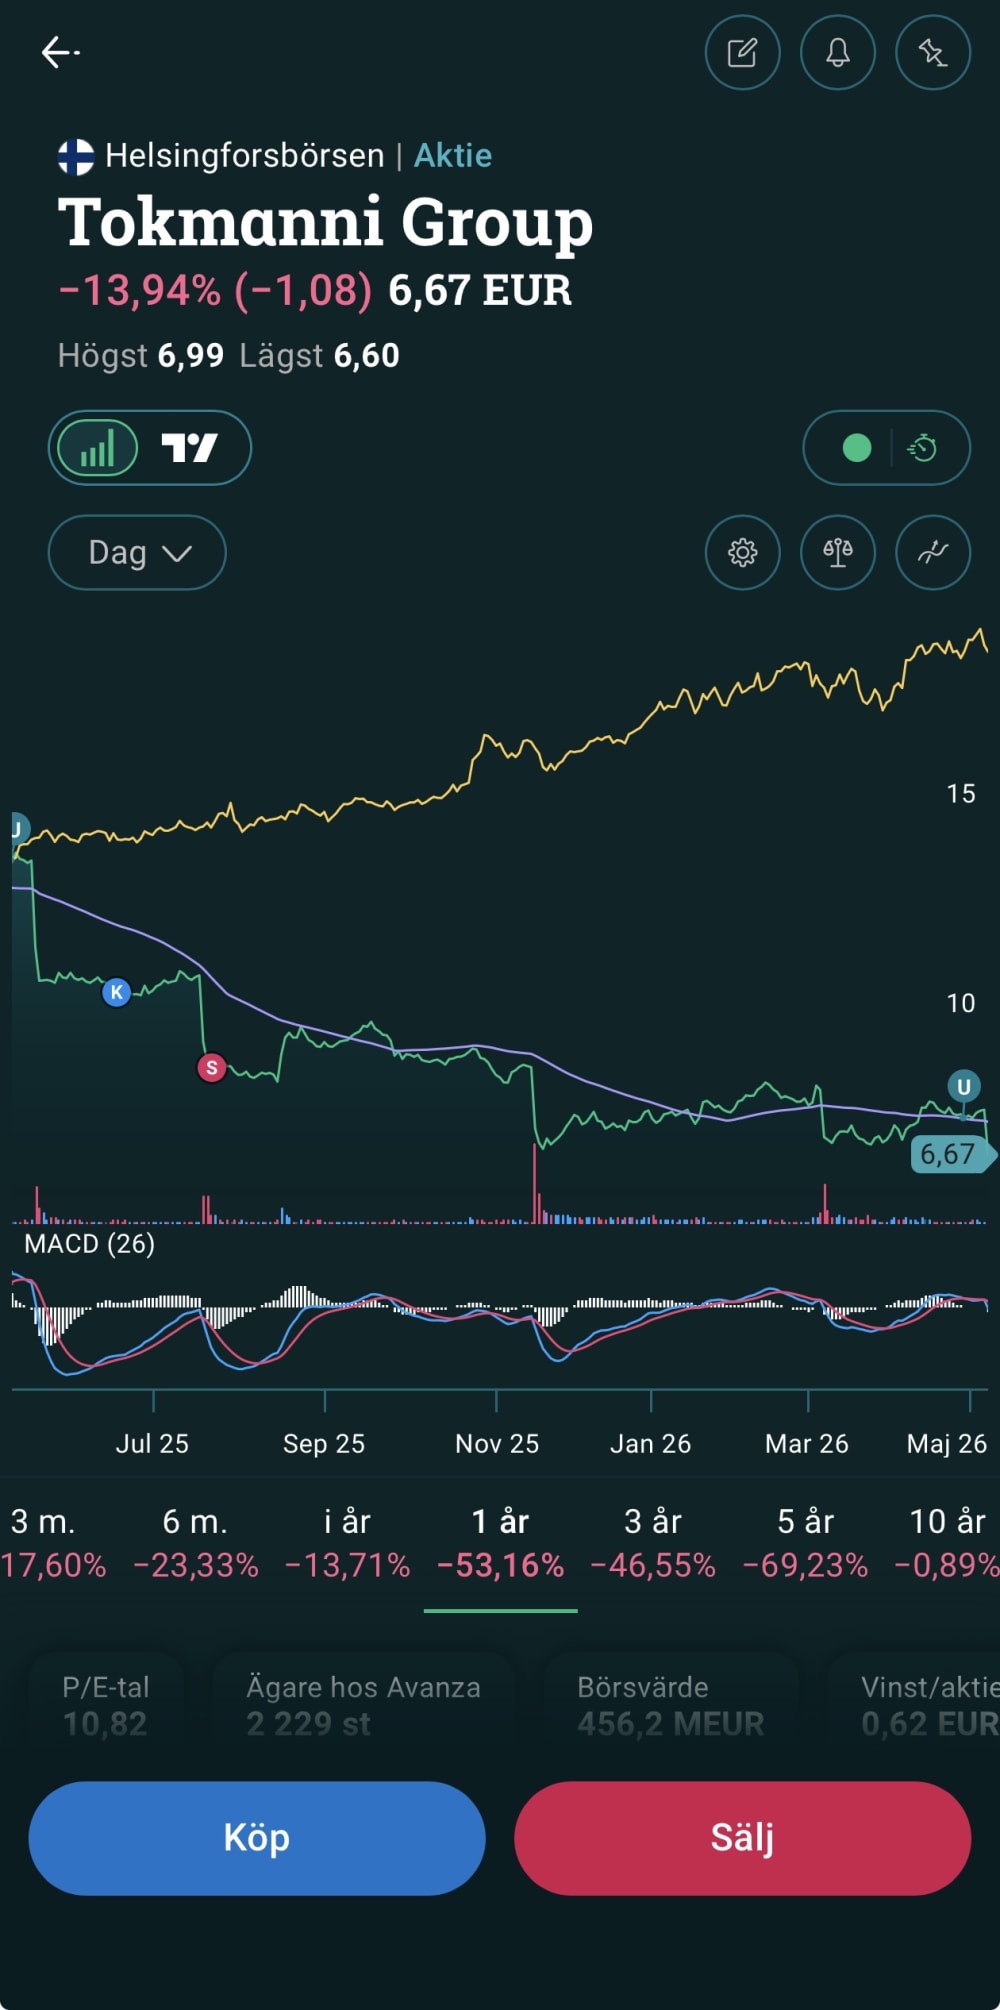
Tack. Lägger bort den här iden.Har man så mkt skuld så får det vara.
Jag håller med om att rapporten är svagt. Men Q1 är säsongsmässigt ett svagt kvartal med historiskt återkommande förluster, att rapporten skulle vara av "vinstvarningskaraktär" håller jag nog inte med om, bolaget står ju fortfarande fast vid sin helårsprognos.
Du måste logga in eller registrera dig för att svara på tråden.
