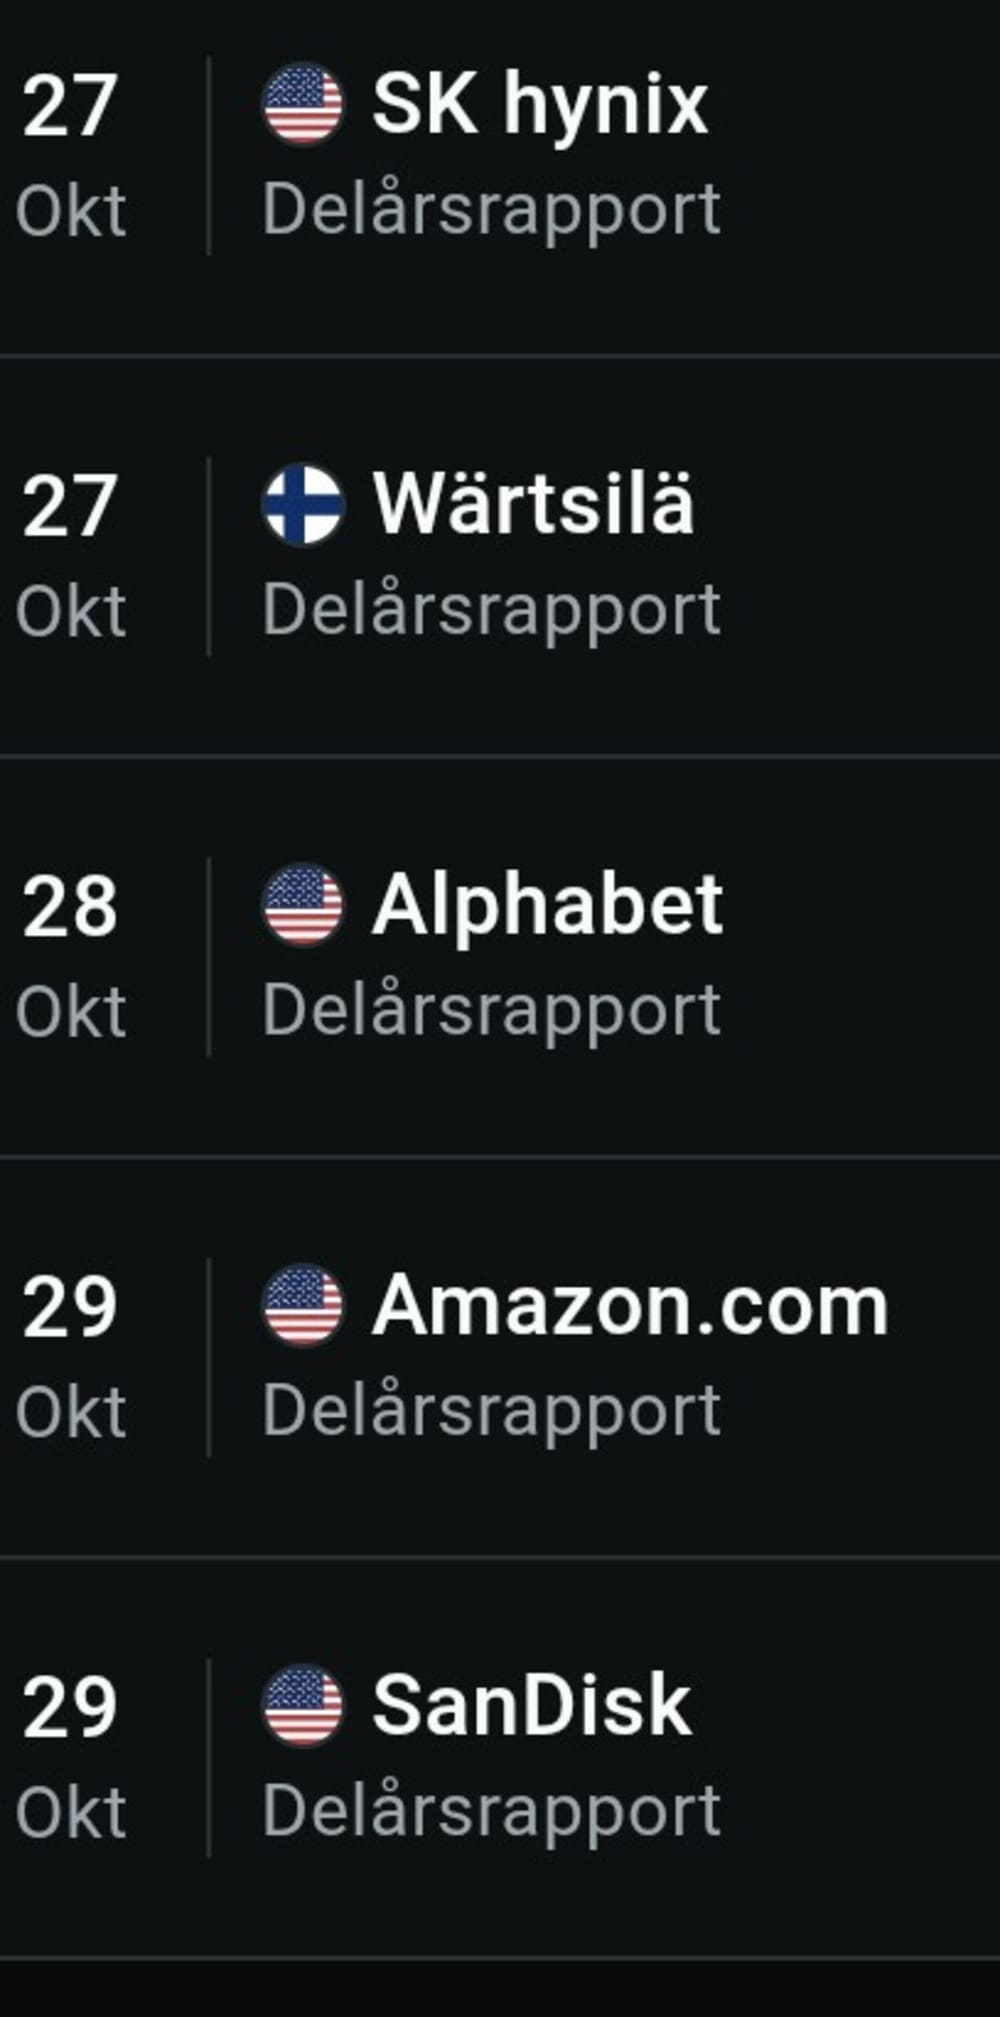
Det kan naturligtvis gå precis hur som helst, men jag tror att rapporterna för flera av bolagen kommer bli starka. Om det räcker för att blidka marknaden återstår att se.
Skärmdumpen är från mitt konto så Wärtsilä åkte med också, men de är ju också möjliga ai-vinnare på datacentras energibehov.
"Backloggen för Cloud är nu 561 mdr USD, upp från 514 mdr i Q2. Ledningen räknar med att det mesta intäktsförs inom 24 månader. Rapporten innehöll ingen siffra alls för backloggen. (TheStreet, FourWeekMBA"
"The company continues to open its wallet to fuel the AI expansion, and that has contributed to strong revenue growth in its cloud division, home to its suite of AI offerings.
“We are seeing extraordinary demand and strong growth from both AI labs, capital markets, financial service institutions, and enterprises,” said Google Cloud CEO Thomas Kurian in his first public earnings call remarks.
Cloud revenue more than doubled to $30.7 billion, surpassing the $28.7 billion expected by analysts. The company has continued taking market share from larger rivals Amazon Web Services and Microsoft Azure."
Att Alphabet kan öka cloud med över 100% y-t-y är ju otroligt starkt. Fortsätter de så har de gått förbi både Microsoft och Amazon om ett drygt år.
Omsättningsökningen på 25% är ju också bra.
Vi får se imorgon.
Ja spontant känns -10 % överdrivet men jag ska läsa informationen mer ingående i morgon.
-10 % i efterhandeln, det blir nog slagit och oroligt i morgon skulle jag tro.. 🤔🤥
Så det kan bli, så är det när man investera för hårt och en bra bit över ens eget kassaflöde. Undrar vilka bolag de gör dåliga aktie affärer på?
Förhoppningsvis genererar dessa extrema investeringar till framtida kassaflöden🙏
Det som gör att de investerar är ju den helt makalösa orderstocken. Det vore ju tjänstefel att inte satsa när kunderna stor på kö och man inte har kapacitet att leverera.
Bara inom cloud är väl orderstocken över 500 miljarder usd? I det perspektivet blir ju capex på 50 miljarder usd per kvartal högst rimligt, och snarare för lite än för mycket, sett till orderboken.
Marknaden ogillar starkt Alphabets rapport.
"Alphabet reported third-quarter revenue of $127.6 billion, up 25% from $102.3 billion a year earlier, roughly in line with the $127.9 billion analysts were expecting, according to consensus estimates from S&P Global Visible Alpha. Earnings tumbled to $2.12 a share from $2.87. The drop is due to an $8.7 billion paper loss on Alphabet’s equity investments, which trimmed its earnings by 55 cents per share. Meanwhile, operating income rose 30% from a year ago, but dipped slightly to $40.6 billion compared to $40.8 billion last quarter."
Inför Alphabets rapport senare ikväll.
Here’s what analysts expect, according to a consensus of estimates compiled by LSEG:
Earnings per share: $3.02
Revenue: $128.2 billion
For the third quarter, analysts are expecting Alphabet to show capex growth of 130% from a year earlier to $55.2 billion, according to FactSet. Annual capex is expected to top $200 billion before exceeding $300 billion in 2027.
The company is projected to show cloud growth of 90% to $28.7 billion, as Google continues taking market share from larger rivals Amazon Web Services and Microsoft Azure. Microsoft also reports earnings on Wednesday, followed by Amazon on Thursday.
Intressant. CNBC alldeles nyss om hur Alphabet utmanar Nvidia.
Ja detta är hur intressant som helst!
Det är ingen slump att nyheten om TorchTPU och Oracle-avtalet kommer samma vecka. De hänger ihop som ler och långhalm:
Steg 1 (TorchTPU): Google och Meta gör det busenkelt att flytta PyTorch-kod från Nvidia (CUDA) till TPU:er med en enda kodrad, helt utan att skriva om modellerna. Steg 2 (Oracle-avtalet): Nu säger Google och Oracle till kunderna: "Ni behöver inte ens byta molnleverantör! Ni kan ligga kvar i Oracle Cloud, och med ett knapptryck styra över era tunga AI-jobb från dyra Nvidia-kort till Googles TPU 8t eller 8i – beroende på vilket chip som ger lägst kostnad per token eller bäst prestanda per watt."
Larry Ellison (Oracles grundare) har hittills varit en av Jensen Huangs absolut största kunder och köpt Nvidia-kluster för tiotals miljarder dollar. Att Oracle nu öppnar dörren på vid gavel för Googles kisel är ett tydligt tecken på att även Oracle vill slippa betala "Nvidia-skatten" och samtidigt lösa den enorma flaskhalsen kring strömförsörjning i datacentren (där TPU:er är kända för att krama ur mer AI-beräkning per watt).
Först sänkte Google mjukvarutröskeln (TorchTPU) och nu sänker man distributions- och infrastrukturtröskeln (Oracle). Om det här samarbetet med Oracle faller väl ut 2027 finns det ingenting som hindrar att vi framöver får se Googles TPU:er dyka upp även hos så kallade "neoclouds" (som CoreWeave eller Nebius) eller andra storföretag.
Bra inlägg, men låter lite som Gemini, i tonen. Bad att Claude skulle kommentera det:
Trots kritiken är det otroligt intressant att Alphabet är på gång att bryta sig in i ytterigare en domän och att de inte nöjer sig med sitt nuvarande ekosystem.
TorchTPU. Google meddelade den 20 oktober 2026 på PyTorch Conference att TorchTPU, deras PyTorch-stack för TPU:er, nu är öppen källkod på GitHub. Den är utvecklad tillsammans med Metas PyTorch-team. Meta använder den redan skarpt: bolaget kör LLM-, annons- och rekommendationslaster på TPU:er via TorchTPU i viktiga produktionsfall. letsdatasciencehelpnetsecurity
Oracle-avtalet. Oracle och Google meddelade den 27 oktober att Googles TPU:er blir tillgängliga via Oracle Cloud Infrastructure. Det är första gången TPU:er erbjuds på en hyperskalär molnplattform utanför Google. Tillgängligheten börjar under kalenderåret 2027 och byggs sedan ut över flera år. Oracle beskriver det som en investering i gigawattskala över tid, med nya TPU-generationer tillgängliga från dag ett. Oracle Brings Google TPUs to Oracle Cloud Infrastructure +2
1. “En enda kodrad, helt utan att skriva om modellerna.” Google själva lovar minimala kodändringar, inte noll. Arbetsflödet är att utvecklare felsöker i eager-läge och sedan går över till torch.compile, som gör om modellen till en optimerad graf för produktion. Påståendet är dessutom inte nytt: dokumentationen för den äldre PyTorch/XLA lovade också att man kunde träna PyTorch-modeller på TPU:er med bara minimala ändringar. Ändå fick många team göra betydande extra ingenjörsarbete. Huruvida TorchTPU faktiskt löser det problemet återstår att se. Kod som bygger på egna CUDA-kärnor flyttas sällan gratis (det sista är min egen bedömning, inte något källorna säger). Google open-sources TorchTPU to run native PyTorch on TPUs +3
2. “Med ett knapptryck styra över jobben beroende på lägst kostnad per token.” Något sådant finns inte i tillkännagivandet. Det som utlovas är valfrihet: kunderna kan välja TPU:er inom OCI utifrån arbetslast, prestandakrav och kostnadsmål. Ordet “knapptryck” och citatet i texten är skribentens egen dramatisering. oracle
3. “Oracle vill slippa Nvidia-skatten.” Här utelämnas det viktigaste: samma dag utökade Oracle samarbetet med Nvidia. Oracle steg 5 % efter att både ha fått in Google-TPU:er på OCI och utökat sina Nvidia Vera Rubin-superkluster. Dessutom ska OCI även lägga till OpenAI:s Jalapeño-chip och hårdvara från Cerebras. Oracle håller alltså på att bli ett molnmagasin för många olika chip, inte på väg bort från Nvidia. Bolagets egen formulering är att kunderna får tillgång till flera ledande AI-arkitekturer i ett och samma moln. Motivet “Nvidia-skatt” är skribentens tolkning. Oracle Rises 5% as Google TPUs Come to Oracle Cloud and NVIDIA Deal Expands; Amazon Nudges Higher, Microsoft Treads Water - 24/7 Wall St. +2
4. Energieffektiviteten. Google uppger att TPU 8t och 8i ger upp till dubbelt så hög prestanda per watt som föregångaren Ironwood, och att TPU 8i ger 80 % bättre prestanda per dollar än Ironwood. Båda siffrorna jämför mot Googles egen förra generation, inte mot Nvidia, och de är tillverkarens egna uppgifter. Oberoende benchmarktester saknas fortfarande. itbriefdatacenterdynamics
5. Neoclouds som CoreWeave och Nebius. Det här är textens svagaste påstående, och skribenten har valt just de minst sannolika exemplen. Google har redan försökt. I maj i år svarade bolagen nej: Nebius uppgav att 99 % av efterfrågan fortfarande gäller Nvidia-GPU:er, och Lambdas finanschef sa att bolaget “blöder grönt”. Det finns också ett strukturellt skäl: Nvidia är själv storinvesterare i CoreWeave, Lambda och Nebius. Där Google faktiskt har lyckats är med Fluidstack. Google tecknade avtal med Fluidstack om att placera chippen i ett datacenter i New York som i sin tur används av Anthropic. TPU:er utanför Googles egna hallar är alltså redan verklighet, bara inte hos de namn texten nämner. nebius lambda and coreweave unlikely to buy google tpus any time soon +3
Gemini och Claude om diskussionerna i koreansk press inför Hynix rapport 01.00 svensk tid.
1. Extrautdelning
Investing.com återger att Dong-A Ilbo rapporterat att SK Hynix överväger en extrautdelning på cirka 16 biljoner won, ungefär 12 miljarder dollar, och att den väntas finansieras till stor del av försäljningen av andelen i Kioxia. Kioxia-delen stämmer också i sak. SK Hynix investerade 2018 via två bolag. Det ena sålde sina aktier när Bain Capital lämnade i juni i år, medan det andra, som bara SK Hynix finansierade, fortfarande har kvar sina. ”Delar av innehavet” är alltså en korrekt beskrivning. investingchaincatcher
Bolagets citerade svar, att de ”ser över olika åtgärder för aktieägarvärde”, kunde jag inte bekräfta ordagrant. Det jag hittade är bara att SK Hynix uppger att mer information om aktieägarutdelningar kommer tillsammans med Q3-rapporten. Lite kontext saknas också i texten. SK Hynix lovade i augusti att återföra minst 50 % av det samlade fria kassaflödet för 2025–2027 och har sedan dess köpt tillbaka egna aktier för 40 biljoner won. En analytiker på Hana Securities räknar med att återköp och makulering väger tyngre än utdelning. Det är alltså inte säkert att det blir just en extrautdelning. investingkoreatimes
2. Kinesiska LTA:er
Maeil Business, Alibaba, Tencent och ByteDance stämmer. Men sådana avtal brukar löpa 3–5 år, och poängen i nyheten är att vissa kunder föreslagit avtal ända till 2035, alltså 10 år. Texten gör alltså normen till nyheten och missar det som faktiskt är nytt. Avtalen gäller DDR5 och LPDDR5 för servrar. Det är alltså inte HBM, eftersom de koreanska tillverkarna på grund av USA:s exportkontroller inte får leverera HBM till Kina. Alibaba, Tencent and ByteDance Seek Long-Term DRAM Supply Deals From Samsung Electronics and SK Hynix, With Some Asking for Contracts Through 2035 +2
3. Förväntningarna
Enligt FnGuides konsensus väntas SK Hynix redovisa 98,23 biljoner won i omsättning och 76,96 biljoner won i rörelseresultat, vilket i båda fallen vore rekord. Rapporten släpps före 09.00 Seoul-tid den 28 oktober, vilket motsvarar ungefär kl. 01.00 i natt svensk tid. koreatimesinvesting
Trots rekordvinsterna låg aktien i fredags 57,9 % under sin 52-veckorstopp. Det är just glappet mellan vinster och kurs som gör att aktieägarutdelningarna står i fokus. koreatimes
Aktien steg 6,8 % i tisdags på utdelningsryktena. En del av förväntningarna kan alltså redan vara inprisade.
Placeras artikel om veckans rapporter
"Allra dyrast är Microsoft. Bolagets aktie handlas till över 26 gånger årets förväntade vinst. Amazon i sin tur handlas till drygt 19 och Alphabet till 15,5.
Jämför man i stället bolagens totala värde med rörelseresultatet före avskrivningar (EV/Ebitda) är skillnaderna mindre. Microsoft och Alphabet ligger då båda på drygt 16, medan Amazon är billigast med 13.
Skillnaden i Alphabets värdering kan förklaras av bolagets ägande i bland annat Anthropic och SpaceX. Under andra kvartalet stod värdeökningarna på aktieinnehav för drygt två tredjedelar av vinsten per aktie.
Bland bolagen förväntar sig analytikerna snabbast tillväxt i Alphabet. Inför Q3-rapporten väntar analytikerna en tillväxt på 25%. Microsoft väntas växa 17% och Amazon 12%.
Microsoft rapporterar sitt första kvartal i och med bolagets brutna räkenskapsår. De andra redovisar för Q3.
Störst uppsida i Amazon
Bland analytikerna rekommenderar mellan 92 till 97% köp i alla tre bolagen.
Störst uppsida ser analytikerkåren i Amazon och Alphabet där snittet på riktkurserna ligger drygt 30% över dagens aktiekurs. I Microsoft är uppsidan 12%."
Finska bolaget är tror är lite som fem myror och fyra elefanter, men många av de bolag kommer komma med rapporter av rang. De kan inte slå fel. Sen kommer gnisselgänget och säga att det håller aldrig i längden osv.. Men rapporterna kommer vara grymma.
Frågade efter ai-hjälp
"Skribenten kan mena att bolaget ser litet, oansenligt eller "myr-likt" ut vid en första anblick (kanske lågt börsvärde, liten omsättning eller låg profil), men att det i själva verket har fler tillgångar, större potential eller är starkare än ett annat, till synes gigantiskt "elefantbolag"."
hahahahhahahhah. Osporsligt Josjo. Där fick man en rejäl tillsägelse.
Vem är din starka kompis Ai ?
Hynix upp sex procent i natt inför rapporten efter uppgifter i media om hur vinsterna ska föras tillbaka till aktieägarna.
"Samsung Electronics and SK hynix eye $139 billion combined Q3 profit on AI chips
As AI chip demand, sixth generation of high bandwidth memory supplies and rising dynamic random-access memory prices boost earnings, Samsung Electronics and SK hynix are expected to report a combined 184.4 trillion won ($139.1 billion) in third quarter operating profit."
Du måste logga in eller registrera dig för att svara på tråden.
