SK Hynix Inc. (NASDAQ:SKHY) on late Tuesday posted a more than sevenfold jump in third-quarter profit and beat analyst estimates, with higher memory prices and AI server demand fueling the surge.
Operating profit hit a record KRW 83.33 trillion ($62.55 billion), up 632% from a year earlier. That compared with the KRW 76.7 trillion ($57.55 billion) LSEG SmartEstimate, according to Reuters.
Revenue climbed 328% year-over-year to KRW 104.62 trillion ($78.52 billion), up 328%.
Operating margin widened to 80%, from 76% in the prior quarter and 47% a year ago.
The Nvidia Corp. supplier has signed long-term agreements with 14 major customers, including leading global cloud providers, typically running five years, with extensions under discussion with several of them.
The volume secured covers more than 50% of total production capacity for 2027 and 2028, with prices set within an agreed range that reflects market conditions.
The company said supply “is not keeping pace with the growth of the market” and expects “the structure in which demand exceeds supply to persist through 2030.”
SK hynix plans to return about KRW 100 trillion ($75 billion) to shareholders this year, with at least KRW 30 trillion ($22.52 billion) in dividends and at least KRW 60 trillion ($45 billion) in buybacks.
For the fourth quarter, it guided to a mid-20 % increase in DRAM growth from the third quarter and a mid-single-digit increase in NAND.
For 2027, it sees DRAM demand growing in the mid-20% range year-over-year and NAND demand in the high teens.
Capital expenditure is also set to rise significantly from 2026 levels, the company said.
Last week, SK Hynix halted its review of a Solidigm IPO, citing market volatility and a correction in chip stock.
13,3% upp idag och på dagshögsta. Den rapporten och bolagets värdering är värd mer uppgång än så.
På en månad är kursen ner 14% pga minnesraset som började för 2,5 vecka sedan.
Så ja, kursen ska upp mycket mer.
Jag har den och iShares MSCI Global Semiconductors UCITS ETF USD (Acc).
Har kvar dem fast de har haft det "ganska jobbigt" sedan i somras. Före det bra uppgångar, är väl dags för dem igen. Får hoppas på det alla fall.
Enda frågan för mig är bara hur mycket politikerna i alla länder börjar knirra och knarra för att bromsa utvecklingen ? :(
Ja. Ställa sig framför ett rusande tåg med visselpipa i mun o handen i stoppläge.
Hmmmm. Undrar hur det går.
Rea på blandfärs på ICA.
De här är krafter som övergår de babblande myrorna i parlamentet, men dessa myror måste ändå höjja sig och sätta internationella spel och säkerhetsregler här.
Annars är vi rökta och då lär inte våra depåer funka som napp.
Köper du Sk Hynix ADR aktierna på US börsen, de som är 30-40% dyrare jämfört mot Korea börsen ? Eller köper du original aktierna direkt på Korea börsen med kraftigt rabatt 23-28% ?
Depåbevisen på Nasdaq.
Dessa går ju bättre sedan introduktionen än vad bolagets aktier på KRX gjort (troligen för att Hynix är lägre värderat än till exempel konkurrenten Micron (som ju också värderas väldigt lågt)).
Sk Hynix är min favorit av minnestillverkarna. Bolaget verkar har kommit längst tekniskt och dessutom verkar vara det billigaste bolaget pe-tal mässigt. Det enda som stör mig är den stora värderingsskillnaden mellan US och Seoul-Korea börsen
Insiktsfull analys i natt av Morningstar:
Detta är för mig det viktigaste budskapet i conference call; att non tech kunder nu börjar skapa sin egen ai-infrastruktur.
"Early AI investment was concentrated among the big tech, so a single company adjusting its investment could directly result in overall demand volatility. But today, the investor base is rapidly broadening, also including non-tech companies investing in their own AI infrastructure, Sovereign AI, or on-prem demand. This marks a structural shift where investment adjustment by some would be offset by increased demand from others."
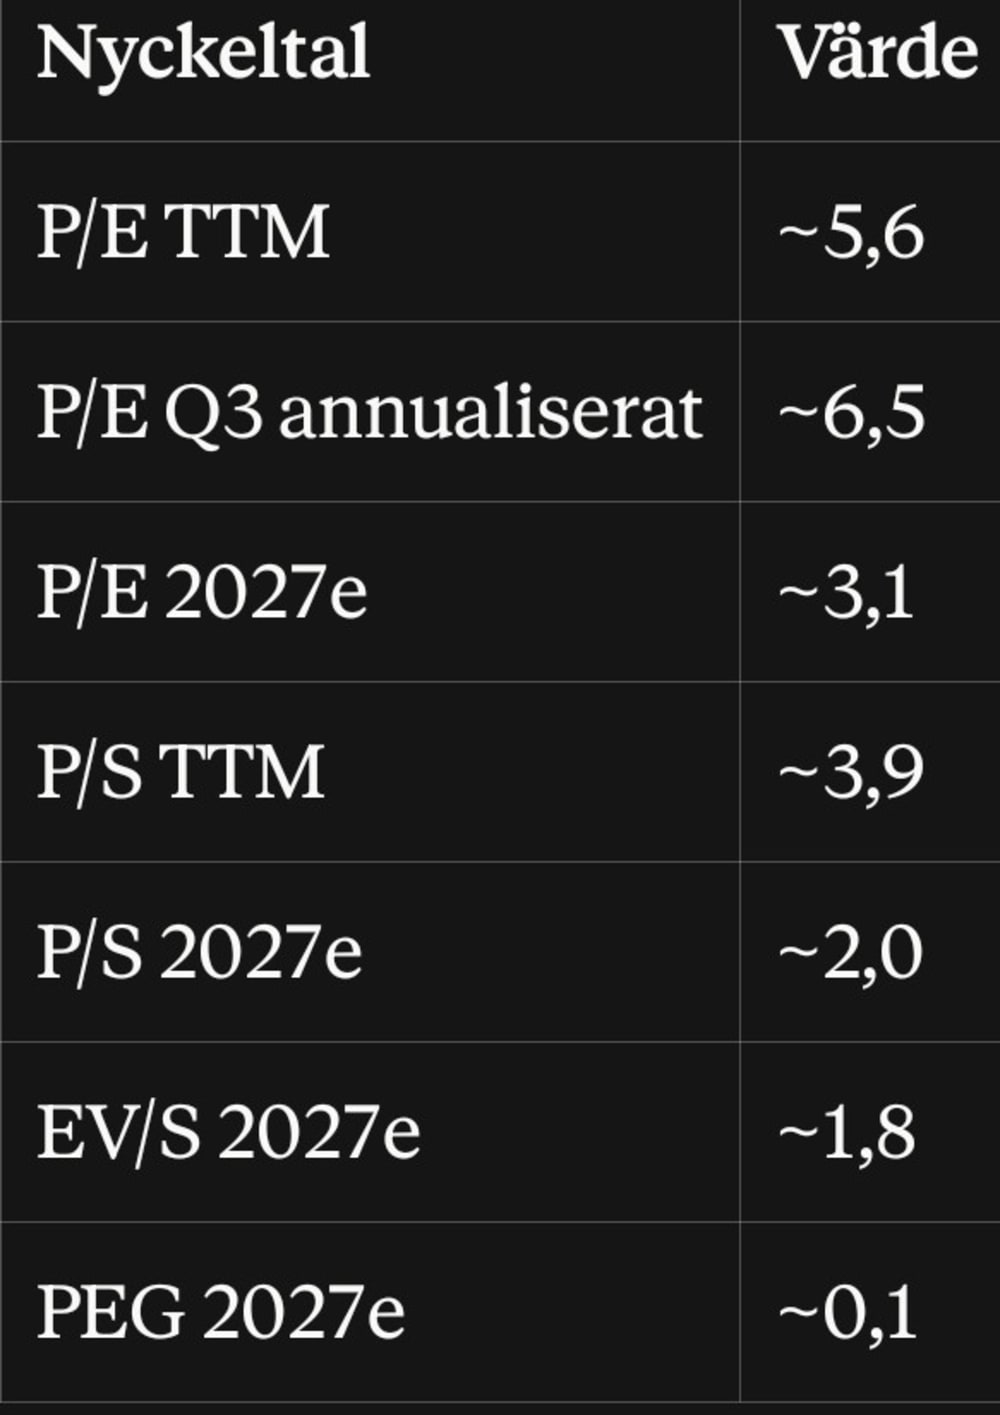
Börsvärdet för SK Hynix är 7278 miljarder kr. Rörelsevinsten för kvartalet var 620 miljarder kr.
Gemini om framtiden utifrån conference call och rapporten. Har inte granskat påståendena ännu.
"SK Hynix kommentarer om extrem minnesbrist fram till 2030. Vad SK Hynix ledning sade under rapportpresentationen: [1, 2]
De bekräftade att deras högbandbreddsminne (HBM), vilket krävs för Nvidias AI-acceleratorer, är helt slutsålt fram till 2029.
De förutspår en ihållande minnesbrist på marknaden fram till minst 2030.
Betydelse för Micron: Marknaden har varit orolig för överkapacitet (att det byggs för mycket minne), vilket tryckt ner minnesaktierna under hösten. Att SK Hynix ser brist i flera år framöver validerar Microns egna starka framtidsprognoser och lyfter hela sektorn."
Claude tycker att Gemini inte är helt korrekt på min fråga om ovanstående stämmer.
"I stort sett ja, men första punkten är överdriven och slutsatsen om Micron är en tolkning, inte ett faktum.
1. "HBM helt slutsålt till 2029": delvis fel
Det gäller både DRAM och HBM, inte bara HBM. Formuleringen var "effektivt slutsålt", inte "helt".
Ledningen sa uttryckligen att uttalandet bygger på redan säkrade avtal (LTA) plus efterfrågan som man förhandlar om med kunderna.
Det som faktiskt är kontrakterat är drygt 50 % av kapaciteten för 2027 och 2028.
Bolaget säger också att man medvetet behåller resten av kapaciteten okontrakterad, för att kunna sälja till marknadspris och för nästa generations produkter.
En rimlig formulering vore: hälften är kontrakterad, resten är förhandlad efterfrågan som bolaget räknar som såld.
2. "Brist fram till minst 2030": i huvudsak korrekt
Bolaget sa att utbudet inte håller jämna steg med marknaden och att efterfrågan väntas överstiga utbudet till 2030. Ordet "minst" lägger texten själv till. Det är dessutom inget nytt besked: bolaget upprepade en prognos som redan funnits sedan tidigare.
3. "Betydelse för Micron": premissen stämmer, slutsatsen är spekulativ
Oron för överkapacitet har pressat sektorn. SKHY var ned 21 % i oktober före rapporten. Micron har varit nere uppemot 39 % från årets topp, delvis på grund av oro för att Hynix och Samsung planerar upp till 1 300 miljarder dollar i ny minneskapacitet.
Att detta "validerar" Microns prognoser är däremot en tolkning. Två invändningar:
Det är ledningens egen bedömning. Bolaget har ett tydligt intresse av att stödja aktien och driva fram långa avtal.
Samma rapport innehöll beskedet att capex 2027 höjs kraftigt. Det är exakt den kapacitetsutbyggnad som överkapacitetsoron handlar om. Uttalandet om brist och capex-höjningen drar alltså åt olika håll."
Från CNBC:
"Average selling prices for DRAM rose by a high-20s percentage from the previous quarter, driven by higher conventional DRAM prices and a growing share of higher-priced HBM4 sales.
Meanwhile, shipments of server DDR5 memory chips — a type of memory used in data center servers — rose more than 40% from the previous quarter, as said in the call.
The company has secured long-term agreements with 14 major customers covering more than 50% of its production capacity for 2027 and 2028, expecting memory demand to outpace supply through 2030 and plans to significantly increase investment next year."
Brutal vinst och omsättning. Vilken kross!
Men ännu viktigare för aktiekursen är ju att efterfrågan fram till 2030 blir större än förväntat.
Hynix kurs är upp drygt 10% medan Samsungs kurs stiger nästan 9%.
Herrejävlar. Ja allt inom vissa bolag in AI tech ser ut så här. Det är och har varit min tro länge.
Gnisselpellarna blir flugor i ansiktet. Dom kan inte pajja festen för sektorbolagen. Dom mosar allt.
Stående ovationer från mig.
Så kommer de fortsätta ett bra tag till. Inte för alltid är klart, men inte falla tillbaka ex 2031 så mycket som man är rädd för.
Vägar kräver underhåll.
Du måste logga in eller registrera dig för att svara på tråden.