APRIL-JUNI
JANUARI-JUNI 2026
*Ett nytt nyckeltal, rörelsemarginal justerad för avvecklingen av verksamhet inriktad mot statlig sektor inom Kritisk infrastruktur lades till i det andra kvartalet 2025. Ett nytt nyckeltal, organisk försäljningstillväxt justerad för samma verksamhet, lades till i det tredje kvartalet 2025. Se not 5 för mer information.
Koncernchefens kommentarer
"Fortsatt lönsamhetsförbättring"
Organisk försäljningstillväxt justerad för avvecklingen av verksamheten inriktad mot statlig sektor inom affärsenheten Kritisk infrastruktur uppgick till 3 procent i det andra kvartalet. Organisk försäljningstillväxt i Nordamerika stöttades av både affärsenheten bevakning respektive Technology, medan aktiv hantering av kontraktsportföljen hade en dämpande effekt på organisk försäljningstillväxt i Europa.
Valutajusterad försäljningstillväxt inom teknik och säkerhetslösningar uppgick till 5 procent i det andra kvartalet, stöttad av god utveckling inom Technology i Nordamerika. Den kommersiella aktiviteten inom den globala teknikverksamheten var fortsatt stark, med god tillväxt i orderingången för installationsprojekt och en stark ökning av orderstocken.
Vi genomför vår strategi med en ökande andel teknik och säkerhetslösningar inom samtliga segment, men vi är inte fullt ut nöjda med den övergripande tillväxten. Vi har byggt upp ett starkt och differentierat teknikdrivet erbjudande, och vi intensifierar nu våra insatser för att kommersialisera de förmågor som vi har utvecklat.
Vi redovisade en förbättrad justerad rörelsemarginal i det andra kvartalet, som uppgick till 7,6 procent (7,5), driven av både verksamhetsgrenen teknik och säkerhetslösningar respektive säkerhetstjänster. Rörelseresultatet ökade 3 procent och vinst per aktie 7 procent. Under det första halvåret ökade vinst per aktie 11 procent.
Kassaflödesgenereringen var god och uppgick till motsvarande 87 procent (106) av rörelseresultatet i kvartalet och 65 procent (56) för första halvåret. Nettoskuld i relation till EBITDA var 2,2 (2,4).
DEN TROVÄRDIGA PARTNERN INOM INTELLIGENCE-LEDD SÄKERHET
Vår nyligen annonserade strategi fram till 2030 positionerar Securitas som den trovärdiga partnern inom intelligence-ledd säkerhet, där den globala närvaron och djupa säkerhetsexpertisen kombineras med avancerad data, analys och teknik. Genom att utnyttja handlingsbara riskinsikter och ett mer rådgivande arbetssätt avser vi att ta ytterligare steg upp i värdekedjan, leverera proaktiva och insiktsdrivna säkerhetslösningar samt stärka vår roll som strategisk rådgivare till kunder. I en alltmer komplex riskmiljö stärker den ökande efterfrågan på professionella säkerhetstjänster vår fortsatta tillväxt och konkurrensposition.
Avvecklingen av verksamheten inriktad mot statlig sektor inom affärsenheten Kritisk infrastruktur utvecklas enligt plan och förväntas slutföras vid årsskiftet. Då inga återstående aktiviteter kvarstår avslutades programmet för den strategiska översynen under andra kvartalet 2026.
Förskjutningen mot teknik och säkerhetslösningar fortsätter att vara en viktig drivkraft bakom vår förbättrade lönsamhet. Vi stärker även resultatet inom verksamheten för säkerhetstjänster och har, per andra kvartalet 2026, slutfört aktiv hantering av kontraktsportföljen kopplade till underpresterande kontrakt i Europa. Framöver kommer portföljoptimeringen fortsatt vara en del av den ordinarie verksamheten, med fokus på kontraktens lönsamhet.
ATT SKAPA LÅNGSIKTIGT AKTIEÄGARVÄRDE
I samband med lanseringen av vår strategi har vi uppdaterat koncernens finansiella mål för perioden fram till 2030. De reviderade målen inkluderar ett nytt övergripande mål om att nå en genomsnittlig årlig tillväxt i vinst per aktie på 10 procent över en konjunkturcykel, tillsammans med mål för kassaflöde, skuldsättningsgrad och utdelningspolicy. Med ett starkt fokus på kvalitet och innovation accelererar vi vår transformation och är fortsatt övertygade om vår förmåga att leverera hållbar vinsttillväxt och skapa långsiktigt aktieägarvärde.
Magnus Ahlqvist
VD och koncernchef
PRESENTATION AV DELÅRSRAPPORTEN
Analytiker och media är välkomna att delta i en telefonkonferens den 24 juli 2026 kl. 9.30, där Securitas VD och koncernchef Magnus Ahlqvist och finansdirektör Matteo Dall'Ora presenterar rapporten och svarar på frågor. Telefonkonferensen kommer också att ljudsändas via Securitas hemsida, www.securitas.com/sv
Ljudsändningen av telefonkonferensen kan följas på denna länk www.securitas.com/sv/investerare/finansiella-rapporter-och-presentationer/
En inspelad version av ljudsändningen kommer att vara tillgänglig på
www.securitas.com/sv/investerare/finansiella-rapporter-och-presentationer/efter telefonkonferensen.
Bifogad fil: Se rapporten (PDF)
https://www.mfn.se/cis/a/securitas/securitas-ab-delarsrapport-kv-2-2026-januari-juni-d160771d
Ser svårt ut att klara nya målen på 10% vpa tillväxt /år med den tillväxten.
i princip måste tillväxten upp till 10% när marginalresan är klar om 3-4 år.
Tror securitas behöver visa mer tillvöxt för att värdeirngen ska upp, orderboken ska vara bättre i h2 enligt VD.
Jag ger securitas 2 kvartal på sig att få upp tillväxten.
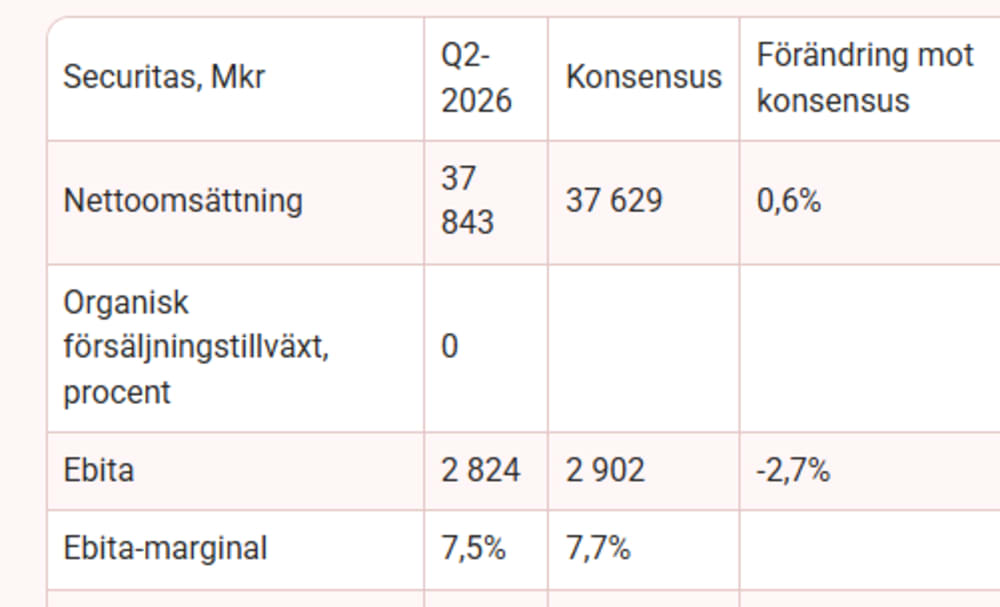
Någon som kan förklara hur ett tapp på 2,7% mot förväntat EBITA kan generera en nedgång på 10%+ samtidigt som index stiger 1%?
Är det fullt fokus på tillväxt nu?
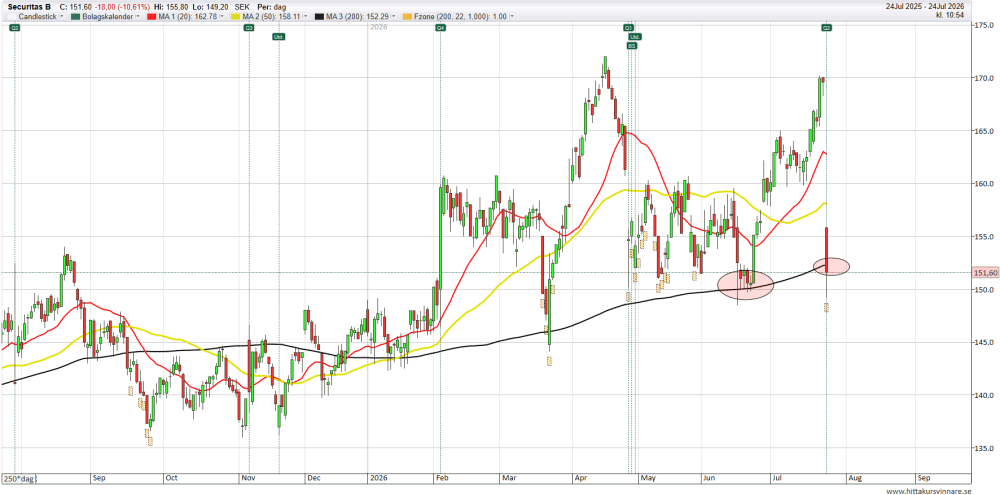
Sökte sig direkt ner till MA200 för ett test. Det glidande medelvärdet fungerar ofta som en stödzon. Aktien vänt upp vid 150 kr tidigare så det är uppenbart en stödnivå. Tror det finns goda chanser att aktien rekylerar upp här. Kan den återhämta sig något under resten av dagen och sen fortsätta upp direkt vid öppning imorgon ökar sannolikheten för en fin swingtrade uppåt kommande dagar/veckor.
Förstod någon som lyssnade på callet hur stort Pinkerton-kontraktet som man tappade var?
Nej, jag hörde inget om några summor, men verkar vara betydande.
Känns som det rullar på rätt bra ändå och de nya målen är ju kul. Frågan är hur mycket balansbräda det är mellan tillväxt och marginal, eller om det går att få båda på uppgång. Marknaden kanske börjar snegla lite mer på tillväxt nu när de bevisat sig kunna pumpa upp marginalen en del ändå? Tkr det känns billigt ändå mot hur de presterar. Det är ju ändå ett fint bolag så ska väl ha lite högre värdering bara på det även om de inte lyckas växa jättemkt framåt
Bra att de kan hålla uppe omsättningen, men detta är väl ingen rapport man kommer bli rik på.
Detta räcker inte idag. Securitas brukar backa när de slår estimaten.
Ingen fara på taket, men idag blir det rea för nya aktieägare.
Läste rubriken i di om störta raset på 20 år och tänkte väl att nu är det illa. 10 procent ner menar är väl en bra rapport för småbolag under q1 an och Securitas brukar väl finnas i massa småbolagsfonder som bank?
Stabilt och läser man Quarters sammanfattning ser det bättre ut än DI rubriker om bommade förväntningar. Marginalen stiger och skulderna sjunker…..ett fall framåt?
Typ i linje men lite sämre ebita än väntat. Marknaden är hård så borde gå ner några procent på denna.
Du måste logga in eller registrera dig för att svara på tråden.
