Nettoomsättningen ökade till MSEK 212,0 (197,0) motsvarande en ökning med 7,6% (12,0%).
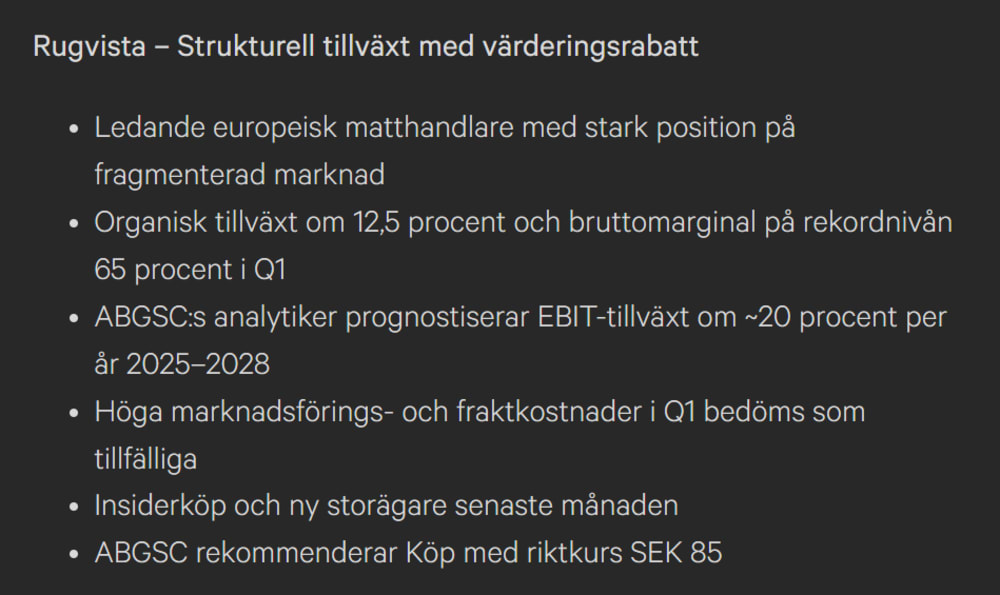
Organisk nettoomsättningstillväxt var 12,5% (12,3%).
Bruttomarginalen förbättrades till 64,9% (64,0%).
Rörelseresultatet var MSEK 23,9 (27,2) och rörelsemarginalen uppgick till 11,3% (13,8%).
Periodens resultat uppgick till MSEK 18,4 (22,2).
Nettokassa / (Nettoskuldsättning) justerat för leasingskulder uppgick till MSEK 235,0 (222,1).
Resultat per aktie före och efter utspädning uppgick till SEK 0,88 (1,07).
Antalet ordrar ökade med 6,5% (17,3%) till 102,9 (96,6) tusen.
Genomsnittligt ordervärde ökade med 0,4% (-3,1%) till SEK 2 874 (2 864).
Genomsnittligt Trustpilot-värde var 4,6 (4,7).
Vi inleder 2026 med fortsatt tillväxt och en stabil utveckling. Nettoomsättningen ökade i kvartalet till MSEK 212,2 (197,0), motsvarande en organisk tillväxt på 12,5%. Samtidigt stärktes bruttomarginalen till 64,9% (64,0%), vilket visar att vårt erbjudande, vårt sortiment och vårt kommersiella arbete fortsätter att utvecklas i rätt riktning.
Rörelseresultatet uppgick till MSEK 23,9 (27,2), motsvarande en rörelsemarginal om 11,3% (13,8%). Den lägre rörelsemarginalen i kvartalet beror främst på högre marknadsföringsinvesteringar under en period där vi såg goda möjligheter att driva efterfrågan och stärka vår position. Det ligger i linje med vår strategi där fokus är att löpande öka effektiviteten i investeringarna och skapa en god balans mellan tillväxt, lönsamhet och avkastning över tid.
Sammanfattningsvis är vi nöjda med att fortsätta leverera tillväxt, stärka bruttomarginalen och gå in i året med en stark finansiell position. Samtidigt har vi ett tydligt fokus på att förbättra effektiviteten i våra marknadsföringsinvesteringar, successivt stärka rörelsemarginalen och att fortsätta bygga Rugvista för ett digitalt landskap i snabb förändring.
Hur vet ni att det är Alcur som sålt och inte Madhat? Hittar ingen källa, hursomhelst verkar det varit förlösande för aktien i alla fall.
Någon som ville ha en stek och sedan börjat köpa mer över marknaden? Det här att Nasdaq tagit bort mäklarkoderna är sånt ofog att det knappt finns ord för det. Allt skall vara transparent tills det inte skall vara det.
Tog in en liten post i aktien innan rapporten. Blir caset dåligt kan man alltid begrava det, inrullat i en matta från Rugvista.
Efter en hård kamp under dagen spurtade tillväxtfantasterna massivt under sista timmen och fick upp aktien. Trots att storägare hoppar av fortsätter aktien upp. Vem har sagt att investeringar är enkelt :-).
Aktien har ju gått raukt nedåt i ett år eller nått som de säger på Gotland.
Tuvner tankar....
Joakim Tuvner har den 7 maj köpt totalt 8 000 aktier i e-handelsbolaget Rugvista där han är finanschef. Aktierna köptes vid två tillfällen till kurserna 53,77 kronor per aktie (6 000 aktier) och 53,75 kronor per aktie (2 000 aktier).
Den totala köpesumman uppgick till 430 120 kronor. Det framgår av Finansinspektionens insynsregister.
Enligt ägartjänsten Holdings sitter Tuvner nu på 22 000 aktier.
Han skall väl sluta? Lite ovanlig att se en avgående CFO fylla på med aktier lagom tills han skall gå i pension?
Stämmer, det hade jag helt missat. Synd att han slutar. Verkade mycket påläst och var säkert en bra side kick till Ebba. Måste ju tro på bolaget om man väljer att investera trots att man lämnar.....
Ja han har gjort ett väldigt stabilt intryck på alla calls jag hört. Han ska gå i pension sades det i q4 tror jag.
Nu kan jag ingenting om bolaget men marknaden har ju slaktat bolag som missat på resultatraden tidigare under denna rapportperiod. Nu kanske tillväxtfantasterna rycker ut till undsättning för denna aktie? Skall bli intressant och se vad kursen tar vägen.
Mattor ska man väl ärva inte köpa nya är min stora invändning. Eller köpa när MattAllan går i pension med "utförsäljning" i stora annonser i SVD.
Imponerande tillväxt och ser rätt stabilt ut överlag, sen är frågan vad som är rätt nivå att lägga på marknadsföring och vilka effekter det kan ge på både kort och lång sikt...
Med tanke på hur svagt aktien gått tror jag likt den gode crimpen att aktien snarare borde gå upp än ner idag.
Nu börjar det ordna upp sig...
Och snart väntar en kupong modell större á 5 kr/aktien (x-dag 22 maj)
Stabilt. Aktien har varit enormt svag, borde inte tappa mer i alla fall? De bränner mycket pengar på marknadsföring, men det är väl som det är, bruttomarginalen fortsätter förbättras.
Får höra hur de utvecklar resonemanget under webcasten kl. 09.00. Gissar att de fortfarande lider av en trött konsument.
https://rugvista-group.events.inderes.com/q1-report-2026/register
Lägre resultat är aldrig kul, särskilt då pengarna gått till marknadsföring och kanske då inte gett bättre resultat. Men som sagt var ju Q1 ett tungt kvartal i världen, Grönlandshot, MAGA som skrämde upp både sitt eget land och världen. Tror konsumenter och företag höll i sina pengar.
Även detta kvartal är ju påverkat av omvärlden. Men tycker annars man hör om ett antal ”gröna skott” där ute. Kanske kan hjulen snurra igång om det lägger sig kring Iran/oljan.
Rugvista känns ju lite intressant men knappast denna rapport som leder till uppvärdering, men kanske nästa?
Hoppas bara inte det börjar likna mobilspelsföretagen med UA-kostnader som överstiger ROI
Du måste logga in eller registrera dig för att svara på tråden.