
Annons
Stora marknader Danmark, Tyskland, Finland Baltikum. Sverige Norge mindre. Känslig för sommarväder i dessa länder.
Har många deals med Pepsi. Distribuerar deras dryck och även snacks i benelux.
KAP tror dom har ett behov effektivisera verksamhet, fasa ut lågmarginal-produkter. Behöver fokus på högmarginal-produkter. Man vill inte ha kvar snacksdelen ex fel fokus. Förväntar sig bättre siffror från pepsiaffären från 2026.
Mindre än hälften av intäkterna nu från alkohol-haltigt 64%. 69% av non-alcoholic är low sugar.
Tappade pepsico-avtalet från start 2029. Har detta 2027 2028 alltså. I övrigt verkar 2026 startat riktigt bra. Pepsi är 13% av intäkterna och 2029 kommer såklart vara svagare än 2028. Men det är uppenbart och företaget har lång tid att förbereda sig. Gillar egentligen allt annat med bolag.
Guard rails? trigger: min lyncning att alkoholfritt kommer växa snabbt framåt, Företaget kommer nog växa fint 2026-2028 sen 2029 kommer omsättningen gå ner. Men det är lång tid till dess och företaget har bra tid att förbereda sig. Nettoskuld EBITDA 2x helt ok
Tankar om aktien? 480 DKK idag ungefär
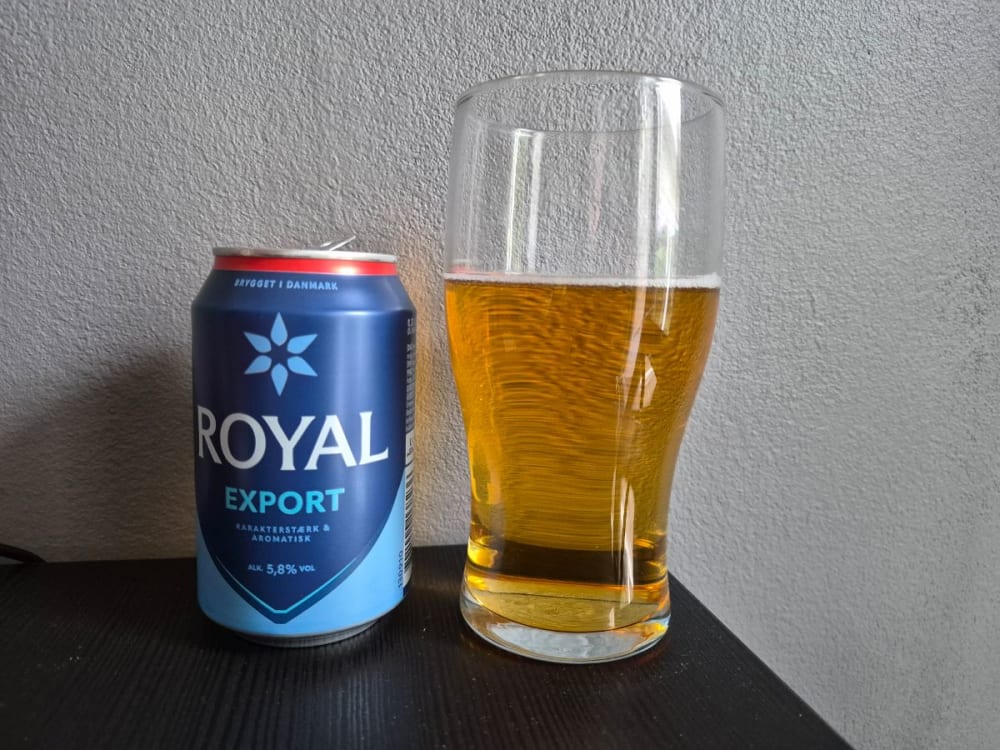
Nu blev det tid för en Royal Unibrew köpt billigt I bordershop Puttgarden
83 sek för ett flak med 24 burkar och ibland med kampanj vid köp av tre flak ännu billigare per flak
Lyssnade från KAP-avsnittet från april och sedan dess har aktien stigit 20%… de avvaktade köp då och ville vänta till Q2.
Jag hade nog kunnat köpa då (om jag varit tidigare på bollen), men inte lika sugen nu när den stigit så pass mycket.
Kan nog bli bra och inte direkt dyrt men jag passar nog tills vidare
Svårt att veta vad de kommer ha för VPA år 2029, men med någorlunda tillväxt i sina egna varumärken borde det vara runt Pe 18-19 på 2029 Vs. Pe 14 i år och 13 på 2027.
Q2 var väldigt kall i Finland förra året, men i år har det varit mycket bättre väder. Jag räknar med en bra skjuts i årets Q2 siffror.
Köpa ett bolag som man vet kommer att tappa en stor andel av sin verksamhet?
Det är 13% av revs
Och 3 år ut. Så är inte direkt halva affären som försvinner
Ser intressant ut... vad är framtida förväntad värdering. tex P/E 2027, 2027, 2028? Och vad bör fair value ligga på, P/E ~15? Ligger däromkring för LTM verkar det som.
Direktavkastning 3,3% och borde vara rätt konjuktursokänsligt.
KAP tycker PE18 är rimligt. Och kan nog instämma där.
Bryggeri / dryck är en fantastisk affär med starka marginaler. Haken? Du behöver ha skala.
Men allt det där har RoUB
Du måste logga in eller registrera dig för att svara på tråden.