Godmorgon!
Här kommer äntligen Pricers Q3:a
Closeidag kl. 07:00 ∙ Cision
Kvartalet juli-september 2026 Kvartalet juli-september 2026
· Orderingången uppgick till 449,0 MSEK (352,4).
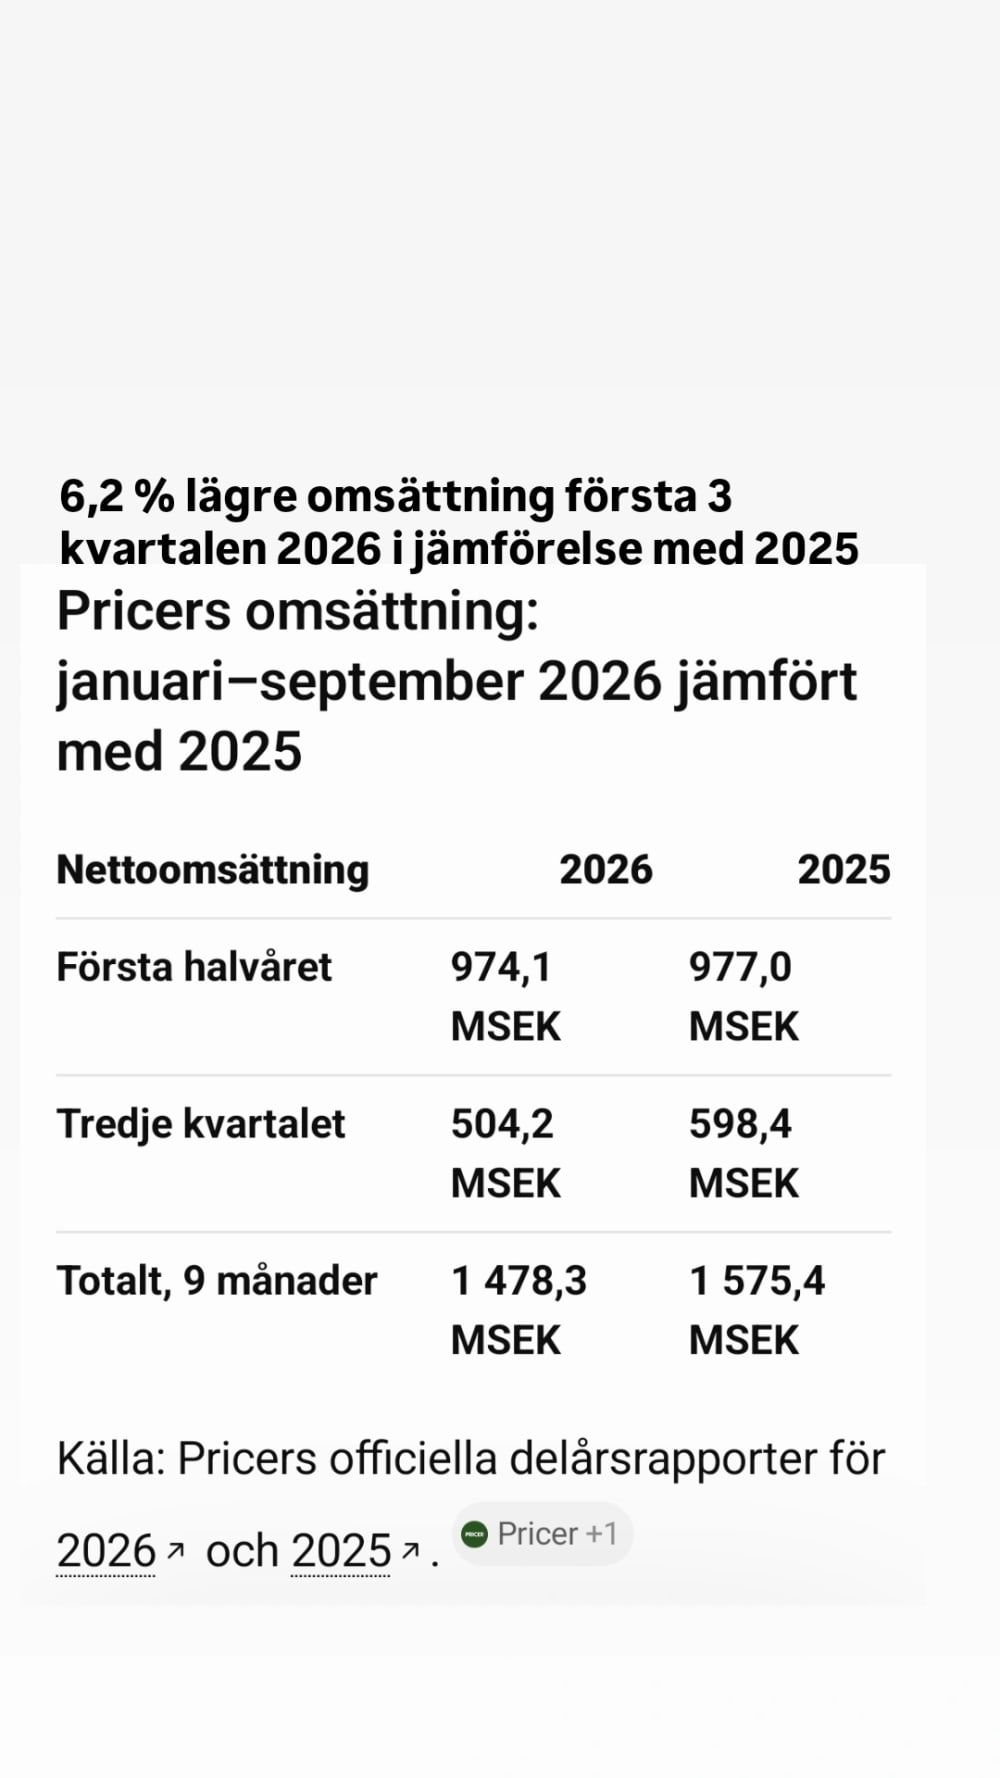
· Nettoomsättningen uppgick till 504,2 MSEK (598,4).
· Bruttoresultatet uppgick till 153,4 MSEK (138,6), vilket motsvarar en bruttomarginal om 30,4 procent (23,2).
· Rörelseresultatet (EBIT) ökade till 57,5 MSEK (38,5), vilket motsvarar en rörelsemarginal om 11,4 procent (6,5).
· Justerat rörelseresultat (EBIT) ökade till 65,2 MSEK (38,5), vilket motsvarar en justerad rörelsemarginal om 12,9 procent (6,5)
· EBITDA, rörelseresultat före avskrivningar och nedskrivningar, uppgick till 87,0 MSEK (60,6).
· Justerat EBITDA, rörelseresultat före avskrivningar och nedskrivningar, uppgick till 87,0 MSEK (60,6).
· Kvartalets resultat uppgick till 43,8 MSEK (32,2).
· Resultat per aktie före och efter utspädning var 0,27 SEK (0,20).
Vd och koncernchef Magnus Larsson kommenterar
Stark lönsamhet och förbättrad orderingång i en dynamisk marknad
Det tredje kvartalet 2026 resulterade i en av de högsta vinstmarginalerna i bolagets historia, främst drivet av den förbättrade bruttomarginalen under kvartalet. Orderingången ökade betydligt jämfört med motsvarande kvartal föregående år. Som ett kvitto på vårt fortsatta kommersiella momentum vann vi efter kvartalets utgång ett nytt kundavtal med Orange i Frankrike.
Samtidigt sker denna starka finansiella utveckling mot bakgrund av ett utmanande makroekonomiskt läge, präglat av ökad konkurrens och ihållande prispress på marknaden. Konkurrensen väntas förbli hög, vilket ställer höga krav på ett starkt kunderbjudande och operativ effektivitet för att fortsätta försvara våra marknadsandelar.
Ökad orderingång driven av prioriterade marknader
Orderingången för det tredje kvartalet steg till 449,0 MSEK (352,4), en ökning med 27,4 procent jämfört med tredje kvartalet 2025. Även om den totala ordervolymen var lägre än under årets två första kvartal, speglar utvecklingen en fortsatt stabil utveckling på våra strategiskt prioriterade tillväxtmarknader, vilket motverkade den förväntat svagare utvecklingen på vissa europeiska marknader.
Marknaderna i Norden, USA och Stillahavsregionen visade en god tillväxt under kvartalet, samtidigt som den kommersiella utvecklingen i Kanada var fortsatt stark, driven av den fortsatta efterfrågan kopplad till utrullningen hos Sobeys. I Europa minskade ordervolymen i Frankrike, främst till följd av lägre aktivitet med Carrefour, i linje med vad vi kommunicerade i föregående rapport. Efter kvartalets utgång kommunicerade vi ett nytt avtal med Orange, ett av Europas ledande telekombolag, avseende utrullning av Pricers lösning i deras 561 butiker i Frankrike.
Tillväxt i Nordamerika kompenserar för en svag europeisk marknad
Nettoomsättningen för det tredje kvartalet uppgick till 504,2 MSEK (598,4). Verksamheten i Nordamerika utvecklades starkt. Nettoomsättningen i USA ökade jämfört med det tredje kvartalet 2025, samtidigt som utvecklingen i Kanada var stark då leveranserna inom ramen för avtalet med Sobeys ökade i snabbare takt än enligt den ursprungliga utrullningsplanen.
I Europa varierade utvecklingen mellan olika delmarknader. Tillväxten i Skandinavien stod i kontrast till nedgången i Syd- och Centraleuropa. Utvecklingen speglar den förväntade volymminskningen till Carrefour, i linje med vad som kommunicerats i tidigare rapporter, samt lägre försäljning i linje med förväntningarna till ett fåtal kunder som genomförde större utrullningar under motsvarande kvartal föregående år.
Framsteg inom butiksmedia och ökat intresse för IoT-lösningar i butik
I september deltog vi i några större mässor, däribland NRF Europe i Paris och Groceryshop i Las Vegas. Där konstaterade vi en förändring i hur ledande globala detaljhandelsaktörer ser på butikshyllan. Båda mässorna visade på ett växande intresse för Pricer Avenue, där vi med ledande varumärken och reklambyråer diskuterade hur lösningen kan omvandla den fysiska hyllkanten till en ny kanal för retail media.
Mässorna bekräftade också viktiga strukturella trender inom butiksinfrastruktur. Större detaljhandelskedjor efterfrågar i allt högre grad standardiserade och enhetliga IoT-lösningar för sina butiker, drivet av en trend och önskan att koppla upp allt fler enheter för att med hjälp av data förbättra kundupplevelse i butiken och därmed lönsamhet och försäljning. För att möta det ökande intresset för IoT i butik planerar vi att under nästa år bredda vår portfölj med nya lösningar inom segmentet.
Strukturell marginalförbättring och operationell effektivitet
Det tredje kvartalet uppvisade en stark finansiell utveckling, med en lönsamhet som nådde en av de högsta nivåerna i Pricers historia. Bruttoresultatet ökade till 153,4 MSEK (138,6), vilket motsvarar en bruttomarginal om 30,4 procent (23,2). Utvecklingen drevs av en gynnsam kundmix, lägre produktionskostnader och ett allt större positivt bidrag från Pricer Plaza.
Rörelseresultatet (EBIT) ökade till 57,5 MSEK (38,5), medan det justerade rörelseresultatet uppgick till 65,2 MSEK (38,6), motsvarande en justerad rörelsemarginal om 12,9 procent (6,5). Nettovinsten steg till 43,8 MSEK (32,2). Under kvartalet inleddes avvecklingen av produktionsanläggningen i Tyskland, då den inte har kunnat konkurrera med vår produktion i Asien. Detta resulterar i att vi accelererar avskrivningen för anläggningen fram till och med februari 2027 då den kommer att tas ur bruk.
Vårt starka resultat under tredje kvartalet speglar en god marginalutveckling och operationella framsteg, samtidigt som vi har en tydlig bild av de utmaningar som ligger framför oss. Fortsatt priskonkurrens och makroekonomisk osäkerhet på marknaden innebär fortlöpande utmaningar, men vi har en stor och diversifierad installerad bas att bygga vidare på samtidigt som den ökande efterfrågan på mjukvara, IoT-lösningar och retail media skapar möjligheter för framtida värdeskapande.
Med stöd av den fortsatta utrullningen av Sobeys och det nya avtalet i Frankrike, ökande återkommande intäkter och en mer kostnadseffektiv struktur står Pricer redo att hantera de föränderliga marknadsvillkor som följer av fortsatt priskonkurrens.
Magnus Larsson
Vd och koncernchef
Mvh
Såg att ”ozzy” nyss länkade till denna nyhet. Pricers kanadensiska partner ska installera 460 apotek. Småtrevligt😊
460st x 25.000kr blir 11 MKR
Visst borde det vara 25.000 per butik, minst. Eller?
Borde ge bra mkt mer än så Calos. Är ju dock ett ramavtal så svårt att räkna på någon summa. Däremot är jag 100% säker på att 25 000 per butik är alldeles för lågt. Jag tror snarare på minst 150 000/ butik.
Mvh
Man kanske kan hoppas på att dom tar steget in i USA. Kul att se att dom samarbetar med Focal Systems vilket man inte hör/ser från Pricer AB.
Mvh
Trevligt! Tror på ett högre ordervärde totalt än Cos.
Detta ger ringar på vattnet , Pricer är med matchen!
Precis så tänker jag med. Det kanske är där Pricer har sin framtid jobba mer mot dom mindre segmenten med högre grad av service.
Ökar dom försäljningen nu kommande kvartal så kanske man vågar att öka innehavet något.
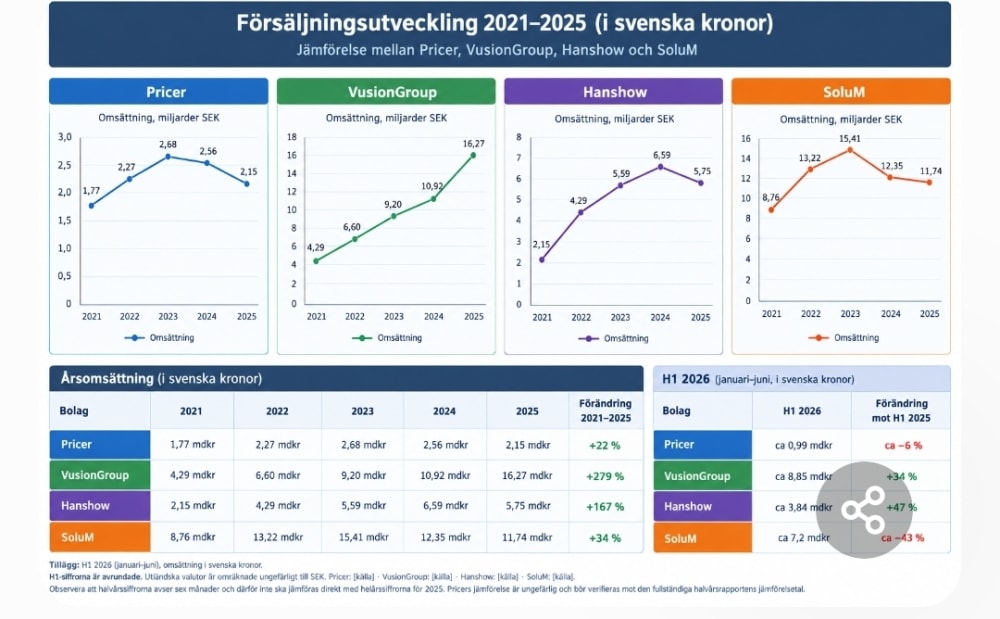
Solums ESL är lite knepiga att jämföra, de har så mycket mer på sin lyra, annars är tabellen målande
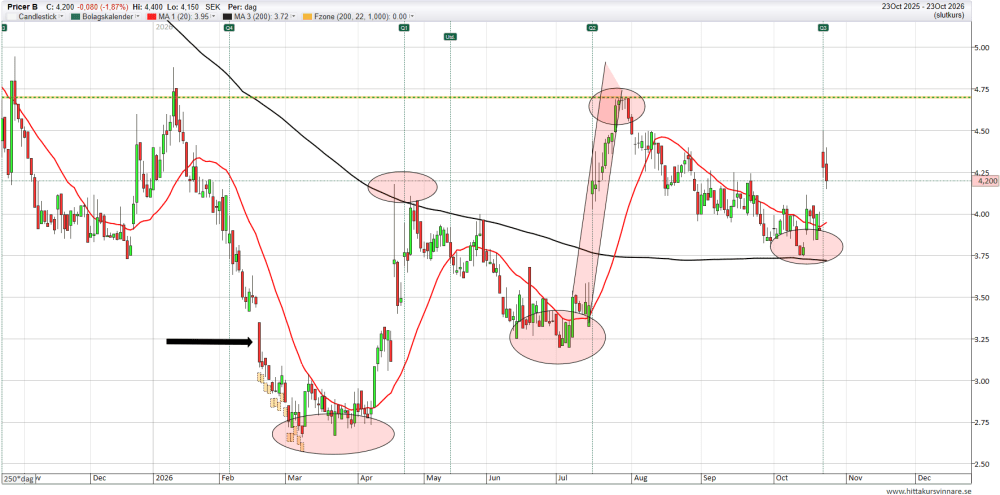
Kör en liten uppdatering efter rapporten. Två generella priceactionmönster som jag nämnt flera gånger har visat sig i samband med rapportuppgången.
Den ena är att låg volatilitet alltid följs av hög volatilitet. Efter den extremt låga volatiliteten i September och Oktober har rapporten föga förvånande triggat igång lite mer action. Så hux flux har alla Avanzianer som sålde i September gjort ett dåligt val. Även det föga förvånande.
Det andra är att när en aktie gör en kraftig rörelse upp/ner så brukar marknaden väldigt ofta återtesta vändningsnivån. I Pricers fall triggade q2-rapporten igång en rörelse med kraftigt momentum upp till 4,7 kr där den toppade ur. Nu gör aktien ett försök att nå dit igen.
Som syns i grafen satte senaste rapporten en högre botten. Tas 4,7 ut sätter aktien en ny högre topp. Dvs den stigande trenden fortsätter.
Den svarta pilen pekar på kurstapeln som följde på Carrefourbeskedet. Runt den perioden avslutade också Quaeros sitt ca 14 månader långa säljmarathon. Det blev botten.
Pricer är nu upp någon procent sedan årsskiftet. Det ger just nu plats 31 bland ca 100 aktier på smallcap. Den övervägande delen av aktierna där visar minus. Det har inte varit något roligt småbolagsår.
Vusion har, trots C.arrefour, gått mycket sämre än Pricer aktiemässigt i år. Ner ca 40 procent och ser allmänt svag ut. Rapportuppgången är nästan helt utraderad. Blankningen har minskat marginellt och ligger strax under 4 procent.
Har noterat att Pricers säljchef i Usa inte varit aktiv på sociala medier den senaste tiden på samma sätt som han brukar. Förhoppningsvis sitter han i slutförhandlingar med Best Buy.
Vi trogna hoppas, ML litar jag inte ett dugg på, snackegubbe, bort med honom och in med en blodhund som jagar säljteamet, ok att Vusions äktievärde haltar men sälja kan de och tjänar bra med pengar, viktigt i det långa loppet.
Tack Stålstorchen för ännu ett kanoninlägg med tillhörande chart! Tack!
Tror vi fortfarande på ML utfästelser efter snart 5 år på tronen ? det lät positivt när han pratade om UK, han kan snacka den gubben, har han substans i det senaste är jag den första att gratulera honom, i försäljning är inget klart förrän bläcket har torkat på avtalet/orderbekännelsen, ML visa oss nu en ordentlig vändning på skutan så ändrar jag min uppfattning om dig, inte förrän då.
”Pricer stärker marginalen trots försäljningstapp – vd:n ser öppning för fler storavtal”
Ja det kändes bra att läsa efter den i mina ögon svaga orderingången och försäljningen i q3. Det förstärker känslan av att något kommer hända i USA nu under q4.
Ja precis! Kul också att han nämnde Best Buy. Det lär ju föras en del diskussioner med dem…
Mvh
Stort TACK! Stålstorchen
Den artikeln hade jag missat om jag inte läst på forum.
Mycket bra att han visar lite mer positivitet om framtiden, för det fick man inte på dragningen, vilket inte är bra
Kul att Pricer lägger ut länken till Börskollen Intervjun med Magnus Larsson.
Det tyder väl på att de känner att marknaden missat detta?! Eller kanske mer att man missade varggrinet i slutet av Q3-dragningen.
Pricer verkar dock vara på teambuiding denna vecka eller så har någon förmedlat din analys och meddelat USA
Pricer måste visa och satsa på försäljning, läst och begrundat rapporten, det känns som att de satsar på kostnadsbesparingar för att öka lönsamheten och få upp marginalerna, självklart att det är bra.....men något som är ännu viktigare och viktigast är att öka försäljningen, utan försäljning behöver du inte öka marginalerna för det finns inget att öka marginalerna mot, nu står de och stampar runt 2 miljarder och där har de stått ganska länge, var ärliga mot aktieägarna och kommunicera att runt 2 miljarder är vårt mål, om det är så ni tycker, jag ser inte mycket av framåtanda och glöd för att Pricer ska ta fighten mot sina sektorskollegor, om flera konkurrenter ökar sina omsättningar med 20-50% med bra lönsamhet är det besynnerligt att Pricer halkar efter och backar sin omsättning, lönsamhet är en förutsättning men för att få lönsamhet måste det till försäljning.
CAR höjer motiverat värde.
https://access.dnbcarnegie.com/publication/e8fd5ef1-31c7-409b-0afa-08df304cf9a3
Mvh
Pricer är ett klurigt bolag då det är så otroligt slagigt. Har en relativt liten position i aktien men står fortfarande bestämt fast med en uppsida härifrån på minst 100%. Sen är frågan när uppsidan på 100%+ realiseras. Jag tror på max 4 år bort. I ett sånt scenario är det ca 19-20% per år i snitt vilket ändå får anses som ok.
Som alla vet som har koll på Pricer så kommer mjukvaruintäkterna från Plaza långsamt men säkert äta upp lågmarginalbusinessen vilket vi får bekräftelse på idag att det fortgår enligt plan. Kul!
Det här är bara att erkänna var mycket bättre än jag någonsin hade kunnat gissa. Riktigt bra lönsamhet och kan de ligga på dessa marginaler framöver är ju aktien billig.
Det som skaver är ju lägre omsättning och hur stor är orderboken framåt?? Jag hittar inga såna siffror någonstans i rapporten.
Jag är som tidigare oerhört skeptisk till pricer och jag vill inte äga några aktier i bolaget.
Dock är ett bara att lyfta på hatten för ett bra q3 från bolaget. Jag fortsätter följa från sidlinjen.
Orderingången för det tredje kvartalet steg till 449,0 MSEK (352,4), en ökning med 27,4 procent jämfört med tredje kvartalet 2025. Även om den totala ordervolymen var lägre än under årets två första kvartal, speglar utvecklingen en fortsatt stabil utveckling på våra strategiskt prioriterade tillväxtmarknader, vilket motverkade den förväntat svagare utvecklingen på vissa europeiska marknader.
Tullat på Absolutely?
;-)
Det hittade jag, men hur stor är den totala orderboken framåt ?
4 november kommer Hanshows rapport. 10 november kommer Solums rapport. Då ser vi om deras tillväxt är lika stark som Vusions, trenden i sektorn är urstart,
Magnus ord "Fortsatt priskonkurrens och makroekonomisk osäkerhet på marknaden" Då frågar jag mig, drabbas inte Solum-Hanshow-Vusion av "priskonkurrens och makroekonomisk osäkerhet på marknaden" Är det bara Pricer som är drabbad av detta ?
Du kan väl diskutera Pricers konkurrenter i separata trådar - för att sitta i Pricerttådar och oavbrutet tjata om konkurrenterna känns obegripligt.
Jag har förstått för länge sedan, säkert andra med mig, att du tycker att Pricers personal ska ut och sälja, detta utan att ha en aning om hur mycket de är ute och säljer.
Ja jag vill också ha högre orderingång och omsättning, men gläds mer just nu för det fina resultatet och kassaflödet.
Långsiktig är en skrävlare,, åker runt i europa och kollar ESL,,,skaffa ett liv
Marginal bra nu, kämpa på och kan vara bra att gå med små korta steg ibland 😀
Rapporten var mkt bra. Marginalen är bra, kostnaderna verkar vara under kontroll. Om jag räknat rätt så har man tjänat drygt 60 öre/aktie på 9 månader. Om man tjänar 80 öre helår 2026 bör aktien kunna stiga till 6-8 kr redan i år. Men för att fortsätta upp krävs att försäljningen ökar rejält. Går ju inte att i längden tappa försäljning i en marknad som växer ganska stort. Känns som att aktien är ”riskfri” på dessa nivåer. Skulle sen ett jätteavtal komma in, kan nog aktien stiga till tvåsiffrigt ganska fort. Men man måste öka försäljningen för att värderas upp till forna nivåer. Grattis idag till alla pricerägare
Får känslan att det finns historik och känslor bakom flera av kommentarerna. Jag syftar inte på denna tråd utan i helheten.
Det vi nu ser är ökade marginaler, bättre kontroll och ny teknik som marknaden uppskattar. Man faller inte på en marknad utan tar marknadsandelar genomgående i flera länder.
Observera att orderingången som publiceras idag är inte det nya avtalet med Orange med.
Rullande p/e tal på ca 6-7 just nu och jag bedömer att utdelningarna kan starta igen 2027.
Givetvis ser jag orosmoln framåt men utifrån möjligheter är detta makrillmoln.
Förbättrad lönsamhet, jättekul! Tillväxten är inte riktigt där än, men det känns som dom är på rätt spår.
Bra jobbat ändå utav Magnus som utsågs som en av de sämsta börs vd,ar.
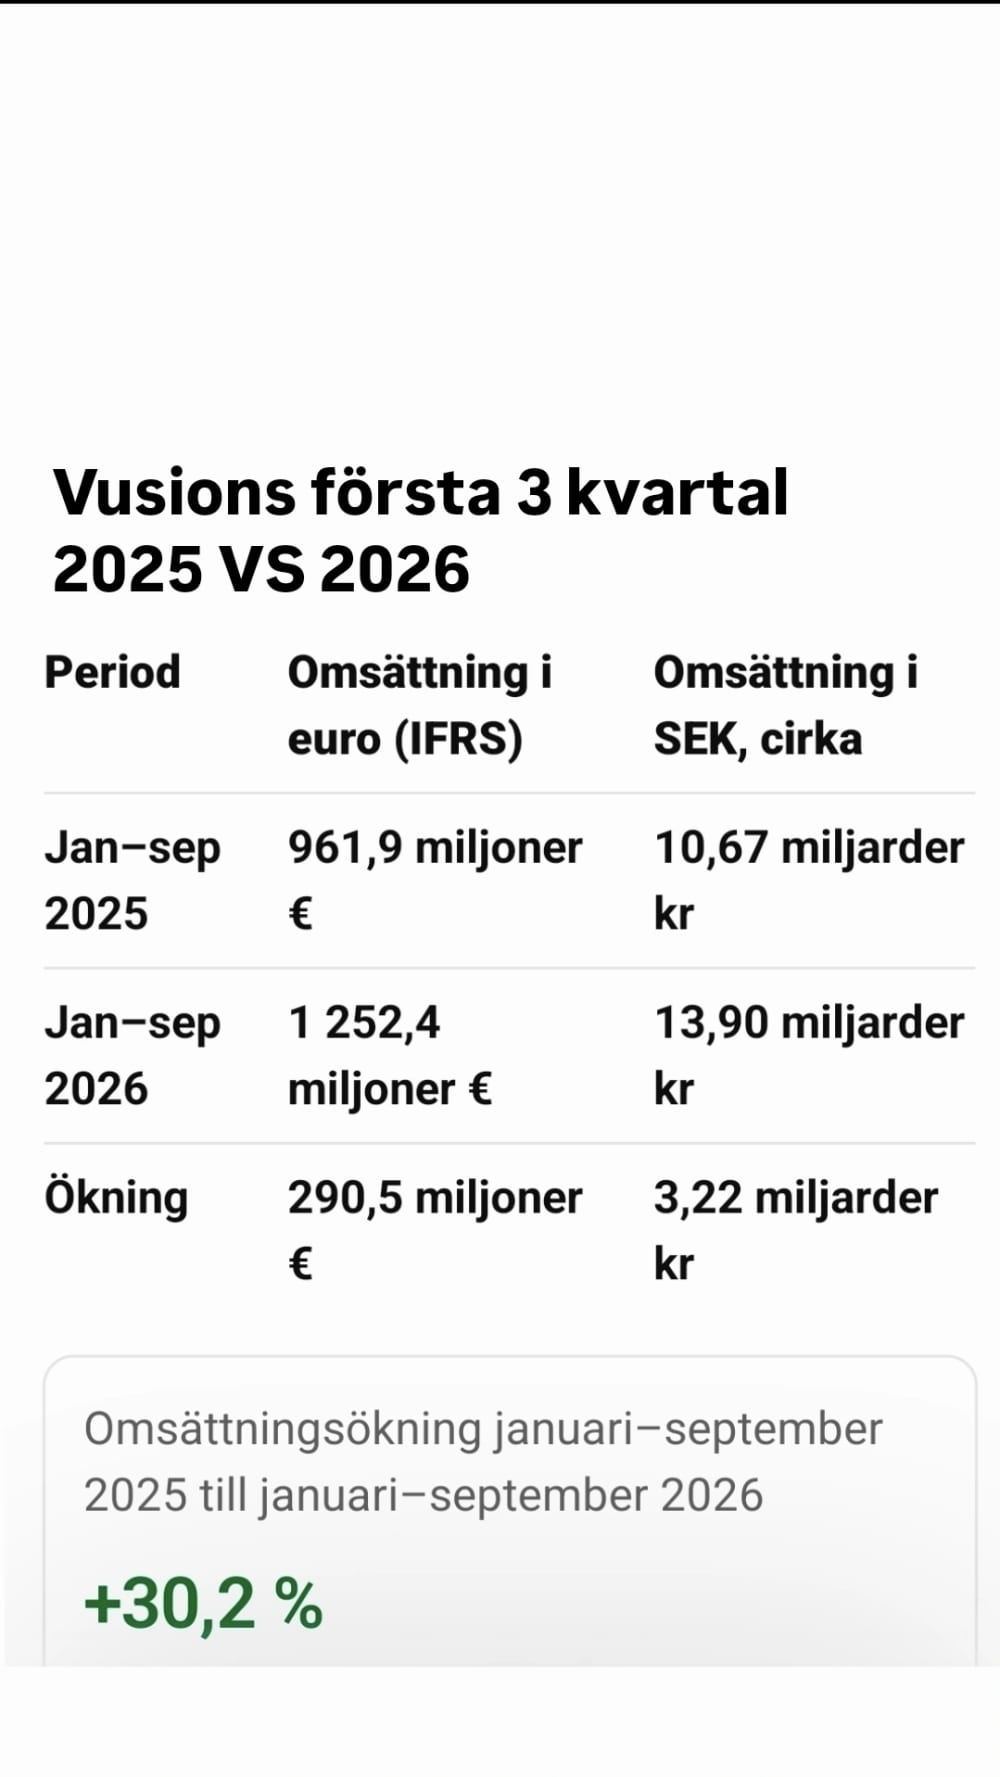
Förbättrad lönsamhet är bra, det kan du få genom effektiviseringar och besparingar, och i viss mån med att dribbla med siffror, Pricer är ute på tunn is när de tappar i försäljning, besparing får aldrig förta försäljningen, att spara sig till ett resultat är kontraproduktivt, sektorn ökar otroligt. Vusion visar omsättningsökning på 30,2 % under de första 3 kvartalen 2026 och Pricer tappar 6,2% under de första 3 kvartalen 2026, i jämförelse med 2025, varför tappar Pricer ? Vusions prognos är att omsätta 18 miljarder 2026, Pricers omsättning landar på strax över 2 miljarder, och Vusion tjänar bra med pengar, för 12 år sedan var Pricer och Vusion (Ses imagotag) lika stora, vad hände ? nästa månad kommer rapporterna från Solum och Hanshow, kommer även de att öka kraftigt i omsättning ?
Du måste logga in eller registrera dig för att svara på tråden.