Tittar till och från på Rapala. Finskt bolag som säljer fiskegrejer. Supervarumärke när jag var liten och inbiten fiskare men deras grejer finns kvar i varenda fiskebutik så de håller ställningarna iaf i Sverige.
Kursen har havererat totalt och en ful skuldsättning. Handelskrig gynnar dom inte direkt och mycket produktion i EU samt en del i Kina.
Men trots att vinsten under flera år varit negativ så är kassaflödet ofta mkt starkare. Det borde juH vara positivt eller tyda på bokföringstrick av ledningen men hellre det här än omvänt med god vpa och dåligt kassaflöde.
Har vi några tankar generellt över fenomenet bra kassaflöde sämre vpa?
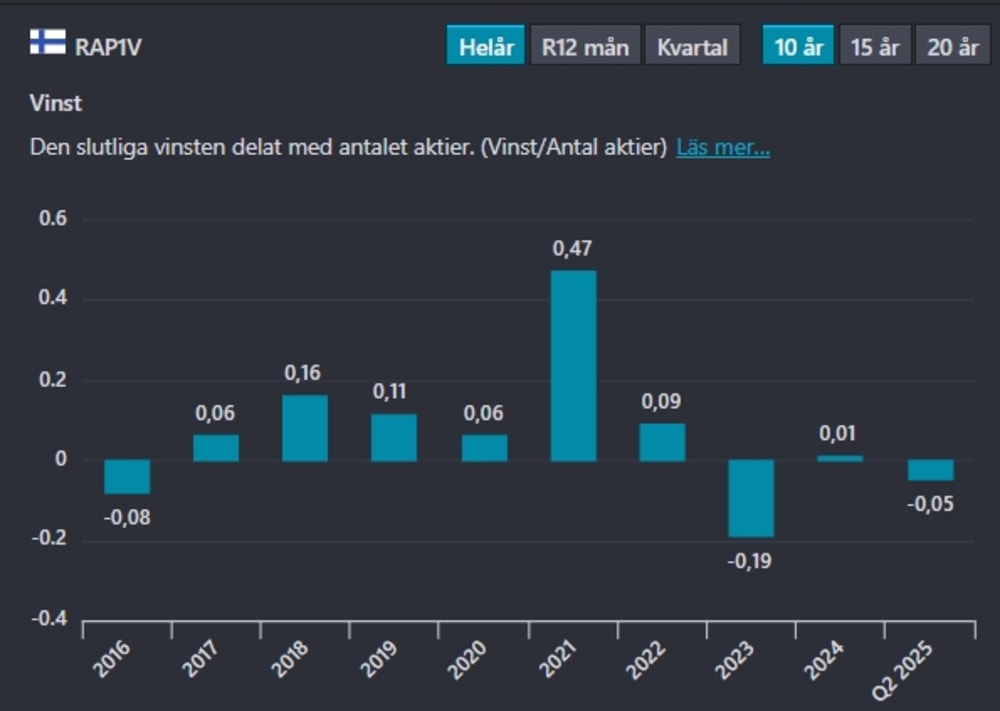
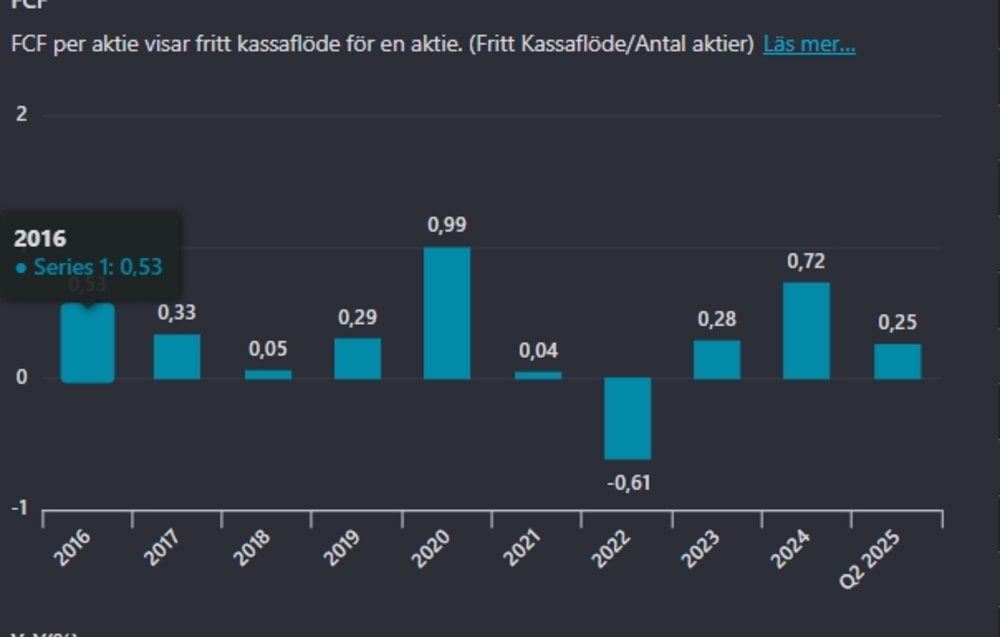
Man får kika på orsaken. Är det lagerminskningar så är effekten tillfällig. Är det av/nedskrivningar så beror det på. Jag känner inte till Repala, men jag känner till ett bolag i Sverige som länge haft samma fenomen: Coor. För Coor beror det på goodwillavskrivningar. De förvärvar bolag och skriver av goodwill löpande. En övergång till IFRS (som jag tror är på gång för Coor) ändrar avskrivningsregelerna och de schablonmässiga avskrivningarna upphör.
Min första tanke är stora tillgångar som skrivs av och lägre behov av CapEx. - positivt
Alt har verksamheten högre behov av CapEx men snålar in - Dåligt
Alt. mycket nedskrivningar - dåligt
Är det kopplat till imateriella tillgångar skulle jag se det som positivt
Stora incitamentprogram etc kan störa men gissar orelevant här
Generellt FCF över eller lika med netto är positivt
Bokföringsakrobatik brukar vara åt andra hållet
Bästa bolagen och optimalt för mig; FCF=nettovinst
Det finns sedan 2023 och 2024 en del nedskrivningar, dessvärre inte på goodwillposten som ökat. Capex svänger rejält och har väl att göra med att det är ett turnaroundbolag som har lämnat produktion i Ryssland och även flyttat produktion från sydostasien. Någon Nobia grej i Canada med om att sell and rent back, brukar inte vara bra.
Du måste logga in eller registrera dig för att svara på tråden.
