Vilken aktie blir februaris raket? Och varför?
Väl mött! :)
Ett ännu mer spekulativt case är nämnda Done.AI som redan stigit 100% i januari. Avråder alla att spekulera men ifall ni är vrålnödiga är momentum grejen här. 20kr innebär ytterligare 100% och inte otroligt enligt de insatta tex denna haussande signatur:
Mera info från signatur Oryx finansavisen forum:
Ser at DONE stiger solid hver dag samtidig som omsetningen i aksjen stiger. Få ønsker å selge på disse nivåer og nye aksjonærer kommer til. Aksjen stabiliserer seg på stadig høyere nivåer.Her kommer nok snart flere sterke og kursdrivende oppdateringer med selskapets ekspandering i Point-of-Sale markedet gjennom oppkjøpet av Plorea Holding AS. At ledelsen har gått tungt inn på på eiersiden med egne penger som aksjonærer i selskapet, sier det meste.Ser en kraftig reprising i aksjen fra dette nivået.
Blir snart en magnet mot 20 kroner. Deretter kan vi fort se aksjen over 30 - 40 kroner med oppdateringer fra selskapet og de triggerne som kommer.Takk for godt innspill.
Slik jeg seg det fundamentale caset i Done.ai så handler egentlig om tre ting som markedet ser ut til å overse:1. "Zero CAC" på 160.000 bedriftskunder Gjennom den eksklusive avtalen med Finago (tidligere 24SevenOffice, Accountor, Heeros) har Done.ai direkte tilgang til en base på 160.000 kunder. Muligheten for mersalg (AI-tjenester) og kryssalg (fintech) til denne basen skjer helt uten markedsføringskostnader (Customer Acquisition Cost = 0). For marginene i et SaaS/Fintech-selskap er dette en gamechanger sammenlignet med konkurrenter som må bruke millioner på å hente nye kunder.2. "Forsikringen" på 800 millioner Mange frykter at slike partneravtaler kan sies opp. Her er sikkerhetsnettet: Stian Rustads selskap (R-Venture), som er største eier i Done.ai, valgte å reinvestere hele 800 millioner kroner i Finago etter salget. Dette gir dem en eierpost på anslagsvis 10–15 % i Finago sammen med KKR. Dette krysseierskapet fungerer som limet i avtalen. R-Venture sitter på begge sider av bordet og sikrer at Done.ai forblir den foretrukne motoren i Finago-systemet.3. KKR-oppkjøp er den logiske utgangen KKR er kjent for "buy-and-build". Dersom Done.ai fortsetter å levere teknologien som gir Finago-kundene merverdi, vil Done.ai gå fra å være en partner til å bli en kritisk del av infrastrukturen. Det er lite trolig at KKR vil ønske å være avhengig av en ekstern leverandør for sin viktigste teknologi over tid. Det mest logiske scenarioet på sikt er derfor at KKR kjøper opp hele Done.ai for å sikre seg eiendeler og IP.Med dagens prising får man altså en opsjon på KKR-systemet "på billigsalg", støttet av innsidere som har satset 800 mill på at denne konstellasjonen skal lykkes.For meg ser dette ut som et set-up der risk/reward ratioen er meget attraktiv.(Redigert)oryx28. januar 11:19Denna aktie är verkligen inte rationell så allt kan hända. Tar vi ut dagshögsta på tredje försöket?
Men 20kr i närtid? För att sen stiga till 30-40 jo jag tackar! Vill gärna att någon kunnig sågar allt som rent skitsnack.
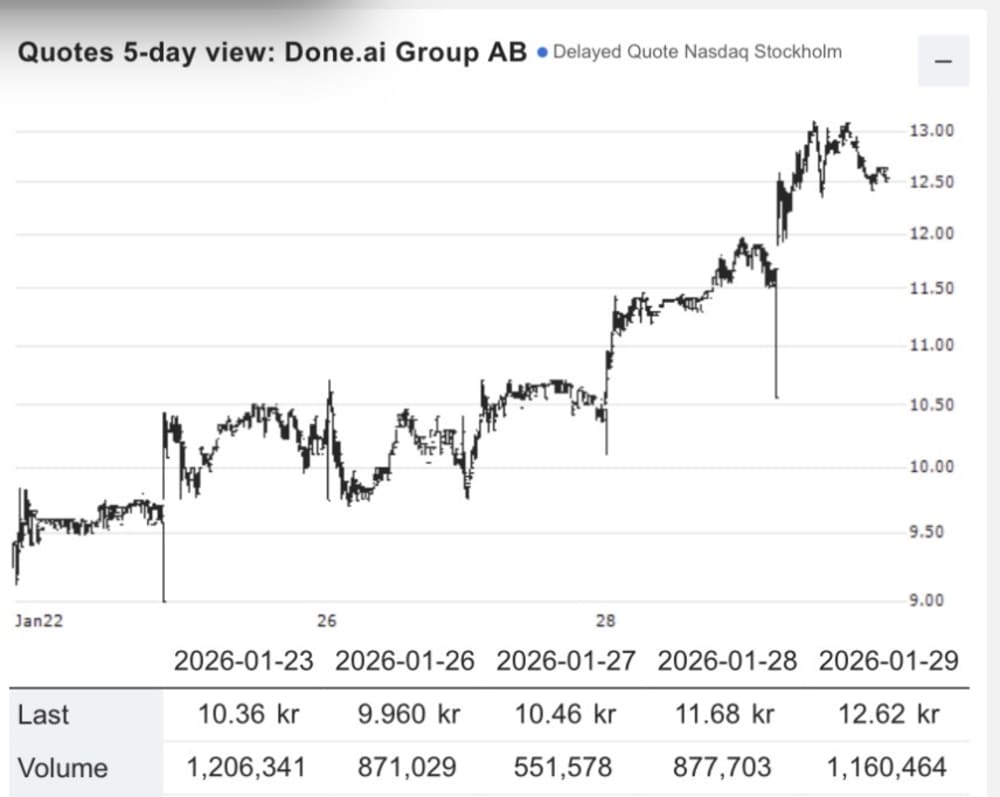
Ny för mig, men alltid kul med raketuppskjutningar även om man bara tittar på!
Slängde just in en slant i Huddelstock fintech, bedrövlig likviditet så botttenfiske rekommenderas. Trots fallande kurs i grafen är fintech glödhet. Sista veckan har innehavet i Done.AI dubblerats så kassan är god. Nästan noll reaktion i kursen på de men någon gång under 2026 vaknar vi. Räknar med kursdubbling under 2026 inte just i februari. Uppföljning lovas men dissa gärna hela upplägget behöver mer kunskap för jag spekulerar som vanligt när andra investerar.
Kan vi få en hajpad februari i Bluelake kanske? Äger inte men det skulle ju kunna hända känns det som.
Om jag var feg eller klok som sålde får tiden utvisa. Men jag hoppas det öser på! ;)
Midsummer är mitt val men kan bli att den väntar på uppfärden till mars.
Under de närmaste månaderna får vi veta hur många maskiner som ska levereras till colombia via JAS-affären. Allt vi vet är att det blir minst 17st men kan också bli 37st. En affär på ca 500 miljoner till 1,5 miljarder.
Företagets aktievärde idag ligger på straxt över 600 miljoner så ni förstår vilken möjlighet detta är.
Affären är redan klar och det ska bara bestämmas hur stor den kommer bli. Betalningen för maskinerna går via SAAB då de står som beställare.
Jag väntar till första mars så kan jag berätta för dig vilken du skulle ha valt.
Då säger jag Mycronic, för där har jag tankat färdigt! Så om vi alla hjälps åt kan vi lyckas.
Du måste logga in eller registrera dig för att svara på tråden.
