Mastercard Incorporated Reports Third Quarter 2026 Financial Results
Third quarter net income of $4.6 billion, and diluted earnings per share (EPS) of $5.28
Third quarter adjusted net income of $4.7 billion, and adjusted diluted EPS of $5.31
Third quarter net revenue of $9.8 billion, an increase of 14%, as reported and on a currency-neutral basis
Third quarter gross dollar volume up 7% and purchase volume up 9%, on a local currency basis
“Another strong quarter for Mastercard, delivering net revenue growth of 14%. More Mastercard credentials in more hands give us a powerful foundation, backed by our global reach and innovation. From advancing Agentic Commerce to our new Global Money Platform through BVNK, we’re shaping how people pay, manage and exchange across currencies. We’re not waiting for the future of commerce. We’re building it.” said Michael Miebach, Mastercard CEO.
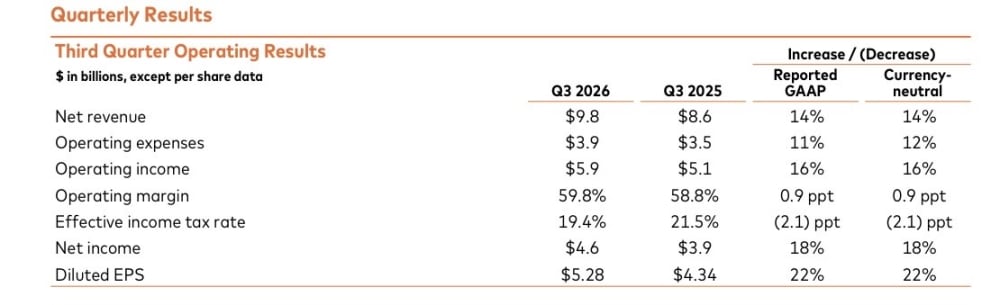
https://s25.q4cdn.com/479285134/files/content_files/3Q26-Mastercard-Earnings-Release.pdf
VISA och Mastercard är något så ovanligt som två aktier jag verkligen känner att jag borde fattat redan för 20 år sedan att det skulle bli en bra investering. Eller egentligen fattade jag caset redan då.
I Sverige använde alla VISA eller Mastercard redan för 20 år sedan och man visste att det var mer ovanligt i andra delar av världen. Man visste också att användningen i resten av världen med stor sannolikhet skulle öka, det föreföll som en högst rimlig utveckling.
Ändå investerade man inte. Varför jag inte gjorde det har jag frågat mig själv i mionst 10 år nu. Och jag har fortfarande inte investerat.
Surt sa räven.
Själv satt jag och fingerade på avtryckaren med Mastercard i siktet för bara några månader sedan när kursen var långt under 500. Tryckte dock aldrig av...
Till ditt försvar har båda bolagen nästan alltid handlats till tillsynes höga värderingar. Ex. Mastercard är väl enbart en handfull med gånger senaste 15 åren handlats under 30 ggr vinsten
Det är väl kanske lite så, samt lite känslan av det är enproduktsbolag (rätt eller fel i det antagandet får jag låta vara osagt) med de risker det innebär.
Dom har ju lyckats kapitalisera på sin stora skala genom att skapa nya intäkter från den mängd data dom sitter på och säkerhetsrelaterade tjänster.
Fast det är ju inte direkt diversifiering av intäkterna på det sättet, dom tjänsterna är ju beroende av att deras digitala betalinfrastruktur fortsätter vara dominerande. Så den risken finns
Otroligt fint bolag och vinster ökar rejält tack vare återköp av egna aktier.
Du måste logga in eller registrera dig för att svara på tråden.
