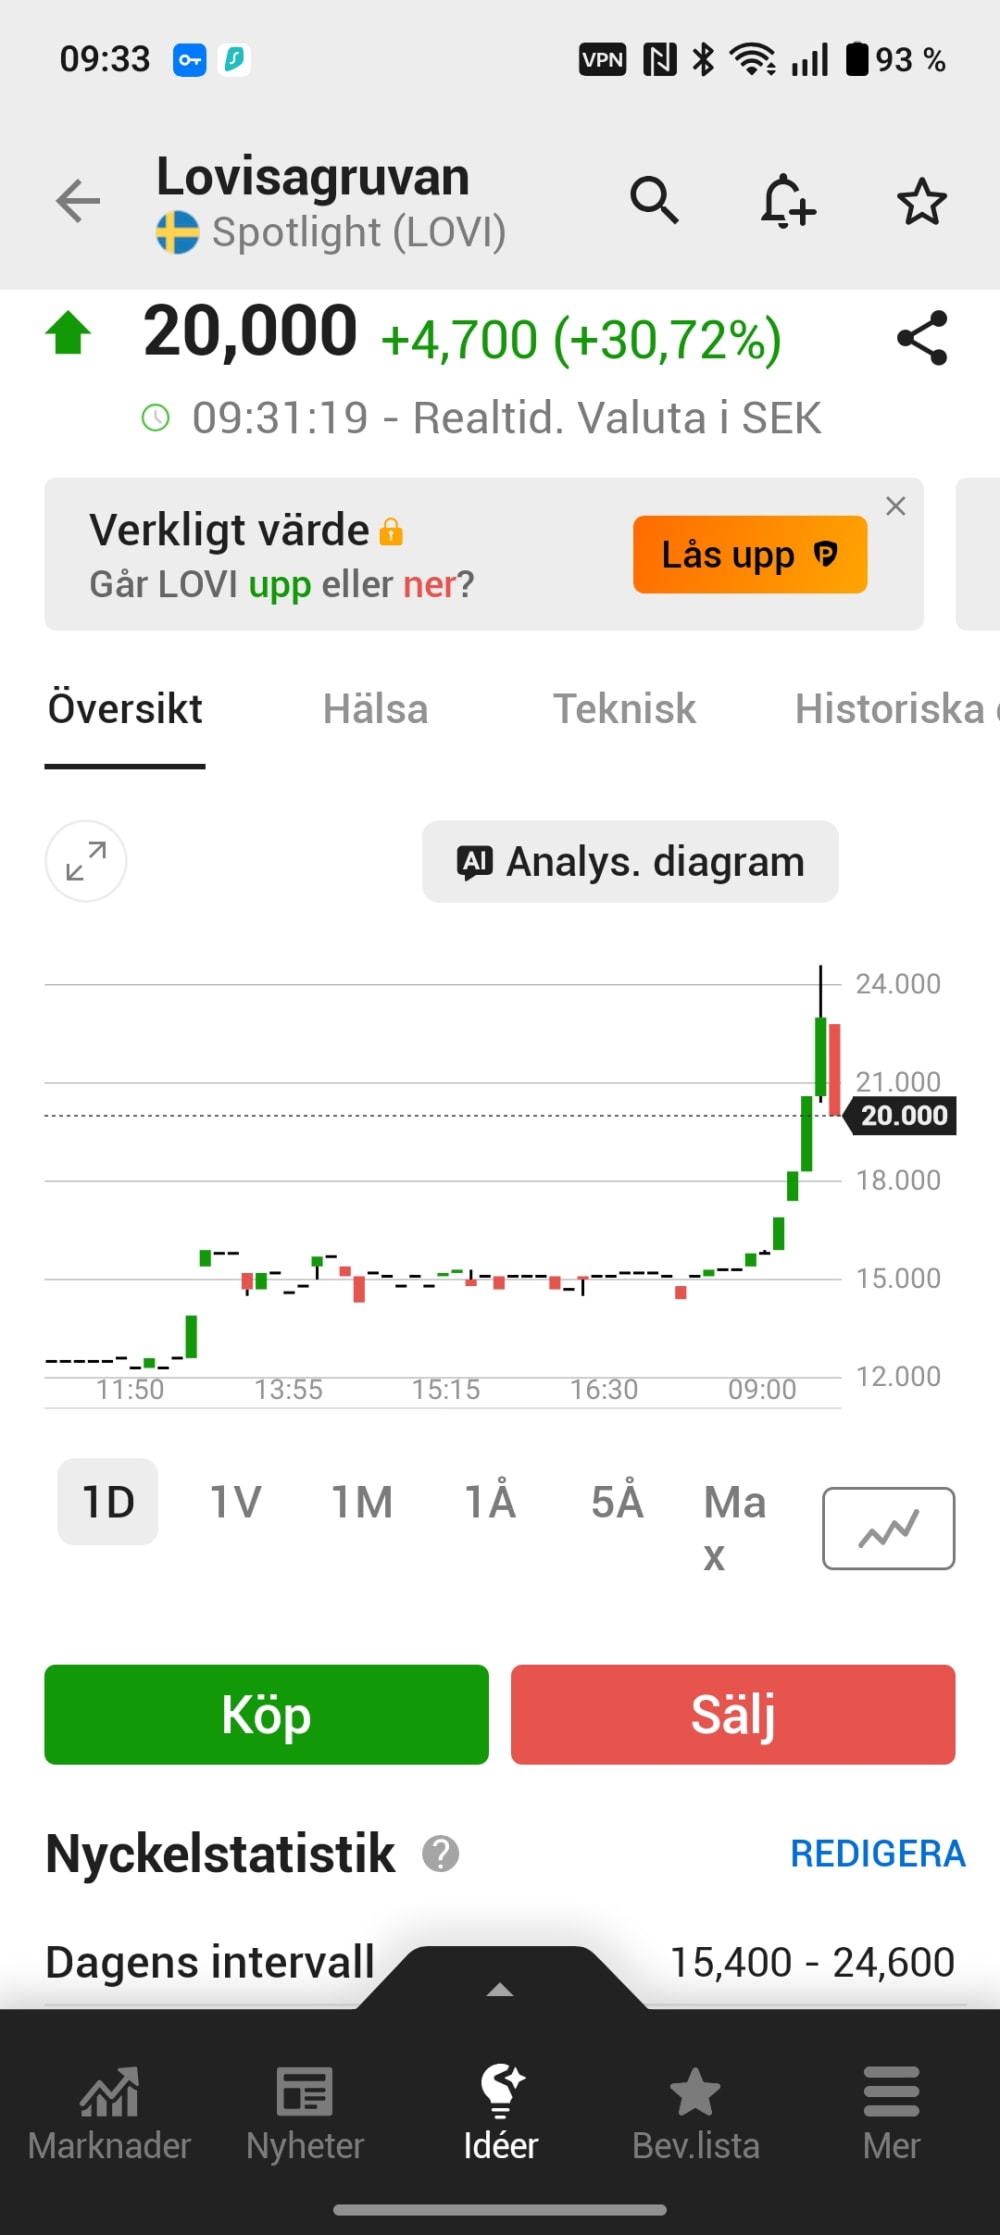
-46% på en rapport som rimligen inte borde överraska någon.
Att malmen som levererades i slutet på förra året var av sämre kvalitet är förstås inte positivt men bolaget har ju varnat för att så kunde bli fallet denna gång, halterna har ju flukturerat tidigare också. Det enda som är nytt är HUR mycket sämre intäkten skulle bli. 8 miljoner sämre gjorde att börsvärdet slaktades med 30 miljoner och nu är nere i 36 miljoner. Värt att nämnas är att självkostnadspriset på det malmlagret som ligger och väntar på att levereras är på drygt 24 miljoner. Värdet efter försäljning till kund är därmed mycket nära hela börsvärdet.
Vi har fått en hel del positivt från bolaget senaste tiden; nytt avtal om malmleveranser till Boliden vilket kommer generera fina intäkter framåt. Ny checkkredit från Nordea.
Ny VD som tidigare jobbat på både Zinkgruvan och Boliden. Här tror jag det är sannolikt att det kommer återupptas ett längre avtal om leverans av malm till Bolidens smältverk i Garpenberg vilket ju har skett under lång tid historiskt bolagen emellan. Att villkoren dessutom är bättre 2025 är naturligtvis positivt.
Utöver gruvan i Stråssa har ju Lovisagruvan en rad intressanta utvecklingsprojekt, bl a Koppar- och koboltgruvorna i Håkansboda.
Likviditeten är ansträngd men det har den varit en tid och det ser ju nu betydligt bättre ut med ny kredit från Nordea samt återupptagande av malmleveranser mycket snart.
Man kan inte heller bortse från att bolaget rimligen är en uppköpskandidat. För t.e.x. Boliden (som ju som sagt redan har samarbete med Lovisagruvan) skulle bolaget vara en liten liten munsbit.
Det håller jag inte med om.
Här är det antingen
1) Klassisk pump&dump. (Det mest troliga i detta läget) Finns ju ingenting som berättigar en rusning på 175% på i en vecka i detta bolag som ju har stora problem. BV var löjligt nedtryckt vid 6-7 kr som jag skrev i inlägg ovan, det var såklart fel men en kurs på 30 kr är i nuläget lika fel.
2) Uppköpsläcka (Inte SÅ troligt, bolaget har gjort sig av med en stor del av personalstyrkan och eventuell köpare vill nog se högre metallhalter igen innan bud skulle kunna bli aktuellt)
Således är kursen sannolikt under 20-lappen igen relativt snart och definitivt när emissionen presenteras.
Ja där var den under 20-lappen.
Kan inte tycka synd om de som av någon outgrundlig anledning köpte på 30kr igår men nog borde FI kolla på detta närmare.
Jag vidhåller att aktien troligen ska ner mot sannolik emissionskurs på 10kr
Nu har bolaget fått chansen att få igenom den där nyemissionen som måste komma snart.
Nu börjar det bli lite väl märklig reaktion, kurs 6,5. Börsvärdet är nu nere i 25 Milj. DE har ett upptaget malmlager som till stora delar kommer levereras inom kort. Självkostnadspriset för detta nu värt lika mycket ca 25 Milj.
Bolaget har därtill skulder på 12 M inkluderat en nyligen upptagen kredit från Nordea på 5 M.
Bolaget äger förutom den vanligtvis mycket lönsamma gruvan även ett antal intressanta gruvprojekt.
Jag tror vi kommer få en riktad emission på en kurs på 10 kr inom kort. Ju längre kursen hålls här nere ju rimligare blir det för bolaget att sätta en låg emissionskurs, på säg 10 kr.
Gustaf Nordenhök har den 22 augusti köpt 5 000 aktier i gruvbolaget Lovisagruvan där han är styrelseordförande och storägare. Aktierna köptes till kursen 7,75 kronor per aktie, en affär på 38 750 kronor. Affären gjordes utanför handelsplats. Det framgår av Finansinspektionens insynsregister.
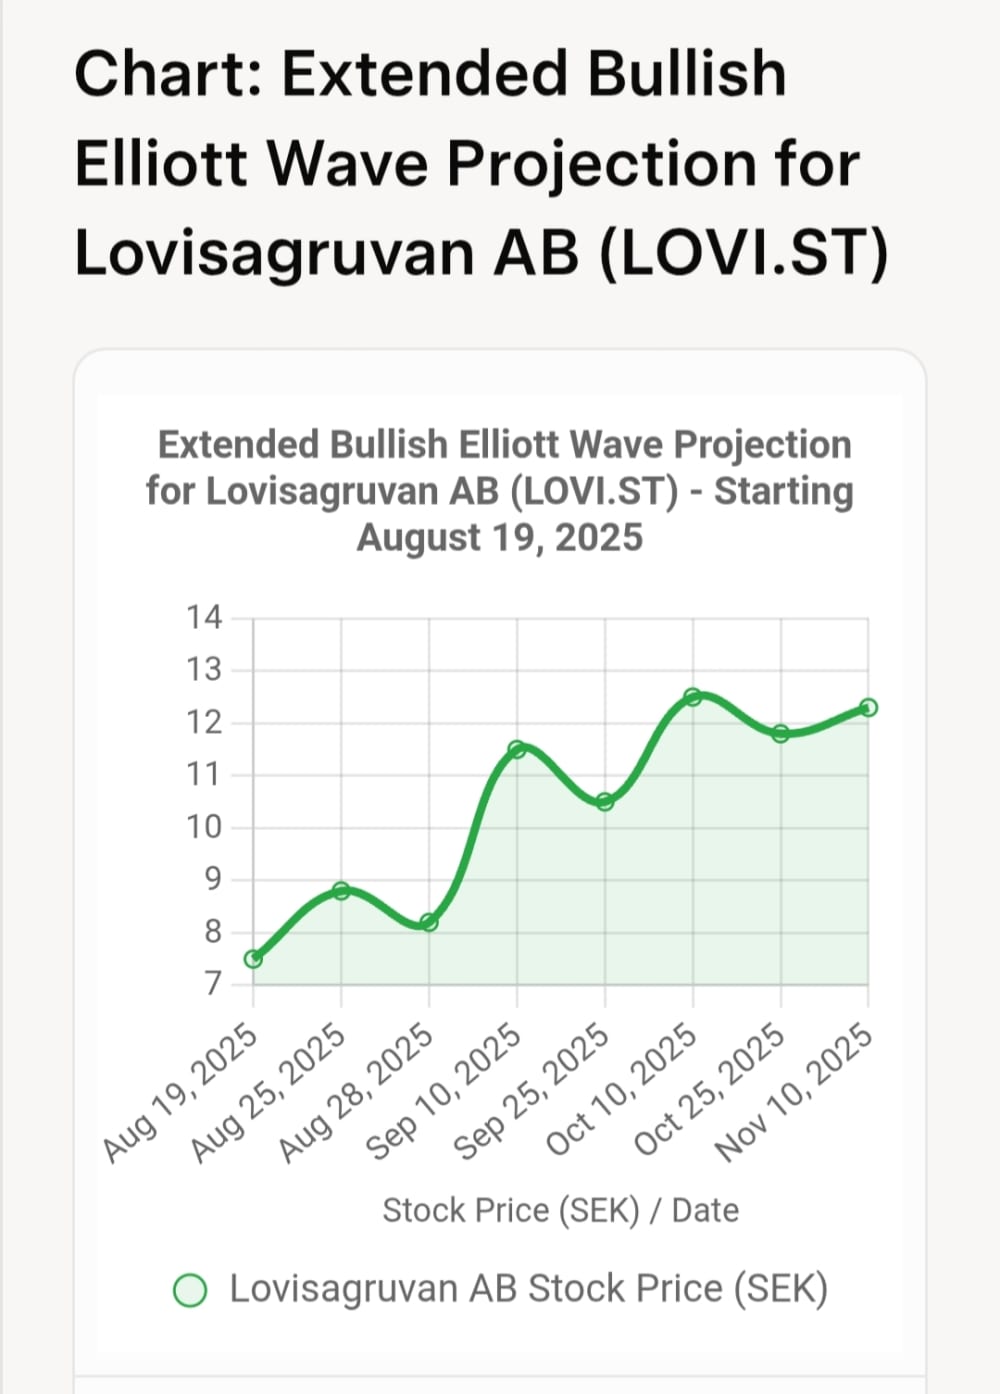
Uppföljning av rekommendation från ai. (Kurs då ca 7 kr)
Uppe i 11.40kr idag.
Bra omsättning idag i aktien, bra läge att avyttra.
I fredags omsattes 8,3% av aktierna i Lovisagruvan. Hittills idag har ytterligare 4,6% omsatts, till kurs på ca -55% sedan i torsdags.
Det går inte ihop med informationen som framkom i rapporten.
Kanske är det uppenbart för de som är insatta att annonseringen av den lägre malmhalten innebär att bolaget inte kommer kunna bedrivas lönsamt framöver. Men att de tecknat kontrakt om försäljning av 9000 kton talar emot det.
Eller så har en större ägare överbelånat sig och fått tvångsförsäljningar? Isåfall lär det vara bra läge att köpa. Jag köpte iaf lite aktier för 7,5kr för skojs skull. Kanske kan det blir något :)
Halten flukturerar hela tiden. Gruvan är känd för att ha höga halter zink och bly, och lite silver.
Nordea har nog räknat innan de gett kredit.
Dessutom uppger VD att det blir förmånligare priser framåt.
Hmm, okej. Om halten har fluktuerat tidigare så är denna reaktion verkligen anmärkningsvärd. Hur länge har du följt bolaget? Och vad tror du är anledningen till reaktionen?
Jag har följt bolaget länge, ibland mer intensivt, ibland har jag inte alls brytt mig om bolaget.
Precis som Longrun köpte jag aktier runt 7-8 kr för nästan 20 år sedan. Då var intresset helt obefintligt när jag tog upp bolaget på Börssnack men aktien gick bra.
När sen drevet gick och plötsligt alla skulle äga aktien och aktien var över 100 så sålde jag. Minns inte alls vilken nivå jag sålde på men betydligt lägre än 100 kr.
När bolaget fick ny vd och kom med lite positiva nyheter blev jag återigen intresserad och när aktien fullständigt kollapsade på rapporten i fredags blev jag ännu mer intresserad. Köpte då på 10,30 och har ökat idag på 8,30 samt 7,50.
Det finns väl egentligen bara en något sånär rimlig förklaring till kollapsen och det är att någon läckt om kommande nyemission. Eftersom likviditeten varit ansträng ett tag borde det inte komma som en jätteöveraskning och jag tror att OM det nu blir en nyemission kan nog aktien faktiskt reagera positivt härifrån eftersom den sannolikt kommar att vara riktad och till en kurs som ligger betydligt högre än idag, 10 kr? Det kommer då ta bort osäkerheten för likviditeten.
hur lågt kommer den gå?
nu nere under 7.50 på köp.
Vad säger analyserna om bolaget? hur mycket har de i lager?
Som sagt, det malmlager som är upptaget ur gruvan och väntar på att få levereras är nu lika mycket värt som hela börsvärdet. Gruvan + utvecklingsprojekten är i nuläget gratis. Gruvdrift kommer ske under minst 20 år till.
Lätt att skriva men vad bygger du det på?
Det som har hänt senaste tiden har ju snarast varit positivt, avtal med Boliden, kredit från Nordea och ny VD med fint CV från bl a Boliden.
Hon uppger i rapporten att samtal förs med kunder, med 100% sannolikhet bla med sin gamla arbetsgivare.
Kom ihåg att bolaget har hållt igång sedan 2004, börsnoterat sedan 2007. de flesta år har genererat utmärkta vinster med hög direktavkastning.
Jag tänker bara att de inte har mycket pengar tror jag och med låg värdering kan det bli rätt rejäl utspädning.
Visst de har väl nån beställning och de har lite krediter men ändå skakigt.
Jag gjorde ai-analys också men man kan inte alltid lita på dem analyserna.
Det sagt så har jag inte kollat mycket på detta utan det är bara min tro.
Ja okej ja allt det där är ju bra men om kassan är tom och det tar tid att få in pengar känns det ändå som rätt hög risk.
Gruvaktier är ren hasard, något för den extremt riskvillige TUTA OCH KÖR !
Sådär, då var börsvärdet nere i nivå med malmlagret som är upptaget.
Själva gruvan och alla utvecklingsprojekten är nu gratis :)
Man ska minnas att gruvan drivs med goda vinster i vanliga fall (när man har kund som kan ta hand om malmen och detta kommer med stor sannolikhet lösas. Europa måste bli mer självförsörjande av bl a zink. Avtal har slutits med Boliden och har stora möjligheter att det fortsätter)
Tycker det finns fin potential i aktien på nivån 8-10:-!
Lycka till med investeringarna!
Minns när jag köpte aktien på 7:- under finanskrisen, på något år studsade den upp på 30:-
Kunde inte hålla mig, blev ett litet köp på 9:-!
Lycka till med investeringarna!
Så gruvan är börsnoterad? Efter väldiga ras brukar det bli ett uppjuck- åtminstone tillfälligt
Blir det bara lite intäkter som stärker kassan så studsar aktien säkert upp.
Lycka till med investeringarna!
Du måste logga in eller registrera dig för att svara på tråden.