
Annons
Finansminister Scott Bessent har försökt pressa ned de långa räntorna, bland annat genom att styra utgivningen av statspapper mot kortare löptider och via upprepade uttalanden i media. Dessa försök har dock inte ökat marknadens förtroende – de långa räntorna har förblivit höga.
Fördelen med att flytta skulden till Treasury bills med löptid på 90 dagar är enkel: räntan är lägre än på 5-, 10- och 30-åriga obligationer. Utvecklingen mot kortare löptider började redan under Janet Yellen, och i dag utgör bills omkring 22 procent av den omsättbara statsskulden.
Problemet är refinansieringsrisken. När en allt större andel av skulden har kort löptid måste den rullas över oftare – och betydligt större belopp hamnar på marknaden samtidigt. Ingen vet vilka räntenivåer som gäller den dagen. Kortsiktig besparing blir alltså ett vadslagning på framtida räntor.
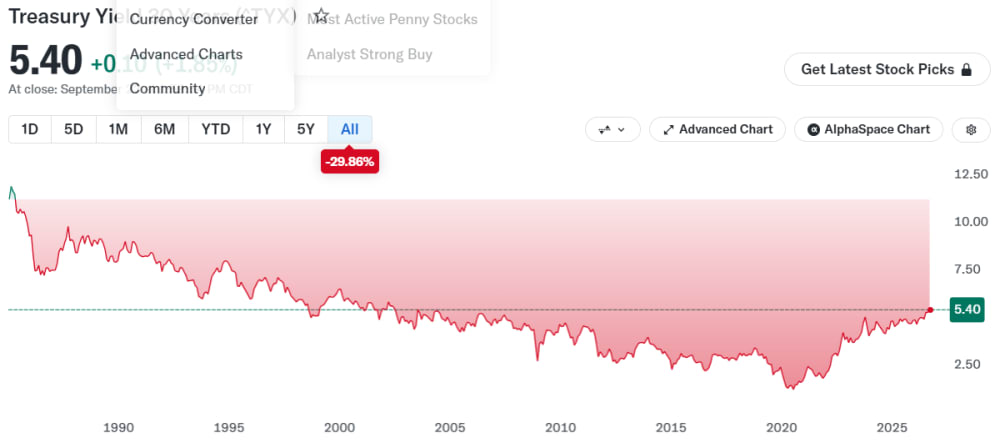
Nästa logiska steg i den utvecklingen blir yield curve control – att Federal Reserve i praktiken takter de långa räntorna. Skillnaden mot Japan är avgörande: Japan införde sin yield curve control 2016, när inflation och räntenivåer var låga och kontrollerbara. Om USA tvingades dit skulle det ske med betydligt högre inflation och utan kontroll över prisutvecklingen. Risken är att marknaden kräver en premie i stället för att belöna tryggheten. Förra gången räntor var högre än idag var 2002:
Siffrorna: då och nu
2002 | 2026 | |
|---|---|---|
Statsskuld (bruttoskulden) | ca 6,2 bilj. USD | ca 40 bilj. USD |
Räntekostnad (net interest) | ca 171 miljarder USD | ca 1 000 miljarder USD |
Andel av statsbudgeten | ca 8,5 % | ca 14 % |
Snittränta på skulden | ca 5 % (efter 00-talets räntetopp) | ca 3,5 % |
Skulden har alltså vuxit från knappt 6,2 biljoner dollar 2002 till omkring 40 biljoner dollar i dag – mer än en fördubbling av skulden i förhållande till BNP. Räntekostnaden är i dag den näst största utgiftsposten i budgeten, efter socialförsäkringen och större än försvaret. Att andelen av budgeten trots det "bara" är ca 14 procent beror på att snitträntan på befintlig skuld (~3,5 %) fortfarande ligger under de långa marknadsräntorna – långa obligationer emitterade under 2010-talets lågränteserie rullas successivt över.
Slutsatser
Det är här som den korta löptiden blir farlig. Om hela dagens skuld på sikt refinansieras till räntenivåer i linje med dagens 30-årsränta på omkring 5 procent, stiger den årliga räntekostnaden till omkring 2 biljoner dollar – ungefär en fördubbling jämfört med i dag, och motsvarande omkring 27–30 procent av statsbudgeten (ca 7,4 biljoner dollar). Var femte eller sjätte dollar staten lägger ut skulle gå till ränta.
Det är ett extremscenario – i praktiken sker refinansieringen gradvis och vid blandade löptider – men det visar mekaniken: ju kortare skulden är, desto snabbare slår höga räntor igenom i budgeten. Med en skuld på 40 biljoner dollar är flytande ränta inte längre en teknisk fråga, utan den enskilt största finanspolitiska riskfaktorn.
* Delar av texten är ändrat och fakta kollat av Mistral Vibe
Mycket pedagogiskt förklarat tack. Men som Ettnamn är inne på blir satan så komplext när valutan och inflationen tas med. Man pratar om att inflatera bort skulden, det där har jag heller aldrig riktigt fattat. Orkar någon?
låna 1 miljon idag, om 15 år med inflation är det lånet fortfarande 1 miljon, om du bara betalat ränta,
Däremot inräknat inflation så är det bara värt 743000kr 15 år framåt (med 2% inflation per år), alltså inflation gröper ur värdet på lån liknande det gör med vanliga pengar. Tror det är de som menas med inflatera bort skuld men är ingen expert 😅
Fast problemet för en stat är ju att den lånar upp kontinuerligt, tas ju upp nya lån hela tiden, som kommer att ske till en högre ränta. Samtidigt ökar kostnaderna för staten då inflationen driver upp löner, råvaror etc, med en försvagad valuta. Så de nya lånen måste rimligtvis bli större och större nominellt, eftersom pengarna inte räcker lika långt.
Staten ska ju även lyckas hålla inflationen stången så det inte springer iväg i hyperinflation eller liknande. Sen får man beakta att det är USA det gäller, så effekterna lär spilla över åt alla möjliga håll och möjliga sätt, en del kommer förutses andra komma som totala överraskningar.
Så det blir ju ganska annorlunda mot ett fastighetslån tex.
Innebär väl att USA till sist måste dra ner på försvarsbudgeten och deras dagar som stormakt är över.
Ja, tror det är känt som "Ferguson's Law":
"Any great power that spends more on debt service than on defense will not stay great for very long."
Den där skulden kommer printas bort, alternativen är för smärtsamma. Det är bara konsekvenserna med inflation och valutakurs man behöver fundera på.
Intressant, det är så otroligt mycket jag inte greppar med den där skulden. Vore kul om någon mer kunnig uttalar sig allting lyser rött och har gjort så i decennier men inget händer.?
Det har varit flera kriser sedan 2002, och enligt keynesiansk ekonomisk teori är ett sätt att hantera en kris att staten investerar och spendera mycket, för att dämpa konsekvenserna och förkorta tiden till återhämtningen. Sverige har följt det mönstret. Många minns Magdalena Anderssons kommentar från oktober 2014, när hon efterträtt Anders Borg som finansminister: "det är tomt i statskassan". Många bedömde då att kritiken var överdriven och osaklig.
Problemet i USA är att fasen som borde komma efteråt – när det är dags att bromsa de offentliga utgifterna, höja skatteintäkterna och balansera budgeten – aldrig inträffar. En orsak är nog att väljarna inte ser budgetunderskotten som ett prioriterat problem, även om "affordability" och inflation på senare tid blivit viktiga valteman. Ett annat strukturellt problem är valfinansieringen: sedan domslutet i Citizens United (2010) kan-rika donatorer och lobbygrupper via så kallade Super PAC:s lägga enorma belopp på valkampanjer. Då blir det ju så att politiker förväntas ge något tillbaka, och det återbetalningen sällan eller aldrig består av skattehöjningar, utan av nya utgifter.
Min gissning är att hoppet i Washington är att man ska kunna köpa sig tid – en tid som betalas med allt tyngre räntekostnader, som nu uppgår till över 1 000 miljarder dollar per år på en statsskuld närmare 39 biljoner dollar – och att framtida långivare till USA i praktiken får bära kostnaden, delvis genom att dollarn förlorar i värde.
Du måste logga in eller registrera dig för att svara på tråden.