Annons
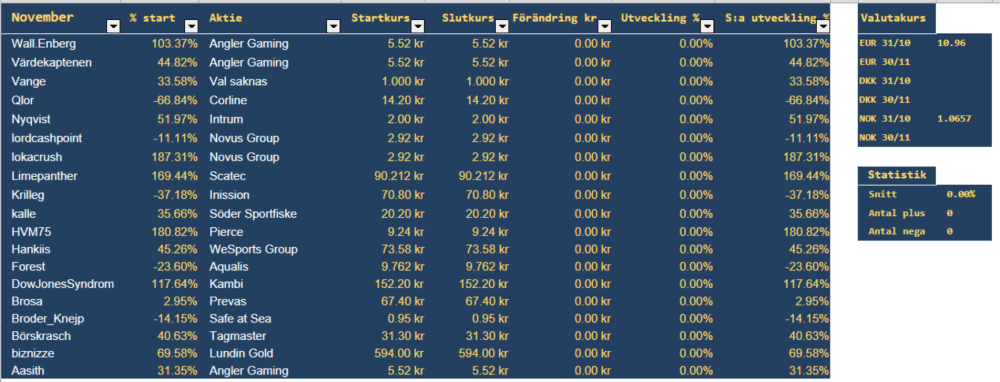
Månadsvalen för November i denna tråd senast Söndag kväll.
Jag kommer att tänka på Lotto-Åke och hans chef - legendarisk reklam för spel. Så glöm nu inte att göra jobbet i helgen. 2 månader kvar på 2026.
Nu kämpar vi på i med och motgång / Aasith
För november återvänder jag till Prevas, där jag tycker att det börjar synas försiktiga tecken på en vändning efter en ganska motig period.
I Q3 blev den organiska tillväxten efter sex kvartal äntligen positiv, samtidigt som Sverige och Danmark förbättrade sina resultat. Även Finland tog sig över nollstrecket efter genomförda kostnadsåtgärder.
Kring 67 kr tycker jag att värderingen ser intressant ut om lönsamheten fortsätter återhämta sig.
Hej knattar! Lundin Mining blev inget bra val någon av de två månader som jag har haft den och hade det inte varit emot reglerna så hade jag provat en tredje månad. Koppar tillhör framtiden och Lumi är mitt största portföljinnehav. Jag byter till ett annat Lundinbolag. Lundin Gold. Lönsamt med nya fyndigheter i Ecuador
Hej! Är det vid årsskiftet det är öppet för inhopp? Jag är intresserad! 😊🙏
Inte mycket till uppgång i Inission denna månad trots förvärv, prognoshöjning och omnämnande av KAP. Tycker ju detta är mitt bästa case och var redan helt inne på prognoshöjningen (låg högre i mina estimat) så kör på samma val en månad till. Å andra sidan tyckte jag Note var ett självklart case inför rapporten också men det gick ju inte riktigt som jag tänkt mig.
Får även hänvisa till Martin Anderssons inlägg och val av inission i utmaningen för november.
Äsh då. Xvivo kom med en skaplig rapport men marknaden tycks tycka att det är för tidigt för uppvärdering och att allt hänger i om man lyckas lansera lung-prylarna nästa (?) år. Har tidsbrist så hinner inte vaska fram något nytt, det får bli till att återanvända ett tidigare val. Och med tanke på min placering så måste jag ta något långt ut på riskskalan och potentiell trigger i närtid.
Foamit: Fortsätter att puttra på och utvecklas fint (dock inte kursmässigt). Men snarare ett pick för långväskan. Skumglas kommer att fortsätta att öka i byggbranschen och Foamit har mer eller mindre monopol i Sverige, Finland och Norge. Dessutom på väg ut i Europa.
Paradox: Lär inte komma något överraskande därifrån i november pga av GTA.
Spiltan: En oväntad rekordexit från något bortglömt portföljbolag? Föga troligt.
Safe at Sea: Att dom landar en eller flera av de volymordrar som de hintat om i ett års tid? Pötsligt händer det?
Train Alliance: Någon som kommer och slukar hela rasket till nära substansen? Inte helt omöjligt men nog lite för mycket osäkert i case:et fortfarande.
Image Systems: Att dom knoppar av Motion Analysis-delen till hela börsvärdet? Vore välkommet men mjukvara är väl lite ute i kylan fortfarande.
Även fast jag börjat tröttna på Safe at Sea:s bristfälliga kommunikation och aldrig accelererande tillväxt så får det bli novembervalet. Att bolaget gick ner en del i fredags (till följd av kass rapport) tillsammans med en liten chans om islossning gör att det får blir november-picket.
jan: Foamit
feb: Paradox
mars: Paradox
april: Spiltan Invest
maj: Safe at Sea
juni: Safe at Sea
Juli: Train Alliance
aug: Train Alliance
sept: Image Systems
okt: Xvivo Perfusion
nov: Safe at Sea
Värdet på Knatteligan-portföljen 31/10: 47172:- (-4,19% på året)
SaS är lite som att knyta ankaret runt magen, men de har väl mest tungrodda myndigheter och organisationer som kunder?
Nja inget lyft för Neobos aktie.
Förvaltningsresultatet stärktes men jag antar att ränteoron överskuggar. Forsatt Substansvärde på 48kr, handlas på 17kr så jag säger sälj, återköp, sälj, återköp...
Nytt återköpsprogram har inletts på upp till 100 miljoner tills årsstämman. Jaja det är bara att vänta...
Månadens höjdpunkt va annars Brdr A&O Johansens rapport. Kom in starkt men aktien handlas fortsatt billigt. Trots öka guidning för året så handlas bolaget nu på P/e 12,5 på 2026 års beräknade vinst. Bolaget är fortsatt mitt största innehav.
Bara två månader kvar. Nöjd med prestationen i ligan så här långt men långt till toppen. Kikar lite på vilka bolag som skall rapportera Q3an i November.
Tänkte prova en nykomling i Portföljen, WS Wesports.
WS WeSports Group är en nordisk specialistgrupp med verksamhet inom sportutrustning. Bolaget riktar sig till elitidrottare och andra aktiva individer genom online- och fysiska butiker och distribuerar egna och externa varumärken. Produktutbudet består av kläder, skor och annan sport-relaterad utrustning. Bolaget grundades år 2019 och har sitt huvudkontor i Malmö.
Bolaget lämnade preliminärt en omvänd vinstvarning den 20e Oktober.
Tycker marknadens reaktion va lite väl svag och tror det kan bli en skjuts uppåt när rapporten kommer in.
Ser flera köprekar samt en insynslista som ser stark ut.
https://www.placera.se/analys/wesports-framstar-som-ett-starkt-kap-2026-10-29
Jag köpte mina första aktier i September och ökade efter den omvända vinstvarningen.
Rädd för WeSports då de köpte en badmintonshop med typ en skolungdom som jobbade halvtid och en online del som aldrig visat positivt resultat för mellan 50 - 100 MSEK när det begav sig (Tengosport). Säkert mycket bra andra bolag också men det där har jag aldrig förstått hur man sopat undan. Kan väl lägga till att jag var lika kritisk & förvånad till många av Teqnions förvärv när den stod i 30 kr runt 2020. Jag hade fel och skulle köpt :-)
Då jag själv spelar just badminton så gick jag igenom varumärkena på hemsidan men hittade inget badminton relaterat.
Men svårt att tro att alla förvärv lyckas…
Vill mena de har alla typer av rack :-) Nej, jag håller med om att det ser intressant ut och det kan tom vara så att det är helt nytt management nu och att detta är gamla synder.....
Hmm...... Thule blev inget bra och förvånande hur volatil aktien varit trots att det mesta varit känt. Trodde den var tillräckligt nedkörtd men det räckte inte. Tror den handlats så lågt som dryga 185 kr under månaden och precis nosat över 200 kr sträcket.
Ger mig inte när det gäller konsumenterna och har väskan full av New Wave men här tar vi något annat. Velar mellan RVRC som jag tror skall piggna till och ett bolag jag inte tittat till på ett tag - Pierce.
Vågar inte riktigt RVRC med förvärv i bagaget och Pierce är väl kanske inte heller att betrakta som lågrisk men så här tänker jag enkelt: Den var en favorit för 12 - 24 månader sedan och IT system osv skulle varit avbetalda men det har dragit ut på tiden. Risk för lagret men det har inte smällt ännu. Försökt bena lite i det och menar väl att IT systemet och övriga kostnader borde vara på väg ned och att bra väder i Q3 borde kunna göra att aktien överaskar på uppsidan. Värderingen är ju också låg om man får till lite av en vändning.
November - Pierce
Hej,
Kort om oktober först. Careium blev ett rätt bra val med en uppgång på cirka 10 % under månaden. Q3-rapporten var mycket fin: omsättningen ökade 21,6 % till 259,9 Mkr, EBIT nästan fördubblades till 26,7 Mkr (14,3) och rörelsemarginalen landade på 10,3 %. Marginalpressen från den norska onboardingen är bakom bolaget och hybridlånet till Doro är löst. Eftersom lånet tidigare begränsade möjligheten till utdelning kan lösen förhoppningsvis innebära en utdelning redan till våren. Jag tycker fortsatt att det finns uppsida kvar i aktien.
Inför november har jag tittat på några alternativ. UTG ligger fortsatt nära till hands. Q2 visade en omsättningsökning på 43 % till 286 Mkr, driven av både förvärv och organisk tillväxt, och Q3-rapporten kommer redan den 6 november. Värderingen tycker jag fortsatt är attraktiv, och därefter väntar det säsongsmässigt starka fjärde kvartalet, förhoppningsvis med ett starkt kassaflöde.
Inom iGaming har jag också fastnat för Raketech, som är ett renodlat högriskcase. Den 19 oktober kom beskedet att bolaget gjort upp med säljarna av Casumba om den kvarvarande tilläggsköpeskillingen. Raketech betalar 8,2 MEUR mot de cirka 20,3 MEUR som annars skulle ha betalats inklusive ränta. Uppgörelsen finansieras med ett banklån och befintlig kassa och ger en betydande engångsvinst i Q4. Aktien steg över 60 % samma dag. Trots uppgången om man vågar blicka framåt ser värderingen brutalt låg ut, under 3 gånger EBITDA. Då har jag inte räknat in de cirka 12 MEUR som återstår att få in från avyttringarna av Casumba. Multipeln kan dessutom sjunka snabbt ytterligare om verksamheten bara vänder lite.
Men det är just där skon klämmer. Verksamheten har varit extremt svag. I Q2 föll omsättningen 17,6 % till 5,6 MEUR, med casinointäkterna ner nästan 25 %. Ljuspunkten är att både omsättning och justerad EBITDA förbättrades jämfört med Q1, och att juli enligt bolaget var något starkare än snittet för Q2. Får man till en stabilisering blir caset väldigt spännande. Vill man sätta sig in i Raketech och iGaming generellt rekommenderar jag att läsa och lyssna på Hästen i Gött Tjöt om Aktier.
Mitt val för november blir Angler Gaming.
Q2 var starkt rakt igenom, med 27 % tillväxt och en EBIT-marginal på 33,9 %. Trading updaten visade dessutom att daglig net gaming revenue fram till 18 augusti låg 21,1 % över snittet för hela Q3'25. Min tes sedan i somras är att kundintaget under fotbolls-VM ska synas i Q3; nyregistreringarna ökade med närmare 80 % i Q2. Rapporten kommer den 12 november. Värderingen ligger fortfarande kring P/E 4 på årets förväntade vinst, så levererar bolaget i linje med starten på kvartalet tror jag att aktien kan få en rejäl skjuts. Det är högrisk och en black box precis som tidigare nämnt, men nu med en tydlig trigger - rapporten! Jag Kör därav en chansning och skickar in Angler över rapport.
Lycka till allihop!
Äntligen gjorde jag ett bra val och Senzime lyfte drygt 22% efter sin Q3-rapport. Aktien har ändå backat -37% i år, men nu börjar det bli tydligt att deras affärsmodell håller och att de snart kan visa vinst. Vid VDs presentation framkom också att TIN och Lannebo fonder sålt ut sina innehav, dvs fyra miljoner aktier under Q3. Utan det säljtrycket är nog Senzime ett bra val för november också. Fast det blir lite fantasilöst här.
Corline Biomedical har utvecklat en unik heparinbaserad teknik för att förbättra biokompatibiliteten hos medicintekniska produkter, vilket minskar risken för komplikationer som trombosbildning. Ett av deras huvudprojekt är samarbetet med det kanadensiska företaget Kardium, som använder Corlines CHS-yta på sin Globe Pulsed Field-ablation (PFA)-kateter för behandling av förmaksflimmer.
Denna ytbehandling minskar risken för blodproppsbildning under ablation. Den globala marknaden för ablationskatetrar inom hjärtarytmibehandling uppskattades 2023 till cirka 6 miljarder USD och förväntas växa till cirka 15 miljarder USD fram till 2033. Inom detta segment förväntas PFA-tekniken, som Globe-katetern använder, ha en ännu högre tillväxttakt. Enligt vissa bedömningar kan PFA-tekniken dominera över 75 % av ablationsmarknaden inom några år.
Kardium är en framstående aktör med sitt Globe Pulsed Field System och deras teknik har visat mycket bra kliniska resultat och minimalt med komplikationer för den CHS-behandlade Globe-katetern. Marknadsföringen på den amerikanska marknaden inleddes under oktober 2025 och de har senare även fått godkänt i Kanada. För Corline innebär detta samarbete en betydande intäktspotential. Bolaget uppskattar att försäljningen bara till Kardium kan generera årliga licensintäkter i spannet 50–150 miljoner SEK, vilket ska ställas i relation till en ännu blygsam omsättning som var ca 9 MSEK under första halvåret (+50%). Det är svårt att bedöma när de stora intäkterna från Kardium kommer, eftersom de är i en etableringsfas och ännu gör fler kliniska studier. Det behövs dock inte så mycket för att Corlines tillväxtpotential ska bli uppenbar och validerad och jag tror på en intressant Q3-rapport den 16 november.
Mitt val för november: Corline Biomedical
Jösses! Corline har lämnat en mycket positiv långsiktig prognos som även borde påverka kursen under november.
Verisure levererade hela 30 % och med det lyckades jag knipa 1:a platsen för oktober.
Det var inte bara jag som tyckte den var undervärderad utan även ägarna, som av någon anledning läckte ut att de tänkte köpa ut bolaget. Prislappen ökade ju rejält efter det lilla snedsteget.
Efter 10 månader har jag knaprat ihop hela 170 % och på allvar blandat mig i striden om guldmedaljen. Att ligga 3:a med 170 % är sinnessjukt men också ett kvitto på mycket skickliga medtävlare så klart.
Så till novembervalet då: Scatec
Scatec är en norsk solenergiproducent. Bolaget utvecklar, tillverkar och förvaltar över solcellsanläggningar. Bolaget är ett dotterbolag inom Scatec koncernen, förkortat Scandinavian Advanced Technology, där verksamheten bedrivs via tre affärssegment: Kraftgenerering, utveckling och konstruktion, samt drift och underhåll.
Aktien har gått svagt i år och jag hoppas att fredagens rapport ska lugna marknaden.
För några dagar sedan rapporterades att ett nytt femårigt avtal för batterireserver har godkänts i Visayas i Filippinerna.
Positivt:
Långsiktigt strukturell medvind från den gröna energiomställningen.
Stark projektportfölj och nyligen uppgraderade långsiktiga tillväxtmål.
Hög operativ lönsamhet (EBITDA) från befintliga anläggningar.
Negativt:
Hög skuldsättning och räntekänslighet slår hårt mot nettoresultatet.
Politisk och operationell risk i tillväxtmarknader.
Projektfördröjningar eller oväntade nedskrivningar pressar sentimentet.
Scatecs ledning presenterar nya strategiska mål varje höst. Den här gången överraskade de genom att tillkännage en fördubbling av aktieinvesteringarna till 2 miljarder norska kronor årligen fram till 2030.
Dessutom kommer kassaflödet att öka till 2,5 miljarder norska kronor från 2030.
Riktkurser ligger långt över dagens kurs.
Det genomsnittliga riktpriset är nästan 129 norska kronor, eller över 50 procent högre än priset på fredagseftermiddagen.
Betsson blev inte så bra som jag hade hoppats på i oktober, även om en uppgång på drygt en procent inte var någon katastrof. Rapporten tyckte jag var riktigt bra, och kursen steg initialt ganska rejält för att sedan falla tillbaka.
För november fortsätter jag på bettingspåret och väljer Angler Gaming. Jag har valt dem tre gånger tidigare under året, med rejäla uppgångar varje gång, så jag hoppas på en fjärde succé. Kursen är nu 84 % högre än när jag valde dem första gången i tävlingen, så man kan ju tro att uppgången är över. Men jag tror inte det.
Bolaget ser ut att vara inne i en turnaround och har ökat vinsten kraftigt i år. Trots årets kursuppgång värderas aktien till omkring P/E 5 på de senaste tolv månadernas vinst. Det är lågt även för ett fulbettingbolag.
Jag hoppas på en bra rapport den 12 november. Starten på kvartalet var lovande: den genomsnittliga dagliga nettospelintäkten fram till och med den 18 augusti var drygt 21 % högre än genomsnittet för hela tredje kvartalet 2025. Med tanke på att Betsson visade ordentlig tillväxt i kasinodelen och att även Evolution har återgått till tillväxt kan man kanske hoppas att resten av kvartalet också var bra för Angler. För varje bra rapport borde förtroendet öka, vilket borde belönas med en lite högre värdering.
En investering i Angler är förstås inte riskfri, men aktien har vuxit till ett hyfsat stort innehav i portföljen.
Hej små knattar!
Här kommer en lång text som till slut letar sig fram till Novembervalet Kambi.
Vill du även ta del av portföljgenomgång och oktobersammanfattning så följer den nedan.
Oktober bjöd på ömsom vin och ömsom vatten. Månadens sämsta aktie blev Hacksaw som kom in med mycket sämre siffror än de flesta räknat med där vi ser kraftigt avtagande tillväxthastighet på omsättningen. Är inge expert på I-gaming men när ett bolags topline bromsar in så kraftigt utan historisk slagighet mellan kvartalen så är det en varningsflagga i min bok. Tror många nog tänkte att 30%+ toplinetillväxt skulle blir svårt att hålla i längden, men att det ändå skulle bli rätt bra med 15-20% och svagt sjunkande bruttomarginal. Nu kom de klart svagare än så på topline och jag valde att sälja av hela innehavet direkt och gå vidare.
Mitt tänkta val i oktober (men som inte uppfyllde kriterierna för tävlingen), Spotify, kom med en stark rapport och steg >20% under månaden. Man lanserar nu ljudböcker på bred front i allt fler länder, växer antal månatligt aktiva kunder (MAU), växer premiumkunder och totala antal kunder på ett väldigt starkt sätt. Köpte en del i början av månaden på kurser <500 dollar, och bolaget är nu ett fullstort innehav i depån (mellan 8-10%). Man aviserar nu även en av de största prisökningarna på premium sedan tjänsten lanserades kring 2008, priserna höjs från 129kr till 149kr för premium.
Jag bad claude att titta på historiska prisökningar och göra en graf för nominella belopp och en graf med inflationsjusterade belopp (utan hänsyn till tjänsten ökade och förbättrade innehåll). Det som slår mig är att tjänsten nog egentligen leverera bättre pris/värde-reltation idag än när den lanserade för snart 20år sedan.
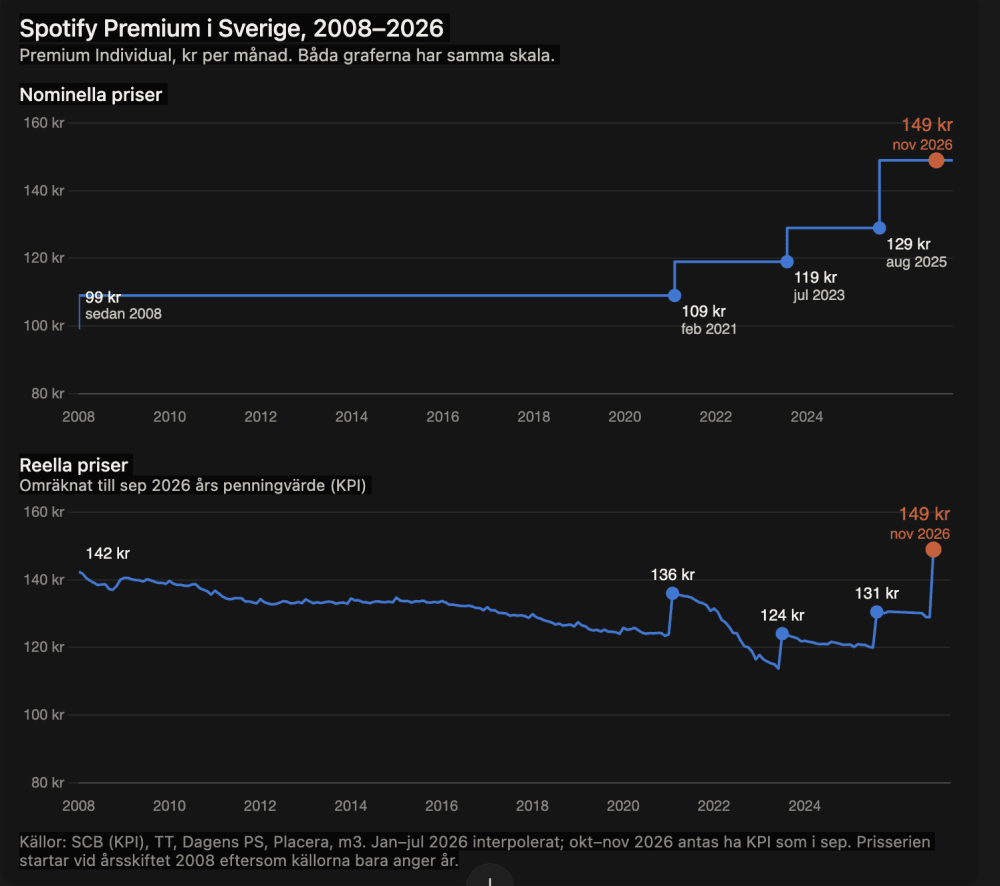
Det gör att jag tror att fler ganska snabba prisökningar är att vänta då det sannolikt tas emot helt ok bland kunderna givet pris-värde-upplevelsen samtidigt som jag tror att de kan fortsätta väza antal användare och förbättra bruttomarginalen med annan andelsmix med högre andel poddar och ljudböcker. De kan också börja använda sin stora kassa snart till olika värdeskapande kapitalallokeringsalternativ, och prenumerationsmodellen ger bra kassaflöde som kan användas till värdeskapande. Jag gillar verkligen tjänsten, bolaget och aktien, och känns bra att återigen vara aktieägare här från nivån omkring 500 dollar. Buy and hold om inte något tydligt bryter caset.
Månadens val i tävlingen, Note, blev en besvikelse och kom in betydligt sämre än väntat framförallt på topline organiskt. Man växer mkt litet eller knappt någonting och jämfört med peers som rapporterat hittills så är Note en av de sämsta i klassen.
Jag bad Claude sammanställa en tabell över tillväxten bland några bolag i sektorn nordiska EMS i Q3 och YTD (källa claude och bolagsrapporter) och Note ser lite svagare ut än flera av konkurrenterna vilket jag tror att marknaden tog fasta på.
Bolag | Q3 omsättning | Omsättningstillväxt Q3 | Organisk tillväxt Q3 | Organisk tillväxt YTD | Omsättningstillväxt YTD | Medel organisk (Q3 och YTD) |
|---|---|---|---|---|---|---|
AQ Group | 2 566 Mkr | +21 % | +18 % | +10,9 % | +11 % | +14,5 % |
2 487 Mkr | +77 % | +7 % | +12 % | +81 % | +9,5 % | |
80,7 M€ | +56,0 % | +18,0 % | +4,6 % | +32,4 % | +11,3 % | |
266,8 M€ | +59 % | ej redovisad | ej redovisad | +65,5 % | – | |
ej rapporterat | – | – | – | – | – | |
1 057 Mkr | +27 % | +2 % | −1 % | +14 % | +0,5 % | |
Sektorsnitt | +48,0 % | +11,3 % | +6,6 % | +40,8 % | +8,9 % | |
Snitt exkl. Note | +53,3 % | +14,3 % | +9,2 % | +47,5 % | +11,8 % |
Efter att ha lyssnat in på callet i efterhand är min tolkning av diskussionen där att det råder vissa leveransprobelm i kombination med tillfälligt minskad topline pga fabriskflyttar (på callet nämndes siffror om 35-40, kanske 45 MSEK om jag förstod det rätt, vilket skulle innebära omkring 4% av omsättningen) och förstås även en viss efterföljande negativ påverkan på EBIT-marginalen med tappad omsättning.
Detta tycks inte fullt ut ha kommunicerats inför kvartalet vilket gör att det kanske såg sämre ut än vad det var i relation till Q3-estimaten som låg i factset och SnP.
Det verkar kanske inte vara efterfrågesidan som är svag då, samtidigt som Kina som varit svagt nu ett längre tag slutat försämras och där vidtas åtgärder på kostnadssidan för att anpassa mot ny lägesbild..
Avseende orderingång och order-back-logg fortsätter att se riktigt starkt ut.
Sammantaget en något svårtolkad bild just nu, men jag att om man lyfter blicken mot H2 2027 och 2028, så borde Note kunna röra sig mot organisk tillväxt som snittet för sektorn och kanske något bättre, som samtidigt med ok lönsamhet, och att man tar en del av försvarssatsningarna som är stort tema nu gör att värderingen se helt ok ut på 2028e. Jag tyckte att marknaden var för hård i sin reaktion på rapportdagen och dubblade innehavet kring 151kr den 23 oktober och ökade sen ytterligare något några dagar senare. Gillar bolaget och tror de kan förbättra detta på lång sikt. Johannes röst är enormt förtroendeingivande på calls, en riktig trygg och positiv baryton , men det gäller att leverera i resultaträkningen också.
Andra innehav i depån som fortsätter tugga på starkt är Scandi standard som fortsätter leverera på sin förvärvsstrategi i kombination med högre EBIT/kg med mål 3kr samtidigt som man tar ett större helehetsgrepp om värdekedjan med både kycklinggårdar i baltikum och ökad aktivitet inom den enorma anläggningen för panerad kyckling opch nuggets i nederländerna som successivt tas i bruk i full skala efter återuppbyggnad och renovering efter branden som föregick köpet av den. Här finns mycket kapacitet och jag tror att man kan gå mot bättre lönsamhet inom det segmentet (ready to eat) kommande kvartal. Jag gillar det bolaget gör och tycker det är ett helt annat bolag idag än för bara några år sedan. Störsa innehavet i depån, äger fortsatt.
Inwido kom in med en solid rapport och ser starka ut i en utmanande marknad, CEO och CFO verkade självsäkra på callet, de har dock svårt att hitta bolag där man är överens med säljarna om värderingen och man är glad att man passat på flera bolag senaste 1-2 åren i tex frankrike givet utvecklingen där och det landets framtidsutsikter med enorma galopperande budgetunderskott och behov av riktiga krafttag i statsfinanserna.
Plejd levererade en riktigt stark rapport, men handlats ner av marknaden. Man lanserar nu produkter för styrning solskydd som är en stor artikel i södra europa, kommerseilla LED-plattor för takbelysning på kontor, och har en del annat intressant i pipe line. Här tittar man extra noga på utvecklingen i Nederländerna och Tyskland kommande rapporter. Ökat i Plejd för en del av innehavet i Hacksaw.
Vad ska man då välja för november?
Chansen till seger tävlingen får anses mycket små, men tänker ändå att man får söka något rapporterande bolag för möjlighet till en ordentlig rörelse uppåt. I väskan rapporterar Kambi, New Wave och NYAB under november och new waves rapport ligger rikigt sent in i säsongen. Ska man läsa in något i det avseende bolagskvalitet? Aktien var nere och vände på 85kr där botten sattes efter Torstens insiderköp och efterföljande uppsnack av aktien. Surt kände jag som hade minskat i aktien med förhoppning om möjligt omtag kring 80kr. Nu blev det inte så, utan FOMO och återköp kring 95kr istället. Man lär sig aldrig. Tror vi på en rökare till rapport då? Nej det gör vi inte, jag tror risken finns på nedsidan inför Q3 men positiv till det långa caset i NEWA.
NYAB tror jag fortsatt kan visa på bra siffror i Q3 men den har handlats starkt senaste månaderna efter nya kontrakt och stark Q2, äger och håller, tror den kan bli bra 2027. SKulle npg kunna bli bra för november i tävlingen, men valet faller på en annan aktie.
Återstår Kambi. Riktigt svag oktober efter vinsthemtagningar och negativa rapporter kring kommande regleringar och förbud i Brasilien. Visar på den politiska risken i sektorn och hur nyckfullt det kan vara, jag tror dock att aktien fått för mycket stryk och att bolaget kan presentera en rätt bra Q3 drivet av fortsatta effektiviseringar med AI både vad gäller kvalitet i oddsen, vilka typ av spel man erbjuder, och lägre head count för samma intäkter. Rätt eller fel det blir spännande att se, men jag hoppas på ett lättnadsrally och tidigare trott att vi får se >200kr innan årsskiftet.
Kambi blir mitt novemberval.
Trevlig genomgång och håller med dig om mycket. Har faktiskt också för första gången köpt en skvätt Spotify i min pensionsväska. Dela gärna din portfölj i profilen om du vill.
Riktigt trött val med Kambi. Rapporten kom in strakt tycker jag men conf callet så gavs ganska tuffa utsikter för 2027 med kundmigrationer och osäkerhet i Sydamerika. Dessutom tuffa komps, och sannolikt sjunkande siffror för Q4 givet guidning för helåret vilket marknaden inte kommer att gilla.
Dock är lönsamheten stark, man forsätter signa på en del nya kunder, AI gör att man kan utveckla nya spelmöjligheter och göra mer med färre anställda -> kostnadsbesparingar.
Lite kortfattat idag, Bergen ropar i södra NZ.
Aqualis väljes för november. Ett fint norskt konsultbolag inom energisektorn som gav en bra rapport förra veckan och jag plockar hem en halvårsutdelning nästa vecka på nästan 5%. Med andra ord åter ett högutdelande bolag.
Jag tror olja och gas kommer ha hyfsad konjunktur ett bra tag framåt med tanke på omvärldssituationen.
Angler blev en stillsam föreställning under Oktober och jag skrev inför månadsvalet Oktober att det är möjligt att det var lite för tidigt, eftersom rapporten kommer i November. Så blev det också.
Jag ligger kvar i November med Angler.
Lite siffror:
Jag räknar med att Angler ökar från Q2, typ minst 10%. Anledningen till det är att de själva skriver i Q2 rapporten att intäkterna fram till och med mitten av augusti var 21% högre än 2025. Så lågt räknat skulle det kunna bli ungefär så här:
Intäkter: 8,7 miljoner euro, nettovinst 2,6 miljoner euro.
Med ovanstående så blir värderingen lägre än efter q2. P/E hamnar under 4 och P/S går mot 1.0.
Immateriella tillgångar under 7% och inga långsiktiga skulder.
VD är storägare. Inga insiderköp eller försäljningar de senaste 2 åren.
Någon procent plus i Securitas iallafall. Trevligt även om man såklart skulle vilja ha lite mer. Verkar tuffa på. Kanske är någon mellanperiod utan större händelser där kursen står relativt stilla innan den förhoppningsvis kan röra sig uppåt igen.
Har länge tänkt att rapportspeka Novus för november och verkar som att det blir så även om det känns lite läskigt.
328 ägare på Avanza och 60 på Nordnet. Negativ vpa 23,24,25. Positiv vpa senaste tre kvartalen. Lätt jämförelsekvartal: -0,2 vpa jämfört med +0,18 q2 i år.
Ny vd som nog är positivt. Lorden har ju nämnt detta bolag tidigare och tror även han är sugen på att rapportspeka i knatteligan.
Lite osäker på hur aktien kommer reagera. Bör vara positivt att (förhoppningsvis) vända till vinst 4 kvartal i rad. Men vad är inprisat iom att det är valår? Vad har man att se fram emot efter rapporten? Kanske införd utdelning? Intalar mig att en bra rapport borde intressera fler nya aktieägare än vad den skrämmer bort de få nuvarande.
Novus Group för november.
Tar såklart också Novus. På nattåget så blir en snabb kommentar, är det här resultatlyft inprisat i kursen så vill jag vara skapt som en nors. Ja under förutsättning att det fortsatt yfter men brutalt billigt och fet fet nettokassa. Köööööp!
Resultatet för Oktober blev i snitt avsevärt sämre än September. Men 9 av 19 gick plus under månaden, och allra mest på plus hamnade:
Verisure, vald av Limepanther
Senzime, vald av Qlor
Careium, vald av Värdekaptenen
Extra grattis till er.
Jag har också fattat beslutet att potatisbonden Vange fick ligga kvar med Coffee Stain, trots att valet aldrig uttrycktes explicit.
Inga utdelningar ingår i nedanstående.
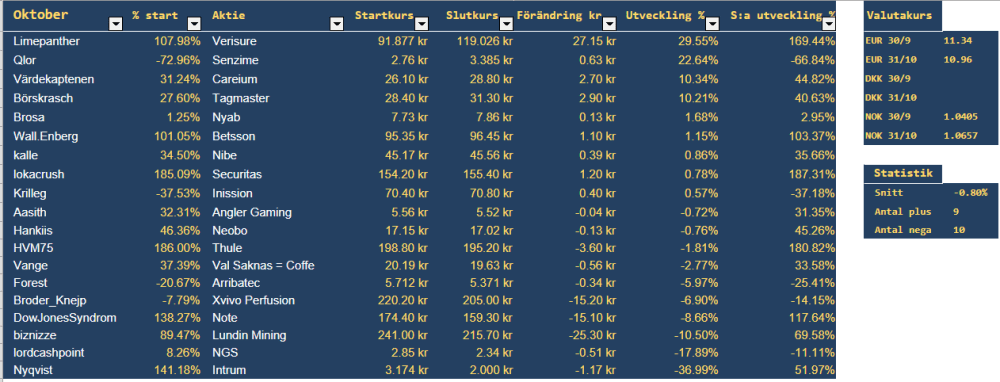
Snitt = -0.80%
Inga noteringar om utdelningar eller andra felaktigheter har kommit in.
Här är den aggregerade poängställningen. 39% för samtligas val under Januari-Oktober.
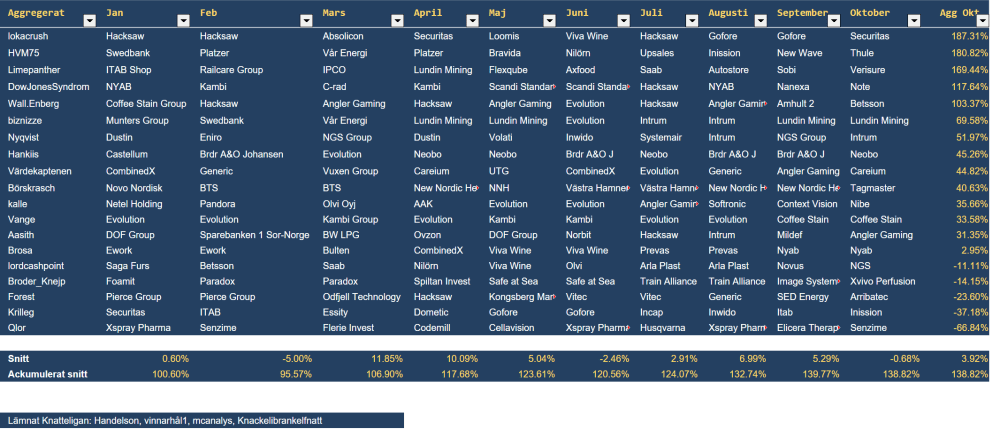
Aasith nu är huvudet på igenfick ju faktiskt 4,15 kr i utdelning på Thule i oktober (avstämnings och utdelningsdagar)
Ligger kvar i Tagmaster. Stabil rapport och nytt förvärv kan komma som en bonus
Jag antar att kidsen idag inte spelar "How much is the fish?" på festerna i helgen, men oavsett så tänker jag att Söder Sportfiske kommer vara ett bra val i November när man vill sitta still i båten.
Mycket trevlig rapport i veckan med fin organisk tillväxt och de verkar vara på banan för återhämtning på alla ledder. De betalar av goodwill som gör att till och med på ytan ser lite sämre ut än vad det faktiskt är.
Ingen skuld, ger intryck av att (trots namnet) vara en robust business som faktiskt skulle kunna expandera en hel del både nationellt och internationellt.
Marknadsledare i sin niche. Så vitt jag kan se AI-säker. Många arbetslösa som kan behöva en billig hobby (fiske) i väntan på bättre tider, medan FÖP:arna (för fiske överintresserade personerna) rimligen bara kommer få ännu mer bra idéer av AI de behöver mer utrustning för. Dessutom verkar deras marknadsföring på Youtube etc. funka väl mot målgruppen.
Jag va så nära att välja Söder för Oktober. Hade läst en artikel där en viss typ av beten tagit slut…
Spännande val. Har en mindre post
Buuuu på er! Blev inte godis med Intrum I oktober. Kör en månad till i samma. Nu hedrar vi de döda en stund. Ha en fin helg på er alla knattar.
Du måste logga in eller registrera dig för att svara på tråden.