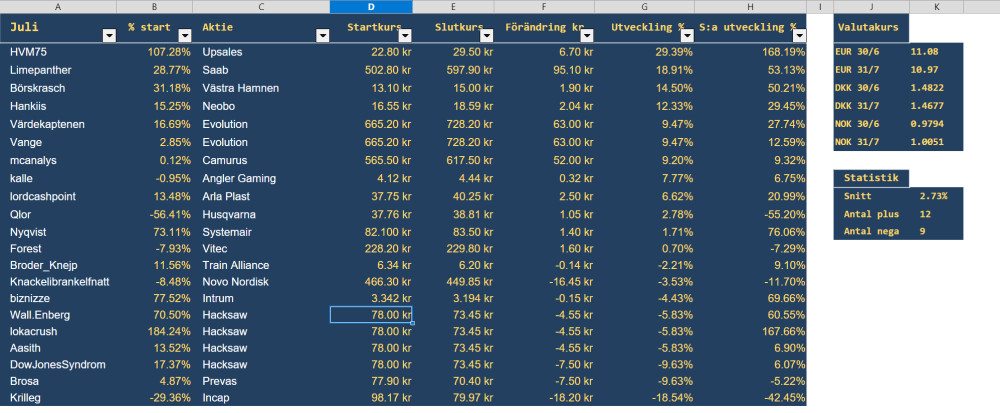
I tråden lägger ni härliga, lagom långa motiveringar för månadsvalet Augusti. Har ni fått några utdelningar under Juli så skriv gärna en rad om de också.
Senast imorgon kväll.
Tack!! er ödmjukaste Aasith
Lista med valen för augusti? Har för mig att du brukar lägga en sån i trådarna varje månad.
Jo det brukar jag. Här kommer den.
Jag behövde vänta in lordcashpoint och mcanalys -å så glömde jag bort det. Tack för påminnelsen.
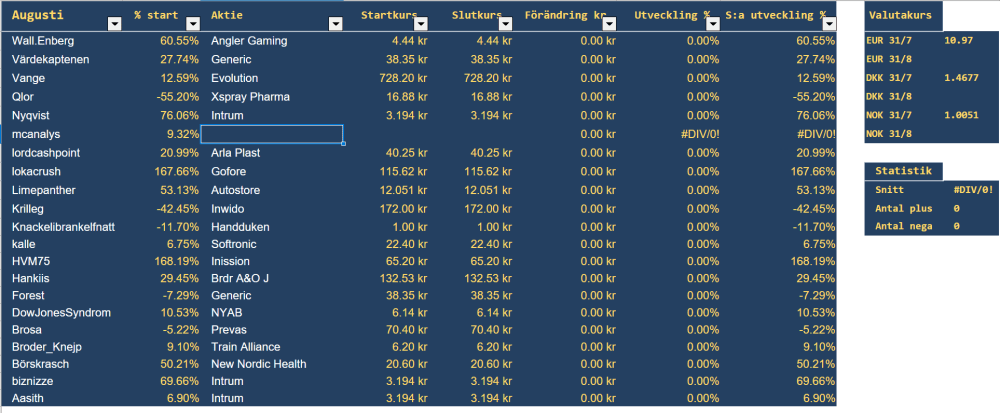
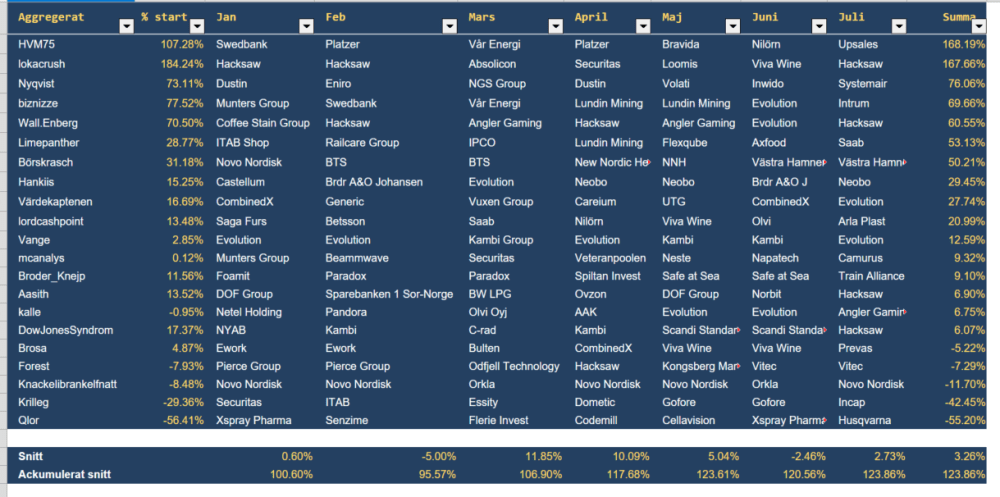
Stämmer verkligen uträkningen? Om jag Ser rätt ser det ut som Juliresultatet hamnat som aggregat resultat i min rad? Jag borde ligga aggregat kring 11-12% (17-6)?
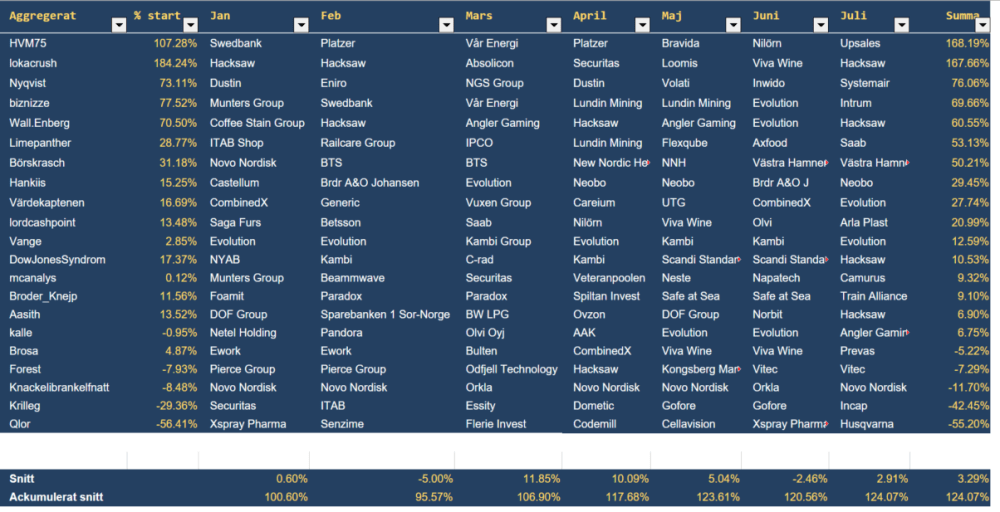
Näe - det gjorde den inte. Du hade fått efterföljande rads formel av någon outgrundlig anledning. Jag har dubbelkollat alla och hittade inte någon annans fel. Här kommer en ny rättad aggregerad sammanställning. Tack DowJonesSyndrom för uppmärksamheten.
Vi saknar månadsvalen för Augusti från lordcashpoint och mcanalys
Får inte ihop de andra heller.
HVM75 107,28% + Upsales 29,39% blir inte 168,19%.
Limepanther 28,77% +18,91% blir inte 53,13%
Osv. Men jag kanske ha misstaget mig på hur du räknar?
Är på semester nu och vet att jag är alldeles för sen på bollen men om jag fortfarande får göra nytt val väljer jag Inwido för augusti - motiveringen kommer senare.
Sent om sider kommer här motiveringen för Inwido. Om valet gå igenom - jag var ju sen... Å andra sidan spelar det väl iofs ingen större roll med tanke på hur jag ligger till i tävlingen :D.
Inwido kom in med en Q2 där man äntligen visade org tillväxt. Dessutom rekordorder från Sidey Group. Detta förärades med en rejäl uppgång.
Dock blandad utveckling bland deras affärsområden så allt är inte guld och gröna skogar. Framför allt UK och FI går dåligt. Men jag väljer att fokusera på det som är bra och tänker mig att de kan fortsätta sin organiska tillväxt och ytterligare något starkare marginaler framöver. De kom dessutom en del höjningar av riktkurser från analytikerna efter rapporten. Jag hoppas på att marknaden tar fasta på detta och ser till att vi får lite post-earnings announcement drift under närmaste månaden.
Generic för augusti!
Ursäkta förseningen, motivering följer men stressad just nu.
VärdeKaptenen jar ju redan skrivit en utmärkt motivering om Generic, den bygger främst på att värderingen är historiskt låg utan att verksamheten gett några tydliga skäl till detta. Jag håller med, titta på denna fina grafik från Avanza.
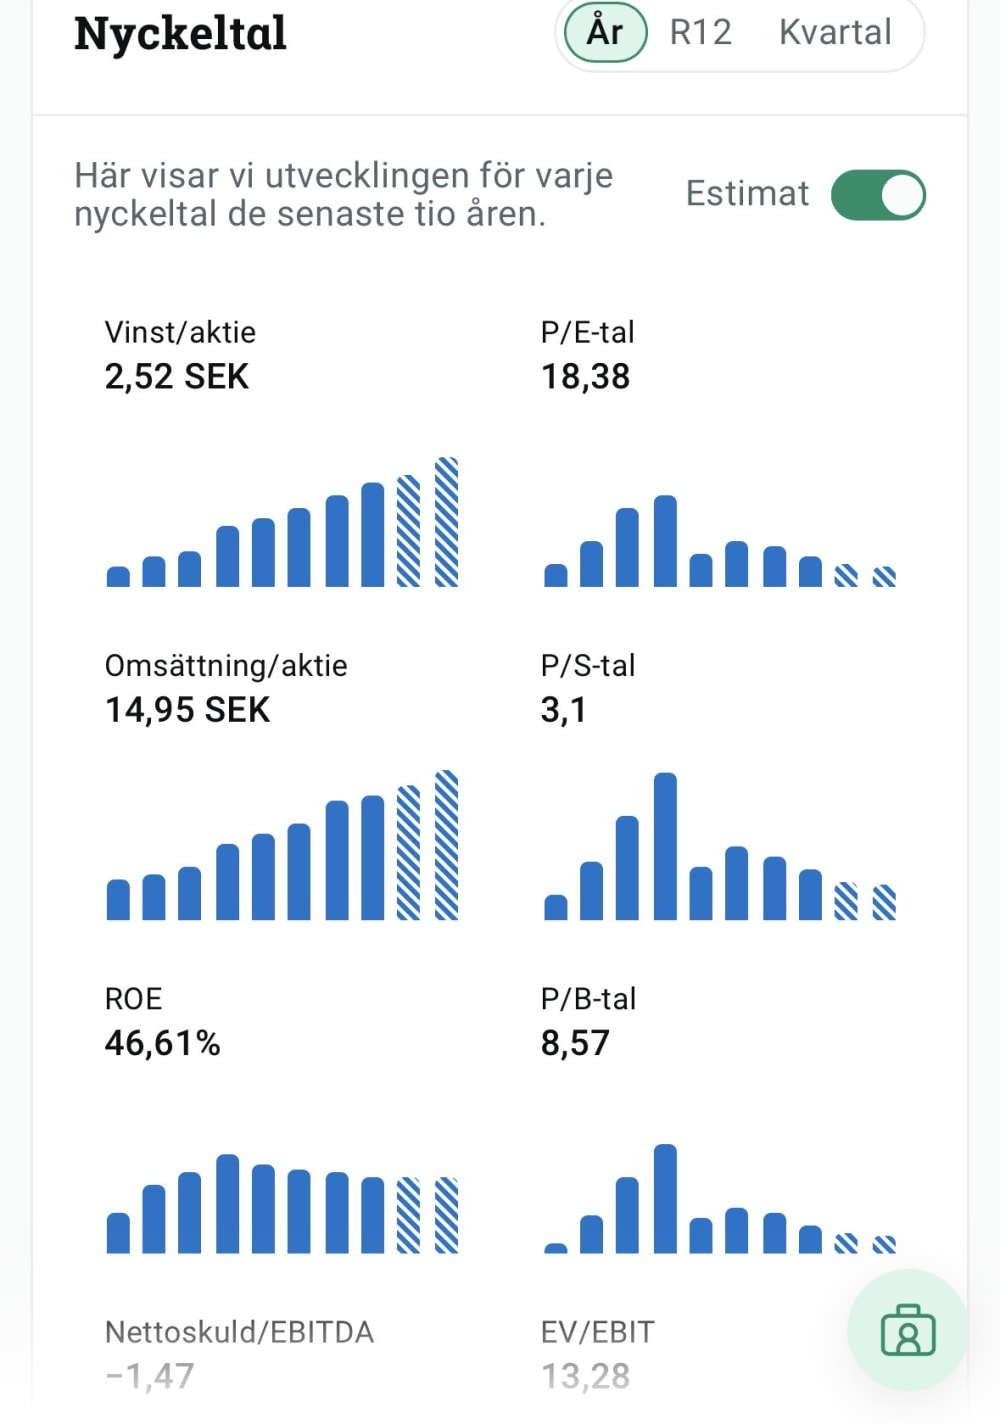
Men det är inte allt. Företaget ägnar sig åt kommunikation och det behovet kommer inte försvinna framöver, teknikskiften är däremot självklara, men varför skulle inte Generic med sin fina historik klara det?
Det finns en drös duktiga amerikanska konkurrenter men det är väl i princip positivt eftersom världen går allt mer mot lokala ”säkra” lösningar.
En DA på nästan 5% är trevligt och detta är mitt femte största innehav.
Hej knattar!
För augusti väljer jag Intrum för andra månaden i rad. Nyemissionen på 7,5 Mrd borde ge ett större Marketcap än 10,2 Mrd. Det tar tid för alla dessa nya aktier att ackumuleras av marknaden och om rapporten i slutet av augusti är i linje med förväntningarna så borde en rejäl uppsida finnas. I varje fall känns uppsidan avsevärt större än nedsidan på en månads sikt. Risken är hög och aktien tillhör inte mina största innehav just nu men av våra nordiska valbara aktier är endast Lundin Mining ett större innehav
Vänligen
Suboptimal arbetsbelastning lämnar lite tid till börskoll, så jag ligger kvar i chanskortet: Train Alliance. Motivering i juli-tråden.
Inga nyheter under månaden och inte särdeles mycket kursrörelse heller. Bolaget rapporterar i slutet av månaden. Antingen kommer mer skräp fram i ljuset, eller så blir det första rapporten i vilken bolaget kan börja bygga upp sitt förtroende igen. Jag hoppas på det sistnämnda.
jan: Foamit
feb: Paradox
mars: Paradox
april: Spiltan Invest
maj: Safe at Sea
juni: Safe at Sea
juli: Train Alliance
aug: Train Alliance
Värdet på Knatteligan-portföljen 31/7: 35787:-
Dags för augustivalet. Jag har vägt mellan UTG, Angler Gaming och Generic.
Angler hann Wall.Enberg före med, och precis som i januari när Crimpen hade tagit Careiumkänns det inte helt rätt att sno någon annans val. Men jag hade nog ändå avstått den här månaden. Angler är mer casino än sport, samtidigt som Q2 präglas kraftigt av fotbolls-VM – och både Evolution och Hacksaw har kommenterat att VM inte påverkar dem nämnvärt. Min take är därför att den stora effekten för Angler ligger i kundintaget under mästerskapet, vilket snarare gör att Q3 kan bli stark. Jag tror visserligen på en positiv rapportreaktion, men risken känns högre än i Generic. Värderingen är samtidigt urlåg, jag får det till att bolaget kan komma in kring P/E 4 för helåret 2026, så det är fullt möjligt att jag tar Angler istället inför Q3-rapporten, beroende på hur värderingen ser ut då.
UTG gillar jag långsiktigt: Q1 visade 16 % tillväxt till 201 Mkr och ett rörelseresultat som förbättrades och förvärvsagendan rullar på. Men caset handlar mer om H2.
Mitt val för augusti blir Generic.
Bolaget var uppe till diskussion redan i mitt januariinlägg, då jag valde bort det till förmån för CombinedX. Sedan dess har aktien fortsatt ner och står nu kring 38 kr, ner ca 17% från årsskiftet.
Hela storyn i nedgången handlar enligt mig om en enda sak: tillväxten stannade av. Bolaget växte 23,7 % under 2024 – och sedan bara 4,1 % under 2025. När ett bolag som prisats som en stabil compounder plötsligt tappar tillväxten sker omvärderingen brutalt, och det är precis vad som hänt. Multipeln har halverats snarare än att vinsten försvunnit.
Men i Q1 tog det åter lite fart: omsättningen upp 9,1 % till 48,9 Mkr, med bruttomarginal på 43,9 % och EBIT på 9,8 Mkr. Digitaliseringslösningar (DOCS) växte 23,8 % och man har nu avtal med 88 kommuner, alltså över 30 % av Sveriges kommuner. Frågan för augusti är helt enkelt om Q2 bekräftar att accelerationen är på riktigt.
Jag hoppas att det är så att botten på cykeln sannolikt är passerad. ABG räknar med 8 % tillväxt i år och 11–12 % 2027–28.
Ledningsbyte har skett, både VD och CFO byttes ut kring årsskiftet och avgångskostnaderna belastade Q1. Bolaget flaggade för att det påverkar även Q2, så den underliggande marginalen är rimligen bättre än den redovisade.
Insynsköp under Q2. Fem förvärv i maj – nya VD Héléne Henriksson, Erik Ivarsson, Magnus Rasmusson (två gånger) och Madelene Persson – på totalt knappt 300 tkr. Små belopp men med lite bredd över ledning och styrelse.
Värderingsmässigt handlas bolaget kring 10x EV/EBIT på årets siffror och 9x på 2027, och 40 % under sin egen historiska snitt. Nettokassa på knappt 60 Mkr, 95 % kassakonvertering senaste femårsperioden och en direktavkastning kring 4,5 % efter höjd utdelning till 1,75 kr. Allt detta i ett bolag med 22 anställda och 20 % rörelsemarginal.
Riskerna: rapportreaktionerna har varit sura två gånger i rad, RCS-kunderna avvaktar tills det landar på iOS i Sverige, operatörerna pressar bruttomarginalen och likviditeten i aktien är låg.
Trigger är rapporten den 20 augusti. Generic för augusti – lycka till allihop!
Prevas föll på en rapport som var svagare än väntat, vilket till stor del förklaras av nedskrivning relaterat till svag marknad i Finland och neddragningar hos Valmet.
De växer dock snabbt inom försvarssegmentet som ökat till 17 % av omsättningen och caset bör bara intakt på sikt. Jag menar att kursreaktionen på rapporten är överdriven och väljer att behålla Prevas en månad till.
Alla avhoppare från tävlingen välkomnas så att jag kommer upp i numerär placering, men sedan länge är sistaplatsen vikt för mig. Riktig lika illa går det tack och lov inte för min portfölj, men med stor övervikt mot tidig life science och medtech är ännu sidledes en framgång. Därför klippte jag till med det utbombade Husqvarna för juli, men min personliga entusiasm kring inköpt robotklippare avspeglades inte i Q2-rapporten ;-). Likväl så tycks kursen ha stigit ca 3% under juli och detta känns som en botten för det anrika bolaget.
Tajming är grejen i tävlingen. Valde Cellavision för maj, men det hände inget. Den 1 juni började kursen stiga och är nu upp 21% på tre månader Det tror jag bara är början efter att tidigare vd Zlatko Rihter blev ordförande. Därför är det väldigt konsekvent att jag återigen väljer Xspray Pharma, men det är inget jag rekommenderar hustrun (se mitt val för januari och juni för mer detaljer). Tredje gången gillt! Lite kort så inväntar bolaget återigen ett godkännande från FDA för Dasynoc. Man fick ett Complete Response Letter (CRL) den 7 oktober 2025 och under augusti ges besked från FDA om man är tillfreds med de åtgärder som vidtagits hos Xsprays kontraktstillverkare. I juni fick bolaget ett CRL för en annan produkt, vilket sänkte kursen ytterligare och nu är de ner ca 75% sedan oktober 2025. Alla kliniska data är mycket bra och det är i huvudsak administrativa formalia och rädslan för nyemission som sänkt aktiekursen. Så långsiktigt klockrent köpläge, men med ett OK från FDA kan jag säkert avancera rejält i tävlingen redan denna månad.
Mitt val för augusti: Xspray Pharma
Mitt val blir ingen succé denna månad, men beskedet från FDA verkar som ett fall framåt.
Hej alla Knattar
Normalt kommer ju nu 3 dåliga månader så då bör man ju välja något lite defensivt. EVO passar normalt inte in på den beskrivningen men så får det bli ändå. Mitt val för augusti: Evolution
Som ni alla säkert vet måste Kenneth Dart inom 3 veckor lägga ett bud på alla resterande aktier i bolaget och det bör inte kunna bli lägre än 680 kr så därmed dyker det upp en botten under månaden. Tror inte han har för avsikt att köpa ut bolaget från börsen i samband med detta bud.
Om de massiva återköpen börjar bita lite bättre finns där 5,8% blankade aktier som ska köpas tillbaka och hoppas det börjar ske redan i augusti.
Så EVO får det bli även för augusti
Saab blev ett bra val i juli. Nedtryckt trots rekord-ordrar på löpande band kunde inte badbollen hållas nere utan levererade nästan 20 % och en andra plats bakom omöjliga HVM75. En bra rapport såg till att hålla ställningen ända in i mål. Dessutom lyckades man med konststycket att ödelägga John Skogmans börskarriär när han lite dumdristigt börjat ställa ultimatum med Saabs kurs på ett års tid.
Limepanther har dock inga planer på att avgå utan måste tänka till för augusti.
Vi reser västerut och landar i norska Autostore.
Autostore är verksamt inom lagerautomation. Bolaget tillhandahåller robot- och programvaruteknologi inom kubförvaring. Kunderna finns inom bland annat e-handel, detaljhandel och logistik. Utöver huvudverksamheten erbjuder bolaget reservdelar och konsulttjänster.
Nästan 90 000 AutoStore-robotar är redan i drift över hela världen. Företaget genererar bruttomarginaler över 70 %, har byggt upp en rekordstor orderstock och lägger till mjukvara och AI till en beprövad automationsplattform.
Automatiseringsbehovet lär ju inte minska och det känns som en framtidsbransch. Men aktien har gått mediokert och ligger flat i år. Trots en hygglig Q1-rapport. Den 13 augusti kommer Q2 och bettar att aktien kan ta fart och något håll efter det. Blir ju spännande.
Kardex rapporterade en bokningstillväxt på 26 % och en rekordstor orderstock under första halvåret, inklusive ett betydande AutoStore-projekt i Frankrike1 . Kions intäkter från Intelligent Automation Solutions ökade med 23 % under andra kvartalet, medan StrongPoint säkrade nya AutoStore-projekt i Storbritannien och Norge.
Tillsammans stärker AutoStores orderingång under första kvartalet och den senaste tidens positiva rapport från Kardex, Kion och StrongPoint argumenten för att efterfrågan på uppskjuten automatisering återvänder.
Marknaden för lagerautomation ser bättre ut än på länge, och DNB Carnegie tror att AutoStore kan överträffa förväntningarna under andra kvartalet.
Softbank är största ägare med 38%
Alecta ligger på 11e plats i ägarlistan, men det är väl ett felköp från Alectas förvaltarteam :-)...
Aktien har ju tappat rätt mycket sedan de klev in 2021.
Vi hoppas på en turnaround.
Blev imponerande av siffrorna och produkterna men ledningen ger mig kalla kårar.
Hacksaw gick inte som planerat i juli och slutade på -5,8 %. Detta trots en enligt mig bra rapport där intäkterna ökade med 31 % och vinsten med 43 % jämfört med samma period i fjol. Fantastiska siffror, men tydligen inte nog för marknaden. Det pratas om att ökningen jämfört med föregående kvartal var nästan obefintlig och att antalet spins bara ökade med 15 %. Marknaden verkar vara oerhört rädd för att tillväxten ska kollapsa, likt Evolution. Bolaget har dock inte ändrat sin målsättning att växa med 30 % per år. Och till skillnad från Evolution under glansdagarna handlas bolaget redan som om det inte hade någon tillväxt, till ett bakåtblickande p/e på 11. Det krävs inte mycket tillväxt för att det ska vara ett bra köp här.
Hur som helst väljer jag för augusti en annan gammal bettingfavorit, nämligen Angler Gaming, som handlas till p/e 5. Jag har valt aktien både i mars och maj. Nu är kursen klart högre än då, men eftersom vinsten också har vuxit kraftigt är värderingen fortfarande väldigt låg. Q1-rapporten var ju jättefin och jag hoppas på en ny stark rapport den 20 augusti, kanske med lite hjälp från fotbolls-VM. Om bolaget återigen visar höga marginaler och kanske även lite tillväxt, tror jag att en uppvärdering är ofrånkomlig.
Snittet är som följer:

Hade man satt ihop portföljen Knatteligan så hade den då med ovanstående snittsiffror gått upp med 23.86% hittills.
Härlig uppgång i Upsales och verkar haft sjuk tur med timingen totalt sett i årets Knatteliga. Speglar inte verkliga portföljen även om alla val finns med. Upsales ligger kvar i verkligheten och plockat in Vitec också här i juli.
På resa och ingen dator så väntar med uppdatering av hela väskan till nästa vecka. Tror jag skall svara mig själv här i tråden för att typ skriva ett månadsbrev för sig upplever jag ger mig själv mycket genom att tvingas tänka igenom vad jag gjort egentligen.
Tro jag skall be Stonkenstein att se om man kan ha 2 portföljer för jag har två snarlika både till innehåll och värde men man skall ju tänka igenom allt.
Funderat mycket fram och tillbaka på augustivalet men landar ändå i ett ganska enkelt val - Inission.
Den skall inte ned till samma kurs som innan den fina Q1. Nu kommer rapporten i augusti och jag hoppas man visar att vägen är satt med marginalförbättringar i Enedo och en allmän lite positivare tillvaro för kontraktstillverkarna.
en bubblare hade varit Arla Plast som jag ”fastnat i”. Verkar sluta falla och hoppas på synergier och även om det inte är samma hade väl Hexpol en fin rapport. Nu hade Arla en väldigt fin Q2 förra året så tror inte man når dit igen…..men den kommer :-)
Inission för augusti.
Lycka till!!
Uppdaterat innehaven på min profilsida och förändringarna i juni / juli är följande:
Sålt allt i Svedbergs, skalat i SHB, Swedbank, och Bravida. Ökat i Securitas, Inwido, Note, Hacksaw, Nederman, Prevas och Balder. Nya innehav i Upsales, Vitec och Thule.
Dessvärre kan man inte ligga kvar i västra hamnen en månad till. Man gör 1,45 i vinst per aktie på ett kvartal med kurs på 15 kr så ett kvartal räcker för att försvara värderingen. Tursamt nog gäller det även för NNH som rusade 40% på sin rapport i fredags. Hade den som månadsval tidigare utan framgång. Vi multiplicerar kvartalsvinsten på 1,18 kr per aktie med 4 och sätter PE 12 och får fram cirkus 60 pix. Aktien slutade på drygt 20 så nog ska den vidare uppåt. NNH blir mitt val
Nya månad :-)
Underligt med aktier. Motiverade Juli valet Neobo till stor del på att aktien stigit på rapportdagen de senaste 4 kvartalen. Dock har kursen allt som oftast fallit tillbaka. Reaktionen på Q2an va svag (dock svag börsdag om jag minns rätt) men har sedan stigit fint. Dryga 12% är mellanmjölk i Knatteligan men jag är oerhört nöjd. Dock är substans rabatten fortfarande skyhög. Stängningskurs på 18,59 mot substansvärdet på 48kr. Jag ligger lång här. Känner att jag och bolaget har tiden på vår sida. Det har skett flera försäljningar till bokfört värde. Fortsatta återköp kommer ge resultat.
Väljer att rapportspeka för Augusti. Väljer åter mitt största innehave Brdr. A&O Johansen. Bolaget har prognosiserat tillväxt för 2026. Nedan från Q1an
6,400 – 6,600
Growth 4.6% to 7.8%
460 – 500
EBITDA margin 7.0% to 7.8%
260 – 300
EBT margin 3.9% to 4.7%
Jag har i mina ark ett estmat på EBT på 60 miljoner på Q2 mot 53 i fjol.
Bolaget har de senaste åren varit aktiva på förvärvssidan. Skall bli oerhört spännande att se hur förvärvet av Norska Elektroimportören utvecklas.
Jag förutsätter att bolaget har en tydlig plan för detta förvärv.
Aktien har diskuterats på forumet sista dagarna. Som alltid finns för och emot.
https://nyaborssnack.com/kategori/borssnack/trad/brdr-a-o-johansen-stiger-ver-en-procent-213216
Grabbarna på Kavaljer säger "Dansk kvalitet till rabatt"
https://storage.mfn.se/57ba08a4-43ee-4358-b8fd-f567f5263614/kavaljer-quality-focus-juni-2026.pdf
Bolaget är som sagt mitt största innahav, ser fram emot rapport.
Lycka till Aktievänner
Jag har 52 miljoner efter skatt, det blir ungefär 60 drygt EBT med.
Det blir troligen Br AOJ i Utmaningen för min del. Också.
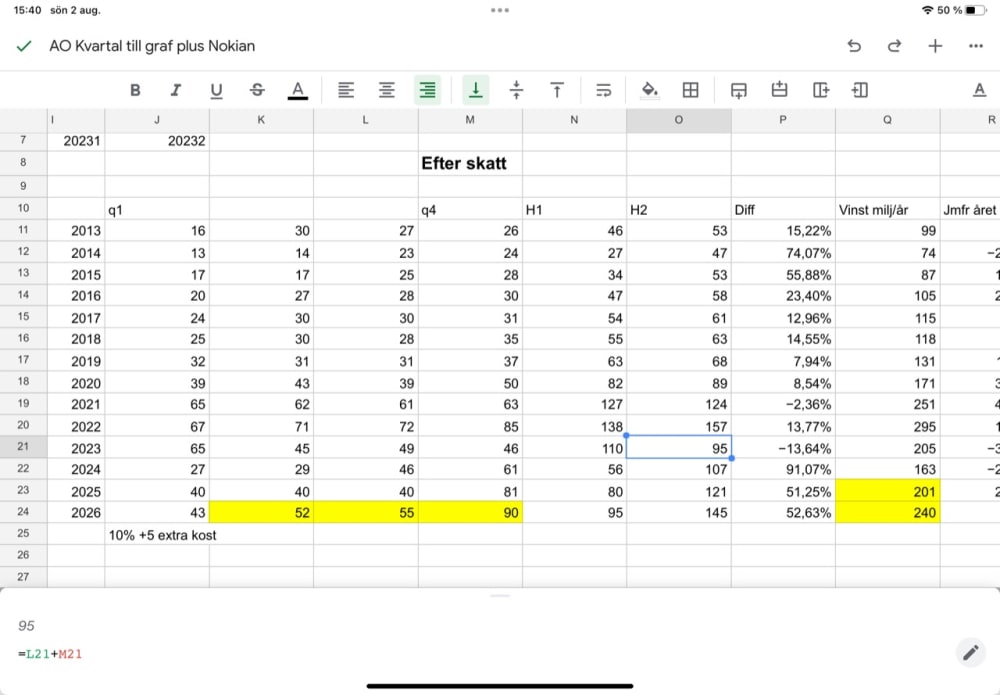
Det får bli Intrum för mig i Augusti:
emissionen är färdig
blankningen är nu borta och återkommer sannolikt inte i närtid, den är i skrivande stund under 0.6% enligt Avanza
man har refinansierat obligationerna som förföll 2027 till en ny med 1 procentenhet lägre ränta (nu 7% istället för 8%) och med förfall 2031
Hoist kom med en bra rapport och man kan väl bara hoppas att personalen på Intrum kan räkna och förhandla någotsånär lika bra som de på Hoist.
Geopolitiska händelser har förmodligen mindre påverkan i Augusti på Intrum än många andra aktier
Det känns som om nedsidan är rimligt begränsad - men f-n trot. Självklart kan de komma med en rapport sämre än väntat.
Gråta eller fira ihop, som knattebröder den 31/8 då. Har du något skin in the game?
ja, jag köpte för ett par veckor sedan (å jag är snarare knattesyster 🌞 ..)
Jag väljer Softronic för Augusti.
Jag blev imponerad av deras kvartalsrapport:
Bättre marginaler än jag hade väntat, de verkar vara på rätt väg igen. Det här är en kvalitets-konsult om man är ute efter ett stabilt val i den sektorn som har fått mycket stryk annars. Softronic har hanterat motgångarna på makro-nivå bra.
Kommentarerna i rapporten om hur de använder AI för att identifiera säkerhetsproblem hos deras kunder och sedan erbjuder att fixa det låter som en bra balans mellan smart och på gränsen till vad som är ok. Jag tror konsulter som hittar smarta sätt att använda AI på kan vinna stort här på relativt kort tid.
Den värsta AI-frossan verkar vara över. Tittar man på listan av kunder Softronic listar som nya så känns det inte som namn som kommer svänga snabbt när någon ny modell anländer utan bara vill ha IT som inte ger huvudvärk (exempel: "Järfälla Hus" och "Stockholm Stads Parkerings verksamhetssystem")
Augustivalet (lagom långt..)
Tiden går snabbt, och juli bjöd på ömsom vin och ömsom vatten. Om vi börjar med Kambi så kom den in bättre än marknadens förväntningar särskilt på marginalen, vilket visar skalbarheten i caset även om en stor del nu beror på ett lyckosamt VM för bolaget. Lyckas man nu signa på nya kunder i god takt och omsättningen fortsätter upp kommer det skala fint på vinsten och då ser det fortsatt bra ut. Jämförelsetalen kommer dock bli tuffa under H1 2027 så frågan är hur bra det måste bli för att aktiekursen ska lyfta ordentligt mot 250kr. Carnegie har köp med riktkurs 225kr i en uppdaterad analys.
Ett annat stort innehav som både rapporterat och som kommit med en intressant förvärvsnyhet är scandi standard. Bolagets rapport kom in lite svagare på omsättningen än jag räknat med men tittar man lite djupare i rapporten förklaras detta av tillfälliga produktionsstörningar relaterat till salmonella och fågelinfluensa. Rapporten annars stark ohc jag ökade på ordentligt i nedgången till 128kr vilket gjorde bolaget till mitt största innehav. Positiv nyhet med köpet av verksamheten i Irland och det lilla bolaget delat om det tycker jag ser bra ut. Om det godkänns som mitt innehav i juli får tävlingsledningen avgöra.
Inwido presenterade en fin rapport och belönades med stark kursutveckling och höjda riktkurser - äger långsiktigt.
På minussidan kom plejd in lite svagare än de mycket högt ställda förväntningarna som Q1-rapporten medförde även om bolaget kommunicerat detta som en positiv outlier. Jag äger fortsatt aktier och har ökat lite i nedgången efter rapporten. Gillar bolaget, produkterna och tänker sitta med och syna det långsiktiga caset, även om värderingen på de här nivåerna inte medger några större avsteg från den mycket starka historiska utvecklingen.
Val för augusti
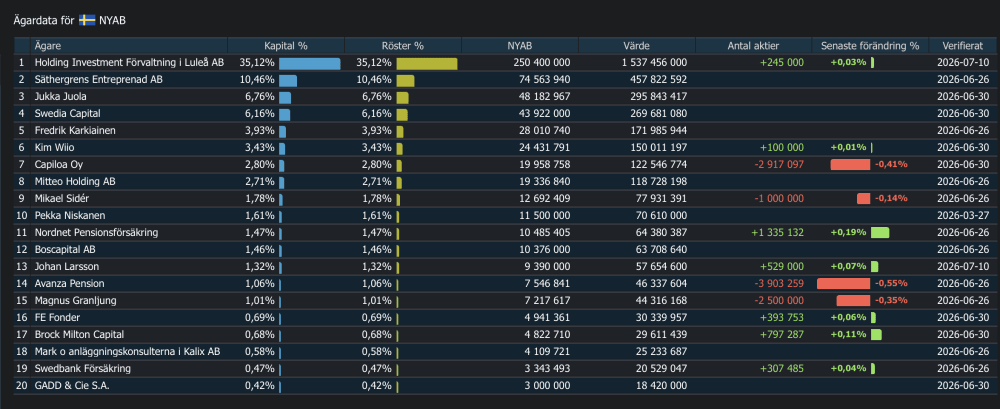
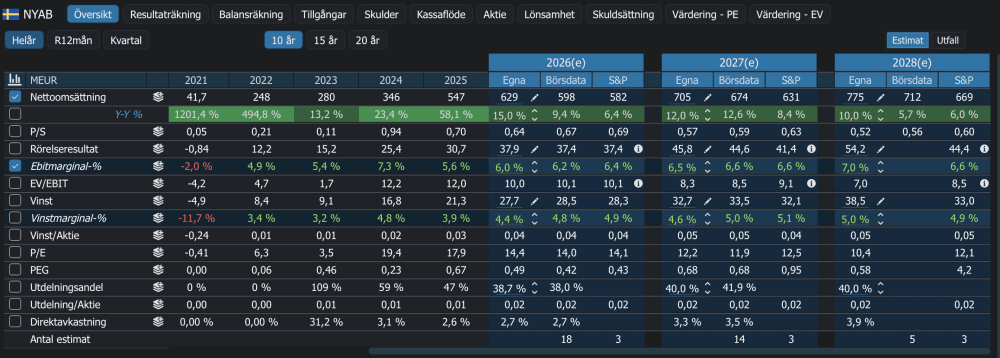
För Augusti väljer jag dock ett rapporterande bolag, nämligen NYAB. Har valt detta tidigare i tävlingen,och tycker att bolaget presterar bra men det har inte riktigt lossnat på marginalen, medan omsättningen och nya orders kommer in bra. Under sommaren togs en rejält stor order iom det nya projektet med genomförande av Uppsala Spårväg och det kommer förhoppningsvis att bilda en bra bas för tillväxt kommande år.
Bakgrund och case
En kortare presentation av caset i NYAB är att det är ett intressant svenskt infrastrukturbolag som omsätter omkring 550 meur (2025) och är sedan 2024 listade på first north. Börvärdet är 4370msek EV är 4130msek.
Bolaget grundades 1990 i Luleå under namnet Nyanläggarna i Luleå AB. Under de första drygt 20 åren var verksamheten av mindre skala med projekt inom rivning, anläggning och stängselarbeten. Omsättningen låg mellan 10-15 miljoner kronor per år.
2011 förvärvades bolaget av bröderna Johan Larsson (nuvarande VD och största ägare) och Mikael Ritola. Detta blev starten på en ny tillväxtfas och förändrat fokus i verksamheten. 2013 tillträdde Johan Larsson som VD på heltid, samtidigt som organisationen växte och bolaget påbörjade en målmedveten expansionsresa.
2014 ändrades namnet och företaget marknadsfördes som NYAB Sverige för att tydliggöra bolagets ambitionsnivå och fokusera på tillväxt. Under perioden köptes också byggkonsortiet HT-Bygg och anläggningsföretaget MMS (Mark Montage & Stängsel), som blev NYAB INFRA. Expansion norrut fortsatte med nya kontor i Kiruna och Gällivare.
Genom dotterbolaget NYAB Infrastruktur växte bolaget in mot vägentreprenader, basunderhåll och projekt för trafikverket. Under 2017 omsatte koncernen närmare 500 miljoner kronor och etablerade nya kontor i bland annat Kalix. Gradvis ökade projektens komplexitet och affärsområdena breddades. NYAB INFRA fusionerades senare in i moderbolaget och verksamheten konsoliderades.
2022 nåddes en viktig milstolpe genom att NYAB slogs samman med finska Skarta Group. Två bolag med liknande affärsidéer (infrastruktur, energi och industribyggen) bildade då Skarta-NYAB och noterades på Nasdaq First North Helsingfors. Sammanslagningen stärkte kompetensen och expanderade närvaron i Norden. Skarta Groups egna rötter sträcker sig till 1987 (grundat som Sisä-Suomen Maastorakentajat Oy) och har genomgått flera namnbyten och förvärv på vägen. Efter ett halvår ändrades namnet från SkartaNYAB tillbaka till det enklare NYAB, vilket motiverades av att 70 % av omsättningen genereras i Sverige och NYAB är ett av de mest välkända varumärkena inom sitt segment.
2024 flyttades huvudkontoret tillbaka till Sverige (Luleå) och bolaget bytte även börslistning från Helsingfors till Nasdaq First North Premier Growth Market i Stockholm.
Idag är NYAB en etablerad aktör inom infrastruktur, industriellt byggande och förnybar energi med stark ställning i både Sverige och Finland. Bolaget möjliggör samhällsutveckling och hållbar omställning.
Under 2024 förvärvade man även delar av den Norska projektkonsulten Dovre med omsättning 125 meur och ca 600 anställda vilket kraftigt ökade NYABs omsättning och ökade andelen tjänstemän och konsulter i koncernen. Förvärvet av dovre har väl inte varit bara positivt, och är en delförklaring till den något lägre rörelsemarginalen, men kan tänkas bidra till att bolaget kan tävla om andra typer av helhjetslösningar för större projekt.
Bolagets omsättning har växt med drygt +35% per år de senaste 10 åren och tillväxten har kommit både organiskt och via förvärv. Bolaget är vare sig ett klassiskt bygg/infrastrukturbolag men inte heller en ren teknikkonsult som Afry eller Sweco. NYAB har därför flugit lite under svenska investerares radar då listningen på first north inte skedde genom en regelrätt IPO.
NYAB Följs av få analytiker, har lågt fond- och institutionellt ägande och rider på ett par större trender i samhället:
i) satsning på grön energi och elektrifiering som kräver stora investeringar och utbyggnad av kraftnäten.
ii) NATO-direktivet om 1,5% av BNP på civil infrastruktur och civilt försvar.
iii) Allmän upprustning av vatten och väginfrastruktur.
Sammanfattningsvis är det ett intressant läge i ett bolag i stark strukturell tillväxttrend, stora statliga satsningar med långsiktiga pengar, låg analytikertäckning, lågt institutionellt ägande, lågt fondägande, möjlighet till både organisk- och förvärvsdriven tillväxt där nuvarande värdering enligt min uppfattning inte fullt ut speglar tillväxtpotentialen kommande 3-5 år.
Värdering
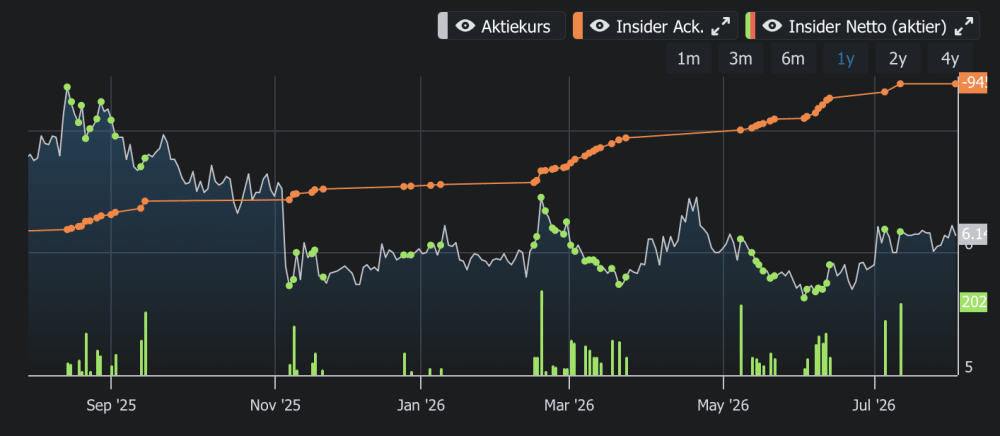
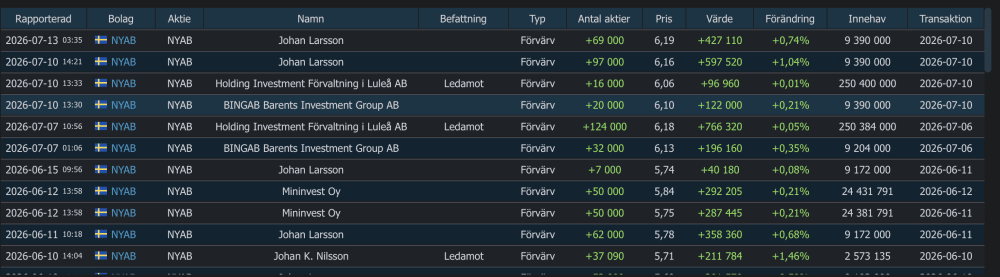
Bolaget handlas nu vid kurs runt 6,15kr på ca EV/EBIT 10/9/8 på 2026e/2027e/2028e enligt S&P i börsdata vilket är räknat på <10% omsättningstillväxt/år och rörelsemarginal långt under bolagets mål om 7,5%. Jag tror att man kommer in något bättre än så framförallt drivet av starkare omsättning, men tror att marginalen kommerha fortsatt svårt att nå 7,5% drivet av svag utveckling i Norge och Finland.
Dock tror jag med lite starkare omsättningsökning än analytikerna ristar in att bolaget handlas på EV/EBIT 9,5 / 8,5 / 7 på 26-28e enligt mina gissningar.
Rimligt EV/EBIT borde ligga kring 12 för NYAB som jag ser det så uppsidan i mitt huvudscenario på 2027e ligger kring 30-35% vilket är rimligt när investerare under andra halvåret 2026 börjar rikta blickarna mot siffrorna för 2027. För de som följer analytikernas riktkurser ligger dessa mellan 7,50-7,70kr (3st analytiker) enligt Avanza
Avgörande för caset och en långsitkig uppvärdering tror jag dock är att lite fler fonder och institutioner börjar äga aktien, vilket kan komma med tiden och ev listbyte till huvudlistan. NYAB blir mitt augustival.
Mitt ständiga val på Novo Nordisk har återigen visat sig vara ett direkt hopplöst case. Ett par timmar kvar på månaden och så måste bolaget släppa en totalt betydelselös fas 3-studie som knäcker bolaget med 10% på samma gamla historiska manér som vi är vana att se aktien. Man blir nostalgisk.
Jag kan tänka mig att aktien ska ner i källaren några månader med tanke på att aktien kommit upp på nivåer där fler säkert hamnat runt break even igen efter månader av ett saftigt minus i portföljen så man är benägen att sälja av. Jag lämnar det sjunkande skeppet ett tag.
Då kommer nästa utmaning. Vems aktie vill man göra livet surt för under augusti månad?
Ska man välja Bråse och hans största innehav i sin fonden tro? Då får man väl snart läsa på text-tv att det är nån galning som springer runt på Tjörn och stryper varenda sill den får syn på. Strax efter plockas fonden lite diskret bort från Proteans sortiment utan närmare förklaring. Men vi som läser Nya Börssnack har bilden helt klar.
Eller ska man gå stenhårt på Wallenbergarnas Investor vars aktien gått fantastiskt under många år. Men jag känner mig barmhärtig och låter den nya generationen Wallenbergare skolas upp i fred utan oförklarlig börskrasch i bara Investor aktien medan allt annat går upp. Fermenta och Fingerprint hade sett ut som skållade börsraketer i jämförelse.
Lundinarna är man ju också lite sugen på att tvåla till efter deras framgångsrika resa under mer än 30 år.
Kinnevik är nedtryckta och består snart bara av kassa. Den nya vd’n Saxon tillträder idag. Vi får se vad hon kan åstadkomma. Förhoppningsvis så rör hon inte kassan förrän börskraschen är ett faktum så Kinnevik kan komma över något bra bolag billigt och räddar Stenbeck.
Men i brist på idéer, motivation och ingen känsla för triggers i närtid så gör jag som Handelson och kastar in handduken med en snärt. Avkastningen har varit urkass och jag kommer inte välja en ”vinna eller försvinna” aktie som ingen har hört talas om bara för tävlingsresultatets skull.
Privat har det inte gått lika illa som tur är men underpresterar tillräckligt för att inte prestera i bull trend men potentiellt vara med ner kommande bear trend. Den dealen är för sämst så jag kommer börja lätta aktieexponeringen i portföljen under resten av året och bara gå mot räntor. Inte obligationer. Inte räntefonder. Utan ett vanligt konto hos någon nischbank. Så får mitt andra halvår se ut.
Lycka till ni andra med era placeringar!
Kinnevik får nog visa sin nya förmåga man blir intresserad. Nytt kjoltyg räcker inte i detta läget.
Synd att du inte håller i. Vi behöver varandra här.
Hacksaw gick ju ändå bättre för månaden än jag trodde på rapportdag. Dvs ingen katastrof. Hur jag ser på det:
Q2 2025 vs Q2 2026
15% fler spelrundor.
Omsättning upp 31%. 37% justerat för valuta.
VPA 0,158 vs 0,111 Eur. Dvs 42% ökning.
Lite svårare jämförelsetal i närtid men känns ju hyfsat ok ändå baserat på värdering och da. Jag köpte lite mer efter rapport. Får se hur det går. Man ska ju aldrig vara för säker på saker och ting, speciellt aktiecase.
Vad välja för augusti då?
Jag dunkar in kapfavoriten Gofore. Konsultverksamhet har ju inte gått särskilt bra senaste tiden. Så inte heller gofores aktie. Snitt PE senaste åren ligger en bit över 20. Ca 23 har jag i min excel. På ca 1-2 års sikt är VPA estimat omkring 1 Eur för att göra det enkelt. Sen får man gissa på vad man tror är rätt PE. Om historiskt PE hänger sig kvar tillsammans med estimerad vinst har vi en kursdubbling. Jag är lite försiktigare och tänker att runt 17 borde vara rimligt då det ändå är en kvalitetskonsult. På dagens kurs 10,54 hittar jag en hel del mos.
En spännande grej som jag inte har räknat på rent pengamässigt men som bör påverka positivt på längre sikt är initiativet “Mighty machines, powered by Finland”.
Gofore är inkluderad som “global player and technology partner”.
https://www.six.fi/mobile-work-machines
Verkar vara mycket fokus i Tampere där Gofore har sitt huvudkontor (där de har bastu såklart).
https://gofore.com/en/news/gofores-new-headquarters-opened-in-tampere-finland/
Gofore rapporterar i augusti och har fått lite kommentarer från analytiker att de ser ljuset i tunneln. Hoppas på det och rapportspekar! In KAP we trust ;-)
lite väl sur rapportreaktion, men det är väl så det ser ut nuförtiden med så många spelare på börskasinot ; men du vågar rapportspeka 1 månad till :-) (liksom undertecknad).
Intrum i Augusti!
Business på skulder, men klarade ej hantera sin egen. Borde vara en big no no på det. Men jag kör!
Volatilitet bergochdalbana de luxe. Måste göra många procent nu, om toppen skall vara möjlig. Men obs obs! Ingen köprek, bara tävlingsbidrag.
Du måste logga in eller registrera dig för att svara på tråden.