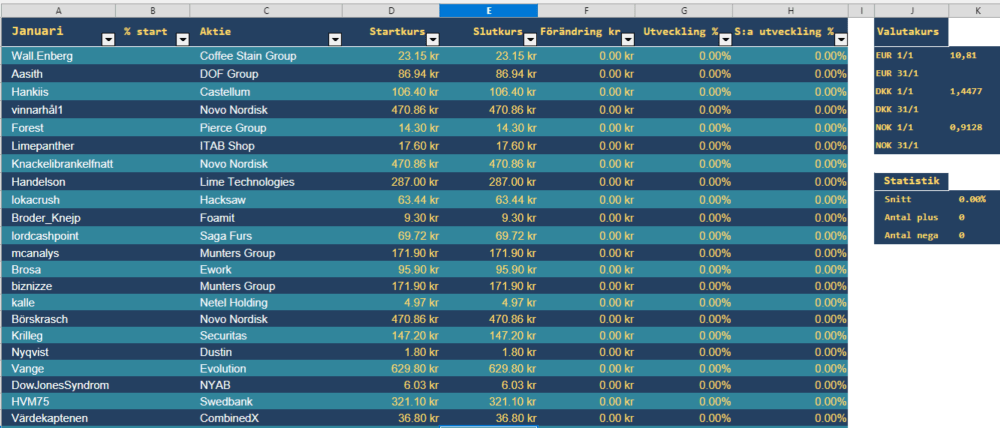
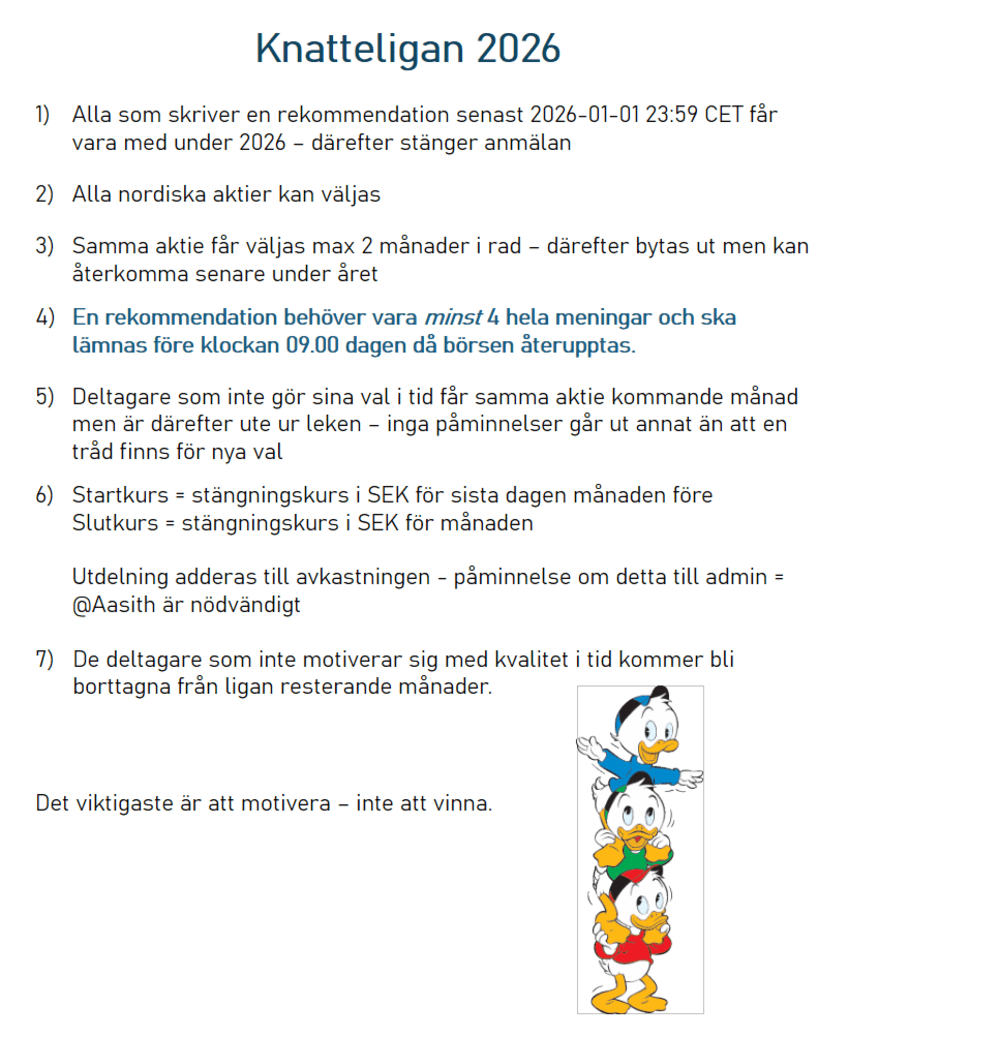
Knatteligan 2026 är öppen för alla som anmäler sig. Jag bifogar reglerna - men inga justeringar har behövts så det är samma som vanligt.
Välkomna nya och gamla Ligare.
Anders och Måns Topp Tre Kalle Ankas Brorsöner.
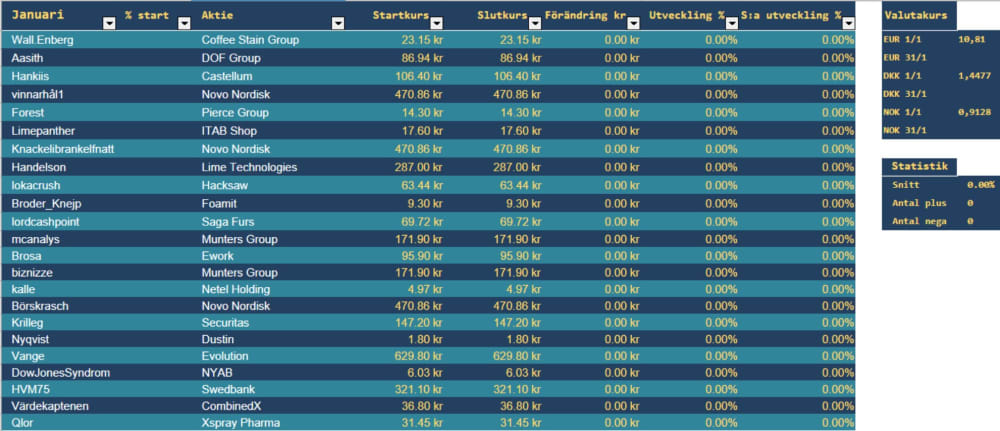
Qlor tog tag i motiveringen och startkapitalet. Så nu är vi hela 23 Knattar på startlinjen. Det blir otroligt spännande och en massa fina aktieval under året som kommer. Gott Nytt Alla!
Drog iväg en slant till Jonas på den listan :)
Nu ska jag inte ta över kommentatorsfältet med off topic men levande legend är han. Rek på hans bok krigets vägar.
Startavgiften betald!
Enligt önskemål från Aasith ska den betalas genom donation till Ukraina. Själv valde jag PowerUpUkraine den här gången. Det känns angeläget nu när det är vinter och ryssarna bombar bort deras elnät. https://www.powerupukraine.se
Vad valde ni andra?
Har ni inte betalat någon startavgift än finns en bra lista här:
https://cornucopia.se/2025/08/organisationer-och-projekt-for-att-stodja-ukraina/
Det förekommer lurendrejerisajter, så det kan vara bra med en lista över någorlunda verifierande organisationer.
Då tror jag alla som anmält sig är med i listan med rätt startkurs (slutkurs från den 30e December). Lycka till alla!!
Ni som vill tacka för att jag roddar gör detta genom donation till Ukraina.
HVM75 - nu är du med också.
Limepanther - bra förslag med handikapp-system. Men vi får lägga in det inför nästa år kanske ...:-)
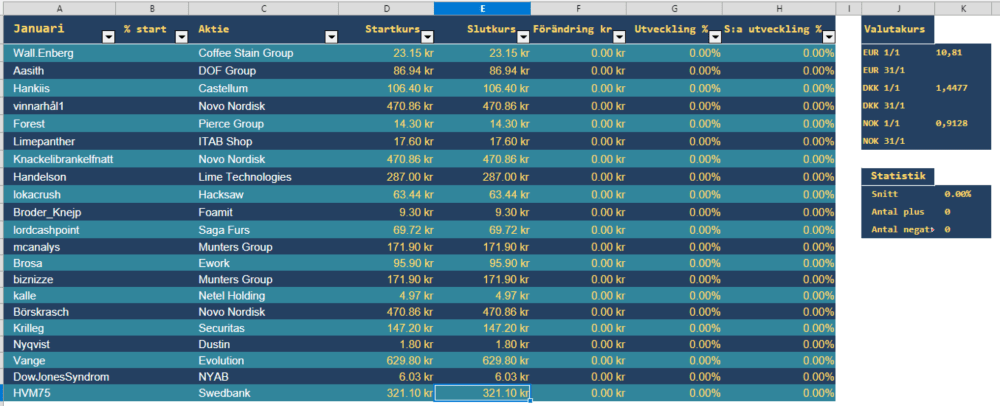
Aasith Coffee Stain Group ska inte vara 100 kr va?! Utan 23,15 kr.
Eller startar Wall Enberg med handicap eftersom han var så överlägsen i fjol?
Tack för att du roddar Aasith. Satte in en slant till UNHCR innan jul. Den får räknas som startbidrag i tävlingen.
Aasith Tror jag är missad och kan inte se mig själv i sammanställningen? Swedbank
Värdekapten ska förstås med också.
Qlor får skärpa sig med motiveringen.
Helt rätt Aasith! Deltagarna måste hållas efter med järnhand. Nu kommer min utlovade motivering till valet XSpray Pharma för januari.
Jag valde Xspray för både september och oktober förra året och fick därmed en åktur från kursen 46 kr upp till 60 kr för att slutligen vara 26 kr den sista oktober. Ett uteblivet marknadsgodkännande av Dasynoc® från FDA den 7 oktober förklarar turbulensen.
Xspray har unik teknik (HyNap™) för syntes av läkemedelssubstanser som bygger på superkritisk vätskeextraktion och därmed kan de framställa amorfa substanser. I första skedet av proteinkinashämmare (PKI) för behandling av cancer, vilket är en marknad på 40-60 bUSD. PKIs hämmar cancerns tillväxt, vilket medför förlängd överlevnad och att patienten oftast behandlas under flera år, i vissa fall under hela livet. Majoriteten av de marknadsförda PKI:erna innehåller kristallina former av de aktiva läkemedelssubstanserna. Ett allmänt känt problem med kristallina former av PKI:er är att de är svårlösliga och deras lösligheten varierar beroende av magsäckens pH-värde (surhetsgrad), vilket kan resultera i ett mycket ojämnt upptag av läkemedlet i kroppen, speciellt vid samtidig behandling med pH-höjande läkemedel, t.ex. omeprazol, eller vid intag av mat. Variabiliteten ökar risken för att den terapeutiska effekten uteblir, vid ett för lågt upptag av läkemedlet kan cancern få fart igen, och vid ett för högt upptag ökar risken för sidoeffekter. Xsprays teknologi övervinner många av de brister som PKI-substanser generellt sett har. Bolaget producerar stabila amorfa PKI:er som är lättlösliga och där upptaget i kroppen är pH-oberoende, vilket betyder att upptaget av läkemedlet i kroppen blir jämnt, även vid intag av mat eller pH-höjande läkemedel.
Den avgörande anledningen till att FDA sköt upp sitt beslut i oktober var att Xsprays kontraktstillverkare hade andra öppna administrativa frågor hos FDA och därmed ansåg de sig förhindrade att fatta beslut. Sedan dess har Xspray kommunicerat att de själva och kontraktstillverkaren skulle inge svar till FDA under december. Jag utgår ifrån att de har gjort detta och att FDA då kan meddela nytt datum för beslut under januari. Därmed lär optimismen öka bland placerarna och det blir åter driv i kursen.
FDAs bedömning av Dasynoc kom att skymma en väldigt god nyhet från Xspray som kom i slutet av oktober. FDA accepterade nämligen bolagets ansökan om marknadsgodkännande (NDA) för XS003 med beslutsdatum den 18 juni 2026. Produkten är en förbättrad formulering av nilotinib för behandling av kronisk myeloisk leukemi. Även här har man imponerande data som visar bioekvivalens med referensläkemedlet vid mindre än halva dosen samt en kraftigt reducerad födointeraktion (29 % jämfört med 82 % för nilotinib). Födointeraktionen som är kopplad till referensläkemedlet försvårar patientens följsamhet och är relaterad till kravet på att patienten ska vara i fastande tillstånd, vilket ingår i dess så kallade "boxed warning". Den kraftigt minskade födointeraktionen hos XS003 innebär att den väntas kunna tas med eller utan mat och därmed undgå varningstext gällande födointeraktion.
Jag tycker att Xspray Pharma visar på två olika triggers i närtid och att deras teknik har potential att förbättra formuleringen av fler läkemedel. Därmed är man ett ganska stabilt förhoppningsbolag, med rejäla intäkter inom räckhåll, vars kurs kan lyfta rejält under året.
Gott nytt vänner,
Märker hur intresset för Knatteligan går upp och ner beroende om man ha något case som man tror lite extra på eller om det mesta känns fair.
Satt och klurade lite på Råttan tack vare nån på forat som påpekade att stormen borde pressa massapriset. Men så har vi dyra enegripriser i Södra Sverige så känns det ändå inte så lockade.
Nä januari är juH en kall månad, vad passar då bättre än att återvänd till pälsaktionsbolaget Saga Furs- aktie med 28 ägare på avanza, då vet man att man inte gräver där alla andra är. Det är såklart inte vackert, men billigt. FCF 2025 på 5,7 per aktie q2 2025. I snitt 2,8 över en tio års period där det bästa och sämsta resultat räknats bort. Inte illa för en aktie som handlas till 6,45 euro. Balansräkningen i prima skick. Skuldfritt med 30 procents kassa. Luft i form IM i balansräkningen på 8,6 procent. Inte idealt men funkar.
Intjäningen på ebitnivån imponerar inte, minus 3,1 procent över tio år men det här är inget bolag för en buy and hold portfölj utan gäller att tajma.
Kursen är ner 23 procent 2025 och omsättningen har fallit sedan 2021 och sammanfaller bra men att ett visst pälsintresserat land på gränsen stängdes ut från aktionerna. Även Kina har visat minskat intresse för snygga pälskappor. Men här finns också en liten trigger, blir det prat om fred och att relationerna ska återställas så finns det i Saga Furs en potentiell vinnare.
11 procent DA senast och snart börjar säsongen för utdelningsfällorna. Då kan Saga Furs locka. Tydliga nackdelar då, utöver att det inte direkt är ESG och lite av ett råvarubolag, utan att ha gjort någon djupare efterforskning så är dom inte bara ledande på pälsauktoner i Finland utan även rätt ensamma och på en krympande marknad.
Det största problemet är ägarbilden, Eget kapital uppgår till 23 Euro men att få ut något alls utöver utdelningen lär vara svårt. Pälsindustrin kontrollera runt 47 procent av aktierna och över 70 procent av rösterna och har noll intresse av att skära av sin egen agent. Gissningsvis är även marken de äger värde betydligt mer, fritt ur minnet har inte den posten förändrats på flera år.
Nå de kommer en rapport den 27 januari.
22 minuter för sent ju Lorden! Fast Aasith släpper nog igenom..
Det var ett litet bolag du hittat. Aldrig hört om innan. Kul.
Nästan du kan styra aktiekursen själv med så låg omsättning.
Kan bli lite stödköp den 31 om det skulle behövas, gäller att jobba med de verktyg man har.
Underbart att få finska minkpälsar pitchade som case. Tycker synd om alla som inte hittat hit.
Gott nytt år!
Jag väljer att börja januari med Munters Group (MTRS). Bolaget jobbar med klimatkontroll-lösningar och är genom detta exponerade mot affärsområdena (1) luftbehandling för industriella applikationer, (2) datacenterteknologier och (3) livsmedelsteknik.
Energieffektivitivisering kommer fortsätta vara på tapeten under 2026. Detta borde leda till investeringar inom
luft- och avfuktningssystem för industriapplikationer.
Supertrenden Ai genererar massiva investeringar inom datacenter, vilka behöver kylning.
Bolaget har fått flera köprekommendationer, bl.a. från Carnegie.
Smart att ta ett bolag som fick stororder i helgen hehe
Funderade också på Munters men avstod pga storordern. Känns lite som att tjuvstarta med 2 sek i ett hundrameterslopp. Hehe.
Hej!
Jag föreslår en regeländring så att man går in i sitt månadsval med startkursen påföljande dag istället för slutkursen dagen innan.
Jag hade ändå valt Munters som mitt månadsval eftersom jag endast väljer bland mina top10 portföljinnehav och aldrig binära och illikvida chansaktier
Lågkonjunkturen har dragit ut på tiden långt mer än jag räknat med. Den bransch som kanske tagit hårdast stryk är IT-konsultbolagen.
För egen del lyckades jag göra exit i tid där för ett par år sedan men har under hösten bl.a. köpt Prevas och CombinedX.
En favorit jag ägt i omgångar genom åren är Ework. De är inte konsulter per se, utan egentligen IT-konsultmäklare. De matchar lediga IT-konsulter mot företag som behöver hjälp och skär sedan emellan några procent. Eftersom de inte sitter fast med lönekostnader på samma sätt som rena konsulter drabbas de mindre hårt vid konjunkturnedgångar men de är förstås ändå direkt beroende av marknaden för att kunna mäkla uppdrag.
Senaste konjunkturprognosen som kom i december förutspår att det äntligen vänder nu. Vågar man hoppas på det?
Ework ser fortfarande ingen vändning och Q4 väntas bli svagare än året innan. Framför allt är det konsultmarknaden i allmänhet som fortfarande går trögt men de uppger även att viss exponering mot fordonsindustrin påverkat negativt. Till det kommer en enskild stor dansk kund inom Life Science som tydligen dragit ned. Känner ni till något sådant bolag? :-)
Med risk att ligga tidigt ute väljer jag ändå Ework för januari, då jag tror att vi bör ha passerat botten nu. Det är i grunden ett fint bolag som jag själv köpte in för första gången för över 10 år sedan.
Gott Nytt År alla knattar!
Stort tack till Aasith för ett fantastiskt jobb med knatteligan. Mycket bra med bytet till Nya Börssnack , som jag tror kommer bli vårt nya ledande forum. ( Placera är alldeles för rörigt)
Bra också med tydliga regler enligt ovan.
2025 blev mitt bästa portföljår någonsin tack vare råvaruaktier i NA. I knatteligan fick jag flytta mina placeringar mellan mina större innehav i Norden vilket till slut verkar ha slutat med en hedrande bronsplats.
Jag fortsätter att plocka en portföljaktie från mina största nordiska innehav som för närvarande är 1. Lundin Mining 2. Munters 3. Lundin Gold 4. Ovzon 5. Cereno 6. Powercell 7. Meren Energy 8. Viscaria 9. DNO 10. Vår Energi
För januari väljer jag egentligen vår enda aktien som kan profitera på AI dvs Munters som tillhör de världsledande inom avfuktning och klimatisering av Datacenters. (Powercell har väl ambitioner att vara med med sina bränsleceller också så småningom?)
I takt med oron för AI de senaste veckorna har man misstrott takten i utbyggnaden av datacenters vilket lett till en rekyl ner på 10-15%. Jag tror att oron är överdriven.
Aktien är inte direkt billig sett till nyckeltal och datacenters är endast ett av tre större bolagssegment.
Valet görs också då man kan befara en inledande betydande rekyl i råvaruaktier då man i brist på KF/ISK i utlandet väljer att ta hem sina rekordvinster i januari?
Hej,
Jag är helt ny på detta men tvekar aldrig en tävling så jag deltar gärna.
Ingen minns en fegis så jag tar min mest riskfyllda investering som betalade av sig precis innan årets slut som första val: Netel Holding.
Netel är egentligen en himla härva med dålig ledning, dålig ekonomi, dålig tillväxt etc. så detta är ett kortsiktigt case.
Men det är ett antal saker som jag tycker om med Netel i januari just:
Finansieringen är precis löst. De hade enormt stor risk för nyemission med brutna kovenenanter men det verkar ha löst sig i sista stund med nya lån. Det kan bli ett fortsatt lättnadsrally, framförallt då det är svårt att se vilka nyheter som skulle kunna pressa aktien mer.
Dom gör riktiga grejer och är i en marknad som det är svårt att förlora i just nu även om man är så dålig på att exekvera som Netel. Dom tar nya avtal i sin Kraft division kontinuerligt, men har även avtal med FMV som är intressant ur försvarssynpunkt. Man ser fler och fler av deras bilar på gatorna när de jobbar med vår viktigaste infrastruktur. Det är nytt år med nya budgetar, bränsle till uppsidan blir det om de kan annonsera ytterligare ordrar nu i början på året. Det kan var så att de har fått hjälp genom krisen nu av sina kunder med tanke på hur viktiga de är för infrastrukturen.
De har pratat om att få ordning på lönsamheten länge, och det måste vara i detta kvartal (om något) som de får rätsida på det. Förhoppningsvis har bankerna i och med nya lånen hjälpt ledningen att hitta fokus så de satsar på de bra avtalen.
Dom har inte utrymme att göra mer dumma saker nu. Gör de några dumma uppköp, eller tar på sig tokiga projekt, så ryker ledningen. Jag tror de kommer "sitta still i båten" vilket bara är bra för detta case.
Det känns inte svårt att se kursen närma sig 6 kronor (mot nuvarande 4-5) mot slutet av månaden.
Novo Nordisk. Lär studsa upp inför rapport i början av februari. Möjligen flat sales i år men snart blickar marknaden framåt mot nästa år. Senaste positiva studie om oral viktminskning möjlighet har knappt märkts i kursen. Nu vänder vi blad efter ett uselt 25 och rivstartar året uppåt
Gott nytt alla nya som gamla. Själv är jag ny och tänkte göra ett försök på Knatteligan detta år. Tror det kan vara väldigt nyttigt att formulera sitt case tydligt i skrift och hoppas på att det kan utveckla mig inom investeringsskrået.
2025 var ett ganska tråkigt investeringsår för min del. Hade ett ok första halvår där jag noterade ATH i feb och gick sedan klart bättre än index under tullkaoset för att från mitten av juli och framåt ligga flat, guppandes lite upp och ned bara utan att det riktigt ville lyfta. Fick dock en liten återhämtning i slutet av året och slutade på nästan 17% upp för portföljen och lite före index (OMXSGI).
Som första bolag i ligan väljer jag en stor och stabil spelare i form av Securitas. Bolagets ledning har jobbat hårt med att förbättra marginalerna genom mer fokus på teknik, avyttringar och omförhandlingar av kontrakt de senaste åren. EBITA har förbättrats 19 kvartal på raken och VD/CFO var märkbart nöjda på senaste conf call. Däremot har kursen inte riktigt fått någon skjuts sista året (+ca 7% 2025). Blankningen har också kommit ned. Men kanske spökar de engångskostnader man tagit vid avyttringarna? Vad vet jag.
Man får också viss kritik för för stort fokus på marginaler istället för tillväxt. Skulle det även läggas till lönsam tillväxt så tror jag på väldigt god potential i aktien. Dock räknar jag inte med det utan även med mina modesta siffror tycker jag det finns tillräcklig potential för att välja Securitas som mitt första val i denna tävling.
Mitt val för januari blir alltså Securitas.
Hej knattar! Deltar med Dustin för Januari. Återförsäljare av IT-produkter. Med största verksamhet på den nordiska marknaden. Delårsrapport 14/1, så hoppas på ett skutt uppåt då. Storägare Axel med över 50% av rösterna.
Hög nettoskuld/EBITDA skall tilläggas(5,38). Sedan är 1.42% av aktierna blankade.
Men vem minns en fegis!
Hejsan alla knattar
Jag tror det är dags för uppgång i Evolution under 2026 så varför inte redan nu i januari.
Mitt val för januari: Evolution (629.80)
Tekniskt set ser det väldigt spännande ut och stödet vid drygt 600 borde inte kunna brytas med tanke på aktiens låga värdering. Även dess kommande återköp samt finfina utdelning borde locka till köp ock inte sälj på dessa nivåer.
Det finns flera möjligheter till positiva triggers och kommande OS samt fotbolls VM har historiskt även gynnat hela sentimentet inom slots och livecasino.
Kan bolaget visa på organisk tillväxt igen så borde aktien upp rejält.
Hej,
jag väljer NYAB för januari (jag äger aktier). Skrev ett längre inlägg nyss men det försvann, här kommer en sammanfattning:
NYAB är ett intressant svenskt infrastrukturbolag med urpsrung från norra sverige som växt omsättningen med drygt +35%/år senaste 10 åren till nuvarande runt 500meur sek/år, både organiskt och via förvärv. Bolaget är vare sig ett klassiskt bygg/infrastrukturbolag men inte heller en ren teknikkonsult som ÅF/Sweco. Bolaget listades i tysthet på first north 2024 via listning på Helsingforsbörsen några år tidigare och har flugit under radarn på svenska börsen. Bolaget Följs av få analytiker, och värderas relativt lågt givet historiskt tillväxt och gissningar om framtidsutsikter. Bolaget kan dessutom bli en av vinnarna på det nya NATO-direktivet om 1,5% av BNP på infrastruktur och civilt försvar och har medvind från satsningar på omställning till grön energi . Sammanfattningsvis är det ett intressant läge med ett bolag i stark strukturell tillväxttrend, stora statliga satsningar med långsiktiga pengar, låg analystäckning, lågt institutionellt ägande, lågt fondägande, möjlighet till både organisk- och förvärvsdriven tillväxt där nuvarande värdering inte speglar tillväxtpotentialen kommande 3-5 år. VD är storägare och grundare, och insiders köpet aktier. Swedia capital köpte drygt 6% av bolaget i slutet av 2025.
Bolaget handlas vid kurs 6.03kr till EV/EBIT 10x på fact sets prognoser för 2026e (2st analytiker) och jag tror de kan komma in lite bättre på omsättningen och marginalen än så. Jag sätter rimligt EV /EBIT till 12x och ser en potentiell uppsida på 30% på 2026e med lite medvind i förbättringen av rörelsemarginalen. Det är inte orimligt att vi ser 7-8kr under andra halvåret 2026 när investerare börjar titta på 2027e.
Affärsvärlden har behållit sin köper senast 5nov 2025 "Tillväxten för 2025 ser ut att bli högre än vad vi förutspådde i vår analys i somras, men rörelsemarginalen ser ut att hamna något under våra tidigare antaganden. Vi tror dock att marginalen har förutsättningar att återhämta sig på sikt. Vi behåller vårt köpråd"
https://www.affarsvarlden.se/kommentar/nyab-marginalpress-trots-intaktslyft.
Inderes följer bolaget:
Investerarpresentation ABGSC:
https://www.youtube.com/watch?v=28y2zFcEbqk
Investerarpresentation:
https://www.youtube.com/watch?v=9HO34G5k1X4
Jag äger aktier, gör din egen analys.
Intressant val och stadigt bolag. PE kring 18. Vet inte om denna typ av företag brukar värderas högre?
Jag brukar titta på mina gissningar om vinsten 1-2 år ut i ett bolag som växer så snabbt organiskt och via förvärv.
Om man tittar på PE-talet så har Factset PE 13 på 2026e och 12 på 2027e och jag ligger något lägre än så då jag tror att de kommer att fortsätta att växa snabbare än estimaten med hyggligt (men lägre än egna målets) lönsamhet. Som option på betydligt starkare lönsamhet finns återhämtning i Finlands och bättre konsultbeläggning i Norge.
Det är nedan är nog självklart för många här, men tänkte skriva några rader om hur tänker kring val av värderingsmultiplar (PE-tal, EV/EBIT, EV/EBITA) i det här fallet.
Egentligen ska man nog kolla på EV/EBIT eller tom kanske snarare EV/EBITA istället för PE som primär värderingsmutipel i ett ett bolag som NYAB eftersom man då tar hänsyn till skuldsättningen och avskrivningar av immateriella tillgångar (en slags övervärden som betalats vid förvärven som sänker rörelseresultatet (EBIT) men som inte påverkan kassaflödet). På EV/EBITA ser NYAB ännu lite billigare ut då skuldsättning noll och avskringar ändå är helt obefintliga per kvartal
Man skulle lite slarvigt kunna jämföra det med om man som privatperson köper ett hus för 1msek, lånar 800tkr för 2% ränta och lägger in 200tkr själv och sedan hyr ut huset för en sammanlagd vinst efter skatt på 50.000kr / år (50000kr/aktie) . Om huset var ett bolag som bestod av 1 aktie som kostade 1msek sek (husets pris)kunde skulle PE-talet vara 20. Men skulle du ta hänsyn till skuldsättningen som tagits upp för att kunna generera de 50000kr i vinst och istället titta på EV/EBIT skulle du få EV/EBIT 36 vilket kanske skulle ge en bättre bild av den riskjusterade vinsten (beroende på hur man ser på risk på lån förstås).
NYAB är skuldfritt så hela vintern i NYAB görs på egna meriter och förvärven har mestadels gjorts med kassa och kassaflöde vilken sänker risken enligt min mening, och det bör även tas med i beräkningen när man funderar över värderingsmultiplar.
I ett förvärvande bolag ökar risken om förvärven görs med hög skuldsättning, ett vanligt mått för bolag är 2,5x EBITDA eller ibland 3x ebitda och det finns ofta villkor kopplade till banker och kreditgivare att inte överskrida dessa. Ett bolag med högre skuld är mycket mer känsligt för tillfälliga störningar i verksamheten, externa faktorer som räntor osv, och ju högre skulden är desto mer av framtida möjligheter är redan utnyttjade i verksamheten. Ett skuldfritt bolag eller bolag som körs med kassa, kan ju agera oppurtuistiskt när bra tillfällen kommer och hitta riktigt billiga förvärv, eftersom när externa faktorer stökar, tenderar de att stöka för många bolag samtidigt och de högt skuldsatta är då lamslagna.Rätt skuldsättning är svårt och olika, och hög skuld kan innebära potential, men alltid högre risk.
Peter Benson skrev en bra artikel på ämnet i AFV 2023 här
https://www.affarsvarlden.se/kronika/foraldrade-multiplar-ar-farliga-saker.
Vad är normaliserad tillväxt och vinst i ett bolag som nyab över tid och vilken multipel bör det generera? Jag har landat i att sätta EV/EBIT runt 12-13 (och då kanske EV/EBITA hamnar 0,5-1 enhet under det) vilket jag inte tror är för högt eller för lågt.
Gott Nytt 2026 allesammans och tack Aasith som roddar!
Gärna med ett år till med lite nya tag. Egna väskorna låg på toppen i början av juli och sedan förstörde Betsson lite av festen. Trodde det var ett kort och snabbt fall i samband med Q2 och sommartunn börs men icke sa nicke. Enda trösten är att jag redan hade full size och inte ökade mer.
Totalt ökade företagsportföljen 24 % under 2025 och ser att CAGR sedan starten 2013 är 20 % vilket jag är väldigt nöjd med. Privata väskan är upp nästan 21 % och här är CAGR sedan starten 2013 drygt 15 %. Innehållet är liknande men lite mer aggressivt i företagsväskan och det går tydligt åt båda hållen. Där fanns Cheffelo i hyfssad position som jag skalade av från 55 kr när Olle själv sålde nån liten post till sista biten som gick på dryga 80 kr, men där finns också HelloFresh som kostat mycket. Här har jag bestämt mig för att syna caset en bit in i 2026 eftersom inget drastiskt har förändrats som jag ser det. Men tålamodet är kort med den och den kan ryka.
Åter till Knatteligan som visar hur oerhört svårt det är att pricka rätt i både bolag och tid. I verkligheten sålde jag STG och köpte AOJ som jag också valde i december men man borde gjort tvärtom. Med dollarförsvagningen och halverad utdelning trodde jag inte på den styrkan i STG....
Januarivalet blir ett som nästan gör ont i magen och det är Swedbank på ATH. Har den i båda väskorna och detta är rejäl chansning men tänker att i januari löser det sig med USA böterna och det är därför aktien visat sån styrka sista tiden och dessutom hinner man få med Q4 rapporten i januari. Tror det kommer visa att det ser bättre ut (som alltid) än prognoserna och bank brukar gå bra fram till utdelningarna. Kommer nog snart börja lätta i de riktiga aktierna men nu är det tävling och då är det Swedbank för januari med ett kursmål på 360 SEK.
Så lämnar vi 2025 bakom oss. Ett katastrofår tävlingsmässigt. Ett toppenår privat.
Image System sällade sig till raden av dåliga månadsval. Inget smatterband av beställningar som december bjudit på tidigare år. Endast två ordrar kommunicerades, en för Motion Analysis och en för RemaSawco. Vändningen för sågverken verkar dröja och inte särskilt många försvarsordrar till MA har kommit under året. Får se vad 2026 har i sitt sköte för bolaget.
Knatteligan-portföljen landade på: 52 234:-. 7766:- (samt avkastning) har gått upp i rök under året. Trist.
Bäst under året: Safe at Sea, +34,81%
Sämst under året: LifeClean -91,45%
Haveriet LifeClean kostade 9663:- under året. Tycker att bolaget luktar scam, och det skall bli skönt att rensa ur det ur portföljen. Att finna en spelare som adresserar den tickande miljöbomben P-fas lockar, LifeClean förefaller inte vara bolaget som knäcker den nöten.
Jag kör på med knatteliganportfölj även under 2026. Alltså att jag köper månadsvalet för 5k första handelsdagen i månaden.
I januari väljer jag bolaget Foamit. Bolaget hette tidigare Partnera och var någon form av investmentlåda med flera olika innehav. Nu är har dock bolaget valt att helt fokusera på det tidigare portföljbolaget Foamit, och man har även bytt namn till Foamit. Bolaget äger fortfarande drygt 34% av "Nordic Option Oy" (en riskkapitalfond) men denna del avser bolaget att sälja. Detta gör att det inte finns någon lång historik vad gäller nyckeltal osv. på kvarvarande verksamhet.
Foamit tillverkar och säljer skumglas. Skumglas är en lättfyllnadsprodukt tillverkad av returglas. Glaset smälts och fylls med små luftbubblor. Ut kommer en produkt som har hög bärighet, är kapilärbrytande, har låg vikt och är isolerande. Användningsområdena är allt från infrastrukturbyggnation till byggnadsvårdsprojekt. Produkten används alltså i allt från motorvägsbyggen till att att restaurera gamla kyrkor. Efter raset i Bohuslän för några år sedan så återfyllde man exempelvis med produkten. Det finns även lösningar i husbyggnation där men kan ersätta XPS med skumglas vid dränering och isolering under platta på mark. Inom byggnadsvåren används det i torpargrunder och när man bygger bort mullbänkar.
Kort sagt en fiffig, väl beprövad och mångsidig produkt med mycket bra miljöegenskaper tillverkad av dina gamla syltburkar.
Intresset för skumglas har ökat de senaste åren, och när konjunkturen vänder så torde användande av skumglas knappast minska.
Foamit har produktionsanläggningar i Finland (Foamit), Norge (Glasopor) och Sverige (Hasopor), de har även under hösten startat ett joint venture på den tyska marknaden.
Marknaderna för denna typ av bulkprodukt tenderar att bli förhållandevis lokala, då frakterna omöjliggör en konkurrenskraftig (och miljömässigt försvarbar) produkt om den skall fraktas allt för långt. Foamit har således en skaplig vallgrav, då de sedan många år redan har produktionsanläggningar igång flera nordiska länder. Hasopor har exempelvis sin anläggning vägg i vägg med Svensk glasåtervinning i Hammar (Askersund), med vilka de nyss förlängt leveransavtalet i 10 år. Det blir nog svårt att slå sig in på skumglasmarknaden i Sverige när en etablerad aktör har de förutsättningarna.
Börsvärde:
€33,8 miljoner
Omsättning 2024:
€41.4 miljoner
EBITDA 2024
€5.8
Målsättning:
"Our goal is to reach a revenue of EUR 100 million and an EBITDA level of over 20 percent by the end of 2028."
Bolaget är inte särdeles välkänt vilket återspeglas i handeln i aktien. Jag tror att fler kommer få upp ögonen för bolaget och hoppas att det börjar redan nu i januari så att jag kan få en riktig rivstart i tävlingen.
Jag är gärna med ett år till. Får försöka undvika blindskär. Sitter illa till och återkommer med motivering imorgon.
Mitt val för januari blir Xspray Pharma
Detta är inte mycket till motivering. Jag kommer bli hårdare i år - ingen motivering/inget deltagande. Vi är över 20 Knattar så jag räknar med att det åtminstone blir 10 kvar vid årets slut :-)
Hej,
Skönt att lägga 2025 bakom sig, ett tufft börsår för min del där den huvudsakliga portföljen landade på -7 %, klart under min målbild. Men nu är det nytt år och procentsatserna är nollställda, vilket ger en psykologiskt viktig reset.
Jag har följt utmaningen länge men aldrig haft något konto tidigare, så nu tar jag chansen att vara med i Knatteligan. Förhoppningen är att det ska sporra till ännu mer aktieanalys och i förlängningen bättre avkastning. Riktigt kul helt enkelt!
Då till valet för januari. Careium låg nära till hands, men såg att Crimpen redan valt bolaget för månaden och det kändes inte helt rätt att inleda Knatteliga-resan genom att ”sno” hans val. Ett annat alternativ har varit Generic, som kommit ner en del den senaste tiden. Verksamheten är stabil med återkommande intäkter, men tillväxten har mattats av något.
Mitt val faller därför på CombinedX, som i mina ögon kan vara den just nu billigaste IT-konsulten på börsen. IT-konsultsektorn har haft det tufft, men jag tror att 2026 kan bli året då vi börjar se en vändning. Under H2-25 har jag därför passat på att köpa in mig i flera konsultbolag, däribland Prevas och CombinedX.
Anledningen till att valet landar på CombinedX är främst värderingen i kombination med bolagets historik och starka ägarbild. Insynspersoner äger en betydande andel och Grenspecialisten är storägare. De senaste fem åren har bolaget vuxit med i snitt cirka 12 % i omsättning. Min förhoppning är att man kan leverera runt 10 % tillväxt kommande år och successivt närma sig målet om 12 % EBITA-marginal. Q3 var ett tydligt steg i rätt riktning med en EBITA-marginal på 8,6 %, vilket jag hoppas är en fingervisning om vart bolaget är på väg.
En förklaring till att aktien inte riktigt hängt med i den senaste uppgången är viss insiderförsäljning under kvartalet. Det inger kanske inte full råg i ryggen, men min bedömning är att försäljningen inte är operativt motiverad. Administrationschefen sitter fortsatt kvar med en relativt stor post.
Ser vi framåt värderas bolaget till drygt 700 Mkr i börsvärde, med en nettoskuld runt 100 Mkr. Börsdata anger ett EV på 836 Mkr. Med de förvärv som genomförts och en något ljusare marknad under nästa år bör en omsättning om minst 1 000 Mkr vara rimlig, tillsammans med en EBIT-marginal runt 8 %. Det skulle innebära cirka 80 Mkr i EBIT och minst 100 Mkr i EBITA under 2026, vilket är särskilt relevant i detta case givet avskrivningarna på immateriella tillgångar. Det ger en EV/EBITA runt 8, vilket jag tycker är alldeles för lågt. Integrationerna av de nya norska förvärven kan dessutom fungera som en extra tillväxtoption.
Avslutningsvis vill jag önska alla en god fortsättning och lycka till under börsåret 2026!
Kul, välkommen in i matchen!
Får man fråga om sänkena I portföljen 2025? Någit du håller kvar eller har sålt av det som har gått ned?
Tack så mycket för välkomnandet!
Några sänken har som nämnt varit Careium, men även Evo och Tokmanni, där jag fortsatt sitter kvar. Jag har även varit inne i Devport och Eolus under en period, men valde att sälja dessa med förlust.
Då provar vi ett nytt år i ligan.
2025 stängde portföljen på 16% upp och nytt ATH.
Föredrar bolag som växer organiskt och genom förvärv.
Portföljen största innehav just nu är:
Brdr A&O
Inwido
Betsson
Bravida
New Wave
Dock tänkte jag inleda Årets liga med ett mindre innehav, Castellum
Tror fastigheter får revansch 2026 rent allmänt.
Castellum va länge en stjärna i utdelningstillväxt men detta pausades 2023 och 2024. Utdelningen återupptogs 2025 och ser fram emot en ökning 2026.
Insynslistan ser mycket imponerande ut
Riktkurs för 2026 140kr
Tänkte vara med knatteligan i år igen. Missade att skicka in ett bidrag någon gång förra året och åkte därmed helt riktigt ut.
Ska man ta sitt största innehav VNV som handlas till över 50% rabatt mot NAV trots att de vid flera tillfällen sålt innehav till substans eller iaf mycket nära substans. Äger flera mycket intressanta bolag som sannolikt kommer gå till börsen inom max två år vilket kommer leda till möjlig exit för VNV utan rabatt.
Men nej, det får bli Novo Nordisk i januari. Tror det har skett en hel del window dressing här vilket kan betyda att fonderna ska tillbaka in nu i januari, särskilt med tanke på positiva nyheter i dec om att FDA godkänt Wegovy i tablettform. Bolaget ligger nu åter i pole position gällande fetmaläkemedel i tablettform, före konkurrenten Eli Lilly.
Är inte lika säker på att detta är en buy and hold men tror att det är ett bra läge nu.
Värderingen är som alla vet låg med ev/ebit under 12 efter en fullständig slakt av kursen. Kan såklart vara en värdefälla men eftersom tävlingen handlar om hur aktien ska gå på en månads sikt så får det bli mitt val.
Det är skönt att vända blad och bli av med 2025. Det var ett halvtaskigt år med introduktionen av ett smärtsamt diskbråck, strul med skattemyndigheter i ett par länder och ett par obehagliga nitar i portföljen. Främst Integrum ställde till det ordentligt och raderade över hälften av årets uppgång i portföljen som nu slutade på 6,5%.
Men nu är det nya tag! För januari väljer jag Pierce Group som säljer tillbehör till MC/Motorcross på 16 marknader i Europa. Detta är ett riktigt litet bolag med en värdering på lite över en miljard. Ett PE bolag noterade Pierce 2021 med en värdering på 2,5 miljarder och sedan gick det mesta fel. Marknaden vek, lagret var för stort, VD sjukskriven och Ekonomichefen dör i en trafikolycka, PE bolaget sålde kontinuerligt ut sina aktier. NE följer och kursen rasade från nära 90 till 8, det såg inget vidare ljust ut.
Det var förstås då man borde köpt men det är inte lätt att se ljuset när det är som mörkast. Man hade ju ändå en väl fungerande e-handel med många nöjda kunder i hela Europa. En helt ny styrelse och ledning kom på plats, de tycks göra mycket rätt och en turnaround som kallas Pierce 2.0 är i princip säkrad. Vinsterna är inte så imponerande eftersom man fortfarande gör stora ned och avskrivningar, genomför kostnadsbesparingar och investerar i helt nytt IT system där kostnaderna tas kontinuerligt i RR. Kassaflödet är hanterbart men kom in oväntat svagt på -22 miljoner i Q3 Den snabba tillväxten på 20% i lokala valutor under kvartalet som triggade en extra momsbetalning och förskottsbetalningar till leverantörer. Man sitter på en kassa på 161 miljoner så det känns ändå problemfritt.
Jag hoppas ledningen kikar på vad Nelly gjort som fungerar bra. Ett tecken på det är att de jobbar med ett skifte mot egna varumärken med högre marginal och det hjälper att denna typ av produkter har en ganska låg returgrad. Kostnadsbesparingsprogrammet 2.0 lanserades under Q3 2023 och man har reducerat personalstyrkan med 35 tjänstemän varav 10 under senaste kvartalet omsättningen per tjänsteman har nu ökat med 80%. Mycket av kostnadsbasen ligger i Polen där de har lager och distribution vilket låter kostnadseffektivt.
Det nya IT systemet är en omfattande investering som tar lång tid. Många delelement är redan i drift och fungerar bra så det känns inte som att den tekniska risken är ohanterlig. Under Q3 kostade det 6 miljoner och denna typ av kostnader kommer fortsätta till och med Q1 2026. De större avskrivningarna skall var klara med utgången av Q4 2025. När det är klart med avskrivningar och IT kommer vi se en ökning av EBIT med 30-40 miljoner per år!
Från och med Q2 2026 skall transformationen vara klar, då skall man vara en lönsam, skalbar, effektiv marknadsledare inom tillbehör för MC/Motocross med låg kostnadsbas som är redo för fortsatt tillväxt. Denna tillväxt skall komma via nya marknader samt vertikalerna Scooter/Moped och Mountainbike vilka är lätta att integrera i företagets system och marknadsföringskanaler.
VD pratar också om en framtida konsolidering i branschen, men jag hoppas vi får se riktigt bra exekvering av omställningen innan det skall handlas bolag!
Lite siffror:
Skuld/EBITDA: 2,9 (ned från 5,2 2024)
Q3 VPA 0,03 vilket är fint med tanke på de stora investeringar och avskrivningarna.
PS 0,63 vilket är intressant att jämföra med övrig e-handel, Rugvista har tex. 2,0 och Nelly 2,7.
BM 40%
EV/EBITDA: 16,1
Jag har ett mellanstort innehav själv.
Tack!
Det sitter i nacken och har i princip läkt. Knakar konstigt men funkar :-)
God fortsättning börskamrater. Limepanther är på i år!
Då min investeringsstil fokuserar i huvudsak på lite längre sikt, kan de vara roligt att testa på något nytt. Förhoppningsvis tvingas man att fundera och tänka lite nytt i sina val. Men jag ställer mest upp för att det är skoj och utmana mig själv lite.
Mitt första val blir ITAB Shop Concept.
ITAB Shop Concept är en ledande aktör i Europa inom butiksinredning och erbjuder helhetslösningar för detaljhandeln, inklusive inredning, kassasystem, belysning samt design- och installationstjänster. Cirka 90 procent av försäljningen kommer från Europa, där bolaget har en uppskattad marknadsandel på över 10 procent. Kundbasen omfattar livsmedel, hem och bygg, mode, apotek och specialbutiker. Verksamheten är indelad i två segment: Retail Solutions (70 procent av intäkterna) och Tech and Services (30 procent), med ett starkt fokus på hållbarhet, automation och digitalisering.
Under 2025 har ITAB genomgått en omfattande transformation, främst genom det stora förvärvet av HMY, vilket mer än fördubblade koncernens omsättning.
ITAB steg över 20 % på sin Q3 rapport i oktober men har sedan dess fallit tillbaka hela vägen och lite till. Trenden ser väl lite skakig ut om man tittar på kursgrafen men runt 17 kr känns som en bra ingång i aktien. Tror på aktien under 2026 men om den blommar ut redan i januari är en annan fråga. Man kan ju hoppas att förväntningarna byggs upp fram till rapport som är den 10 feb. Riktkurserna sätts i snitt till 30 kr.
Jag funderar på att vara med i Knatteligan under 2026 som den nube man är och kastar därför härmed in ett första bidrag. Ambitionen är inte att vinna, dvs välja vilka "vinna eller försvinna aktier" som helst utan istället välja helt rimliga bolag som jag till 100% kan tänka mig att äga, eller äger själv i den privata portföljen.
Mitt första val blir Novo Nordisk. Motivering är nog egentligen överflödig men aktien har gått mardrömslikt dåligt under 2025 och var ner 47% under året. Från sin högsta notering för bara 17 månader sedan har aktien tappat 74%. Sentimentet är kört i botten.
Novo Nordisk är monsterlönsamt med en avkastning på eget kapital på 60-70% och tjänar 50% mer pengar (EPS) idag än för 10 år sedan. Trots det så värderades bolaget (2016-2018) till p/e till 20-21x innan, alltså innan aktien sköt i höjden. Idag värderar marknaden bolagets vinst per aktie till ca p/e 14x... med ett sentiment helt kört i botten. Jag tycker det är för lågt trots patentutgång om några år, priskrig med Eli Lilly och kopior som kommer ut. Alla dom riskerna är redan kända och inprisade i aktiekursen.
Jag tror att 2026 blir året då det negativa sentimentet vänder och marknaden tar sitt förnuft tillfånga. Novo Nordisk är ett bolag som jag förövrigt skulle kunna tänka mig att äga hela året i Knatteligan om det inte vore för reglerna.
Jag köper: DDK 325,25
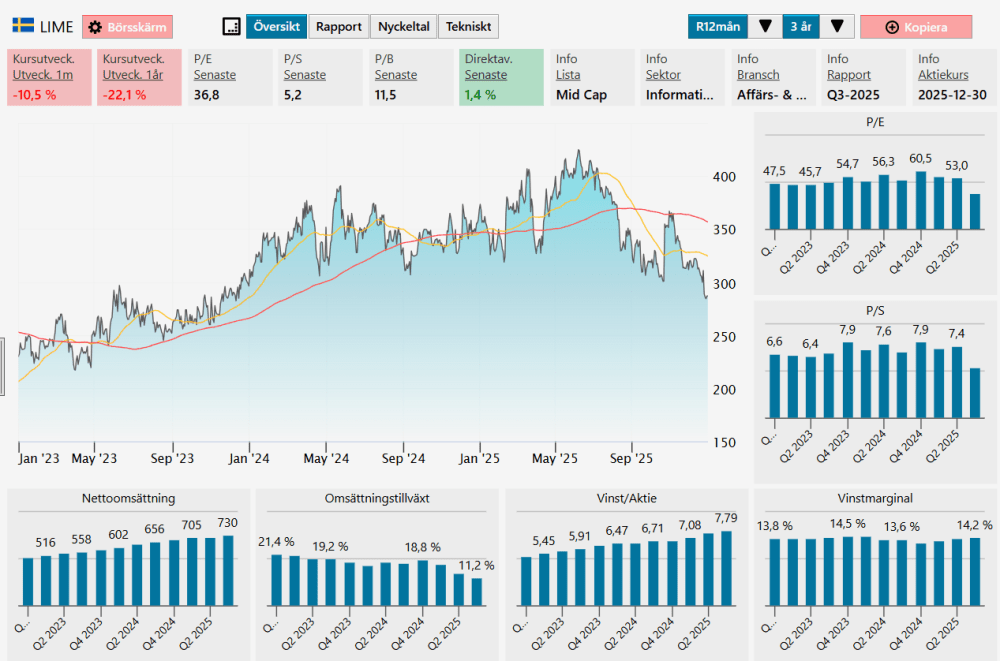
Mitt val för januari 2026 blir Lime Technologies. Här gör jag som Crimpen, väljer ut ett riktigt sänke i den egna portföljen och tänker att nu måste aktien börja stiga igen.
Lime jobbar med CRM-system, en rätt konkurrensutsatt marknad som domineras av jättar som Microsoft och Salesforce. Men Lime har funnits i 25 år och lyckats växa bra så det finns plats även för mindre spelare i den här branschen. Själva aktien har harvat mellan 280-420 sedan 2020 så egentligen undrar jag varför jag äger den? Det finns ingen trend i aktien förutom nedåtgående och tittar man på Börsdatas RS-ranking (från 0 till 100) så ligger Lime på 26, väldigt svagt alltså.
Den fundamentala biten då? Jag gör aldrig några djupare FA-analyser men det jag vill se grafiskt är en fin trappa uppåt med staplar över försäljningstillväxt och vinst per aktie. I Limes fall ser den fundamentala biten okej ut. Jag brukar snabbt kolla på Rule of 40, populariserad av twitterprofilen DowJonesSyndrom. Rule of 40 säger att man ska addera genomsnittlig årlig försäljningstillväxt med ebitda marginal. Får du över 40 så är det ett bra bolag som har något. Att växa med bibehållna marginaler. Lime når inte riktigt upp till Rule of 40 men är nära tycker jag.
Triggers då? Ny vd som kommer i vår, Tommas Davoust. Det är en internrekrytering och han har jobbat inom Lime sedan 2017. Bra tror jag. Den fortsatta expansionen i Europa kan erbjuda bra möjligheter till fortsatt tillväxt. Så Lime får det bli. Lycka till Knattar 2026.
Nytt år nya möjligheter! Verkar sluta knatteligan på +23,52% och en 4e plats (igen, om jag minns rätt?). Ändå godkänt då egna väskan endast gått runt +5%, mycket pga hellofresh som jag ligger en del back på. Satsar hursomhelst på pallplats 2026!
Lyssnade nyligen på podden ett rikare liv där Bråse intervjuades. Riktigt trevlig och underhållande lyssning. Han nämnde några bra tankeställare. Ur minnet: det går inte att köpa aktier vid bra tillfällen utan att av någon anledning skämmas lite. Låta aktier (och rätt pris) komma till en istället för att jaga dem. Han älskar inga aktier/innehav utan köper de han tycker minst illa om.
Med dessa visdomsord i bagaget, vad ska ta startsträckan för 2026? Betsson, Generic och EVO känns lika billiga som de gjort den senaste tiden. Securitas är heller inte dyrt och mitt största innehav... Jag väljer ett nytt innehav för mig i form av Hacksaw.
Aktiekurs: 63,44 kr
Börsvärde: 18,3 mdr kr.
Nettokassa: ca 88 Meur, dvs ca 950 M kr.
Afv estimerar 30% tillväxt för 2026 och 20% tillväxt för 2027. Med estimerad VPA 0,7 för 26e får vi ett P/E på 8,9. De strävar efter att dela ut eller återköpa aktier för 75% av nettovinsten. Om allt gick till utdelning skulle det ge ca 5,6 kr 2026 vilket är knappt 9% av dagens kurs.
Ingen esg business man driver utan det är slots till alla möjliga kunder, till exempel kryptokasinon. Lyssnat lite på gött tjöt som verkar ha bra koll på igaming. De anser att Hacksaw är en av de bästa slotsleverantörerna rent spelmässigt.
Alltså: PE 9 för 26e. Vi har igaming som inte alls älskas av börsen. Lockup gick ut för större aktieägare den 22a December och det verkar inte som att någon större aktiedumpning har skett sedan dess. Tvärtom har kursen stigit. Kanske slår till i januari eller vågar man hoppas på ett mer positivt sentiment? Det är lite caset för januari tänker jag.
Rimligt PE kanske 12-13? I så fall har vi rätt ordentlig mos utan att räkna med utdelningen.
Gott nytt år alla knattar och NBSare! Och lycka till med kommande börsår.
Jag håller mig fortfarande ca 80% likvid för jag tror på en sjuhelvetes börskrasch år 2026 när man som minst anar det .
I en börskrasch kommer helt plötsligt alla oförutsedda smutsigheter och övervärderingar som "ingen kunde se " tidigare ;) fram på ett löpande pärlband som vanligt och så blir det en nedåtgående spiral bara (har sett en hel del krascher tidigare och hur de upprepat sig genom åren och med samma mönster som nu) .
Men "Gott nytt år" till er alla iaf! :)
Erkänn, det är du som är Doktor Baisse från Börspodden.. ;-)
GNÅ !
Jo men du har naturligtvis all rätt att tro och inbilla dig det i yttrandefrihetens namn men jag kan också vara
Doktor Mugg på Cp-Tv-kanalen TV4- hahahaha :))
Själv startar jag med norska DOF Group.
"Verksamheten består i att äga och förvalta undervattens- och försörjningsfartyg verksamma i ett flertal globala regioner. Utöver huvudverksamheten erbjuds även olika tjänster till olje- och gasindustrin samt offshore marknaden, inkluderat konstruktion och installation. "
Bolaget har vuxit fint de senaste kvartalen och nya ordrar har regelbundet tickat in. Vinstmarginalen har legat runt 20% de 5 senaste kvartalen. Backloggen för 2026 ligger på mer än 1.5 miljarder USD, vilket är något under 2025; men året är ju bara börjat.
Värderingen ligger nu på P/S 1.3 och P/E 5.4. Detta är inte på historiska bottennivåer men i den lägre häraden.
Framtidsutsikterna ser bra ut. Samtliga riktkurser ligger norr om 120 norska kronor. Kurs just nu 95.25 kronor.
Första året i Knatteligan blev ju en succé, större än jag vågat hoppas på, trots en lite svag avslutning. Som mest var jag uppe på +195 % i slutet av augusti, men det slutade på +177 %. Eftersom detta inte räckte för att bli nominerad till Utmaningen är jag gärna med ett år till i Knatteligan. För mig spelar det egentligen ingen roll om det är Knatteligan eller Utmaningen, då jag följer samma regler som i Utmaningen och det är enkelt att jämföra sig med de stora grabbarna oavsett. Under 2025 hade resultatet räckt till en klar andraplats i Utmaningen, vilket jag såklart är väldigt nöjd med.
Samtidigt är det mycket tur och tillfälligheter i en sådan här tävling, och jag inser att det är osannolikt att det ska gå lika bra 2026, även om jag givetvis hoppas.
Så till första valet 2026. Eftersom jag framför allt investerar långsiktigt sker det inte jättemycket i min egen portfölj, och då blir det lätt samma aktier som dyker upp som kandidater. Betsson, som jag valde tre gånger under 2025 - senast i december - tycker jag fortfarande är jättebillig. Likaså InfraCom och Hoist. TF Bank äger jag också, och de rapporterar i januari, vilket kan göra dem till en kandidat.
I slutet av december har jag faktiskt köpt små poster i ett par nya bolag, där jag tycker att särskilt ett sticker ut som en bra kandidat för januari, nämligen Coffee Stain Group. Som de flesta säkert vet är det en nykomling på börsen efter en avknoppning från Embracer. Bolaget är en spelutvecklare med 13 studior och har ett par hits, kanske främst kända för spelet Goat Simulator. I mitt tycke ett helt meningslöst spel, men ungarna verkar gilla det. Andra titlar är Satisfactory, Deep Rock Galactic, Valheim, Welcome to Bloxburg och Teardown.
Affärsvärlden estimerar att bolaget värderas till cirka P/E 19 på 2026 års vinst. Det är inte särskilt högt jämfört med konkurrenter, men om det är billigt beror förstås på hur man lyckas med kommande spelsläpp. Grunden till att jag tror på en uppgång i januari är dock att jag tror att aktien pressats onaturligt mycket i december, då fonder och institutioner som ägt Embracer varit mer eller mindre tvingade att sälja Coffee Stain, eftersom aktien handlas på First North. Förhoppningen är att detta säljtryck nu är över och att kursen börjar leta sig uppåt några procent i januari.
Jag är dock långt ifrån ensam eller först med denna analys. Bolaget har fått ett flertal köprekommendationer och flera insynspersoner har köpt aktier i december. Det har pratats om aktien i flera podcaster, och den var en av de mest nettoköpta på Avanza i december. Risken är därför att detta är en alltför enkel analys och att det inte alls blir så. Men ibland är börsen enkel, och jag hoppas att detta är ett sådant tillfälle. Dessutom kan det vara kul att välja något annat än Betsson också.
Mitt val för januari 2026 blir Coffee Stain Group.
Kul! Och stor eloge till Aasith som roddar.
Jag kommer köra ett nytt bolag i januari. Finska Foamit.
Motivering och sammanfattning av 2025 kommer imorgon.
Goth nytt år.
Jag får nog avstå medverkan 2026. Dels har jag ju visat mig synnerligen talanglös de senaste åren, dels kommer jag och familjen att spendera året resandes med med bara varsin ryggsäck och utan ambition att vara särskilt uppkopplade.
Det går som tur är lite bättre utanför Knatteligan men inte heller där har det varit någon succé senaste åren, iaf inte bland de noterade innehaven.
Stort tack Aasith för att du roddar tävlingen, jag återkommer gärna, förhoppningsvis lite klokare.
Jag är gärna med och stort grattis till hittavärde som nu förmodligen blir upplyft till Utmaningen tack vare sina genomarbetade motiveringar!
Jag är gärna med även nästa år!
Tack (som alltid) Aasith för att du roddar.
Kul att Knatteligan flyttar till Nya Börssnack. Jag kan tänka mig att vara med 2026 om vi får ihop tillräckligt med folk. Tack också till Aasith som roddar tävlingen.
Nån som minns vem som vann Knatteligan 2024?
Brukar du ställa retoriska frågor Handelson?
Du vann med 180% följt av HittaVärde och PumpHouse
Kommer du köra den här? :-)
I så fall kan jag tänka mig att hänga på ett år till.
Fint att köra här på NBS :-)
Motivationen går upp och ner men skall rycka upp mej och köra ett år till hade jag tänkt
Du måste logga in eller registrera dig för att svara på tråden.