https://mb.cision.com/Main/1026/4347945/4090747.pdf
Nettoomsättningen uppgick till 889 Mkr (954).
Periodens resultat uppgick till 48 Mkr (25).
Resultatet per aktie var 5,33 kr (2,78).
Rörelseresultatet uppgick till 55 Mkr (29), rörelsemarginalen uppgick till 6,2 % (3,0).
Före valutakursförändringar uppgick rörelseresultatet till 50 Mkr (50).
Kassaflödet från den löpande verksamheten uppgick till 143 Mkr (83).
Minskade försäljning högre vinst. Sånt gillas.
Men förra året försvann 21 miljoner i valutaförlust, i år 5 mkr i valutavinst. Så plockar man bort valutan så är det same same med 50 mkr i ebit.
VD menar att de tar marknadsandelar i en tuff marknad där många i Europa vill ha billigare husbilar. Husvagnar har det tuffare. Sen kan man fundera på hur högre bensinpriset slår mot branchen jämfört med dyrare flygbiljetter? Allt annat lika lär husbilssemester vara bland de billigae sätten att tillbringa semestern på om man inte stannar hemma.
Klass hur som helst, mästare på konstnadskontroll.
Kabe är bevisligen duktiga på att anpassa kostnaderna men frågan är om man nuförtiden är lika duktiga att tillverka husvagnar och husbilar som fölket vill ha. Kollar man svenska statistiken för nyregistrering verkar branschen gå bra, men Kabes marknadsandelar tappar både på husvagnars och husbilar.
Adria och Sun Living går bättre men här är man endast återförsäljare och bör ha lägre marginaler.
Underbar nördsida. Tack för den. Dom borde väl tappat andelar rätt länge, tycker man ser massor av Adria på vägarna men sällan Kabe. Kabe är väl för dyra? Men är värderigen låg nog så blir det intressant än då.
Har dom inte mercherdes motorer under kåpan? Borde väl vara lockade för tyskarna?
Man verkar ha ökat andelar 2024 men tappat 2025 och ytd 2026. Skrev väl något i rapporten om att kunderna mer och mer efterfrågar mindre modeller, där är man kanske inte lika starka
Har inte koll på vad som finns under huven men utveckling i Tyskland förtjänar nästan en bild :D
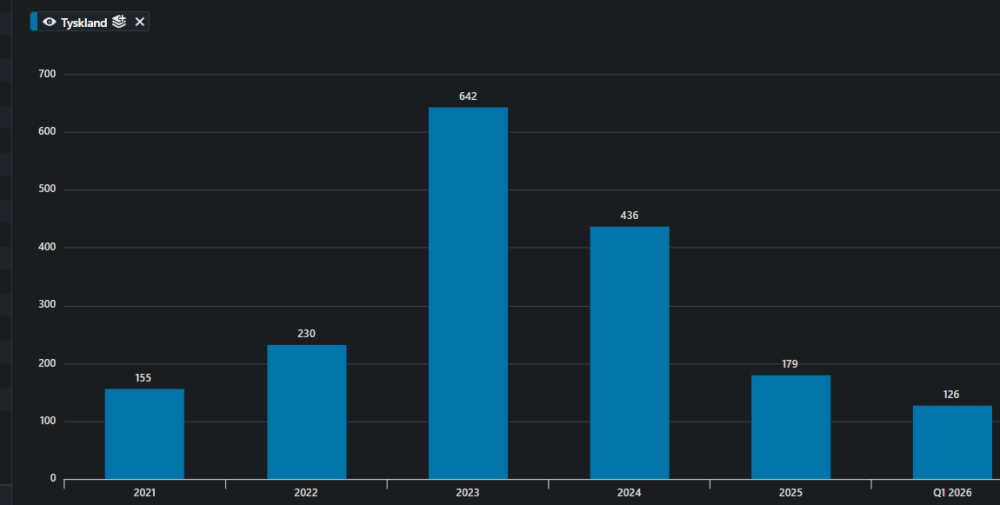
Jäklar,här vill man juH veta hur det går för konkurrenterna.
Köper fölket husvagnar?
Ligger några handlare längs vägen här i byn.
Ser mest ut vara husbilar
Jäkla klass att fixa dom siffrorna i detta väder. VD n går rak i ryggen på HK.
Stark rapport. Förvånad över hur dom lyckas så bra. Tittar man runt på våra fina midcap-bolag inom industri som vbg, nederman och lindab så ser man hur tufft dom har det. Att då lyckas hålla uppe vinsten med att sälja husvagnar är en prestation
Det var ju också ett tag sedan de lyckades. Det har gått vääääldigt trögt under en rätt lång period.
Ja liksom husvagnar! Sällanköp till konsumet. Borde inte kunna bli mer giftigt. Sen ser sifforna "bättre ut" än vad de är med tanke på valutaneländet i fjol. Men att tjäna runt 6 procent i det här klimatet det är inte illa. De är duktiga på att varsla i tid och verkar ha bra fackliga kontakter då det inte blir något bråk utan de som sägs upp är välkomna tillbaka när det vänder. Sen har dom ofta fått nya jobb men ändå. Mysigt fabrikörskapitalism. Finns en poddinterjv med vd i KAP arkivet. Minns att den var matnyttigt.
Du måste logga in eller registrera dig för att svara på tråden.
