Quarterly earnings report | Stock performance over five days following report |
|---|---|
Q1 2026 | up 13% |
Q4 2025 | down 6% |
Q3 2025 | up 3% |
Q2 2025 | up 3% |
Q1 2025 | up 0.8% |
Så här har det sett ut efter de senaste fem rapporterna.
Här en artikel inför rapporten med lite intressanta fakta som tabellen ovan
Will Alphabet Soar After July 22? Here's What History Says. https://share.google/knbMs9O6fHrTimpcH
Man behöver nog köpa sig en större mini räknare för att klara av att räkna hem alla AI investeringar. Kan verkligen resultatet öka så inni bomben att de blir lönsamma eller kommer marginalerna att sjunka. Kassaflödet bör väl orsaka kursfall i qväll.
Det handlar väl mycket om vilken tidshorisont man har. Framtiden är med stor sannolikhet digital, med agenter och självkörande bilar. Sedan är ju frågan hur lång tid det tar och vilka som tar de stora vinsterna. Alphabets backlog på över 500 miljarder usd för sin Cloudverksamhet talar ju för att de kommer få alldeles enorma intäkter.
Kan bli så. Men personligen tycker jag marknaden har fel då. Jag anser inte att marknaden är bättre på avgöra vad dom behöver köpa än dom själva. Detta är långt innehav oavsett. Dan aktien är fastspikad i portföljen.
Alltså. Att bolaget får betala mycket för hålla butiken i prima skick är inget problem.
Bolaget betalar detta på en halvmiss, bolaget har positionen att de får mycket bra nytta av köpen och motsatsen. Inga köp. Ja de är att ta ned flaggan.
Mindre bolag som handlar dyrt och satsar fel kommer däremot få rejäla problem. Sådana kommer finnas. Men detta bolag. Tycker det är en icke fråga nästan.
Kursen sjönk i efterhandeln och narrativet är oron för stora capex. Själv är jag inte oroad. Orderboken, bara på cloud, är ju gigantisk, över 500 miljarder usd. Då är ett kvartals capex på 40-50 miljarder usd inte märkliga.
Att Cloud också nästan dubblar omsättningen och tredubblar resultatet på ett år, är väl en anledning så god som någon att fortsätta investera för att kunna fakturera de 500 miljarder usd,?
Så här tolkar Gemini orderboken:
Strategiska insikter om orderboken
AI-avtal förlänger cyklerna: Den kraftiga tillväxten i orderboken till över 500 miljarder dollar beror på att kunder tecknar fleråriga bindningstider för att säkra beräkningskapacitet för AI-modeller (t.ex. Gemini).
Ökade kapitalkostnader (Capex): För att möta den enorma efterfrågan i orderboken har Alphabet tvingats dubblera sina investeringar i datacenter och infrastruktur till 44,9 miljarder dollar under kvartalet.
Hävstång i lönsamheten: Google Cloud är inte längre ett projekt som går med förlust. Molndivisionens rörelseresultat tredubblades till 8,81 miljarder dollar, vilket visar på en stark skalbarhet när orderboken väl omvandlas till faktiska intäkter.
Tror oxå på upp, men borde du inte använda "kimi3" eller någon oberoende till analysen ; )
Tycker rapporten var bra sett från Microns och Sandisks vy. Har använt de senaste dagarna till att med hjälp av ai hitta den optimala google rapporten ur mu/sndks vy. Blev dock inte klokare, för lite capex var inte bra , inte för mkt heller.
Tror på uppgång imorgon för sandisk o micron.
Att pengaregnet och kapitalinvesteringarna verkar fortsätta öka är mumma för många bolag värden över. Micron och Sandisk kan nu höja priserna ännu mera.. 🥳
Och medan Alphabets siffror går norrut och bolaget värderas till pe 25-30 för innevarande år, värderas Tesla till över 300?
Samtidigt fördubblades kapitalutgifterna i kvartalet till 44,9 miljarder dollar jämfört med samma kvartal i fjol. Det var mer än väntat, skriver CNBC. Just utgifter för investeringar har varit ett orosmoln för marknaden.
Ja det är som att svära i kyrkan när de har kunnat göra en saftig utdelning istället.. Men helt klart är det höga Capex och negativt fritt kassaflöde som kommer att få vissa investerare att hoppa av i morgon.
Här är en grov sammanfattning (av Gemini) om vad Sundar och "gänget" pratade om under callen, de viktigaste strategiska och vad de svarade analytikerna på:
Sundar inledde med att understryka hur deras helhetsstrategi – från egenutvecklade TPU-kretsar till Gemini-modeller och slutprodukter – nu betalar sig i expressfart:
Gemini-ekosystemets explosiva tillväxt: Gemini-appen har nu nått svindlande 950 miljoner månatliga aktiva användare (MAUs) (upp från 750 miljoner i slutet av förra året). Samtidigt tuggar deras modellers API:er i sig cirka 22 miljarder tokens per minut från externa utvecklare och företag – en enorm ökning från 16 miljarder förra kvartalet.
"Compute-constrained" (Efterfrågan är större än utbudet): Sundar var väldigt ärlig med att de fortfarande har brist på beräkningskapacitet. Företagskunder står bokstavligen i kö för att få tillgång till deras TPU-kluster (både TPU 8t och 8i). Han sa rakt ut att Cloud-intäkterna hade varit ännu högre om de bara haft mer hårdvara igång i datacentren – vilket ger ett stenhårt försvar för varför de bygger och investerar så aggressivt.
Waymo och framtiden: Han lyfte stolt fram att Waymo nu kör över 500 000 betalda autonoma resor i veckan i över 10 städer och har siktet inställt på 1 miljon resor i veckan innan året är slut. Han nämnde även att utrullningen av den 6:e generationens Waymo Driver i de nya Ojai-fordonen kommer att sänka hårdvarukostnaden per bil drastiskt.
Philipp tog över för att lugna alla analytiker som oroat sig för att AI skulle döda den traditionella annonsmotorn:
Sök-beteendet förändras (till det bättre): Med "AI Overviews" och "AI Mode" söker folk mer än någonsin tidigare. Användare ställer längre, mer komplexa och konversationsbaserade frågor, vilket leder till högre engagemang och mer köpbenägna klick. Sök-annonserna växte med 17 % YoY.
Agentic Commerce i Sök & Gemini: Philipp berättade hur de nu testar direktköp inuti sökresultaten och Gemini-appen via deras nya Universal Commerce Protocol (UCP). Partners som Ulta Beauty, Gap och L'Oréal låter redan kunder söka, jämföra och genomföra köp utan att någonsin lämna AI-gränssnittet.
YouTube & Shorts: YouTube Ads fortsätter att leverera starkt (+13 % till 11,06 mdkr USD). I USA kollar tittarna nu på över 200 miljoner timmar YouTube i TV-soffan varje dag, och över 10 miljoner kanaler publicerar Shorts dagligen. Dessutom växer prenumerationsintäkterna (YouTube Premium & Music) snabbare än annonsintäkterna.
CapEx-guidningen ligger fast: Kvartalets investeringar (CapEx) landade på 44,92 miljarder USD för att bygga datacenter, mikronät och säkra kisel. Hon bekräftade att hela årets CapEx-budget ligger kvar på 180–190 miljarder USD, och signalerade att investeringarna under 2027 kommer att fortsätta stiga i takt med att infrastrukturen skalas upp.
Fritt kassaflöde & Kapitalanskaffningen: Hon bekräftade det vi konstaterade tidigare ikväll: med en CapEx på nästan 45 miljarder landade det fria kassaflödet på -5,86 miljarder USD. Hon lyfte fram den nyligen genomförda kapitalanskaffningen som en strategisk och balanserad åtgärd för att säkra tillväxten utan att belasta balansräkningen med dyra banklån eller försämra kreditbetyget.
Bokföringsvinsten på 99 miljarder (Other Income): Anat var mycket tydlig i sin genomgång med att den rapporterade EPS:en på 9,11 USD var kraftigt påverkad av orealiserade pappersvinster på 99 miljarder USD på deras aktieportfölj (främst marknadsvärderingen av SpaceX efter börsnoteringen samt uppskrivningar i Anthropic). Rensat för denna engångseffekt på cirka $6,26 per aktie landade den underliggande operativa vinsten kring 2,85 USD per aktie, vilket speglar den starka operativa rörelsemarginalen.
"Vi ser en historisk efterfrågan på AI, vi har produkterna och kunderna (som genererat en orderbok på 514 miljarder dollar), och vi tvekar inte en sekund att bygga infrastrukturen som krävs för att äga den här marknaden långsiktigt". 🍻
Backloggen i Cloud 514 miljarder USD..
Nu när backloggen vuxit till 514 miljarder dollar, innebär det att Anthropic-kontraktet motsvarar cirka 38–39 % av den totala orderstocken.
Resterande cirka 314 miljarder dollar av orderboken består av övriga företagskunder. Att totalbeloppet ökade med drygt 54 miljarder dollar sekventiellt (från 460B till 514B) bekräftar att efterfrågan på Google Enterprise Agent Platform och breda molntjänster växer starkt även utanför Anthropic-sfären.
Perhaps the biggest catalyst in Alphabet’s profit-and-loss statement, released after market close on Wednesday, was the $97.98 billion in “other income.” It’s the singular factor that helped Alphabet’s profit reach $112.11 billion for the second quarter, up 298% year over year.
The main source of the “other income” bump was a $99.03 billion gain on equity securities. The gain was up from just $1.29 billion in the second quarter of 2025.
The $99.03 billion figure includes realized and unrealized gains and losses. Alphabet is sitting on investments in Anthropic and SpaceX.
Kursen åker berg och dalbana nu. Från 346 - 334 - 350 - 343 på en dryg kvart.
Hur ska dom ha det 😁. Kan dom inte läsa. De är ju överlag rätt bländande.
Nyckeltal / Segment | Utfall Q2 2026 (Rapporterat) | Konsensus / Förväntat | Avvikelse & Analys |
Total Omsättning | 119,8 mdkr USD (+24 % Y/Y) | ~116,8 – 117,2 mdkr USD (+21 %) | 🟢 Slår förväntningarna |
Rörelseresultat | 40,77 mdkr USD (34,0 % marginal) | ~40,0 – 40,4 mdkr USD (35,3 %) | 🟢 Bättre än väntat |
Vinst per aktie (EPS) | 9,11 USD (+294 % Y/Y) | ~2,86 – 2,95 USD | 🚀 Enorm överraskning(Extramoment via SpaceX) |
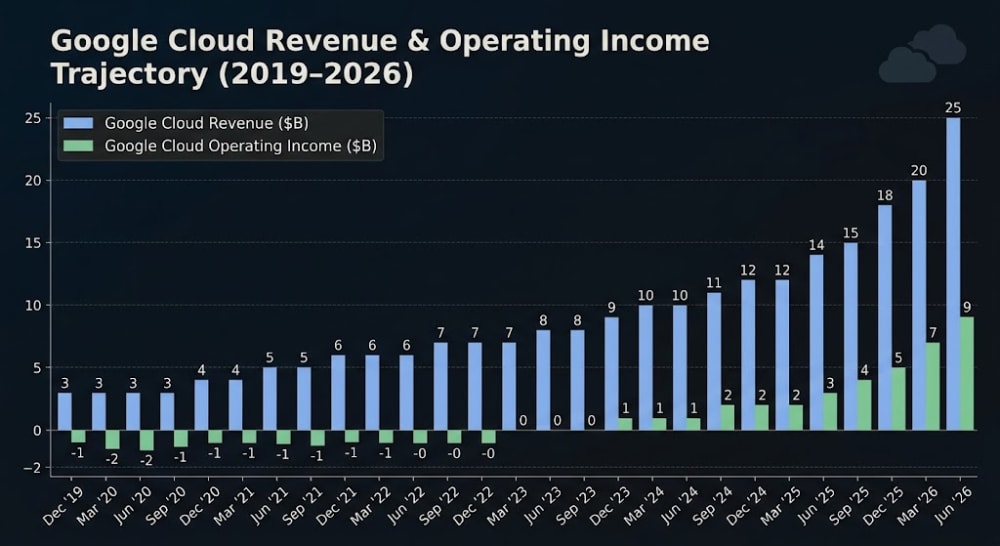
Google Cloud Omsättning | 24,77 mdkr USD (+82 % Y/Y) | ~22,2 – 22,8 mdkr USD (+63 %) | 🚀 Total kross |
Google Cloud Marginal | 35,6 % (8,81 mdkr USD) | ~30,8 – 32,0 % | 🟢 Kraftig marginalexpansion |
Cloud Orderbacklog | 514 mdkr USD | ~460 – 480 mdkr USD | 🟢 Fortsatt stark tillväxt |
Google Search & Other | 63,27 mdkr USD (+17 % Y/Y) | ~63,5 mdkr USD (+17 %) | 🟡 Spik i linje med förväntan |
YouTube Ads | 11,06 mdkr USD (+13 % Y/Y) | ~11,0 mdkr USD (+13 %) | 🟢 Stabil leverans |
Investeringar (CapEx) | 44,92 mdkr USD (+100 % Y/Y) | ~35,0 – 38,0 mdkr USD | 🔴 Högre än väntat(Accelererat bygge) |
Fritt Kassaflöde (FCF) | -5,86 mdkr USD | ~0 – 2 mdkr USD | 🔴 Negativt p.g.a. massiv CapEx |
En snabb blick ser det bra ut ska snart lyssna Sundar Pichai. Men marknaden gillar väl inte det höga capex som äter upp FCF.
Möjligt, men personligen tycker jag inte det är något problem. Dom satsar och de kostar på kort sikt. Kollar man i tabellen i övrigt så är de mycket bra.
Otroligt starkt från Cloud också.
Google’s cloud revenue jumped 82% to $24.8 billion, up from $13.6 billion a year ago.
Analysts had forecast revenue of $22.4 billion, reflecting 64% year-over-year growth.
Google’s cloud growth has been accelerating ahead of competitors Microsoft and Amazon Web Services.
Last quarter, Google’s cloud business topped $20 billion."
Search i linje med förväntningarna.
Google’s search revenue grew 17% to $63.3 billion, up from about $54.2 billion a year ago. That was roughly in-line with a $63.4 billion estimate from StreetAccount.
“Our AI investments are redefining what’s possible across every part of our business,” CEO Sundar Pichai said in a press release, highlighting the company’s strong AI pipeline.
The Gemini App alone now has 950 million active users and can process 22 billion APi tokens per minute, he said
Omsättning och vinst slår förväntningarna.
Google parent Alphabet reported fiscal second-quarter results on Wednesday. Here are the numbers.
Earnings per share: $9.11
Revenue: $119.80 billion vs $116.93 billion expected by LSEG
It was unclear if the earnings per share were comparable to the $2.89 expected by LSEG
Ha ha. 9,1 usd i vinst per aktie för ett kvartal Med kurs på 340. Otroligt.
Nu är det rimligen de ökade värderingarna i deras innehav som är orsaken. Vi får se när det klarnar.
Dök. Nervöst i orderdjupen.
Men vi kan ta det lugnt. Bolaget är brutalt stort. Menar att de är en spelare som kommer dra nytta av det mesta framöver.
Cnbc har en egen liveblog inför rapportsläppet om en stund. Mycket matnyttigt där. Intressant om Waymo och deras internationella expansion.
https://www.cnbc.com/2026/07/22/google-earnings-q2-goog-live-updates.html
Inför kvällens rapport:
Försäljning | Förväntningar Q2 2026 | Utfall Q2 2025 | Förväntningar Q3 2026 |
Lite märklig formulering.
Enligt dessa skulle marknaden se negativt på både ökade investeringar och minskade investeringar....
"Skulle till exempel Alphabet, som släpper sin rapport 22 juli, flagga för minskade investeringar kan det utlösa kraftiga effekter på marknaden."
Så här kan man läsa från Omni. Även hur fonder dumpat tech sista tiden. Jag själv har en annan långsiktigare inställning om tech-bolagen inom AI. Skulle konkurrenshot från Kina göra att tech-jättarna i väst backar undan?
Förra veckans aktiehandel präglades av ny oro kring AI-investeringar. Framför allt var det oro kring ny kinesisk konkurrens från bolaget Moonshot och deras nya AI-modell Kimi K3.
De stora techbolagen har de senaste åren plöjt ner miljarder dollar på datacenter och AI-relaterad infrastruktur. Techbolagens delårsrapporter kommer nu ge en fingervisning om intresset kring fortsatta investeringar.
Skulle till exempel Alphabet, som släpper sin rapport 22 juli, flagga för minskade investeringar kan det utlösa kraftiga effekter på marknaden.
– Det finns mindre utrymme för missar på marknaden vid den här tidpunkten, säger Jack Herr, investmentanalytiker vid Guidestone Funds till Reuters.
Här är björn-narrativet inför rapporten:
AI- och halvledaraktier har studsat upp efter en kraftig nedgång, men återhämtningen beskrivs som typisk för en björnmarknad ("bear market rally") snarare än början på en ny uppgång.
Tekniska indikatorer, som stöd- och motståndsnivåer, glidande medelvärden och momentumindikatorer, sägs fortfarande vara svaga. Det innebär att sannolikheten för en ny nedgång bedöms vara större än för en snabb återgång till tidigare toppnivåer.
Artikeln pekar särskilt på AI- och chipsektorn, där värderingarna fortfarande anses höga trots den senaste korrektionen.
Slutsatsen är inte att AI-temat är över på lång sikt, utan att den kortsiktiga tekniska bilden fortfarande ser svag ut och att investerare bör vara försiktiga med att köpa bara för att kurserna har studsat upp.
Här några anledningar att behålla och köpa:
Google Cloud & AI: Snabb tillväxt och stärkta marginaler driven av Gemini och molninfrastruktur. Unik möjlighet att väva samman alla tjänster i ett ekosystem som blir svårare att göra sig av med, än Apples.
Sökdominans med AI: AI Overviews behåller användarna samtidigt som integrerade annonser i AI-svar skapar nya intäkter.
Låg värdering: Handlas till en lägre vinstmultipel än flera andra techjättar, med stöd från kassaflöde och aktieåterköp, inte minst mot bakgrund av stort ägande i Antrophic.
Bredd i ekosystemet: YouTube ger stabila kassaflöden och utmärkt träningsmaterial för AI-modellerna medan framtidssatsningar som Waymo och chipen ger en stor möjlig uppsida.
Jo, det var ju den kraftigt ökade värderingen av Antrophic som gjorde att Q1:ans resultat blev så otroligt bra. För Q1 2026 var ju p/e 13,9; mycket lägre än vad den brukar handlas till.
"In Alphabet's (Google) Q1 2026 earnings, nearly half of its record $62.6 billion net income was driven by non-operating equity gains—specifically marking up its roughly 14% investment stake in Anthropic,"
Det intressanta med Alphabet är ju att de har en så stor portfölj av världsledande varumärken att det alltid blir spännande öppningar.
En stor skillnad vid denna rapport är ju att kursen backat med 15% sedan ATH. Vid t.ex Q1-rapporten hade kursen stigit 20% inför rapporten. Ändå gick den iväg ganska bra uppåt efter rapporten.
Vi får se hur det blir denna gång.
Google Cloud är ju bolagets främsta tillväxtmotor och förväntas visa en omsättningstillväxt på över 60%. Sedan blir det ju spännande med de nya interna serverchips och AI-modellerna. Personligen är jag mycket intresserad av att få se mer siffror kring hur synergierna av Alphabets många varumärken, som Google, Gemini, mjukvarorna, Youtube etc gör deras produkter bättre och mer eftertraktade.
Google har ju ca 5 % i SpaceX som borde dyka upp i rapporten nu när de har noterats? Backloggen pga Antrophic torde även vara gigantisk nu. Även i Antrophic har de i en rejäl stek med aktier.
Mer information om nya cipet Frozen v2 (specifikt anpassat för Gemini) blir också intressant. Likaväl som tillväxten inom deras Enterprise platform.
Google stock is hovering near $346 as Alphabet prepares to report second-quarter earnings Wednesday, July 22, after market close, with analysts expecting the company to post earnings per share of $2.87 and revenue of $116.53 billion.
Enligt Avanza handlas aktien nu till p/e 24 för estimaten för 2026. De senaste tio åren har snittet varit 28,5.
Du måste logga in eller registrera dig för att svara på tråden.