Ja man kan säga att jag hittar lite intressant i dom marknaderna jag brukar kolla, så började kolla lite bredare
Dino Polska
Daglig matvarubutik i Polen, man har även egen köttproduktion
Grundaren som också är styrelseordförande, Tomasz Biernacki, äger 51,2 % av bolaget
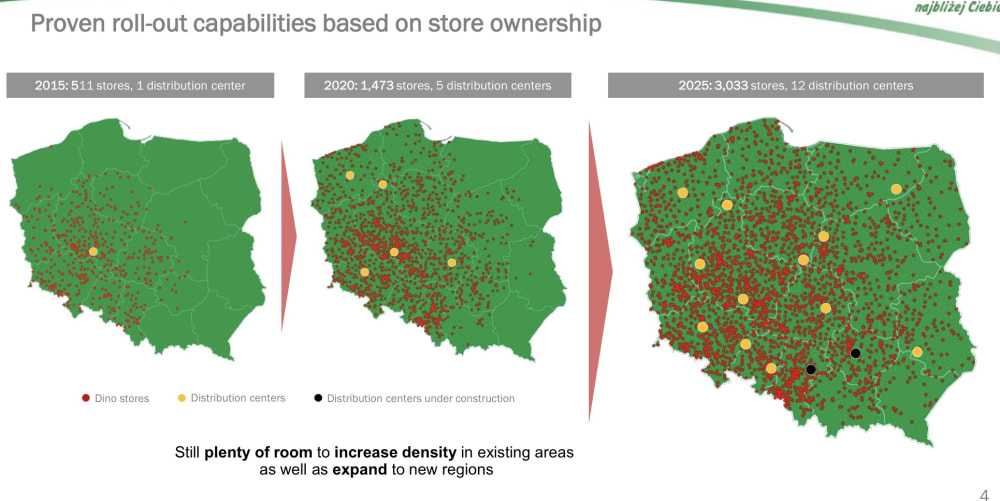
Man har växt otroligt snabbt, över 20 % i snitt pga like forlike tillväxt och nya butiksöppningar. Detta kan man såklart inte göra förevigt så senaste 5 åren runt 14 %. Man har främst fokuserat på mindre städer med lägre konkurrens
Hög avkastning på eget- och investerat kapital, runt 20 %. Låg skuldsättning, ingen utspädning. Rätt stabila marginaler
Rätt CapEx tungt vilket är rimligt med tanke på expansionen
5 års CAGR/snitt | 10 års CAGR/snitt | ||
|---|---|---|---|
Omsättning | 13,6 % | 23,6 % | |
Bruttomarginal | 23,8 % | 23,9 % | |
EBIT | 5,6 % | 22,8 % | |
EBIT-marginal | 7,1 % | 7,1 % | |
Nettovinst | 6,8 % | 22,1 & |
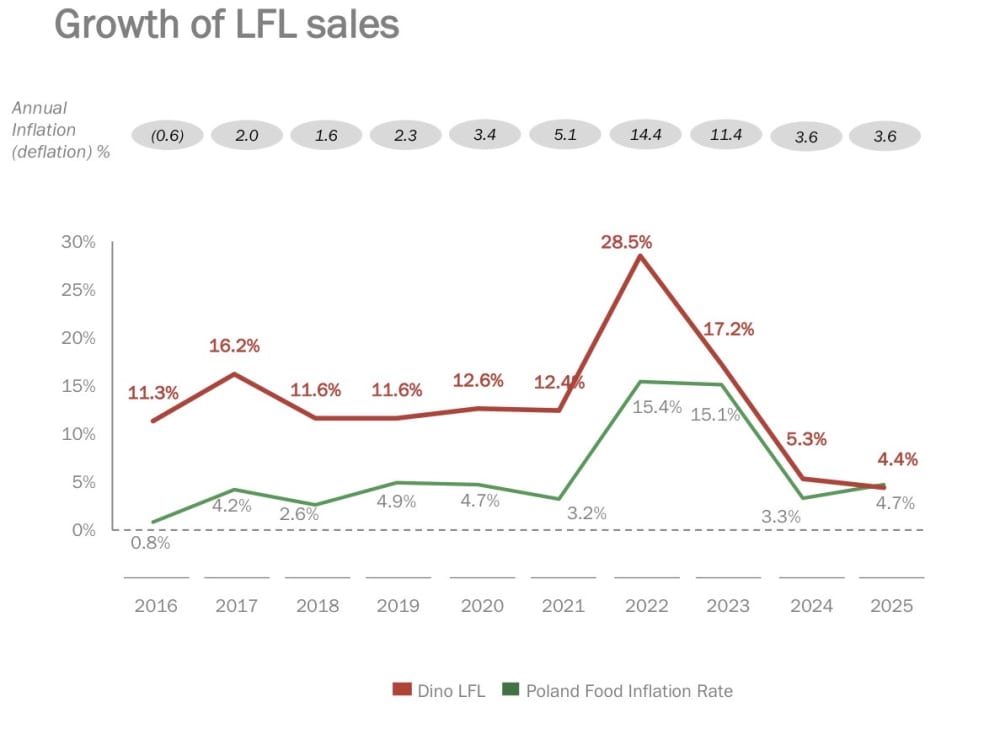
Like for like har man vuxit ca 13 % per år, som man kan se av grafen är det delvis beroende på matinflationen i Polen.
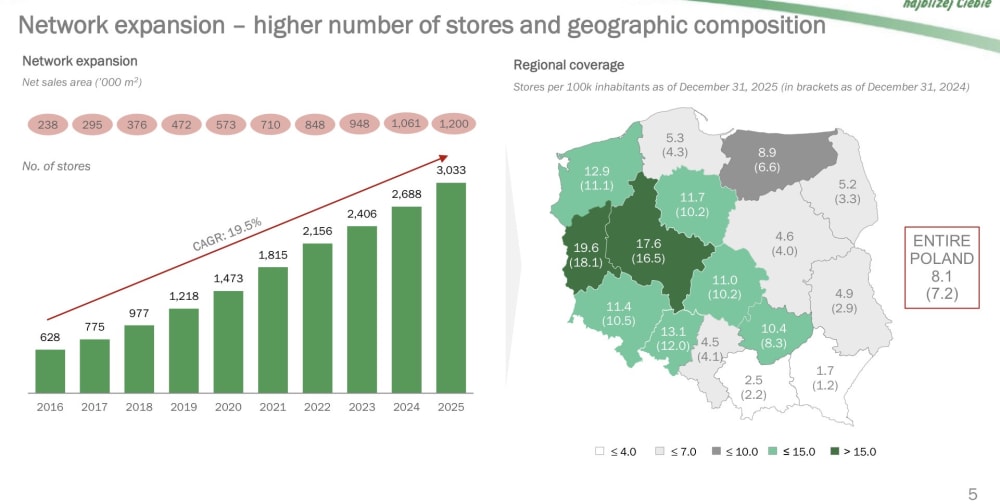
Man siktar runt 15 butiker per 100 000 invånare, så det finns kvar rätt stora delar där man är långt ifrån denna pennetration. Man har expanderat aggressivt och med god framgång. 628 butiker 2016 till ca 3000 butiker 2026. Det syns också på CapEx, i princip allt kassaflöde investeras.
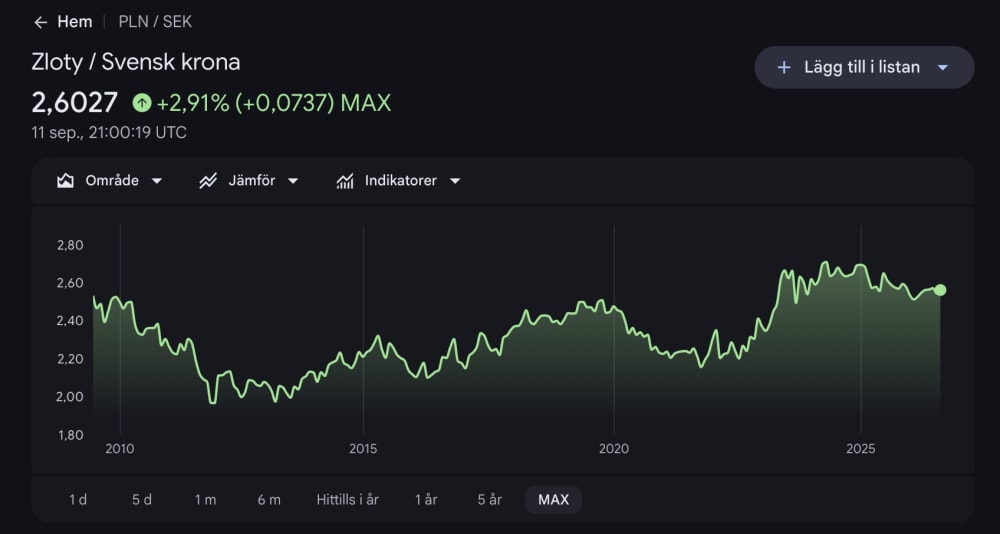
Polska Zloty vs SEK
I H1 2026 är omsättningen upp runt 12% men med flat resultat YoY vilket beror på prisdeflation.
Man har haft rätt hög värdering, den har kommit ner nu med lägre tillväxten. Runt 22x vinsten, vilket inte är lågt. Men den var senast för nån månad sen nere runt 27 PLN vilket under 17 gånger vinsten.
Kan vara ett case värt att lägga på bevakning för den som söker specifik exponering mot Polen
Inte enligt AI
Om man nu tänker lite buffetianskt så ser det ut som de kan dubbla antalet butiker på ca 10 år framåt och då nå sitt mål om 15 butiker per 100k invånare (7% Cagr framåt)
Är lönsamheten de har idag hållbar? Då kommer eps dubblas. Ge det en rimlig multipel vid slutet av denna period. 15 om man är konservativ? 20 kanske för en stabil business.
Eps ttm 1,6
Eps vid slutet av dessa 10 år 3,2
Vid 20pe = 64 euro
Kan man fiska upp några aktier vid 32 så har man just sina 7% per år men inte mkt mer. Kan de göra denna resan på färre år då kan man tänka sig lite mer.
Jag personligen vill kunna räkna på 15% per år och gärna lite säkerhetsmarginal där emellan för att det ska bli en bra investering. Hur tänker du?
Jag skulle våga räkna hem 7-8 % tillväxt, rent generellt räknar jag aldrig hem mer än 10 %, även om jag skulle tro på mer
Jag skulle kunna investera runt 25 PLN, spekulering runt 32
Du måste logga in eller registrera dig för att svara på tråden.
