Bolaget värderas i skrivande stund till exakt 500 MEUR. Samtidigt lyfte man den 1 juli en företagsobligation på 350 MEUR som löper med 5,5% ränta till 2031 (https://app.dealroom.co/news/note/hellofresh-raises-350m-in-debut-corporate-bond-at-5-5).
Nu är jag ingen expert på obligationer, men är det inte ganska ovanligt med så pass stor obligation i förhållande till börsvärde? Aktiemarknaden har bombat ut HelloFresh totalt, men samtidigt lyckas man ställa ut en obligation till institutionella investerare till helt OK (?) villkor?
Hur tänker panelen kring det här? Vore intressant att ta del av era tankar.
Är färdiga matkassar en megatrend eller ett svenskt fenomen? Helt renons i frågan då jag verkligen gillar att handla mat fysiskt själv.
Riktigt intressant observation, hade aldrig hittat det här själv. Sen avskyr jag det mesta kring bolaget men det är inte förbjudet att tjäna pengar på andras lathet.
Tog fram den här bilden som är "per aktie" från börsdata.
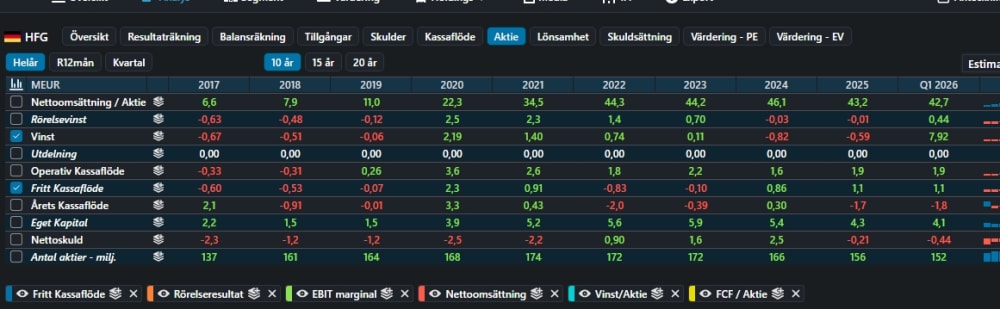
Jag är inte heller expert men det verkar onekligen som att obligationsmarknaden gör en annan bedömning än aktiemarknaden kring bolagets framtid. Börsen prisar in en döende business medan obligationsmarknaden inte verkar vara speciellt oroliga kring bolagets betalningsförmåga. Om obligationsmarknaden får rätt och bolaget bara kan takta på med nuvarande kassaflöden borde aktien kunna gå riktigt bra härifrån, men förhoppningen bland oss ägare är såklart att de t o m kan börja växa igen.
Det hela är väl främst ett bet på om det öht finns en marknad för matkassar i USA. Med undantag för RTE-segmentet så gör väl Hellofresh en kopia på Cheffelo-playbooken?
Det är sällan enkelt att försöka kopiera kvalitetsbolag och få lika bra utfall.
Du måste logga in eller registrera dig för att svara på tråden.
