HelloFresh är mitt favoricase just nu som jag kan rekommendera att titta närmare på. Det finns såklart mycket intressant att ta upp, men en sak är återköp av aktier:
Enligt hemsidan ägde bolaget 7,5% av utestående aktier den 7 april och återköp sedan dess (eller fram till 12 september) uppgår till ca 4,5%, vilket totalt landar i 12%. Enligt återstående återköpsprogram på 100 MEUR kan de förvärva ytterligare 9% av aktierna till nuvrande pris inom de närmsta året.
Samtliga uppgifter går att finna på hemsidan:
https://ir.hellofreshgroup.com/share-buy-back-2025#sharebuyback25
Utan att ta i med tårna skulle FCF för 2026 kunna landa runt 200 MEUR, vilket kan ställas mot ett nuvarande börsvärde på ca 1200 MEUR. Ambitionen är att även återgå till tillväxt 2026 efter genomfört effektiviserings-/besparingsprogram som verkar löpa på enligt plan. Enligt bolaget ska det spara dem 300 MEUR per år, galen summa i förhållande till börsvärde.
Det får bli söndagstipset från mig och fortsatt trevlig helg alla Börssnackare!
Vad är unikiteten i bolaget? Hur ser möjligheten ut för uppskalning? Kollar man på vad för typ av inriktning man kan få på sin mat, är det präglat av förlegad syn på nyttig mat. Känns även som lite padel-vibbar, är detta en fluga som kommer tagga ner på en lägre nivå? Hur svarar Ica, Coop, Hemköp upp på detta? Och dom har ju resurser..
Nej, detta bolag håller jag mig borta ifrån
"Unikiteten" är skalan på deras logistikapparat som även är deras MOAT. Det är just detta som gör det möjligt att kapa kostnader i den skalan de utlovat, dvs. minst 300m per år from 2027 varav 200m vid ingången av 2026. BV 900m. Hittar inget på börsen förutom oljebolag som ger lägre FCF per aktie vid nuvarande värdering. Sen kan de säkert få hårdnad konkurrens, tappa lite tillväxt etc. Men kostnadsbesparingarna räcker för att räkna hem det för mig. Så länge bolaget inte totalt haverar operativt som en blixt från klar himmel.
Molinaris - Jag gissar du kanske hört talas om Cheffelo? Tanken är de ska göra en liknande resa, men i mycket större skala då. Och gällande "förlegad syn på nyttig mat", vad är det du syftar på? Här har de tex starkt fokus på ketogenisk kost, protein från gräsbetande kor eller GLP-1 fokuserat om man är intresserad av det. Så de är helt klart i framkant här skulle jag säga.
stonkmasterflex - Ja, vi verkar vara på samma spår. Tex om aktiekursen harvar på samma nivå och de kan hålla liknande lönsamhet som nu och återköpa i samma takt. då är bolaget utköpt från börsen på mindre än 5 år.
c0stanza har svårt att se att de inte ska kunna behålla nuvarande lönsamhet med nämnda kostnadsbesparingar som kommer börja synas. Och i nuvarande takt återköper de 0,4% av utestående aktier varje vecka (motsvarar över 20% per år). Svårt att se hur man ska gå bort sig här om man har lite sittfläsk :)
Update kring återköp: senaste 2 veckorna har ytterligare ca 0,8% av aktierna återköpts (https://ir.hellofreshgroup.com/share-buy-back-2025#sharebuyback25)
Intressant det som händer just nu... bolaget/aktien är hatad av marknaden (blankning ca 13-14%), men samtidigt strömmar pengar (FCF) in i bolaget och de kan återköpa aktier i hög takt. Min huvudtes är att bolaget bekräftar sin guidance för 2025 i början av mars i samband med Q4-rapporten och lämnar i samband med det ny guidance för 2026 att intäktstappet har bottnat ut, i kombination med kraftigt lönsamhetslyft som pekar på EBIT (FCF bör följa ganska väl) på ca 250 mEUR för helåret. Då kommer troligen marknaden vakna och en ordentlig badbollseffekt (short squeeze) och kursen kan börja åka uppåt.
Om vi antar 250 mEUR i EBIT på 2026E har vi ca EV/EBIT på strax över 3 (!).
Allt kan såklart hända, men jag tycker i alla fall det ser väldigt intressant ut inför nästa år :)
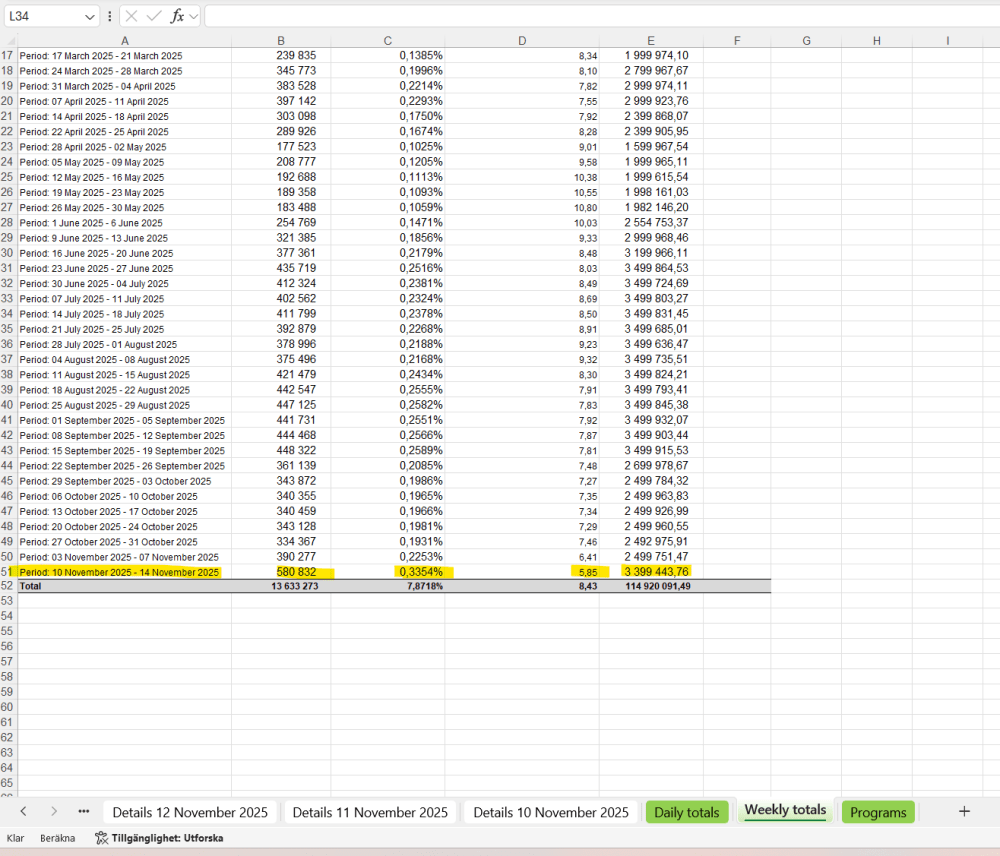
Riktigt fint att HelloFresh fortsätter utnyttja återköp av egna aktier nu när den är så nedtryckt (och FCF fortsatt stark). Förra veckan återköptes 0,34% av aktierna (se bild).
Kursen får gärna fortsätta skvalpa på låga nivåer i 6 månader till, skulle betyda ytterligare 8,5% återköp i nuvarande takt.
Ja absolut! Även om det aldrig känns bra i magen att ligga typ 25-30% back. Så länge det inte blir total katastrof tänker jag ge det iallafall till någonstans början av 2027. Verkar som att en del poddar redan har sålt ut sig och väntar på sidlinjen fram tills eventuell turnaround visar sig tydligt.
Mm håller med, jag försöker ignorera aktiekursen så länge fundamenta pekar åt rätt håll vilket jag tycker det gör. Min egen riktkurs just nu ligger på 30 EUR ca 2 år framåt, vilket jag ändå tycker känns rimligt, men kan tyckas galet om man inte är insatt i caset och endast stirrar på aktiekursen.
För övrigt var återköpet förra veckan 0,42% av utestående aktier. Återigen, inte en nackdel om den fortsätter skvalpa på låga nivåer ett tag till.
Enig i prognosen, även om jag tycker det låter lite lågt givet att permanent kostnadsreduktion om 200m synes vara implementerad när vi går in i 2026. De behöver inte växa ett dugg för att vara en multibagger. De kan till och med fortsätta krympa omsättningen med några procent per år och det är lugnt Caset bygger ju på kostnadsbesparingarna som kommer synas ordentligt för varje kvartal som kommer framöver. Till skillnad från tillväxt så är kostnadskapningarna inom bolagets egna kontroll, så jag tycker det känns mycket tryggare att bygga caset på. Fram tills dess har vi återköp på 0,4 % av utestående aktier per vecka.
Det här är verkligen inte mitt område men har en fråga.
Varför vill/ska/måste (?) bolagen svara på en blankarrapport?
Är det inte bara att fortsätta jobba och visa vad man åstadkommit vid delårsrapporterna?
Från min vetskap och perspektiv behöver bolagen inte alls svara på någon blankarrapport och tror ej man gör det i de flesta fall. Men om uppgifterna känns som direkta faktafel eller nästintill smutskastning är nog det mest korrekta att tillbakavisa dessa uppgifter från bolagets sida.
Hellofresh svarar på blankarrapporten. Ska komma mer detaljerat svar senare men verkar ju inte vara så illa. Utan att veta allt såklart.
Dagens nedgång i Freshen förklaras av en ny blankarraport: https://x.com/ResearchGrizzly/status/1986348264627585046
Lite blandad kvalitet tycker jag, men stödjer min känsla att bäst r/r är att sitta på sidlinjen i HFG tills man ser tydliga tecken på en turnaround i affären.
…..men nu kan snart Cheffelo köpa upp Hellofresh. Vilken utförslöpa, kassa dagar med matkasseaktier.
en hellofresh kasse ingick när jag vann en tävling, testade och fick hem två trötta potatisar en liten morot en lök och chorizo. Jag hackar upp allt, lägger i ugnen, äter, och lagar sedan en ordentlig middag direkt efteråt. Riktigt skräpbolag.
Klipper in min text från placera knatteligan för september (skrivet slutet av augusti). Kom på att knatteligan inte finns här på nya BS. Hoppas den kan sprida lite ljus i novembermörkret.
Lyssnade nyligen på gött tjöt podden som är riktigt trevliga, hörde att de pratade om hellofresh och zommade ut lite baserat på att jag inte var riktigt intresserad av matkassebolag. Hörde sedan i nästkommande avsnitt att vdn hade gjort ett insynsköp på ca 50 miljoner SEK. Bestämde mig då för att lyssna om det tidigare avsnittet mer aktivt.
Hellofresh
Aktiekurs: 7,56 EUR
Börsvärde: ca 1200 miljoner EUR
Blankning: 6,5% (https://www.shortregister.com/de/hellofresh-hfg)
Är lite av ett turnaround/special situation case utan att det har gått åt helvete. Om jag förstår rätt är hellofresh det största bolaget i världen i sin nisch. De erbjuder matkassar för tillagning och RTE (ready to eat) portioner. Även inne och vevar i djurmat och tillskott.
Bra tillväxt i omsättning och vinst under några år (ca 2020-2022). Sedan dess är omsättning rätt lik men marginalerna har gått ned. Målet från ledningen är att 2025-2026 ska vara en “efficiency reset” som ska höja marginaler och vinst. From 2027 ska de åter gå mot tillväxt i både omsättning och vinst. Men det är långt fram i tiden.
Så varför ska de lyckas? Ledningen har gått ut med en del strategier men bland annat att man ska spara 300m EUR per år (alltså permanent) from 2026. Inte helt självklart gällande tidpunkt. 70% av besparingarna kommer att bli implementerade fram till slutet av 2025. Övriga 30% under 2026. Lite eftersläpning med tanke på personalkostnader, lokalkostnader osv. Lär börjar synas mot slutet av 2025 och första halvan av 2026 iallafall.
Ca 100 Miljoner ska gå till återinvestering i företaget (där mycket redan har gjorts senaste åren). Övriga 200 miljoner ska gå rakt till “bottom line”. Om de lyckas med detta kommer fcf öka avsevärt.
Notera att bv är 1,2 miljarder. 300 miljoner är ¼ av detta.
Bolaget hade tidigare ett återköpsprogram på 75 m Eur som de nyligen utökade till 175m Eur. Tyvärr använder de sig av share based compensation till personal på Ca 70 m Eur vilket späder ut aktierna. Detta har de dock dragit ned på till förmån för högre löner (och kommer att dra ner på ytterligare i framtiden). Men netto blir det väl 100 M Eur återköp. Osäker på exakt tidshorisont men hursomhelst ca 8% av samtliga aktier.
Ytterligare intressant är att en de största aktieägarna är Active ownership capital, som agerar aktivister och ligger på gällande förbättringar till förmån för aktieägare. Bra tidigare intervju nedan om deras strategi. Något intressant de nämner är att värdecase ofta kan ligga kvar på låga nivåer så länge det inte finns triggers. Dessa triggers är de som delägare med och skapar. Något som herr Buffett för övrigt även gjorde framgångsrikt i början av sin karriär (enligt nyligen utläst bok The acquirers multiple).
https://open.spotify.com/episode/29f75aw4xd58CgVUUD6xmn?si=JNaasp6yQyWxCumB2QY74g
Vet inte om de har något att göra med att cfo byts ut men gissar det.
Jag ska räkna på allt mer i detalj i närtid, men den här bloggen kommer (baserat på estimat från bolaget som tidigare har varit försiktiga) fram till ett rimligt värde för 2026 på ca 30 Eur/aktie, alltså en ökning med 400%... i bear scenariot ca 12-15 Eur per aktie vilket är nästan en dubblering av kursen. Låter ju inte rimligt. Vad jag tar med mig från detta är att nedsidan bör vara någorlunda begränsad om allt inte går helt åt skogen. Chefello har lyckats med en liknande resa tidigare, tyvärr utan mig som ägare. Hoppas på att få uppleva något liknande med hellofresh.
https://jigcap.blogspot.com/2025/03/hellofresh-dead-or-alive.html?m=1
Länkar till gött tjöt avsnittet också.
https://open.spotify.com/episode/61RTLcYbI5Eo4bOeGyWHkX?si=94UVDdD9TN22hQhvLRMNKA
Kom nu på att hellofresh är tyskt. Minns inte reglerna men hoppas att det är ok! Nu när jag för en gångs skull har en lång motivering :) i annat fall väljer jag betsson.
Håller med dig i din analys lokacrush! I ett optimistiskt/bull-scenario tror jag vi kan nå 30 EUR på 2026E men i mitt basscenario väljer jag att ha lite mer "tålamod" till 2027E, baserat på 300 MEUR i FCF/EBIT >> givet en multipel på x15 är vi ungefär uppe i kursen 30 EUR.
Ytterligare ca 0,5% av aktierna återköpta senaste två veckorna.
Personligen ser jag det som en fördel att kursen är så pressad just nu, dvs mer fördelaktigt för fortsatt återköp. Och då har vi ca 100 MEUR kvar för fortsatt återköp kommande år, ställt till nuvarande börsvärde på ca 1200 MEUR.
De verkar dock lite seg att uppdatera återköpen för vecka 38 och 39 (vi befinner oss just nu i vecka 40):
https://ir.hellofreshgroup.com/share-buy-back-2025#sharebuyback25
Bara att hoppas de passar på att köpa tillbaka friskt, då i alla fall jag tycker det är bra läge.
Du måste logga in eller registrera dig för att svara på tråden.
