Ungefär,samma i mycket
Börsvärde, storlek, Stockholm, läge B+ i snitt osv
Skillnader
Heba moderniserat bestånd, John M gamla hus att renovera och höja hyran.
Heba har nu 29% samhällsbostäder. Kontrakt i 15 år som följer KPI, hög hyra, ingen realtillväxt
John Mattson tillväxtmål,10% förvaltningsresultat per aktie
Heba 5%
Heba har alltså mindre projekt osv då de har ett färdigt bestånd, kanske något,lägre risk.
Kan inte bestämma mig vilken av dom som är bäst
Hmm...haver Heba..men John Mattson får nog plats i portföljen också. Tack för en bra tråd! 😊
Megaprojekt Villa primus Lilla Essingen.
Heba kör jv med Peab. Färdigbyggt 2028, då blir Heba 100 % ägare, värde 830 Mkr. Är redan fullt uthyrt till Ambea, så indexerade pengar in 20 år framåt. Heba kommer allt annat lika då ha 35 % äldreboenden år 2029.
https://www.fastighetsvarlden.se/notiser/heba-investerar-830-mkr-pa-lilla-essingen/
Jag landar i samma antal aktier i Heba som John
Har en fetisch för jämna poster men tankemässigt så blir då John dubbelt så,stor.
Skiljelinjen är vallgrav i låga hyror som ger flera spår att ställa mot varandra för tillväxt. Eniergi. Renovera gammalt istället för köpa nytt osv.
Heba har bara 70 lyor att renovera och kanske de säljer husen istället
Jag kan inget om John Mattsson men lite om HEBA. Jag är mindre orolig för samhällsbyggnadsdelen som du tog upp i en annan tråd där HEBA har kontrakt på 15-20 år på ålderdomshem för att sedan riskera att stå med tomma lokaler. om kommunen hittar andra platser. Dels tror jag inte marknaden är långsiktig nog att se den risken i närtid. Dels så lär det vara politiskt svårt att flytta åldringar och handen på hjärtat är kommunens tjänstemän arbetsföra nog för att jämföra och titta på frågan. Jag gissar att det kommer förlängas.
Däremot så finns väl frågetecken på hur man ser på nybyggda hyresrätter som kostar 20 000 i månaden, viss vakansgrad är medräknad men hur mycket? Och som nämnts tidigare en vd från ett kommunalt bostadsföretag ger ju inte gåshud direkt men kanske inte heller några jobbiga visioner, menar ett bra fastighetsbolag som är fokuserat på förvaltning ska sköta sig själv.
John Mattsson med renoveringar är väl spontant mer intressant om man vill ha kurstillväxt.
intressant med är att +80 år väntas växa med 50% kommande 5-6 år eller något åt det hållet. Här i byn så är äldre en köpstark grupp. De säljer sin villa och kan buda upp rejält till priser som ingen löneslav vågar sätta emot.
Har följt Heba när VD tuggar i Kvartalet efter varje rapport.
https://open.spotify.com/episode/7sbU5HpDiweWNF3YshNCuo
Jag vill ge honom en fjäder han kan ha i sin hatt. Tycker han tjurskalligt följer en enkel ide¨
Möjligtvis att han är lite väl positiv om hållbarhet, men det kanske är en skenmanöver för att kunna ta betalt av hyresgäster när de sopsorterat fel etc.
Men är det inte ålderdomshem dom i första hand rattar och hyr till kommunen? Menar seniorboenden med lite krav på 55 plus är väl inte en kommunal annelägenhet? Får ta mig tid och lyssna.
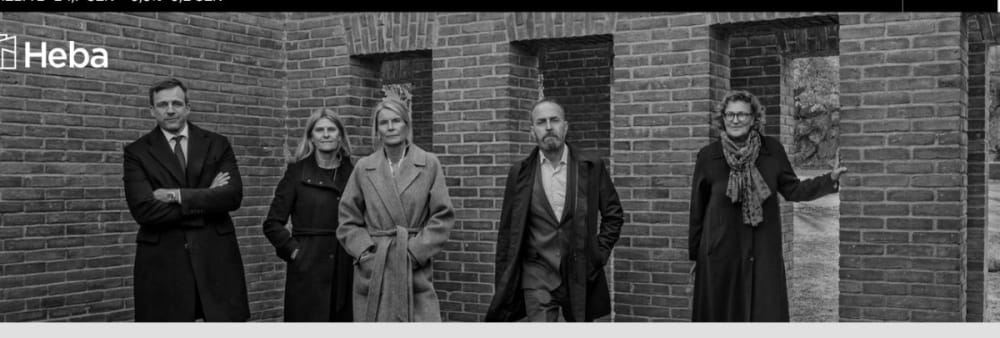
Kan vara bästa bilden på hela stockholmsbörsen på styrelsen.
Är det från en brittisk bankstötsfilm från 50 talet? Lite väl mkt kvinnor förvisso men dom är i rörelse.
Ja, vård/omsorg
Men många äldre sitter fast i ägarboenden och lever i misär då de har fel boende.
Tror han nämnde att hälften av alla +70 i villor egentligen inte vill bo i villa men de kan inte hitta ut till lämpligare boende
Nu är jag en novis inom fastigheter men hjälp mig förstå här… gällande HEBA, substansvärdet ligger runt 50 kr och är vad de ”värderar” fastigheterna i nuläget? Är väl isåfall sjukt lågt om börskursen just nu är runt 25 kr?
Sen har vi VPA (resultat efter skatt för verksamheten) som ligger runt 2 kr för helår, alltså ca PE 10.
Ni nämner vidare att HEBA har 95% moderna fastigheter (alltså underhåll/renovering bör vara begränsat inom närmsta tiden).
Är det för övrigt en sund och stabilt skuldsättning samt ett kvalitativt bolag i övrigt?
Eller ”what’s the catch”? Återigen, novis inom fastigheter så nyfiken att förstå mer.
Substansvärde på 50kr känns däremot lite väl högt, säkert kvar från lågräntemiljön.
10 årig statsobligation ger ca 2,88%
Skulle hebas börsvärde vara det dubbla med nuvarande fövaltningsresultat får vi yield på 3%. Vilket känns otippat när 10 åringen är i samma område.
Runt 30kr i dagens klimat skulle jag vara nöjd med.
Men rasar räntorna så är det rimligt med 50kr.
HEBA är mitt val - större spridning geografiskt och höga miljöambitioner. Ser otroligt billigt ut
Heba har ganska stora obligationsförfall kommande 2-3 åren.
Där finansieringskostnaden är ca 1-1,5% medans 3månader är på 4%.
Ca 35% av skulden förfaller.
John mattson ser bättre ut på den fronten.
Det är dags för inflationen och räntan att trilla ner nu. Om nu sektorn ska lyfta.
Stibor snitt 2.06
Senaste lånen skrevs om till stibor +0.75-1%
Samhällsfastigheterna som nu är 29% av Heba yieldar +1%
Är inte Johns tillväxtplaner och renoveringar en större risk?
Inte så farligt, ca 1% dyrare då.
20-30 miljoner per år som det påverkar förvaltningsresultatet.
För dåligt påläst om john mattson och deras renoveringar.
Inte länge sedan heba stod över 30kr.
Ser otroligt lockande ut.
Hur ser deras underhåll och renoveringar ut jämför med nyckeltal? Investerar dom tillräckligt i kåkarna?
De är likvärdiga på många sätt. Börsvärde, geografi, belåning osv
Heba har kring 95% toppmodernt och nu 29% mot samhäll.
John M kör renovering i två steg. Köper gärna gamla kåkar som behöver renoveras.
Modernt ger högre hyra och lägre tillväxt
John höjer hyra efter renovering och för en yield på renovering kanske 5% och över 6% vid energi investering.
Tror man mer får ha en åsikt om strategin de har framåt.
Jag kör med båda tillsvidare
AI var snabbare så här på fredagskvällen. Förespråkade Heba, men lyckades få godkänt att även ha med John i en portfölj
Ratos (30 %): Din cykliska tillväxtmotor och investmentbolagsrisk.
Arjo (30 %): Din stabila, globala medicintekniska bas.
Heba (20 %): Din defensiva krockkudde med 51 % rabatt och direkt demografisk synergi med Arjo.
John Mattson (20 %): Din opportunistiska värdevallgrav på Lidingö med starka kassaflöden via låga hyror.
Genom denna fördelning får hela 40 % av din portfölj ta del av de kraftfulla och värdeskapande aktieåterköpen till enorma substansrabatter, vilket ger en fantastisk hävstång över ett decennium.
Du måste logga in eller registrera dig för att svara på tråden.
