Tycker nog att Fortinova förtjänar lite mer kärlek från aktiemarknaden.
”Fortinova har inlett året med stabil resultattillväxt, positiv värdeutveckling och en fortsatt hög uthyrningsgrad. Under kvartalet har vi också tagit tydliga steg i linje med vår nya affärsplan för 2026–2028.” säger Anders Johansson, verkställande direktör på Fortinova.
”Den uppdaterade målbilden skapar förutsättningar för fortsatt tillväxt utan att ge avkall på Fortinovas långsiktiga disciplin i finansiering, investeringar och lönsamhet. Vi prioriterar högre finansiell flexibilitet och en mer transaktionsintensiv portföljstyrning, med fortsatt fokus att öka förvaltningsresultat per aktie”fortsätter Anders Johansson
”Under kvartalet har vi återköpt egna aktier för totalt 25 Mkr. Beslutet grundade sig i vår tilltro till koncernens fortsatta utveckling och fastigheternas långsiktiga intjäningsförmåga”, avslutar Anders Johansson
PERIODEN I KORTHET, JANUARI-MARS 2026
• Intäkterna ökade med 13 procent och uppgick till 106 Mkr (94).
• Driftsöverskottet förbättrades med 6 procent och uppgick till 59 Mkr (55), motsvarande 56 procent (59) i överskottsgrad.
• Förvaltningsresultatet ökade med 7 procent och uppgick till 26 Mkr (24), motsvarande 0,5 kr per aktie (0,5) samt 24 procent (25) i förvaltningsmarginal.
• Orealiserade värdeförändringar på fastigheter uppgick till 15 Mkr (1). Realiserade värdeförändringar uppgick till -2 Mkr (0).
• Värdeförändringar på derivat uppgick till 21 Mkr (4).
• Periodens resultat uppgick till 44 Mkr (20), motsvarande 0,9 kr per aktie (0,4).
• Långsiktigt substansvärde per aktie uppgick till 52 kr (51).
• Ekonomisk uthyrningsgrad uppgick till 98 procent (98).
Stort kärnkraftsnummer i Almedalen idag.
Det blir många miljarder och jobb, lägenheter handel som skall in i Varberg, Fortinovas största ort. Det kan inte vara fel att köpa till halva priset med den marknaden framåt. Synd att de bara har 40% i Varberg.
Bra att de kör på med mer kärnkraft så kanske vi får lite Mareld här nere med.
Endast ett problem Fortinova har i princip redan fullt uthyrt.
Men visst är bolaget på pappret en pärla och känns undervärderad även bland fastighetsbolagen
Varberg växer, se mitt inlägg ovan. Trönninge är fint, inte så långt från mitt sommarkrypin. Bara bostäder noterade jag häromdagen, väldigt glest med serviceinrättningar förutom skola.
Sälj av en liten del till bokfört värde och återköp aktier och så en liten utdelning nästa år så har vi snart 30:- per aktie....
Jag gillar fortinova men problemet med dem är att de är lite för små för att vara på börsen egentligen.
Jag tycker man skall ta det lugnt med fastighetsbolagens uppgivna substansvärden då marknaden tydligt markerar att man inte tror på uppgivna värden i böckerna. Jag tror inte heller på dem utan dra bort typ 30 % på bostadsbolagen så är man nog mer rätt. Titta på vilka orter fortinova finns i så är det rätt utmanande på en del ställen, att sälja eller hyra ut i Tibro eller Lilla edet är inte riktigt lika lätt som i Sthlm. Skulle innebära substansvärde på 37-40 kr/aktie för Fortinova vilket fortfarande är långt över aktiekursen.
Jag tror ända sättet att få upp aktiekurserna på sikt i fastighetsbolagen är att visa på en ökad vinst per aktie. Det går framåt men det är ju knappast klang och jubel då drift och underhållskostnaderna skenat pga inflationen.
Så Fortinova skall sälja allt som går till runt bokförda värden, återköpa aktier och minska skuld, och på så sätt öka vinsten per aktie. Då stiger aktien tids nog.
Aktien handlas på drygt 10 ggr intäningsförmågan vilket är lågt.
Mitt val när det kommer till bostäder är istället Neobo som handlas under 10 ggr intjäningsförmågan och som är betydligt större än Fortinova. De har 8000 lägenheter mot fortinovas 3000 men har bara dubbla börsvärdet.
Lite mer kåkar i Varberg hade varit bra. De har 40% i Varberg och 10% i Borås o Göteborg efter en snabb koll o lite överslagsräkning.
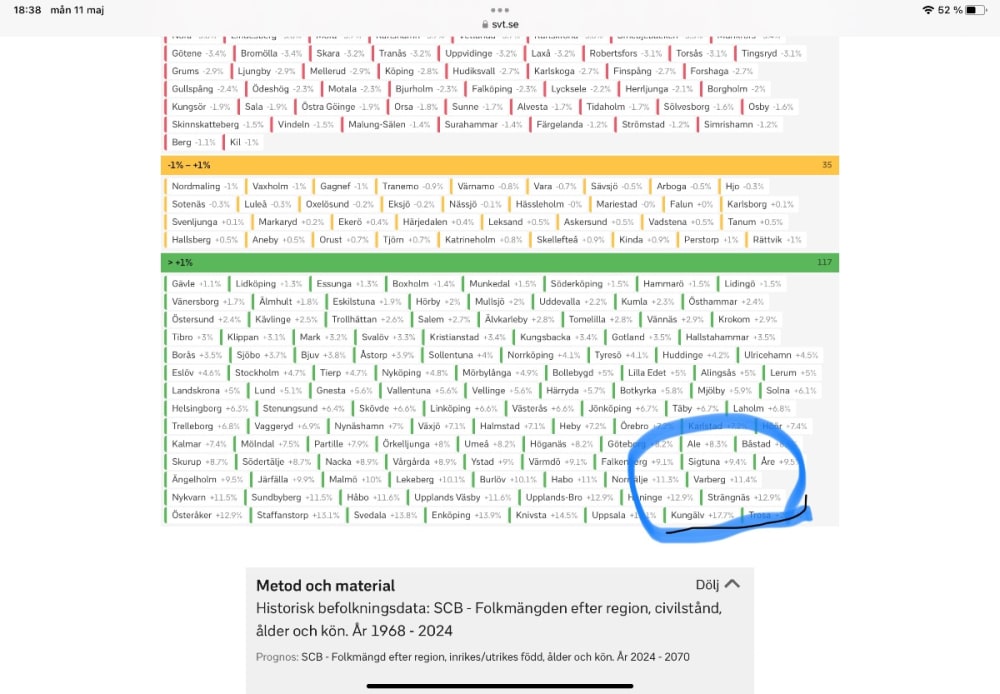
Varberg är topp 20 i förväntad befolkningstillväxt så lite rätt är det i Fortinova. De borde byta namn till Fästningnova.
https://www.svt.se/datajournalistik/befolkningens-utveckling-i-sverige/
Fastpartner är en till. Men bara garva åt det. Rubbad substansrabatt om 56 % och lägst PE på 7,7.
Marknaden värderar bolaget som det är på väg mot KK, men de hyr ut lokaler på långa kontrakt i löpande band och har ingen vakansgrad som sticker ut.
SE J har väl 72 % av aktierna och återköpsprogram nu på upp till 10 % av aktierna.
Ja kommer inte finnas många aktier kvar. SE J köper ju friskt från och till.
Undra om SE J vill köpa ut det från börsen. Varför ha ett bolag med fina fastigheter som ger en vettig intjäning. Ja kan bli ännu bättre med något lägre ränta och så att de sista 8 % en hyrs ut. Man kan undra om SE J vill ha köra bolaget utanför börsen. Ja hans son styr skutan nu och han är mer den gamle rådgivaren tror jag.
Håller inte på kladdar med egna riktkurser. Man har sett många köra såna på olika forum och det är som att säga att man uppfunnit guld i garaget.
Men givet att de kan flippa några risiga fastigheter. Ja de har några sådana. Sälja mark el bygga nytt på dessa, återköp av egna aktier, substansrabatt och räntor på väg åt rätt håll. Ja jag drämmer till här och säger att bolaget är ett rån under 50 spänn. Innerst inne är det för billigt med, men man måste visa balans :)
SVOJO är väl rätt nära att köpa ut hela bolaget nu. Kanske blir så till slut?
Intressant kommentar av Olof i Trianons rapport - "De transaktioner vi ser på vår marknad idag bekräftar våra värderingar. Vår och hela branschens utmaning med skillnaden mellan fastighetsmarknadens och aktiemarknadens värdering av fastigheter kommer på sikt att leda till en av två vägar: antingen en korrektion i aktiemarknaden eller utköp av bolag från börsen."
Soj köper ju konstant aktier så utköp blir väl tillslut oundvikligt.
Fastpartner får inte fart på förvaltningsresultatet utan det sjunker ju pga stigande vakanser. Deras mål om 1,2 miljarder på helårsbasis känns avlägset. Därav känns aktien rätt ointressant också, vet inte riktigt hur de skall växa framåt och köpa fler fastigheter med substansrabatt på nästan 60 % är ju omöjligt.
Vad gäller Olofs uttalande om värdena så är det enligt mig inte sant att affärerna i marknaden bekräftar deras bokförda värden. Jag har tittat på mängder av affärer sista åren och det trixas en del för att få värdena att hamna nära de bokförda värdena. Lycka till för Trianon att sälja sina hus i hermodsdal för bokförda värden.
Jag tror inte på någon utköpsvåg av fastighetsbolag då de i många fall behöver vara på aktiemarknaden för att kunna få in kapital.
Kan bara hålla med att bolaget förtjänar mer kärlek av Mr Market.
Fastighetskostnaderna ökade oproportionellt under kvartalet (sannolikt tillfälligt med uppvärmning, snö och underhåll & reparationer) vilket gjorde att förvaltningsresultat inte riktigt hängde med i samma takt som hyresintäkterna.
Notera att intjäningsförmågan var korrigerat för frånträdde av fastighet i mars men ej tillträdde av fastighet som ska ske under andra kvartalet.
Stort innehav för mig. Ökat idag.
Både Heba och Fortinova verkar vara bolag i onåd hos Mr Market.
Lycka till med investeringarna!
Du måste logga in eller registrera dig för att svara på tråden.
