EQL går igenom en tuff period med leveransstörningar och tekniskt mer komplexa produkter i lanseringsfas, vilket orsakat förseningar
VD har ordet
Det första kvartalet på det nya räkenskapsåret var, som väntat, svagt. Försäljningen uppgick till 106,9 (107,2) MSEK och OPEX till 31,5 (25,7) MSEK, båda i linje med förväntningarna. Bruttomarginalen på 17% (43%) och EBITDA-marginalen på -6% (24%) var exceptionellt låga till följd av lagernedskrivningar om 20 MSEK. Justerat för dessa uppgick bruttomarginalen till 35% och EBITDA-marginalen till 12%. Två produkter lanserades och tre adderades till pipeline. Mellozzan fick marknadsföringsgodkännande i Kazakhstan och Spanien adderades som nytt territorium för Memprex, som även lanserats i Tyskland under EQL:s eget varumärke Cystohipp. EQL går igenom en tuff period med leveransstörningar och tekniskt mer komplexa produkter i lanseringsfas, vilket orsakat förseningar. Försäljningsprognosen för helåret 2026/27 kvarstår på runt 15%. Efter kvartalets utgång presenterades Oskar Karmlid som ny Chief Supply Chain Officer (CSCO).
Ekonomisk översikt för första kvartalet
Försäljningen uppgick till 106,9 MSEK, i princip oförändrat mot föregående år. Lagernedskrivningsrisken, som flaggades i Q4-rapporten, materialiserades tyvärr fullt ut med 20 MSEK. Den avser främst sjukhusprodukter där upphandlande myndigheter inte ropat av indikerade volymer i ursprungskontraktet. EQL har försökt mitigera detta genom försäljning i andra kanaler. Bolaget bedömer att sjukhusprodukter fortsatt är strukturellt attraktiva, förutsatt förbättrade lagerinköp, leveranstillgång och planering. Rörelsevinsten (EBIT) minskade till -13,7 (20,5) MSEK och EBITDA-marginalen till -6% (24%). Justerad EBITDA-marginal var 12%, långt under bolagets ambition men representativt för ett kvartal tyngt av tidigare leveransstörningar. Likvida medel uppgick till 61,1 (56,1) MSEK och outnyttjad rörelsekapitalkredit till 26,6 (27,2) MSEK. CAPEX var 16,2 (27,2) MSEK och belåningen 9,8x EBITDA, över målsättningen. Detta hanteras främst genom att temporärt bromsa nya pipelineprodukter och säkerställa att EBITDA återhämtar sig enligt plan. Belåningen väntas ligga över målet under stora delar av 2026/27 och därefter stabiliseras på lägre nivåer.
Finansiella mål och prognoser för innevarande räkenskapsår
Försäljningsprognosen för helåret 2026/27 på runt 15% ligger under det långsiktiga målet på 30%, som kvarstår. Läget för leveransstörningarna ser bättre ut inför Q2 och resten av året. Om detta kvarstår blir återstående kvartal bättre och Q1 lågvattenmärket i EQL:s tuffa period. Bolaget fortsätter att följa upp värderingen av lager samt övriga balansposter för att säkerställa att de redovisade värdena återspeglar rådande affärsförutsättningar och tillgänglig information. Då dessa bedömningar fortfarande pågår kan ytterligare nedskrivningar eller andra värderingsjusteringar av lager och övriga balansposter komma att redovisas under återstoden av räkenskapsåret, om framtida utveckling eller uppdaterade antaganden motiverar sådana justeringar. Belåningsgraden förblir förhöjd relativt EBITDA tills rörelsevinsten åter är på hälsosamma nivåer. Detta påverkar inte EQL:s förmåga att betala obligationsinvesterare, givet ansvarsfull likviditetshantering. Produkterna i lanseringsfas är huvudsakligen de sista utvecklingsprodukterna framtagna med Cadila. De är tekniskt mer komplexa, vilket orsakat förseningar. Pipelinen innehåller många nyare produkter för lansering kommande två-tre år, av enklare teknisk natur. Förseningarna bedöms därför vara övergående. Målet är fortsatt sju lanseringar 2026/27 och därefter 10-15 per år.
Produktlanseringar och marknadsdynamik
Två produkter lanserades under kvartalet och portföljen ökade därmed till 49 produkter. Tre produkter adderades till pipeline och en togs bort, vilket ger 44 produkter. Eftersom bolaget noga monitorerar likviditeten tillämpas försiktighet med nya signeringar tills den tuffa perioden är över. I nuläget signeras endast produkter där betalningsmodellen för rättigheterna är baktung. Expansionen i Tyskland och Nederländerna fortskrider enligt plan, med utvärdering av befintliga och nya produkter. Ett antal nischgeneriska produkter har nu signerats för Tyskland, med en pilotlansering planerad under innevarande år. För Memprex har Spanien adderats med partnern Gebro. Ansökan väntas skickas in under hösten, med förväntat godkännande och lansering 2027/28. Lansering har genomförts i Tyskland och förberedelser pågår i Frankrike och Israel. Framsteg görs även i BeNeLux RUP-proceduren, där nationella faser är klara och slutligt godkännande väntas under hösten. För Mellozzan har EQL fått marknadsföringsgodkännande i Kazakstan, med lansering väntad 2027/28. Ansökningar pågår i GCC och lanseringsförberedelser fortsätter i Italien och Turkiet. Medice fortsätter att öka försäljningen, främst i Tyskland. Diskussioner om ytterligare territorier pågår för både Mellozzan och Memprex.
Övrigt
EQL levererade stark tillväxt och god lönsamhet från 2017 till september 2025. Sedan dess befinner sig bolaget i en tuffare period, vilket är naturligt för ett tillväxtbolag. Den tuffa perioden hade en början och kommer att få ett slut. Fokus är att komma ur den starkare och redo för nästa tillväxtfas. Vid sidan av akut problemlösning ligger därför stort fokus på strukturella åtgärder för att skapa en robust och skalbar plattform.
Bifogad fil: Se rapporten (PDF)
https://www.mfn.se/cis/a/eql-pharma/delarsrapport-april-juni-2026-ae0e01bc
Erik Sahlen fortsätter att köpa SBB aktier och är nu tredje största aktieägare i SBB Norden AB.
Synnerligen intressant utveckling.
Strax börjar blankar flykten från SBB - Aktien och då kan aktie kursen gå upp minst 50% i en närtid.
Aktien har allt som behövs för en film. Pengar, makt, sex, insiderbrott
Kalqyl som haussade hårt ifjol när aktien stod i 80 kr ser 98% uppsida..
https://kalqyl.se/analyser/eql-pharma-rapportkommentar-q1-26-27
Vad ska Kalqyl säga annars? Det är ju deras levebröd, alla dessa småbolag som köper analyser.
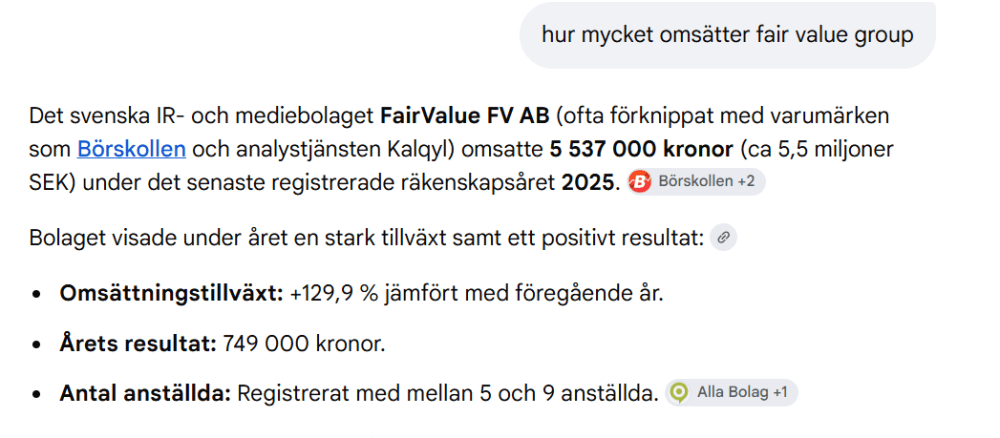
Dom haussar ofta lite för mkt. Känns inte seriöst. Men visst, pengarna rullar väl in
Tycker man får vara lite snäll när det går dåligt för dom. Känns som att dom faktiskt tror långsiktigt på sina case men det kanske bara jag som är godtrogen och dom pumpar och säljer.
Leendet på Axel ser verkligen "påklistrat ut". Får vibbar av gamle Hagge Rilegård när han var i farten.
Lyssnat igenom halva intervjun och det verkar lite tufft för bolaget. VD säger att dom måste byta fabrik för Melatonin för att bruttomarginalen är för låg. Slutsatsen måste ju vara att det är prispress på marknaden. Precis tvärt emot vad man tidigare förmedlat att det skulle vara låg konkurrens inom deras nisch.
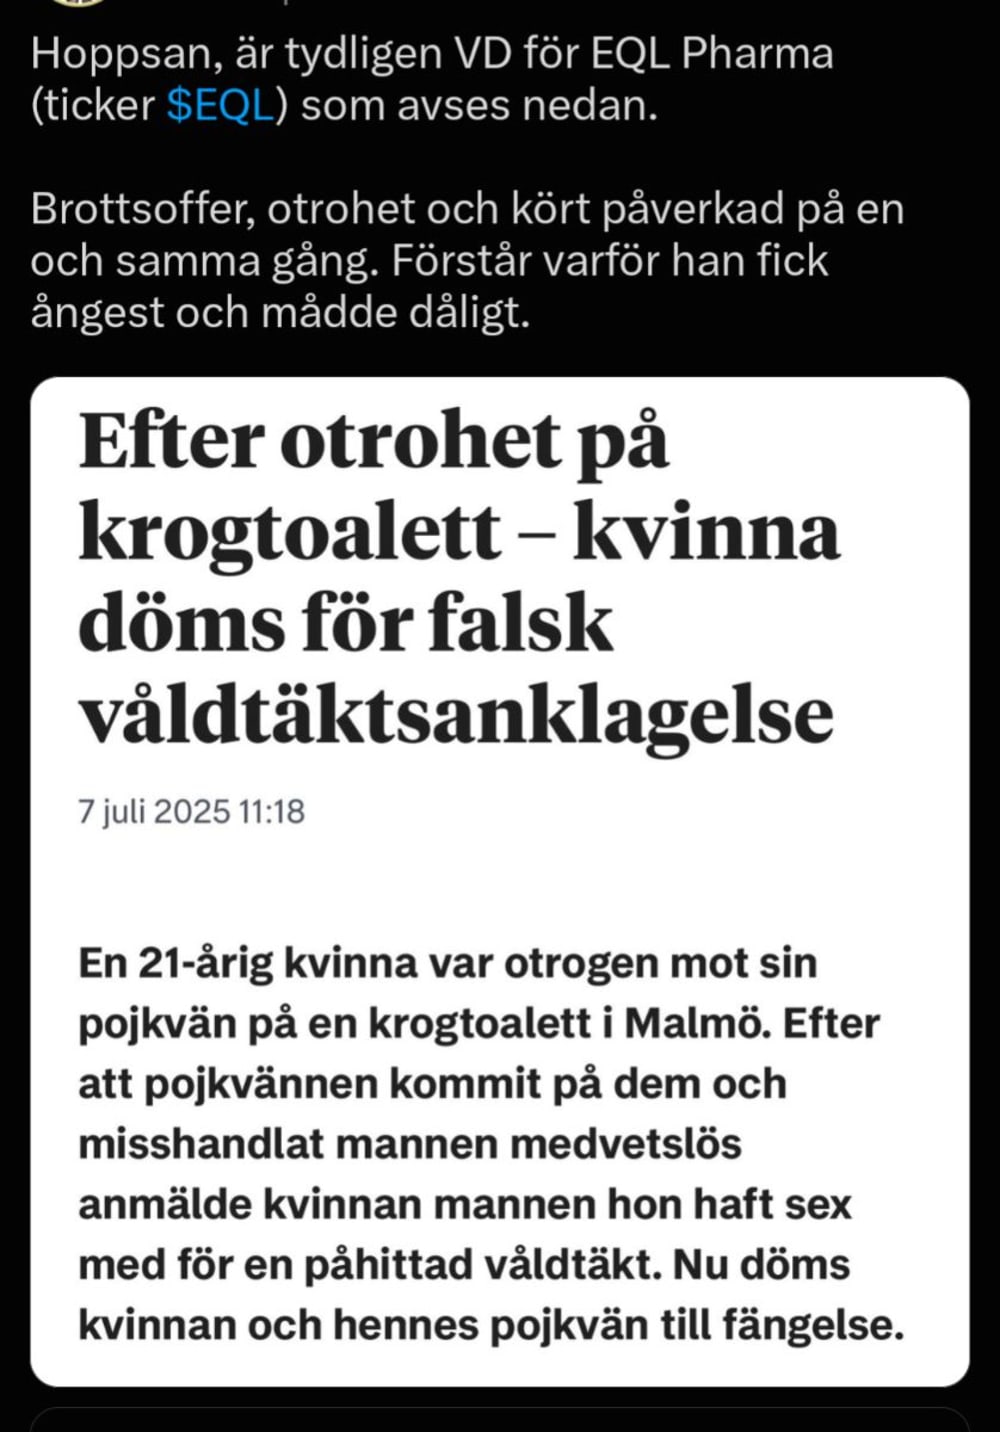
Förundersökningsprotokollet finns ju på Flashback såklart, en rätt sunkig historia, inte direkt smickrande läsning för någon av de inblandade, kanske sämst ändå för Axel, håller helt med, otroligt att han får vara kvar som VD.
Blir ju inte alltid som man tror men hade önskat nån kommentar efter q1 och nu efter q2 från nån av de som vurmat för aktien.
VD verkar ha kommit ur med en hel del aktier helskinnad, sålde aktier för runt 25 mille på kurs 81 och sen lite mer på 51, kurs nu 21 och idag blir det nog ned ännu mer, flera i bolaget har åkt dit för insiderbrott. Usch och fy.
Att det är flera dömda för insyns brott var helt nytt för mig, det gör ju aktien än mer tveksam att äga utöver det faktum att siffrorna är dåliga.
Verkar inte vara dömda ännu, men gripna och under utredning;
https://www.di.se/nyheter/misstankt-insiderharva-i-eql-pharma-anstalld-gripen/
Fast den där större försäljningen av 289.155 aktier på 81kr är ett lite mer komplicerat upplägg och ingår - som jag förstått det - i en optionslösen. Men det är inte helt lätt att hänga med i turerna.
2025-09-03: VD lånar 289.155 aktier (av Fåhraeus tror jag) och säljer dessa på 81kr.
2025-09-05: VD ökar aktieinnehavet med 400.000 aktier med angivet anskaffningspris på 67.50 kr, genom omvandling av 400.000 teckningsoptioner till aktier.
2025-09-08: VD återlämnar de lånade aktierna dvs 289.155 aktier.
Summerat. VD har under perioden ökat sitt aktieinnehav med 110.845 aktier. Men upplägget är komplext och jag förstår inte varför.
Jag tycker nog att du var lite väl orättvis mot VD i vad du påstod ovan crimpen
Tillägg: Den enda rimliga förklaringen jag kommit fram till är att i och med att aktien stigit kraftigt efter teckning av optioner, så behövde VD betala så mycket vid optionslösen att han inte hade tillgängliga medel och fick välja mellan att antingen ta ett banklån, eller att först låna aktier från Fåhraeus och sälja dessa så att han fick pengar till optionslösen. Därefter återlämnade han de lånade aktierna på en gång. Jag tror detta är förklaringen.
Tillägg 2: Fåhraeus lånade ut 345.642 aktier 2025-09-03 och fick tillbaka samma antal aktier 2025-09-08. Stämmer med transaktionsdatumen ovan för VD.
Tillägg 3: En annan person i insynsregistret vid namn Cornelia Lindström gjorde motsvarande transaktioner vid ovan datum, så jag börjar känna mig säker på min förklaring till upplägget att det handlar om att slippa ta banklån.
Ser inte alls bra ut! En tidigare "twitter-aktie" som verkligen har det tufft nu!
Urk. Ännu en katastrof, aktien har gåt riktigt uselt också, är ned med 62% i år.
Belåningen är ju hiskelig, finns det inga villkor där?
Verkligen katastrof. Lagernedskrivning på 20 mkr. Det är alltså läkemedel man köpt in och planerat att sälja med vinst till sjukhusen men istället behöver man kassera lagret då man totalt missbedömt efterfrågan. Man skriver också rätt tydligt att det kommer fler nedskrivningar.
Känns heller inte så bull att man stoltserar med att man hoppas ska börja sälja melatonintabletter i Kazakhstan.
Värderingen inför denna rapport är bara trots den höga skuldsättningen på EV/S 2.5 och man kan tycka att den här typen av verksamhet bör kunna växa 10% per år och ha en marginal på 20% och i så fall är det ju ganska billigt. Risken måste dock vara att det kommer en nyemission men det kanske är där man ska vara med i så fall
Belåningen 9,8x EBITDA, över målsättningen skriver man, tror jag det, jösses.......
Ännu ett i raden av podd och twitter favorit som haussades vilt för något år sedan som kraschat. Det är inte lätt med aktier och det är framförallt inte lätt att förstå olika branscher oavsett hur mycket man läser rapporter och räknar.
"Gör alltid din egen analys" är ett uttryck som visar sig vara klokt gång på gång.
Den här rapporten var ju bedrövlig och det är ju rätt många rapporter nu i rad som varit det för EQL.
Problemet med EQL för egen del och anledningen till att jag aldrig ägt aktier där även om jag sneglat på dem är att jag inte tror det finns några större pengar att tjäna på generika.
Du måste logga in eller registrera dig för att svara på tråden.