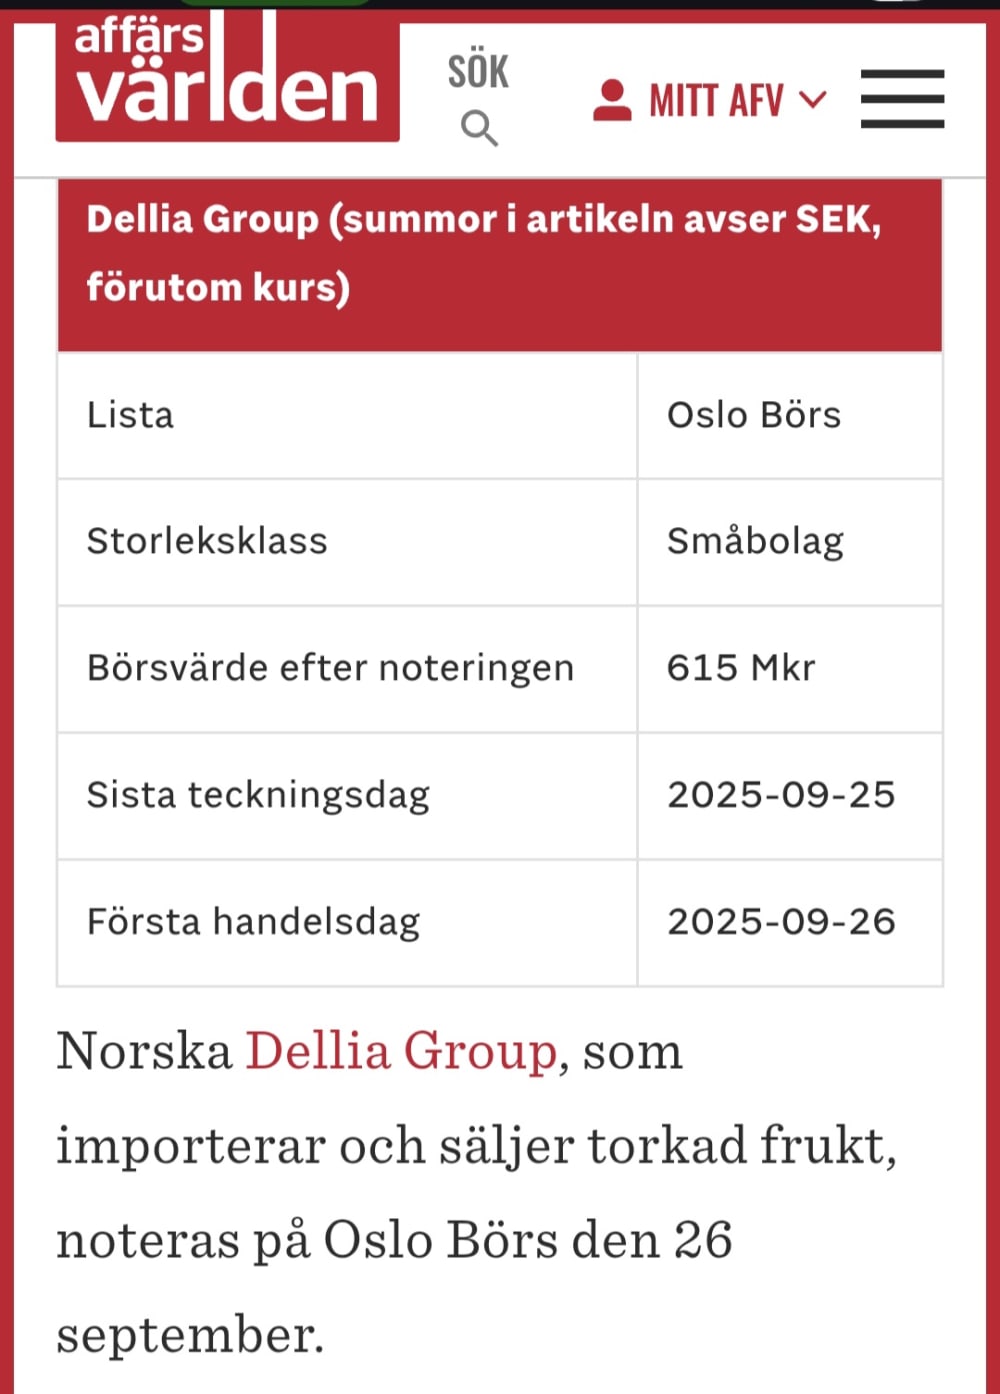
Erbjudandets storlek: 119 795 355 NOK
Börsvärde efter notering: 649 miljoner NOK
Teckningskurs: 135 NOK per aktie
Courtage: 0 kr
Minsta teckning: 78 aktier, motsvarande 10 500 NOK. Därefter sker teckning i 1 antal aktier
Teckningsperiod: 18-25 september 2025 kl. 14.00.
Marknadsplats: Euronext Oslo Børs
Någon som har kikat på bolaget? Vid första anblick ser det rätt aptitligt värderat ut. Om man ska tro bolagets kommunikation väntar dessutom en rejäl tillväxt och förbättrad lönsamhet framöver.
På rullande 12 månader omsätter bolaget 440 miljoner och levererar ett rörelseresultat (justerat för noteringskostnader) på 54 miljoner, vilket motsvarar en marginal på drygt 12%. Efter emissionen väntas de sitta med en nettokassa på omkring 50 miljoner (de tar in 100 MNOK). Det ger en värdering på EV/EBIT 11x bakåtblickande. Givet att de siktar på att trefaldiga omsättningen till 2029 känns det onekligen lågt. Är det något man missar här?
Dellia är ett konsumentbolag som säljer torkad frukt. Mest känt är bolaget för varumärket Sunshine Delights där storsäljaren torkad mango är flaggskeppet. Utöver det finns A date with (smaksatta dadlar) och Dippies (chokladdoppad frukt). Produkterna finns idag i 12 800 butiker runt om i Norden. Av omsättningen kommer 31% från Norge, 35% från Sverige och 23% från Danmark. Därutöver har bolaget etablerat försäljning i Finland och övriga Europa, bland annat i Tyskland, Frankrike och Storbritannien.
I praktiken konkurrerar man med andra typer av snacks som chips, godis och choklad. Många konsumenter tycks se torkad frukt och dadlar som hälsosammare alternativ. Jag tror personligen det är en rätt intressant nisch, på en stabil marknad som dessutom förväntas växa i hygglig takt framöver.
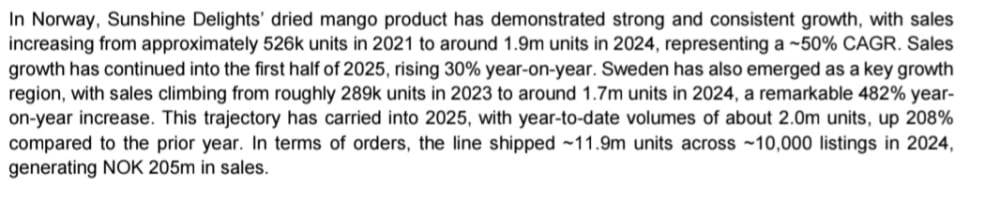
Tillväxten har varit spektakulär. På bara tre år har omsättningen ökat från 53 miljoner (2022) till dagens 440 miljoner. Mycket av detta kan förklaras av lanseringar hos de största nordiska butikskedjorna, först i Norge och därefter i Danmark, Sverige och Finland, samtidigt som sortimentet breddats.
Ägarbilden består idag av 51% grundare och 49% övriga investerare, bland annat family offices. I samband med noteringen säljer några ägare aktier för några miljoner kronor vardera. Samtidigt emitteras nya aktier som väntas tillföra bolaget cirka 80 miljoner kronor efter emissionskostnader. Likviden ska främst användas för att återbetala befintliga lån som ersätts av en kreditfacilitet samt för ”allmänna bolagsändamål och vidare utveckling av bolaget”, enligt bolaget.
Målen är offensiva. På kort sikt vill de fördubbla omsättningen i Norden (2025/2026?) och nå 15 miljoner i försäljning i Europa redan 2025. På längre sikt, 2029, siktar man på att omsätta över 1 000 miljoner i Norden, 400 miljoner i Europa och 100 miljoner utanför Europa. Det motsvarar en årlig tillväxttakt på drygt 30% de kommande åren. Vad gäller lönsamhet kommunicerar de att den justerade rörelsemarginalen ska förbättras framöver, drivet av ökad försäljning och nyligen genomförda investeringar i organisationen. Man siktar även på att dela ut 50% av vinsten, fördelat på två omgångar.
Målen är offensiva. På kort sikt vill de fördubbla omsättningen i Norden (2025/2026?) och nå 15 miljoner i försäljning i Europa 2025. På längre sikt (2029) siktar man på att omsätta över 1 000 miljoner i Norden, 400 miljoner i Europa och 100 miljoner utanför Europa. Det motsvarar en årlig tillväxttakt på drygt 30% de kommande åren. Vad gäller lönsamhet kommunicerar de helt enkelt att den justerade rörelsemarginalen ska förbättras framöver, drivet av ökad försäljning och nyligen genomförda investeringar i organisationen. Man siktar även på att dela ut pengar, 50% av vinsten utbetald i två omgångar.
Det är förstås svårt att göra annat än (o)kvalificerade gissningar om hur omsättning och lönsamhet utvecklas framöver. Dellia är fortfarande ett relativt ungt bolag. Visserligen har de varit lönsamma på EBIT-nivå i några år men det är först under 2025 som rörelsemarginalen nått tvåsiffriga nivåer. Man kan nog konstatera att om de finansiella målen är rimliga ser det här bolaget riktigt billigt ut på något års sikt. Jag skissade själv på en mer konservativ prognos och landade ändå i en ensiffrig multipel redan på 2026 års siffror.
Varför är värderingen så låg? Vanligtvis brukar noteringar ske till en hög värdering eftersom säljarna väljer tillfälle. Här finns dock inget riskkapital inblandat vilket möjligen kan ses som en förmildrande omständighet. Kanske är det också så att det faktum att en relativt liten andel av befintliga aktier säljs gör att värderingen hålls ner något. Men det är möjligt jag missar något viktigt här, upplys mig gärna.
Det här blev en ganska lång harang, men sammantaget tycker jag att det ser ut som en intressant notering. Det finns såklart risker. Även om bolaget lyckats otroligt väl de senaste åren kan det finnas en viss ”moderisk” i produkterna, och om man läser mellan raderna verkar storsäljaren Torkad Mango 200 g stå för en betydande del av omsättningen. Samtidigt har man starka kunder med bra förhandlingsläge som motpart.
Bolaget är lite för obeprovat för att bli något riktigt innehav för min del, men jag lutar åt att försöka teckna en post på "skoj på jobbet"-kontot. Förhoppningsvis visar det sig vara ett fint kvalitetsbolag jag återkommer till om några år.
Så då har jag under 3 dagar sen ipo sakta men säkert ackumulerat aktier i Dellia Group till 15% vikt i depån vilket gör det till mitt top pick i Norden. Sällsynt med ett bolag som växer så kraftigt, med bra marginaler, låg värdering, bra insiderägande och som är ocykliskt.
$DELIA
Jah tecknade 7500 st på bolagsdepån och 2000 på på privata depån. Fick 77 på bolaget. Löjligt. Det stod att om man sökte för över en miljon kr så skulle ansökan märkas och bolaget skulle bestämma hur många man fick. Men det gjorde tydligen ingen skillnad.
Sökte 78 st i två olika depåer vilket var miniposten men fick 77 st i en depå.
Sålde i callen. Fin gratislunch trots ett väldigt litet innehav.
övertecknad över 10 gånger. Jag tecknade en skvätt på två konton. Blir spännande på måndag.
Ser aptitligt ut om man kollar på rena metrics.
Men alltid lurigt med Norska bolag och produkten känns hypad och det finns en risk att det kommer lugna sig?
Inte direkt hälsosamma produkter, den torkade mangon har 70g socker per 100g.
Passar på denna, men blir intressant att följa.
Är det inte 70% kolhydrater? I Premium snacks Torkad Mango är det 72% kolhydrater varav 54% är sockerarter. Fortfarande extremt högt men.
pokerjohn Du hade rätt Dellias har otroliga rent 70% socker jämfört med Premium Snacks 54%
AFV rekommenderar teckna.
Skriver att värderingen är attraktiv och insynsägandet är stort (med 18 månaders lock-up för ledningen). Lyfter fram risken med ett smalt produktsortiment men menar att detta speglas i värderingen.
Jag tecknar. Ska visst ha varit övertecknat redan i slutet av förra veckan.
Ser att olika influensers ojar sig över torkad mango, säkert gott men duger det att bygga ett företag kring som du själv är inne på. För mig okända varumärken
Helt plötsligt väller det in IPO:S, själv åker jag snart till Bangkok och får annat att tänka på. Tror f n endast på apoteket där jag tecknat på två depåer. Guldaktien är nog ingenting liksom oljebolaget utan inkomster! Var försiktiga med IPO:s är mitt råd. Jag väntar på Verisure som BORDE bli bra!
Ja det ser onekligen intressant ut. Enorm tillväxt senaste året, och marginalerna under H1 ökade kraftigt. Rätt aggressiva mål.. och jag vet väldigt lite om produkterna. Men mangon går bra..
Du måste logga in eller registrera dig för att svara på tråden.