Annons
Vad tror ni om denna, har blivet ett riktigt utdelningsmonster
Cibus värre än Tingsvalvet, men båda har tyvärr en lååååååång väg tillbaka till trygga värden. Mången har köpt dessa för BETYDLIGT mer än dagens värde- och utdelningarna kompenserar inte på långa vägar nedgången. Värst är Cibus som ju fallit ihop som ett korthus senaste tiden!
"Fastighetsbolaget Cibus vd Stina Lindh Hök har på måndagen köpt 15.435 aktier i bolaget. Aktierna köptes till kursen 122,07 kronor per aktie, en affär på 1,9 miljoner kronor. Affären gjordes på Nasdaq Stockholm, enligt Finansinspektionens insynsregister."
Bra Crimpen. Behöver tunga lirare som ser bolaget med rätta glasögon. Ja och som inte bangar avkastning.
Under morgondagen tycker jag vi alla talar gott om Cibus.
Ha inga röda linjer vänner 😃
Hon sätter sig i samma sjunkade båt som aktieägarna till skillnad från kapten ynkrygg...
Bra signal!
Vänta bara tills hormuz knuten löser sig räntor faller! Hade vart fint att se en uppvärdering av fastighetsaktier.
Till er som inte vågar ta i fastighetsaktier å tror att vi ska bo och jobba på gatan och handla under parasoll istället för i matbutiker resten av livet köp AI aktier istället 😂 dom gör ju så mycket vinst har jag hört
Min magkänsla säger att det är ohållbart att ha utdelning månadsvis som Cibus haft under flera år..bara att gratulera de som köpte mellan 90-100 kr och kunnat håva in månads utdelningar.
Tror den tiden snart är förbi..
Snabba puckar...kör du daytrading så är det en sak...
Köp o behåll är vad jag är inställd på när vi pratar aktier o investering...här på forumet.
Aktien ned med 4,5% på sänkt rek, med riktkursen 145 borde det väl vara en köprek kan man väl tycka?
Rätt hög LTV i Cibus, samtidigt som man delar ut i princip allt kassaflöde, man har räntesäkrat en stor del av lånen men dessa löper ju såklart ut successivt under 2027 och 2028 osv. Samtidigt är ju alla intäkter KPI-kopplade, Cibus får bra kompensation för stigande inflation, är utdelningen hållbar är det nu snart 8% direktavkastning från ett väldigt motståndskraftigt segment. Sen kan man ju tycka vad man vill om deras policy, kanske vore det i grunden bättre om de betalat av lite lån och kunnat investera istället för att dela ut allt. Framförallt var det ju hål i huvudet att emittera aktier och ta in pengar i en emission förra gången räntorna steg bara för att kunna fortsätta dela ut. Men det är väl vad det är, en "produkt" som passar vissa där just utdelningen i sig är det som är lockande. Nu handlas man under NAV så att emittera aktier nu är ju inget vidare. Borde väl dock inte bli så dåligt som det blev under 2022 för Cibus, nu bara för nån vecka sen emitterade man obligation med rätt bra villkor, 2022 beskrevs det väl som att obligationsmarknaden var rätt död...
Men utdelningen i sig är väl inget skäl att äga aktien om mkt annat visar på tveksamheter? Jag förstår att man vill ha lite utdelning, om inte annat så visar det att bolaget går hyfsat. Men ska den vara 3 5 eller 8 procent? Och är den då 8 procent och det behövs NE för att hålla kvar utdelningen så späds gamla ägare ut utöver att det är hjärndött och att styrelsen verkar mer fokuserad på hitta på sätt att behålla utdelningen ist för att lägga tid på fastigheterna.
Kort summerat, om det ända som lockar är en hög utdelning där hela vinsten betalas ut, är då det ett bolag man vill äga?
Snart utdelning. Skönt med ett bolag som bara öser på.
Detta är fin fint.
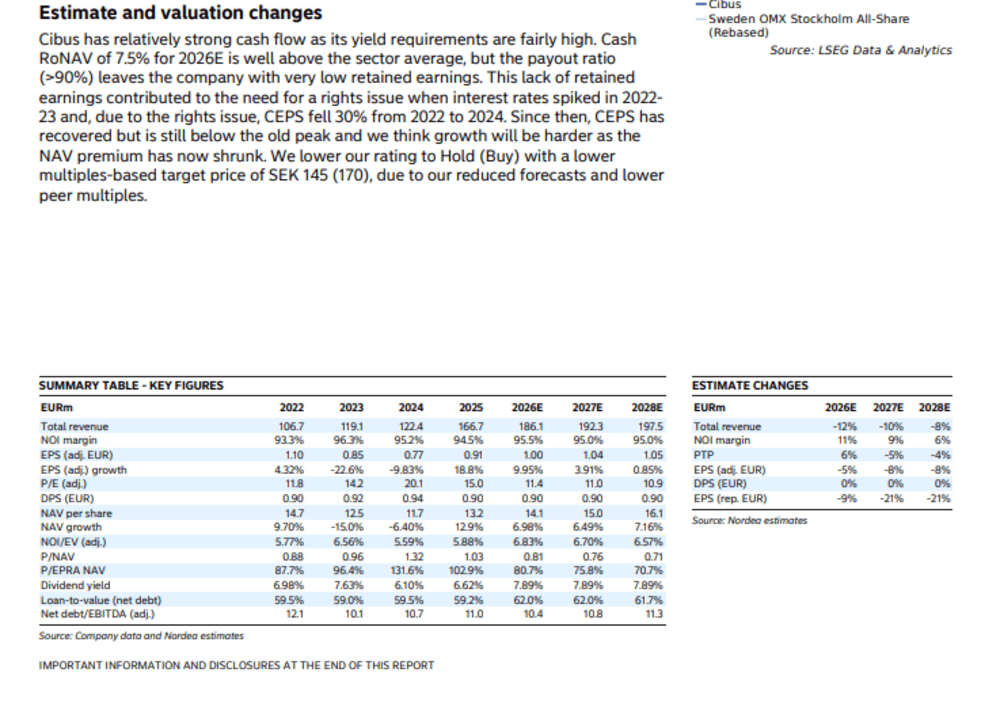
Någon som har tillgång till Nordeas analys och kan delge vad som sägs och deras estimat?
Dom tror ju på ett nav värde på 180kr 2028, då är det ju rätt billigt att köpa nu på 120-125kr.
Har haft dem länge- alltför länge då de rasat ihop totalt!
Ett bätre alternativ måste vara Tingsvalvets pref som delar ut hela 2 kr per månad. De har enl mig även en tryggare fastighetsportfölj.
Sålde ut mig helt i juli på 144 då jag ville minska min fastighetexponering. Nu under 130 börjar det ju se intressant ut igen.
Det som oroar mig är dock att ledningen får för sig att ta in pengar via nytryckta aktier för att genomföra en affär trots att aktien nu handlas till substansrabatt. Gör dem det är allt mitt förtroende borta för evigt för de som sitter och styr.
Sitter vid sidan om tills vidare då ränteoron lever kvar vilket sänker alla fastighetsbolagen.
Jag hade personligen aldrig ens funderat på att investera i ett case där jag har så lågt förtroende för ledningen...
Min tanke med men säg att man hittar en aktie som är så enormt lågt värderat och man tänker äga den så kort tid att risken att ledning hittar på något dumt ställs mot att aktien värderas upp. Då tänker jag att det kanske finns skäl men det kommer juH inte kännas bra i magen. Corem skulle kunna vara något sånt case.
Utdelning om några dagar. Medans Ni funderar tar jag in den 😁
Om jag köpt Cibus för 100 kr ger den på 10 år i utdelning
100 x 1,10 upphöjt 10 = 259,37 kr
Om…om du hade gjort si…om du hade gjort så…
Om du hade köpt cibus på 200kr…
Om du hade köpt nvidia istället…
Alla genier funderar i termer…om…
Fantastisk att de finns genier…o av alla aktier är det cibus de vill prata…OM…
Hade aktien haft månadsutdelning hade antalet aktieägare från avanza minskat med minst hälften…
Jag finner caset investeringsbart nu, som sagt jag kan ha fel. Tycker att jämförelsen med SBB är intressant men inte relevant
Investeringsbart även om månadsutdelning upphör…? Även om utdelningen upphör…?
Exakt vad är det som gör detta bolag ditt favoritpick i denna åsikter…förbluffa mig gärna…vill också förstå…!
du får inte 160% i avkastning på utdelningen på 10 år. 7,9% i årlig utdelning med återinvesterad utdelning varje månad ( om du får mer än 130 kr så att du kan kan köpa en ny aktie) ger en avkastning på 120% på 10 år.
Det var mer att belysa ränta på ränta effekten , sen stiger ju i takt med månadsutdelningen i stället för kvartal eller helår
Det här är juH ett sugbolag av värsta sort.. Verkar stabilt utåt men spär ut sina aktieägarna rejält genom att trycka nya aktier kontinuelligt och så har delar ut mer pengar än de tjänar återkommande.
Alltså fastighetsbolag har det generellt tufft kursmässigt men tror man på branchen så finns det väl inget skäl i att leta i det dyraste segmentet med en styrelse som håller på med något så fjantigt som månadsutdelning.
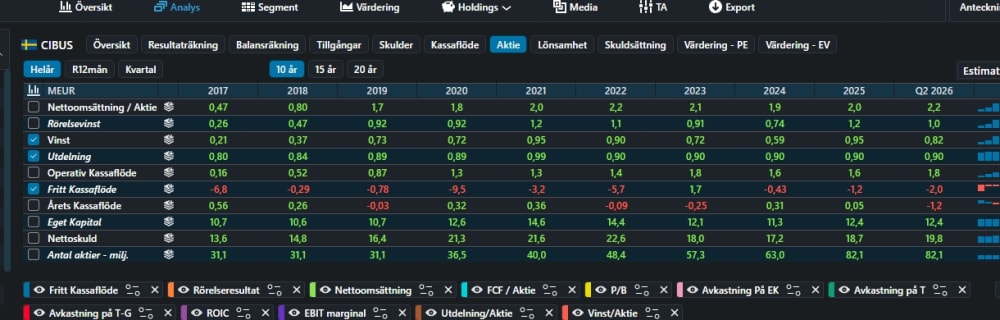
Notera ökningen i antalet aktier.... och så 54000 ägare på avanza. Det är inte direkt ett plus i kanten.
När jag samlat mina tankar tänker jag att Cibus är definitivt investeringsbart 😅
Det var ju någon som en gång sa don't get emotional about stock och jag har verkligen försökt ,men Cibus gör mig fan helt sjövild!
Roligt och intressant, vi ser det på olika sätt. Kul tack för inputen. Jag har samlat intrycken. Bredd ifrån många inputs är verkligen hjälpsamt vid investering
Ja men det gäller nog aktier man äger, hataktier typ Stora och Billerud, SSAB är bra att hata och ger än energi oavsett om de går upp eller ner.
Hufvudstaden såklart ett undantag med en sugutveckling på börsen men just där gäller det att göra skillnad på bolag och aktie.
14155 på Nordnet men för min del tillhör jag en av dem på Avanza bland de 54000 ägarna
SBB (Samhällsbyggnadsbolaget i Norden) grundades mars 2016 av Ilija Batljan.
Cibus Nordic Real Estate registrerades/etablerades 23 november 2017.
Så SBB är ungefär 1 år och 8 månader äldre än Cibus.
Den svaga punkten , här ligger nog största risken ,
Hävstången
Fastigheter €2,76 md − nettoskuld ≈ €1,07 md i substans
Så när fastigheterna faller €276 miljoner, försvinner ungefär 26 % av substansen, trots att fastigheterna bara faller 10 %.
Refinansiering sker till lägre ränta för bolaget än för ett par årsedan. Vilket kommer ge medvind.
Marknaden missar att kreditspreaden mot stibor e otroligt låg för fastighetsbolag.
Närmar det sig 8% direktavkastning så bromsar aktiekursen upp.
Stabila hyresgäster.
Så vad ska sänka bolaget?
Från ai:
Full koppling till inflationen: Nästan i princip 100 % (cirka 99 %) av Cibus hyresintäkter är direkt kopplade till konsumentprisindex (KPI).
Cibus Real Estate
Automatiska höjningar: När inflationen stiger, justeras hyrorna uppåt i takt med detta. Det gör att Cibus intäkter skyddas mot penningvärdets fall och växer i miljöer med högre inflation.
Nu kan jag inte Cibus, men samma argumentation användes ju om SBB, tydligt att indexering inte skyddar om belåningen är för hög. Kreditspreadarna har ju gått ihop, men räntorna verkar ju vara på väg uppåt. Så om refinansiering ligger i hygglig närtid så kan ju det vara en risk, särskilt om kreditspreadar går isär igen. Om man nu ska leta efter vad som kan gå snett.
Sen är det kanske inte bara en styrka med dagligvarukedjor. Står någon på näsan, blir uppköpt av någon annan, eller bara minskar antalet butiker så kanske inte det är lokaler som inte är så lätta att fylla med något annat? Om man ska försöka krysta fram något mer. :)
Samhällsfastigheter kräver en annan värderingsprocess än övriga fastigheter.
Och där blir samhällsfastigheter intressanta. Värderingen bygger bland annat på antagandenom framtida hyresintäkter, direktavkastningskrav, kontraktslängderoch fastigheternas framtida värde. SBB:s äldre årsredovisning visar exempelvis att deras samhällsfastigheter värderadesmed individuella antaganden och externa värderares marknadsinformation.
Därav kunde ilja köpa en fastighet säga att den var värd mer pågrund av längre hyresavtal etc, belåna upp den och köpa nästa fastighet.
Så det var inte enbart indexerade hyreshöjningar som drev skutan.
Cibus delar ut stor del av resultat vilket dom är ärliga med.
Det är inte ett finansiellt bygge likt sbb. Där fastighetsportföljer köptes dag ut och in. Preffar och d aktier trycktes ut.
Samt att ilja sa att han skulle bli världsmäktig.
Cibus äger plåtlådor, indexerar hyran, printar lite aktier och köper mer hus. Dom är ett av få fastighetsbolag som har gett avkastning senaste åren i dessa tider när mycket går emot hela sektorn.
utdelningsmonster…betyder vad…?
Tack vare att aktien dalar…? Utspädning…?
Folk kollar i ena fickan som ökar med korvören medans andra fickan läcker som ett såll…
Tänka stort är bra…Tänka rätt…är bättre !
Fölket vill ha utdelning! Kosta vad det kosta vill! Om man är osäker kan man ju kolla med Ilija Batljan
Tja AAK är ju också hårt blankad trots återköp så faller kursen …, men visst blankningen är ju ett varningstecken
Min bedömning:
Hög skuld, låg räntetäckning, hög utdselningsandel, återkommande utspädande emissioner, högre värderad än många andra fastighetsbolag, småspararälskling
Om Cibus ens andas utdelningssänkning kan det snabbt bli en kurssmäll på -20%
Tänker att den redan gått ner så mycket. den är under substans värdet , men ingen vet . tack för synpunkterna
Cibus har en annan profil. Bolaget äger omkring 700 fastigheter, huvudsakligen med dagligvaruhandelskedjor som hyresgäster. I Q2 2026 var:
belåningsgrad 59,1 %
nettoskuld/EBITDA 10,8×
räntetäckningsgrad 2,4×.
Det gör att Cibus redan ligger närmare en hög belåningsnivå än Wihlborgs. En kraftig nedgång i fastighetsvärden kan därför snabbare pressa Cibus mot nivåer där finansieringen blir mer besvärlig.
Samtidigt finns en viktig motvikt: Cibus hyresgäster är framför allt dagligvaruhandlare som Kesko, Tokmanni, Coop, Rema 1000, S-gruppen, Lidl och Jumbo. Det ger en annan typ av hyresgästrisk än exempelvis kontorsfastigheter.
Redan gått ner så mycket, den var bra hehehe!
Enligt mig är mycket av verksamhetens stabilitet redan (över)belånad och utdelad...
Du måste logga in eller registrera dig för att svara på tråden.