Idag delar jag lite tankar kring Coor. Ett bolag som jag äger aktier i.
Dela gärna er syn på Coor :)
Nu kör vi!
Kort om bolaget
Coors historia sträcker sig tillbaka till år 1998, då man initialt var en del av byggkoncernen Skanska. Med ambitionen att skapa de bästa arbetsförhållandena är Coor idag en av de ledande aktörerna inom facility management i Norden med cirka 12 000 medarbetare.
Bolagets affärsmodell präglas ofta av fleråriga kund- och serviceavtal. Det skapar återkommande intäkter och överlag en förbättrad förutsägbarhet. Verksamheten delas in i så kallade integrerade facility management-tjänster (IFM) och enskilda facility management-tjänster (FM).
FM-segmentet är ett samlingsnamn för olika tjänster för arbetsplatser och industrier. Det kan handla om allt ifrån bevakning, lokalvård och reception till energioptimering, personalmatsalar och kontorsrådgivning. IFM-segmentet innebär att ett flertal tjänster inom FM-området samlas i ett avtal hos en leverantör, vilket ofta reducerar kostnader och leder till synergieffekter.
Med en marknadsandel kring 30% är Coor ledande när det kommer till IFM-segmentet i Norden. FM-marknaden är betydligt mer fragmenterad och där har Coor en mindre marknadsandel. Bolagets strävar efter att erhålla tillväxt från nyförsäljning, förlängningar av befintliga kontrakt, ökade rörliga volymer och förvärv.
Sammantaget inkluderar Coors tjänsteerbjudande exempelvis lokalvård, reception, personalmatsalar, snöskottning och säkerhetstjänster. I kundbasen finns namn som ABB, Karolinska Universitetssjukhuset i Solna, PostNord, ICA och Equinor.
Bakgrund till caset
Coor börsnoterades 2015. Sedan dess har aktien gett en avkastning på knappt 33%. Coor är ett bolag som historiskt har varit generösa med utdelningar till aktieägarna. Adderas utdelningarna till kursavkastningen landar totalavkastningen på cirka 127%. Den allra största delen av avkastningen kommer således från erhållna utdelningar. Coors totalavkastning står sig dock slätt mot Stockholmsbörsens totalavkastning som under samma period har uppgått till cirka 194%.
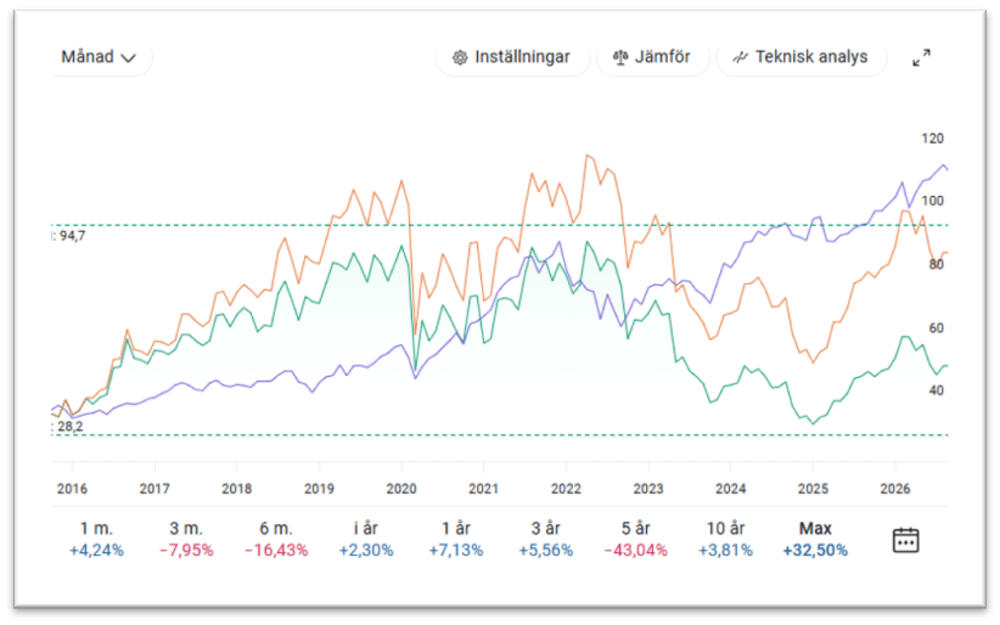
Frågan är därmed vad som ska bryta denna trista trend? Tittar man på kursgrafen låg Coors avkastning högre än Stockholmsbörsen till vid slutet av 2022. Inkluderas utdelningar gällde detta påstående in i 2023. Sedan dess har Coor haft en betydligt svagare utveckling av börsen.
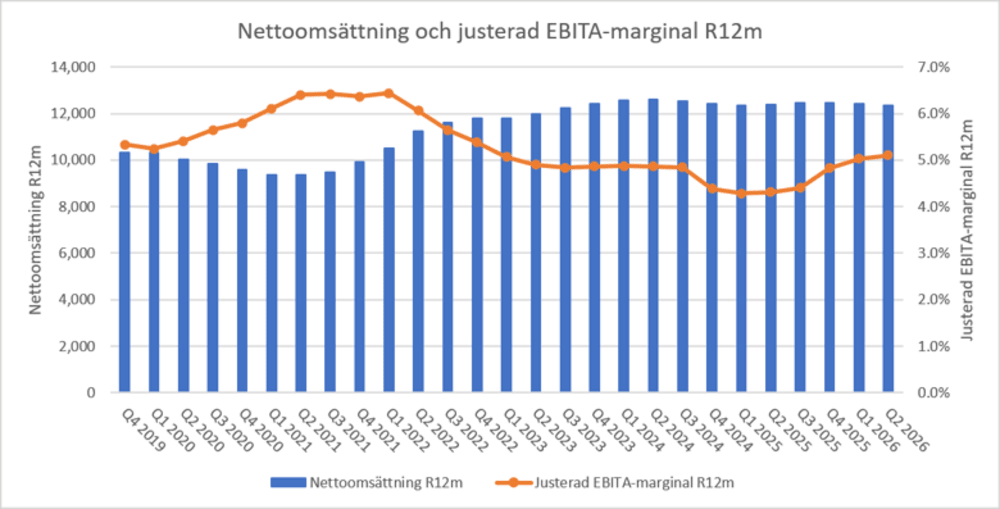
Den svaga kursutvecklingen är kanske inte så förvånande om man tittar på Coors lönsamhetsutveckling, mätt som justerad EBITA-marginal på rullande 12 månader. Lönsamheten toppade i Q1 2022 för att sedan ha en negativ trend till Q1 2025, då lönsamheten bottnade ur.
Den svaga lönsamhetstrenden kombinerat med svag tillväxt, för hög skuldsättning och svajig kassagenerering bidrog till ett förtroendetapp bland investerarkollektivet. Trots att Coor vidtog åtgärder i syfte att komma till bukt med lönsamheten lyckades man initialt inte.
På rullande 12 månader uppgår nu den justerade EBITA-marginalen till 5,1%, vilket fortsatt är lägre än målnivån på 5,5%. Under de senaste 10 kvartalen har Coor uppvisat en organisk försäljningstillväxt på 0,3% i genomsnitt. Det kan jämföras med målsättningen att över en konjunkturcykel växa med 4-5% per år.
Grunden i min investeringstes är att Coor ska fortsätta resan mot att nå sitt marginalmål. Det man har gjort under det senaste dryga året är att skapa förutsättningar för just detta. Omorganiseringar har gjorts för att öka kostnadseffektiviteten. Ny VD är på plats via Ola Klingenborg. Flera andra personer är också nya i koncernledningen. Lönsamhetsfokuset har delvis skett på bekostnad av utebliven tillväxt. Personligen anser jag att det är rätt prioriterat för att återställa en del av det tappade förtroendet.
Vidare har skuldsättningen och kassagenereringen förbättrats. Coor har därmed en stabilare bas att utgå ifrån och kan nu vara lite mer framåtlutade när det kommer till att öka nettoomsättningen.
Värdering
När börsen stängde i fredags (11 september) handlades Coor-aktien till kursen 50,60 kr. Multiplicerat med antalet utestående aktier ger det ett börsvärde på drygt 4,8 mdkr. Adderar man nettoskulden (inklusive leasing) på strax över 2,3 mdkr landar man på ett Enterprise Value på 7,2 mdkr.
Baserat på mina estimat handlas Coor till en EV / justerad EBITA-multipel på 11,2x för 2026P och 10,2x för 2027P.
På rullande 12 månader uppgår Coors kassaflöde från den löpande verksamheten till 591 mkr. Om kassaflödet från investeringsverksamheten exkluderas kvarstår 498 mkr. Utslaget per aktie ger det ett fritt kassaflöde per aktie på 5,20 kr och en Free Cash Flow yield på 10,3%. Under de senaste 20 kvartalen har Coor i genomsnitt handlats till en Free Cash Flow yield på 6,9%. En värdering kring 10x det fria kassaflödet tycker jag inte direkt är någon särskilt ansträngande värdering.
Exempel på triggers vid en investering i Coor
Coor kommer tillbaka till en lönsamhetsnivå som gör att lönsamhetsmålet på 5,5% i justerat EBITA-resultat uppnås.
Coor visar att man återigen kan växa nettoomsättningen, både organiskt och via värdeskapande förvärv.
Coor fortsätter att tillhandahålla en attraktiv utdelningspolicy, gärna kompletterat med aktieåterköp.
Coor blir uppköpta (för mer tankar kring den frågan – se avsnittet nedan om ”Är det dags för bud på Coor?”.
Slutsats
Jag tycker Coor har gjort mycket rätt under de senaste åren med att stärka lönsamheten. Tyvärr är det lite utmanande i Danmark för tillfället, där även innevarande kvartal kommer vara svagt. Jag vill se att Coor fortsätter stärka lönsamheten på koncernnivå och att tillväxten framöver kan takta på igen.
Jag vill också se att bolagets storägare WISAG (se mer nedan) inte kommer att agera på ett sätt som inte är gynnsamt för bolagets övriga aktieägare. Vidare har jag länge önskat att se aktieåterköp i Coor, kanske det kan komma nästa år? Om inte, hoppas jag på en generös utdelningsnivå.
Värderingen är enligt mig inte direkt särskilt ansträngd och jag äger aktier i Coor.
Bilagor
Bilaga 1: Ägarsituation
Historiskt har diverse olika finansiella institutioner dominerat listan över Coors största aktieägare. Även om de finansiella institutionerna fortsatt pryder de flesta raderna i ägarlistan dök under förra året ett antal utländska aktörer med koppling till WISAG Service Holding upp i ägarlistan. På ett tvivelaktigt sätt har WISAG sedan (genom vad det verkar olika mer eller mindre ”interntransaktioner”) ökat upp sitt ägande till att nå precis ett ägande på under 30% av aktierna i Coor. Hur WISAG har byggt upp sitt aktieägande är nu föremål för en utredning av Finansinspektionen.
WISAG är ett tyskt privatägt servicebolag som bland annat är specialiserade på facility management-tjänster.
Bilaga 2: Är det dags för bud på Coor?
Med en ägarsituation som historiskt har präglats av institutionellt kapital har Coor ofta setts som ett typiskt uppköpsobjekt. Det är en tes som i min (och flera andras) mening har ökat när WISAG har seglat upp som storägare i bolaget.
Det är dock såklart vanskligt att sia om exakt vad WISAGs syfte med sin position i Coor är. Det man kan konstatera är åtminstone att WISAG vill ha en betydande ägarandel i Coor. Under tiden då aktieägandet byggdes upp valde man (tillsammans med sina ”samarbetspartners”) tidigare i år att rösta nej till Coors utdelningsförslag och förslaget om aktieåterköp. Utdelningsförslaget röstades sedan igenom på en senare årsstämma.
I en analys av Dagens Industri för några veckor sedan konstaterades att WISAGs intåg uteslutande är positivt. Jag hoppas att så är fallet men hittills är jag inte helt övertygad givet WISAGs tillvägagångssätt. Det är givetvis inte önskvärt om en situation skulle uppstå där den största ägaren strävar efter att hålla aktiekursen nedtryckt för att själv kunna plocka upp mer aktier till en billigare peng.
Det är lockande att se budmöjligheterna i en sådan här situation. Att förvärva Coor skulle komplettera WISAGs verksamhet väl genom att man då säkrar en stark position även på den nordiska marknaden.
Sedan WISAGs ägande landade på precis under 30% kanske man kan spekulera i att man just nu är nöjd med sitt ägande. Kanske man avvaktar några månader för att lägga ett lågt budpliktsbud?
Eller så ser man investeringen i Coor som endast en finansiell placering. Coor har goda kassaflöden och kan skifta ut generösa utdelningar. En framåtlutad storägare med samtliga aktieägares bästa för ögonen skulle vara ett önskvärt scenario.
Så kommer då budet? Det är givetvis mer sannolikt att ett bud kommer i Coor än många andra bolag men jag bygger inte mitt case i Coor på att bud ska komma.
Bilaga 3: Kort om Q2 2026
I Q2 2026 levererade Coor en nettoomsättning på 3,1 mdkr (3,2). Den organiska tillväxten uppgick till -3,3%. Nedgången förklaras främst av lägre rörliga volymer i den norska verksamheten och tappade kontrakt i Danmark. Detta var väntat. Coor växte dock organiskt i Sverige och Finland.
Det justerade EBITA-resultatet ökade till 170 mkr (165), vilket ger en lönsamhet i nivå med marginalmålet på 5,5%. Det var det andra kvartalet i följd som bolaget uppnådde sitt marginalmål.
Kassagenereringen för den senaste 12-månadersperioden landade på solida 90% (88). Också det i linje med bolagets finansiella mål.
I Danmark är det fortsatt en högre aktivitet när det kommer till upphandlingar som ligger ute. I Danmark fortsätter också Coor arbetet med att hitta en stabil nivå med tillfredsställande lönsamhet och samtidigt ha möjlighet att växa framöver. Som om inte det vore nog utmanande har i Q3 en skiljedom offentliggjorts (avseende ett äldre kundärende i Danmark från 2022) där Coor tvingas betala ett utfall till bolagets nackdel. Coor har annonserat att man till följd av detta kommer att ha en engångskostnad på 20-25 mkr i det tredje kvartalet 2026.
Bilaga 4: Finansiell ställning
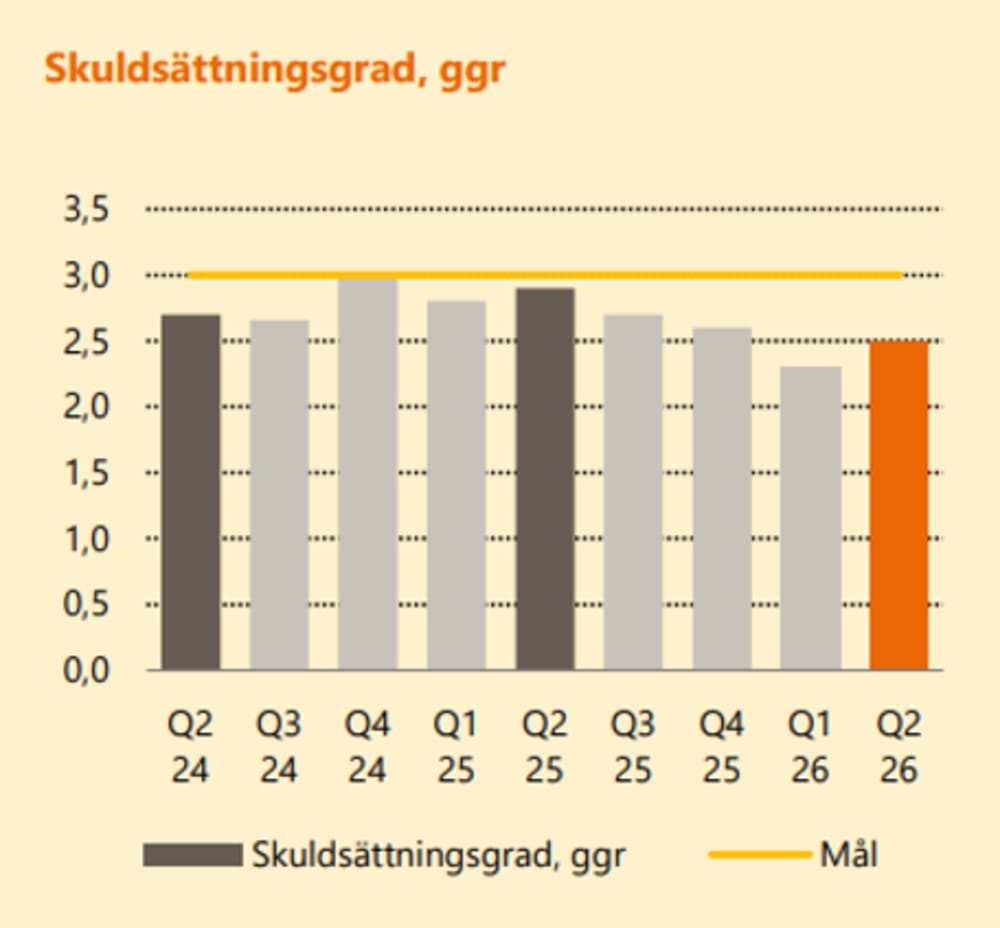
Vid utgången av Q2 2026 uppgick Coors nettoskuldsättning till drygt 2,3 mdkr (2,4). I relation till justerat det EBITDA-resultatet på rullande 12 månader motsvarar skuldsättningen 2,5x. Det är en förbättring jämfört med 2,9x året innan. Det är också en nivå som ligger inom målet att skuldsättningsgraden inte ska överstiga 3,0x. Som nedanstående graf visar har skuldsättningsgraden förbättrats under de senaste åren.
Du måste logga in eller registrera dig för att svara på tråden.
