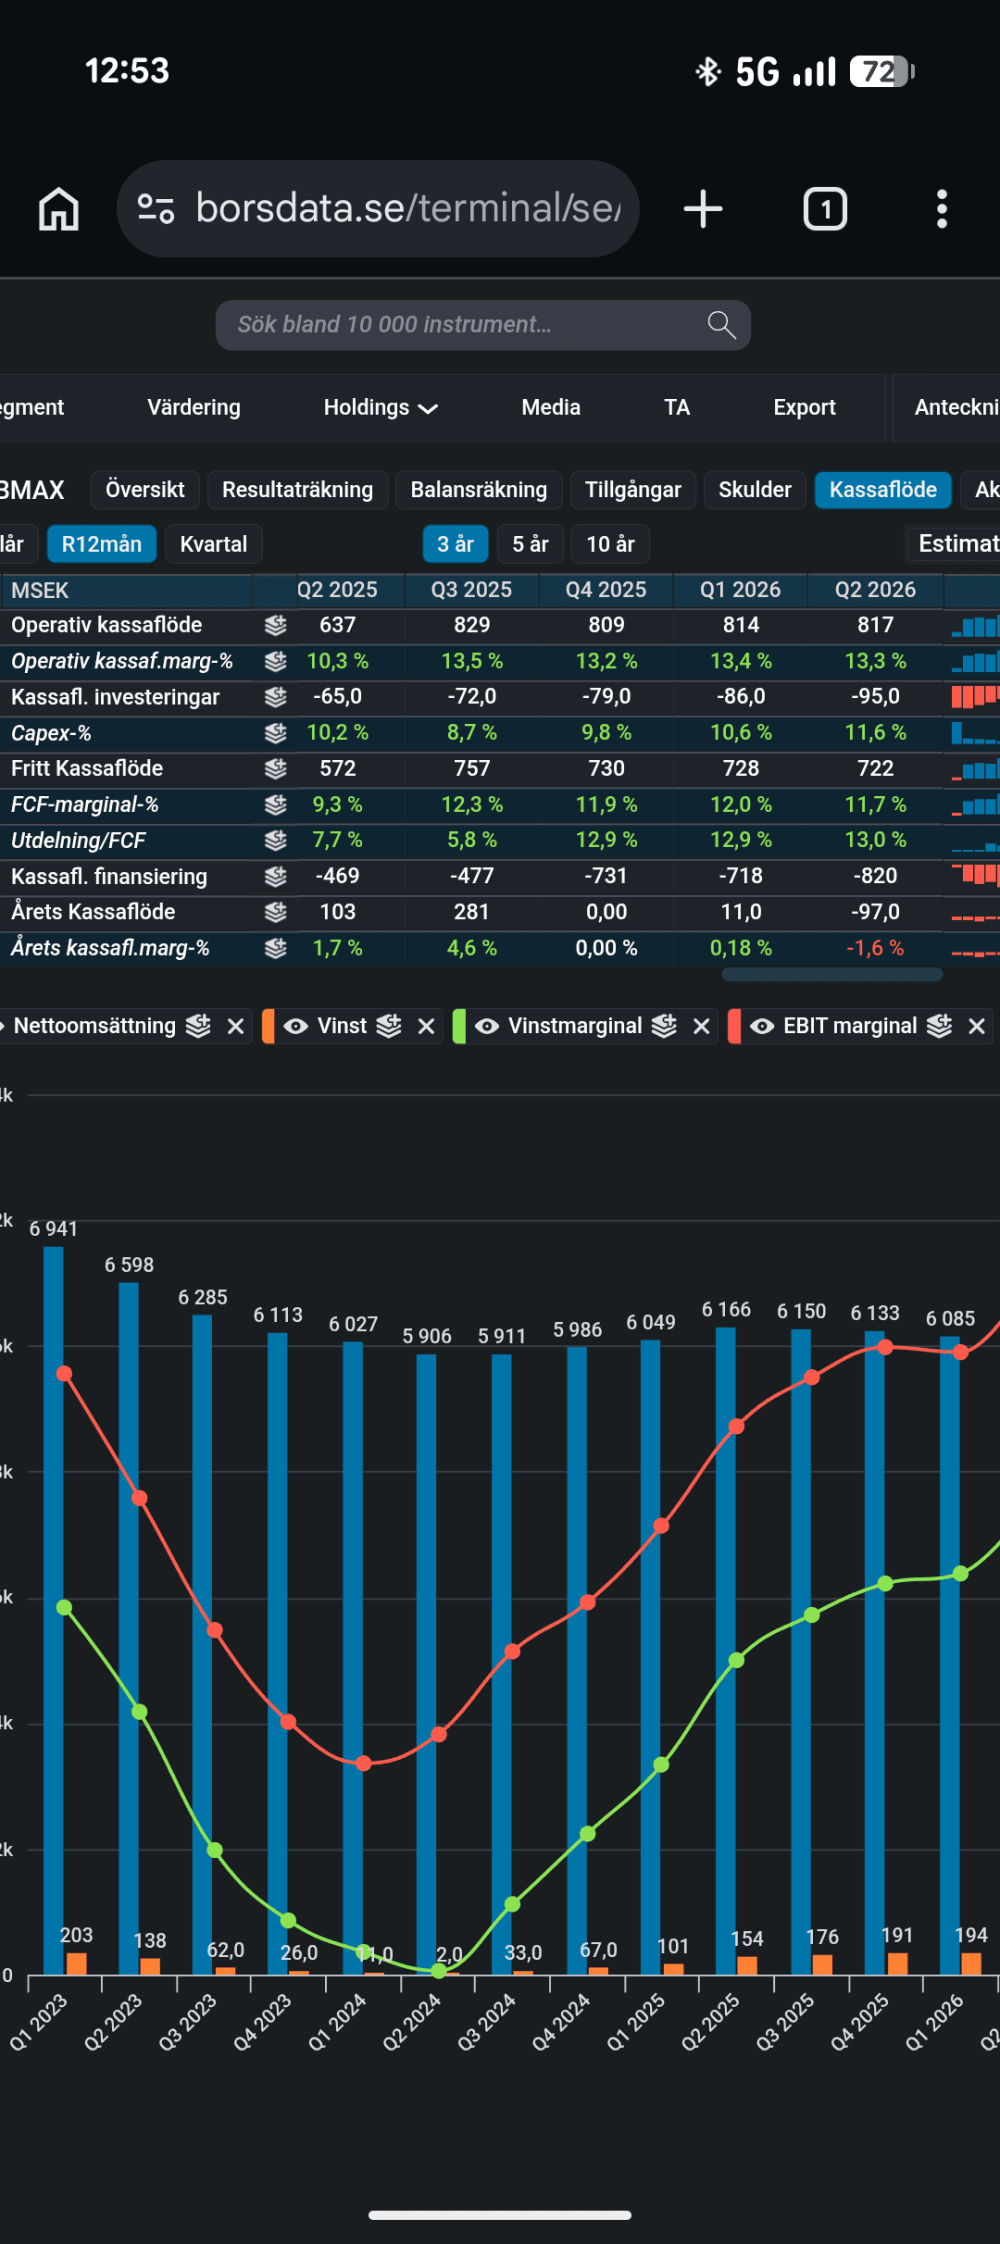
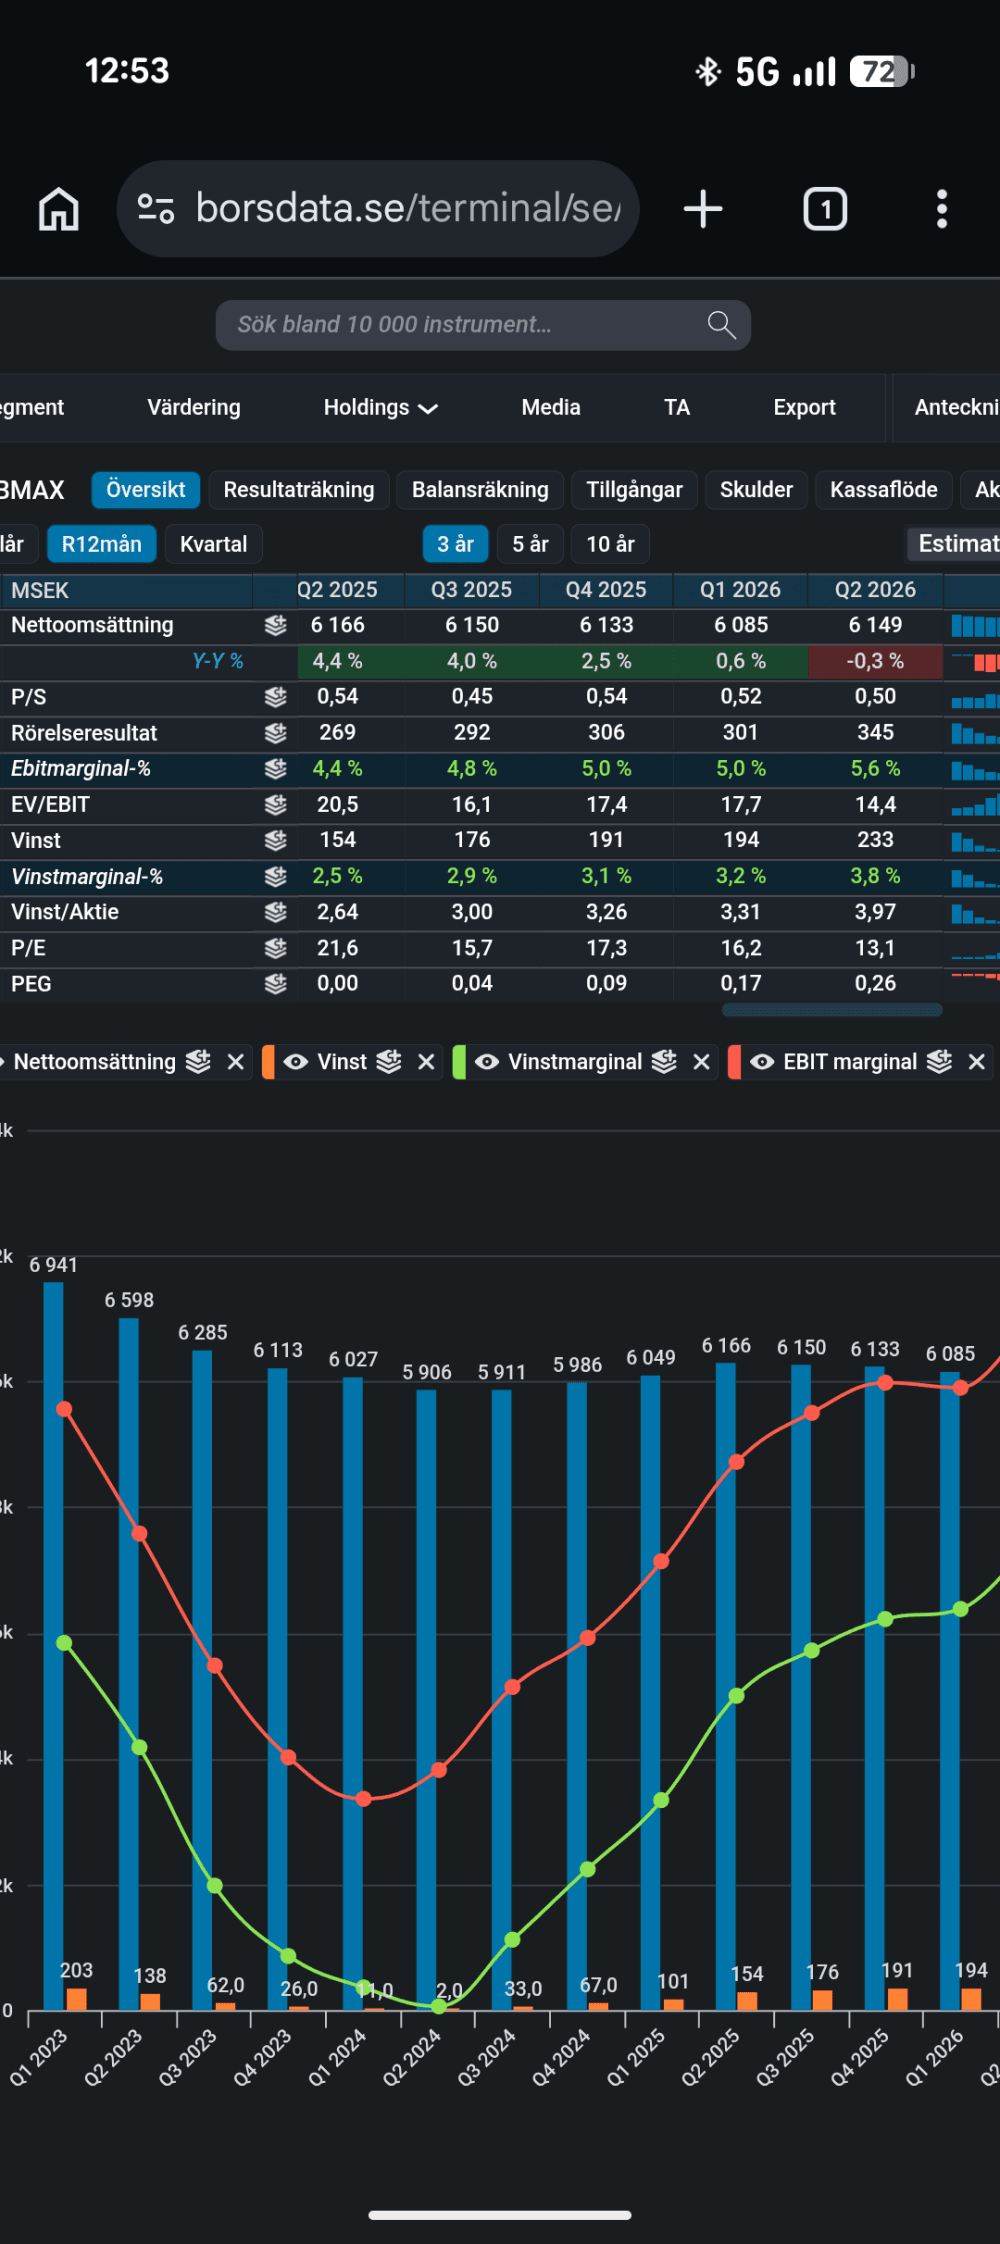
Jag skummade igenom senaste (?) avsnittet av Veckans trade där intervjuobjektet hävdade att Byggmax värderas till ca 8x FCF medan PE uppgår till ca 13. Skillnaden beror på höga avskrivningar pga stora investeringar efter pandemin i samband med nya butiker, som därmed sänker nettoresultatet.
Jag försökte kolla i Byggmax kassaflödesrapport men jag fattar fasen inte hur han kommer fram till FCF, dvs vad han faktiskt räknar/justerar för. Någon som har koll?
Den norske ”superinvesteraren” Aasulv Tveitereid är ju även storägare så det verkar ju vara ett intressant case, mer än vid en första anblick.
Med det sagt vore det intressant att förstå ovan, om någon har möjlighet att tydliggöra :)
Men detta fria kassaflöde tar inte hänsyn till finansieringsverksamheten, är det verkligen korrekt? Dvs tar inte med amortering av leasingskuld (426 MSEK) och förändring av checkräkningskredit (329 MSEK), alltså för FY2025.
Alltså är det verkligen ”korrekt” att utelämna detta i FCF?
Nej, om jag inte fått det hela helt om bakfoten så behöver man dra av för leasing. Är leasing för 2025 426 mkr så är ju det äkta kassaflödet till och med sämre än Rörelseresultat så då verkar det inte stämma att det finns "en dold lönsamhet"
Jag grävde lite mer och mest rätt från min syn är att dra bort leasingbetalningar, det är ju något man måste betala för att driva verksamheten.
Däremot minskad checkräkningskredit är ett medvetet val att man vill betala av skuld, så denna bör nog inte räknas med i FCF.
Då landar FCF för 2025 på 304 MSEK, vilket på nuvarande kurs ger ca 10x FCF. Och om vi tar VPA för 2025 var det 3,26 och då har vi x15 på dagens kurs.
Summa summarum tror jag caset är att avskrivningarna kommer minska med tiden så nettoresultatet är mer i linje med FCF (smyger sig på mer och mer så att säga). Och nu när bolaget har betat av sina skulder ordentligt även kan utnyttja återköp tex för att öka aktieägarvärdet.
Ändå ganska intressant case tycker jag
Du måste logga in eller registrera dig för att svara på tråden.