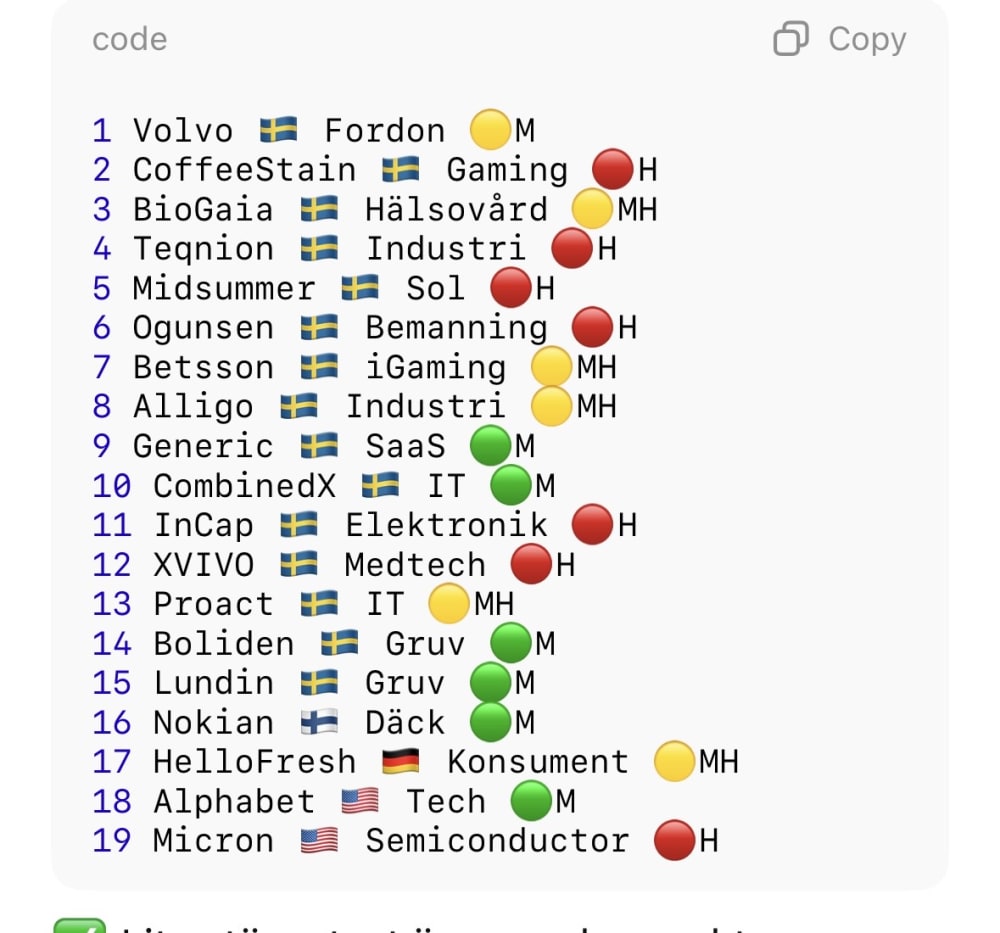
Hallå alla duktiga stockpickers!
Berätta, vilket är ditt??
Med en kort motivering, redogör för kurspotential och tidshorisont.
Vad väntar du på!?
P&K
BHG är ett av mina största innehav.
Det är inget renodlat värdecase utan snarare av arten turn a round.
Effekterna från covid gav bolaget en rejäl bom and bust resa där aktiekursen toppade runt 183 kr och sen bottnade vid 9 kronor. Dagens aktiekurs ligger på 31,18 kr
De har gjort stora omstruktureringar i företaget, bland annat neddragningar av personal, sålt av varumärken, samlokaliserat lager.
Jag tycker att bolaget blivit tydligare och nu har de vuxit organiskt under de senaste fyra kvartalen.
De har vänt från förluster till en knapp vinst,
vinst per aktie på 0,06 i Q3 2025
På minussidan finns rätt höga skulder som dock minskar.
Nettoskuld/Ebitda 2,9.
Min tro på caset lutar sig rätt mycket mot konsumentens återkomst och sällanköpens återkomst.
Jag tror att caset har både ökande omsättning och ökande marginaler under 2026 det vill säga en fortsättning på den redan påbörjade resan.
Tidsrymd att äga bolaget är till att börja med under hela 2026.
Historiskt har det varit en väldigt volatil aktie och det räknar jag med fortsätter även 2026.
Räkna med stora rörelser kring kvartalsrapporterna.
Svårt att uppskatta uppsidan men en dubbling under 2026 finns inom räckhåll.
Kan bortglömda Enea få ett bättre år kanske.
Lite orders har börjat trilla in de senaste dagarna. Återköp under 2025 till låg kurs dessutom.
Nya Börssnack fanns ju inte då. Ska vara någon från gamla Di i så fall.
Bland storbolagen tror jag Millicom fortsatt kommer ha en fin resa uppåt under 2026. De har expanderat via förvärv i Uruguay och Ecuador och pågående affär i Colombia. Överlag ser jag fortsatt positivt på strategin, och konsolidering likt Colombia är alltid bra inom telekom då stordriftsfördelar tydligt kan öka marginalerna. Bolaget har också visat på förmågan att pressa kostnader och integrera förvärven, när kassaflödet kommer synliggöras efter lite temporära engångskostnader i samband med förvärven kommer det bli en fin resa. Gillar också Latam inom telekom givet tillväxtpotential och demografin. Tror Millicom kan avancera till ~80 USD i slutet av 2026.
Ingen stockpicker men Boliden är min enda aktie för tillfället (har en del råvaror och index i övrigt). 2026 lär bli ännu ett fint år för råvaror om inte ekonomin skiter sig pga. AI eller annan bubbla.
Svår fråga då jag verkligen inte har koll på många av bolagen. Om jag skulle köpa 3 från listan så skulle jag köpa
1: Alphabet (solklar etta)
2: Boliden
3: Nokian (möjligt turn around case)
Alphabet är en solklar aktie att bara köpa egentligen utan att göra någon djupare analys. I stort sett alla i den utvecklade delen av världen använder någon/några av deras tjänster varje dag. De har dessutom en otroligt stark balansräkning och tjänar grova pengar. Där kan analysen sluta.
Jag stör mig något otroligt på mig själv att jag inte köpt aktien för flera år sedan. Köpte först 2025 på 190 dollar och jag kommer inte sälja utan de ligger djupt i byrålådan nu.
Xvivo Perfusion som är inriktad på transplantationer kommer gå starkt under 2026. Aktien kraschade 2025 på grund av en tillfällig uppgång i lagerhållningen som nu håller på att betas av och VD såg ljust på framtiden vid senaste rapporten. Kassan håller för att undvika NE. Detta är också tekniskt sett en möjlig raket den närmaste månaden, så Xvivo Perfusion har jag laddat ordentligt med inför 2026.
Lung Bioengineering Inc. som är ett dotterbolag till United Therapeutics är idag XVIVO Perfusions största kund för lung-EVLP i USA. Så raset i XVIVO beror ju till stor del på färre lungtransplantationer än man förutspådde så "försäljningen" för XVIVO är mycket om Lung Bioengineering bygger upp sitt lager eller sänker sitt lager?
Det kan vara en tillfällig lagersänkning då man med facit i hand beställde för mycket under 2024, eller att blankarna har insyn via United Therapeutics på något sätt? Eller tror sig att konkurrensen från tex Transmedics hårdnar då deras "maskin" är mer mobil och inte stationär som XPS? Men samtidigt har lungtransplantationerna för Transmedics varit låg under denna tidperiod också. Men det som får mig att avvakta är hur övertygade blankarna fortfarande är kontra risken för en gigantisk short-squeeze med de få aktier som är i omlopp?
Generic och InCap, min två överlägset största innehav. La order på Generic som precis inte gick igenom förra veckan. Rjn beskrev Generic bra. Skrivit om båda innan
InCap spädde ut största kunden med nyligen gjorda förvärvet, man har haft valuta (redovisning) och lite tullmotstånd. Får man fart på tillväxten igen är det billigt.
Generic; fin historik, mycket hög lönsamhet, risk i omorganisationen. Marknaden vill nog se högre tillväxt på första raden även om jag kan tycka att bolaget visat styrka operativt tillskillnad mot de flesta bolag som varit flat i typ 3 + år nu.
Min tidshorisont är generellt lång utan specifik target för dom två casen
Midsummer kan bli väldigt bra under 2026. Ingångskursen är bra nu eftersom den är kraftigt nedtryckt av en förestående NE. Denna NE är dock triggad av stora beställningar i samband med kompensationsaffärer för Saab Gripenaffäret. Så det borde ju inte ses negativt.
När det blir klart med NE och lite tydligare kommunikation om vilka beställningar som faktiskt ligger i orderboken så tycker jag kursen borde lyfta. Timingen är däremot inte lätt att gissa.
Midsummer säljer ju ständigt med negativa marginaler . Det är bara att kolla de senaste årens kvartalsrapporter. Som det ser ut nu innebär bara ökade ordrar en ökande förlust.
Anledningen är förmodligen en stenhård press från Kina som har merparten av marknaden. Producenter som antagligen sponsras av den kinesiska staten.
I nuläget är Midsummer ett nytt Anoto!
Det stämmer absolut. Slutprodukten, själva solpanelerna är ganska hopplöst att få bra betalt för med tanke på Kinas dominans.
Men de stora återköpen kopplade till Saabaffärerna är leverans av fabriker, dvs. själva tillverkningstekniken. Jag hoppas bara de har vett att ta bra betalt.
En del bolag är rätt pressade på börsen trots att verksamheten går skapligt. Jag säger Generic och CombinedX. Generic , här växer man bra inom högmarginalsektorn , saas-produkter. Lite segt inom högvolym-sektorn men nu har ju ehandeln tagit fart. Värderas kring Ev/Ebit 12 R12 exkl engångskostnader om 1 mkr. Väldigt billigt om man får lite högre tillväxt nästa år. Billigt vid låg tillväxt..
CX är ett stabilt IT-bolag ändå och 8.4% i Ebitamarginal i q3 var oväntat bra. Men aktien står still, inte ens de två spännande förvärven fick aktien att röra sig. Blr passera 1 miljard nästa år och marginalerna ska upp, delvis pga förvärven. Börsvärdet är på bara 700 Mkr, nog ska man klara 100-110 Mkr I Ebita nästa år. Men risker finns förstås och jag kanske får helt fel men väljer dessa två ändå.
Ett annat intressant case kan vara Alligo (jag lovar, jag ägde min portfölj innan KAP-avsnittet i torsdags).
Med små- och medelstora bolag som kunder så är man ju lagom beroende av konjunkturen.
Jag tog med frun till Skandinaviens riktiga huvudstad - Köpenhamn - nu i helgen. Vi blev nekade 4 restauranger innan vi hittade en som inte var helt fullbokad. Dessutom bygger de överallt! Konjunkturen har banne mig vänt uppåt!
En annan grej är att Sverige äntligen visar lite positiva tongångar angående BNP, som också borde vara positivt för Alligos kundgrupp.
Iom alla förvärv har ju tyvärr skuldsättningen gått upp, men det kan bli en rejäl hävstång när det väl vänder.
Som en bra förvärvare har de plöjt ganska många förvärv nu i sämre tider, vilket borde bli fint.
Svårt med faktiska vinster och så, men om lågkonjan blir högkonja blir det nog bra.
Riktigt tjat om KAP-gänget är det ändå så att en viskning i det gänget betyder mer än ett års hårt analys-arbete? Inget personligt skatan, jag vara kraxar.
Såg nyss att p/e på 2026 års vinst 9,55!!!!! Helt galet nuvarande p/e ca 28
Mitt bästa tips även för nästa år är *trumvirvel*
Micron Technology:
Därför att Micron är ett av bara 3st företag i världen som producerar DRAM och HBM minnen (dessa bolag har typ 95% av marknaden). Samsung och Sk hynix är de andra 2.
Hbm och dram är själva byggstenarna i ai,datacenter.
Priserna ökade på dessa minnen mellan 80-100% bara under november. Att få igång ny produktion tar flera år, micron bedöms kunna börja producera först 2028 med ny fabrik i japan.
Man kommer helt att aveckla konsumentförsäljning i feb 2026, och satsa allt på stora kunder, nvidia, amd,intel oracle mfl.
CEO sa för nån månad sedan att rapporten skulle slå ALLA rekord och det gjorde den ju oxå. Kom att tänka på förra rapporten i sep. då man sa att man satsar på kostnadseffektiviseringar osv osv. men det säger ju typ alla. . MEN man slog verkligen alla rekord 17 dec bruttomarg. Mm mm mm. Och viktugays av allt guidningen för 2026 var in the sky.
Ath igår på ca 270. pe tal på 2026 vinst 14? Helt sjukt. Masor av höjda riktkurser, Rosenblatt. 500 bla
Som det stod i Morgan stanlys analys: As long as the aisong will play Micron will dance.
Tror 300 kommer testas inom kort.
Läste att många delar av hbm och dram som placeras i datacenter bara håller ungefär 3år pga den enorma belastning de utsätts för jämfört med om de sitter i en vanlig pc. Kan dock inte gå i god för att det stämmer till 100%
Jag försöker se några år framåt i tiden och vilka branscher som kommer att öka ordentligt då. Språkmodellernas möjliggörande av att digitalisera kundtjänster, reformera forskning och utveckling, göra högstadieelever i Afrika till företagare på en internationell marknad, göra att forskningsframsteg snabbare får spridbara tillämpningar och mycket mycket mer.
Min spaning är att Teslas nuvarande märkliga position, värderingsmässigt, kommer att överges till förmån för ett bolag som verkligen kommer revolutionera arbetsmarknaden med sina många specifika användningsområden för sin språkmodell Gemini, som nu ökar snabbare än chatgpt, är störst på helt självkörande bilar med Waymo, har världsledande produkter inom en rad segment inom nischade marknader som kommer att öka tiofalt och kanske hundrafalt, äger jordens överlägset starkaste varumärke inom konsumentuppladdad film, YouTube (som dessutom innebär en magnifik databas att träna sina språkmodeller på), och dessutom världens kanske starkaste varumärke, Google.
Ändå värderas Alphabet till bara en tiondel av Teslas p/e-tal. I min värld är Google mer revolutionerande och banbrytande än trötta Tesla.
Vitec software. Aktien är för pressad nu. Nästa år kommer man nog tillbaka till lite högre tillväxt och får till några fler förvärv, jämförelsetalen blir lättare också. Billig jämfört med andra serieförvärvare.
Har du (eller någon annan) någon take på vad blankarna ser i caset och eventuella motargument? Själv har jag inte kollat på caset på länge, sorterar ofta bort pga blankning. På aggregerad nivå är den blankad 6,98% idag den 22 december. Googlade för visste att Pontus Dackmo (Protean) varit kritisk tidigare och hitta klipp från oktober 2024 och vad han sa då. Finns även i kommentar från september 2024 i månadsuppdatering. Kanske är för inaktuellt men slänger in det här ändå för det kanske finns ledtrådar till hur blankarna tänker.
https://www.proteanfunds.com/partner-letters/conspiracy-of-silence
https://www.facebook.com/EFNekonomikanalen/videos/8003913356398060/
Nej jag har svårt att första det, den var ju högt värderad under 2024 men har kommit ned rejält - samtidigt har ju blankningen ökat… Tror det kan haft mer med värdering och momentum att göra sedan har ju bolaget haft det trögare med förvärv och svåra jämförelsiffror då man hade stora transaktionsbaserade tillfälliga vinster i ett dotterbolag under 2024. Det kommer se bättre ut under 2026. Som alltid man kan ha fel och blankarna kan se något som jag missat därför går jag aldrig all in i någon aktie..
Jag är precis lika ödmjuk som du inför framtiden. Ska bli kul att se hur blankning och aktiekurs utvecklas under 2026 och vem som får rätt av dig och blankarna. Historiskt har de haft väldigt fin tillväxt och skulle lyckas med det framåt så borde det dra på uppsidan. Factset konsensus ligger på omsättningstillväxt på 6,4% 2026 och 5,5% 2027 så det är inte mycket att hurra för om det blir så och då ser aktien också väldigt dyr ut i mina ögon på värderingsmultiplar.
Proact It.
Värderas strax under pe 10 på nästa år.
Man har rätt lätta jämförelsesiffror nästa år, så man bör kunna visa bra tillväxt. Dessutom har man förvärvat lite, vilket kommer hjälpa ytterligare.
Proact brukar slängas mellan pe 9 och pe 16-17 av marknaden, och ligger nu i underkant.
En option är om man lyckas få bort affärsområde central och/eller West.
Man har dessutom bra finanser, och kan förhoppningsvis använda det till något.
Jag tjötar vidare om HelloFresh, men tror på det hårt under 2026 (tanken är en turnaround likt Cheffelo).
Kortfattat, 2026 är året då intäkterna bottnar ut/svag tillväxt i kombination med stora effektiviseringar/besparingar. Med ganska blygsamma estimat landar vi då på EV/EBIT runt 4 (eller FCF, följer EBIT ganska väl). Tror dock finns betydligt mer att hämta också på längre sikt.
Notera dock detta är inget ”krisbolag”. Pengar strömmar in i bolaget och de återköper just nu ca 0,4% av egna aktier per vecka.
Såklart kan allt hända men jag har väldigt svårt att se detta inte blir bra med lite tålamod.
Gillar också HFG i grunden. Men levererar alltid lite sämre än man tänkt sig.
Mm, så kan det säkert vara... lite för stora ambitioner i kombination med komplex business? Det som torde vara caset nu är den extremt nedtryckta värderingen, så borde räcka med "halvbra" för det ska bli fin uppsida
Ja ska räcka med halvbra. Men den här ledningen brukar leverera dåligt.
För den som tänker momentum är 12 månaders momentum starkt.
Det talar för Boliden och Lundin Mining. Men det blir en volatil resa.
Skulle jag bara säga en aktie inför 2026 så är det Betsson som är mitt val.
Superlåg värdering samt ett fantastiskt sportår väntar för bolaget som dessutom sitter på fet nettokassa att använda för återköp, utdelning och förvärv.
Rimlig riktkurs 180-200 kr.
Däremot är det svårt när man gillar aktier att hålla nere antal bolag i portföljen.
Andra top-picks för 2026 är:
Hoist
Actic
Hacksaw
Evolution
Cheffelo
Pierce
Det har tjatats om Turkiet i jag vet inte hur många år. Ingen utom Betsson vet hur stor del av vinsten som kommer därifrån.
De gråa/svarta marknaderna (inte bara Turkiet) är ju svåra att hantera men jag tycker Betsson genom åren hanterat alla utmaningar exemplariskt.
Risker finns men värderingen är ju idag som om hela bolaget skall rasa ihop.
Gillar också Betsson starkt från dagens värdering. Prisar in klart sämre utveckling Turkiet / CEECA framöver.
Allt bättre än kanske krympa 10% y-o-y CEECA ska nog ses som ett fall framåt just nu
Jag gillar med Betsson och tycker för övrigt att det är kul att vi fått med oss Bråse på tåget. Dels för att det är Bråse men också för att man vill se svenska fonder som vågar ta i iGaming. Tycker DI/EFN ska bjuda in Bråse och Per Johansson (Origo fd. Bodenholm) för diskussion!
Tjatar vidare om Ogunsen, min prognos:
Fler arbetsdagar 2026 och 2027
God svensk konjunkturutveckling 2026
Extremt lätta jämförelsetal jmf 2025
Rekrytering tar fart, vilket höjer marginalen mot (eller över) 10% från Q3-25
Riktigt många tjänster ute nu på hemsidan i december jmf tidigare månader, även rekrytering
Vinsten ökar från 1:30 till minst det dubbla 2:60 med ett PE-tal på säg 16.
TA visar på att vi passerat botten och köparna sitter i förarsätet.
Ogunsen tar plats i Affärsvärldens utdelningportfölj för 2026: "Ogunsen (29,75 kr) - bemannings- och rekryteringsbolaget har likt många branschkollegor haft det kämpigt. I Q3 2025 ökade antalet konsulter för första gången sedan Q2 2023. Ledningen ser teckning på vändning. Ogunsen har en stabil balansräkning med en nettokassa på 20 Mkr."
Om jag får utmana lite… varför ska Ogunsen värderas till PE 16? Kanske varit så historiskt men i min värld är det snarare PE 10 pga noll moat, extrem konkurrens etc.
Men håller med om att det ser ut att bli ett mycket bättre 2026 :)
Du kommer att få ditt PE 10 med lite tålamod, det inträffar dock inte redan 2026 med min vinstprognos på 2:60 (handlas då till PE 16), utan du får vänta till 2028 då vinsten återigen närmar sig eller överträffar 5:00 kr/aktie.
Noll moat och extrem konkurrens har varit ett stående mantra på börsforum kring SJR (nu Ogunsen), bolaget har konsekvent visat nya toppvinster under varje högkonjunktur; 1:07 (2007), 1:75 (2011), 3:00 (2018), 4:70 (2023). Ser i dagsläget inget som talar emot att de når 5-6 kr/aktie 2028. Historiskt har det varit konjunkturen som styrt vinstutvecklingen och inte konkurrenterna.
Men det kanske är annorlunda denna gång.... time will tell.
Så fort konjukturen viker så klappar bolaget ihop. P/E 10-12 är fair för ett sådant bolag. Avkastningen på 10 år är ju -16 %.
Jag tjatar vidare om mitt Midsummer då jag tycker synd om de som kommer missa resan.
Man tar nu in mer pengar i bolaget pga en enorm order som är bokad förutom att vi inte vet storleken, antingen kanske 500-600 miljoner upp till 1-1,2 miljarder.
Affären är en del av offsetprogrammet från SAAB:s försäljning av JAS till Colombia så det är SAAB som betalar.
Det finns även samtal med Thailand och även fler länder om fabriker från midsummer.
I slutet av december får vi informationen om Colombia, i januari har vi en FE och sen kommer det dra.
Läs, se på presentationer från företaget och fundera själva men detta är mitt tips. Många insiders har handlat ska tilläggas.
Skulle ha sålt allt i Midsummer på vinst. Nu trodde jag på denna och sålde hälften. Sedan kom nyemissionen som kraschade skiten totalt. Midsummer kanske reser sig men det kommer ta tid- många av oss finns inte längre med när det lyfter om tio år ungefär! Trist, trist......
Då gjorde du bort dig rejält tror jag.
Bolaget har idag innan NE ett aktievärde på ca 460 miljoner. Ordern som är påskriven ligger på minst 500 miljoner. Även om utspädning sker så kommer bolaget och kursen sticka.
Finns fler affärer det snackas om (midsummer har redan startat egna bolag i colombia (affär klar) och thailand) plus nya regler i EU om solpaneler på nybyggda fastigheter kommer även få fart på Bari.
Midsummer har negativa marginaler. Med andra ord de säljer med förlust så ökad omsättning ger större förluster. En form av Ebberöds bank. Ideliga nyemissioner lär följa. Ett nytt Anoto eller Fingerprint
Aktien mosades ju efter Rysslands invasion, och i grunden ett stabilt företag som byggt ny stor fabrik i Rumänien och o i USA (väl?).
En förbättrad konjunktur i Europa. Förvisso en bilindustri i kris, men jag tänker att även el-bilar måste ha däck.
Tekniskt ser det mycket intressant ut!
Senaste rapporten helt okej och alltid haft en DA.
Exakt. Stabilt bolag som har betalat dividend hela tiden genom krisen, även om till lägre nivåer. Nu när fabriken i Rumänien är klar och investeringar i USA görs/är gjorda kan den absolut nå tidigare topp nivåer. Dessutom världens enda koldioxid neutrala däck fabrik. Borde ge fördelar vid kontraktsförhandlingar och lägre kostnader för utsläppsrätter. Samt har som sagt position på båda sidor Atlanten.
Handel med OMX Cert x20. Snitt 10p/dag utgör 24% i månaden, har redan fixat detta 2025.
Behöver inte leta något case på aktier, bara gå kort el lång. Detta är oslagbart...
Prövar med samma 2026..
Handel med omx cert innebär väl att du är trader på heltid? svårare om man jobbar men grattis till bra 2025🙂
Perfekt. Om du har haft samma utveckling sedan 2015 så är du världens överlägset rikaste man.
Säg att du började med 100 000kr. Då har du förvandlat dem till
16 240 605 590 488 777 kr. Alltså sexton miljoner miljarder. Grattis!
Han sa att han lyckats med det 2025. Övriga år sa han inget om förutom att han kört heltid.
Eller säg att du började med endast 1 kr. Då skulle du vara god för drygt 162 miljarder idag.
tyvärr så har det inte gått så bra :) Ska jag leva på luft då, med din uträkning : ) ?
Men tack för att du räknade ut, men tänkte inte på allt......
Om du startar med en krona, så kommer courtaget äta upp vinsten.
Du kommer bli skyldig pengar vid första affären ; ).
3 case från mig kortfattat
CoffeeStain ~22 kr - gamingbolag som inte ser ut att ha pressat ut omsättning med DLC:er, abonnemang osv, trots det växer man snabbt
Biogaia ~100 kr - nya ägare + styrelseordförande kan ge en fantastisk resa (track record)
Teqnion tror på ett fint 2026
Estimerar ökning VPA 11-15% y-o-y 2026 och bekräftad turn around. Q2 i år visade tecken på vändning. Q3 bekräftade den (imo)
Så då kan marknaden få fler signaler på turn around kommande år och bam "mini berkshire"
Man prövar nya spel / idéer med små team. När man får traction så har man stort utbyte med community. Utvecklar vidare med större team.
Nettokassa 500 MSEK sen avknoppningen. Wingefors äger 16%, sen många amerikanska fonder. Borde vara en möjlig framtida darling. Enkel affärsmodell, gör det riktigt bra. Ett guldägg.
Plockar in aktien här med idéen att deras affärsmodell är riktigt bra i grunden. Man verkar inte ha övermonetäriserat sina spel heller. Få DLC, mycket kvalitet. Kan trycka ur mer där troligen.
Volvo B, sett till risk/reward. Tror på 400 kr (inklusive ca 15 kr utdelning) under året. Blir ca 35% från nuvarande nivå. Jag tror inte index kommer matcha det. Sen kan det eventuellt också komma en avknoppning av VCE längre fram.
Sen finns det såklart mindre bolag som kommer att gå bättre, men till betydligt högre risk.
Hur påverkas Volvo av tullarna? Och hur stor andel av försäljn går till USA?
Beror ju på vad man lägger i begreppet risk. Pratar vi om risk för att bolaget ska gå sämre, omsättningen ska ner, marginalerna ska ner, vinsten ska ner så skulle jag säga att det finns många småbolag med mindre risk för just det i alla fall. Efterfrågan på lastbilar är ju inte det mest riskfria man kan tänka sig. Men i övrigt blir man ju nyfiken på vad du tror ska driva det här? Är det baserad på någon fundamental analys? Vad tror du de kommer göra för vinst 2026?
SEB har köprek och riktkurs på 325 efter sin DCF. Jag tänker att du får stå för hausse så är jag
baisse :). Redovisar således den risk som SEB lyfter fram om du eller någon vill kommentera på det. Själv har jag ingen aning eller åsikt om denna risk:
"Risker
Den främsta nedsiderisken vi identifierar är ökad konkurrens från Kina-baserade aktörer i takt med att marknader utanför Kina också övergår till batterielektriska drivlinor. Kinesiska konkurrenter kan utnyttja sin expertis inom elektriska drivlinor och kostnadseffektiv tillverkning för att pressa priserna och därmed konkurrera ut traditionella aktörer."
Kan tillägga att Factset konsensus för utdelning ligger på 13 kronor för 2025, så hyfsat lik prognos för det.
Du måste logga in eller registrera dig för att svara på tråden.