Interim Report 3rd Quarter 2025
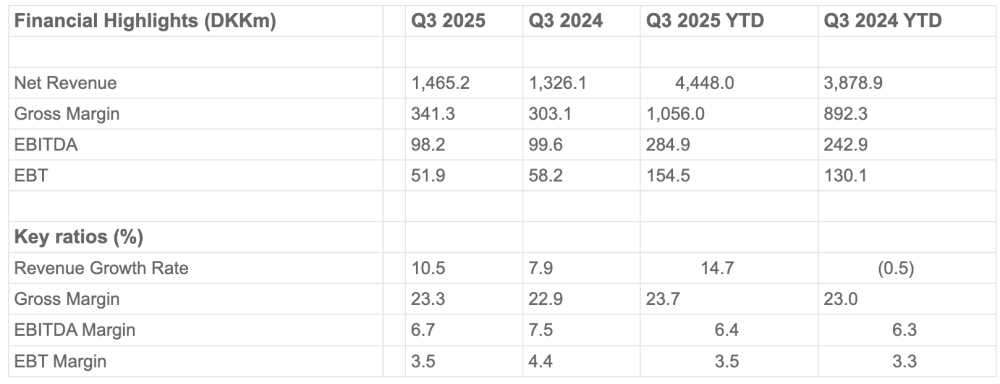
In the third quarter of 2025, AO achieved revenue of DKK 1,465.2m, EBITDA of DKK 98.2m, and EBT of DKK 51.9m. Revenue development was in the high end of expectations.
A high level of activity resulted in both organic and acquisitive growth. Like-for-like sales maintained the momentum from the third quarter of 2025. Organic revenue growth, adjusted for acquisitions, was 8.8% for the quarter. Reported revenue growth was 10.5%.
Revenue
AO continued to gain market share in the B2B segment. Competition remains fierce and continues to put pressure on margins in project sales. The B2C segment posted positive growth rates for the eighth quarter in a row. Q3 revenue was DKK 1,465.2m (DKK 1,326.1m).
EBITDA
EBITDA amounted to DKK 98.2m, corresponding to an EBITDA margin of 6.7%.
EBT
EBT amounted to DKK 51.9m, corresponding to a margin of 3.5%.
Guidance for 2025
Guidance has been further narrowed compared to the latest guidance from the Q2 report.
Revenue for 2025 is expected to be in the range of DKK 6,000
6,100m (latest guidance: DKK 5,950 - 6,100m).EBITDA is expected to be in the range of DKK 420 - 440m (latest guidance: DKK 420 - 450m).Profit before tax (EBT) is expected to be in the range of DKK 245 - 265m (latest guidance: DKK 245 - 275m). Financial outlook assumptions are detailed in the interim financial report.
https://ml-eu.globenewswire.com/Resource/Download/b051c792-7549-4220-bcbf-77f54945f09a
Nån som har en bra uppfattning om hur mycket förvärvade domänen VVS-eksperten.dkk kan tillföra i omsättning/vinst 2026? Man ska ha omsatt 500 MDkk 22/23 och 300 MDkk 23/24, men det inkluderar dom fysiska butikerna som inte tas över av AO.
SEB har 7,9% tillväxt för 2026 och vinst per aktie på 9,9 Dkk (sänkte från 10,8 dkk efter Q3-rapporten). Känns fortfarande som dom ligger ganska högt om inte marknaden förbättras. Vågar inte själv räkna på så hög vinst iaf. Har inte tillgång till analysen så vet inte vilka antagande dom gjort om marknad osv. Därför jag tänkte om dom tänker att VVS-eksperten.dkk kan trycka upp vinsten lite. Nån annan kanske har läst?
Funderar lite när marknaden ska lyfta blicken mot FY26 för AOJ. Jesper von koch på kavaljer är inne på samma bana i EFN idag, där han räknar med P/E 9 för 2026. Oklart vilken kurs detta utgår ifrån givet volatiliteten under dagen, men särskilt dyrt är det inte.
Vet inte hur jag ska lägga det här men iom aktien har blivit en favorit på forumet mycket välförtjänt såklart är det få som vågar sticka ut när den inte lever upp till förväntningarna, mycket tacksam för all negativ kritik i denna tråd men tror det behövs mer. Någon till hade behövt gapa det här duger vi ska ner till 90 på den här skräprapporten då hade jag varit på hugget. Nu missade jag att fyndköpa pga all confirmation bias. Tror ni fattar. Balkis fick juh spelet när man baissa men nu är det fritt fram.
Som många har skrivit svag marginal på grund av oväntat höga OPEX.
Dock ser ju Q4a marginalen ut att bli stark utifrån guidningen, lite ologiskt men antar att de förklarar detta i callet. Historiskt har man ofta varit lite försiktiga i sin guidning, enda gången man i början av året gissat på bättre siffor än utfallet verkar ha varit 2023 och då var man knappast ensamma om det.
Min servettkalkyl med 5% tillväxt och 5,3% EBIT (10 års snittet) ger EPS på 8,6 dkk nästa år.
Jag passade på att snitta upp mig. Är lite tunn orderbok, så mitt köp tryckte tillfälligt upp kursen 1%. Brdr A&O är nu mitt 12 största innehav av ca 50.
Ökade också, skapligt irriterande när man ska in och fånga den kortvariga botten i dippen och får upp ”obligatoriskt kunskapstest” i Avanza-appen. Suck..
Avanzas kunskapsfrågor kommer eftersom Avanza tror att det är en preferensaktie, vilket det ju inte är. Så kanske Avanza skulle gå wn kurs?
Suck! Jag hade ett ojämnt antal aktier i min KF. Tanken var att få ett jämnt antal. Tyvärr lyckades jag köpa aktierna på stora pensionskontot istället för i min kf som det var tänkt. Så nu har jag udda antal på två ställen...
Blev en rejäl körare nedåt, men 2026 och framåt blir det nog ökande vinst så risk många säljer bort sig nu. Värderingen är rätt låg
Efter lite mer snabblösning så är det väl två saker som sticker ut. 1) bruttomarginalen upp (att den ökar ger 22 mkr av totalt 52 mkr) och 2) personalkostnad upp mer än försäljningsökning.
Samma ökning på personal som omsättning skulle gett 12 Mkr lägre kostnad i kvartalet.
Har inte koll på dansk redovisning av semesterlöner men gissar att den är liknande som i Sverige. Så det borde inte slå så mycket. Följer någon callen så fråga gärna.
Det skaver lite på kostnadssidan. Mindre basketsize brukar de skriva om vid rapport.
Jag har en tabell på det med. Antal anställda och försäljning.
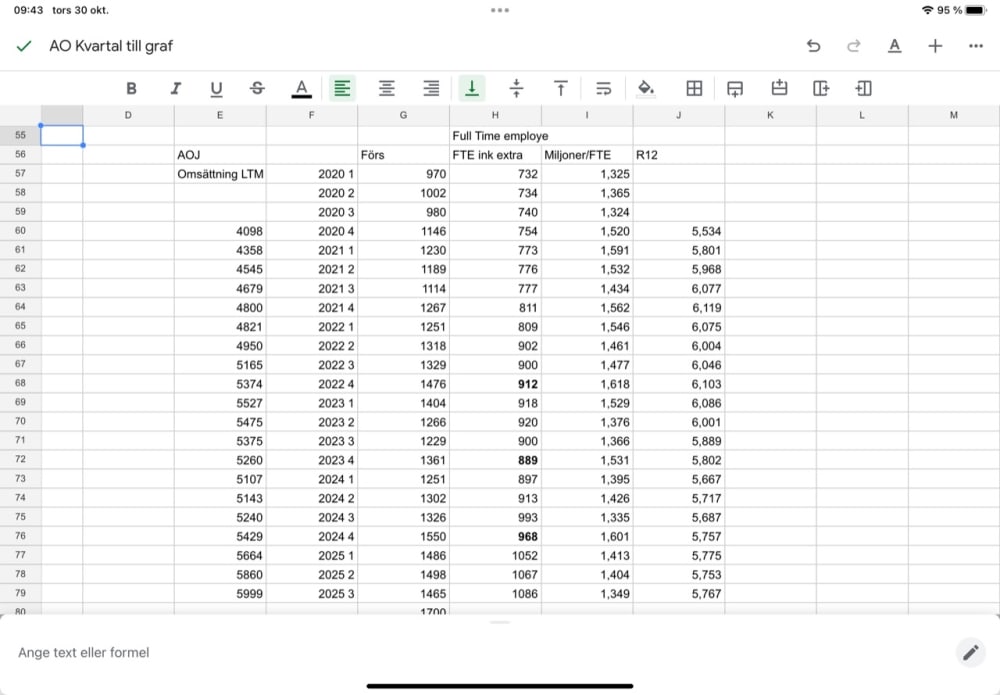
Hittade lite anteckningar, men det några NVIDIAchips o lite AI för att få ut någonting av dem. Till höger är det två kolumner med halvårsiffror.
AOs hemsida gick igång ganska snabbt, IT-avdelningen är stark idag på AO. Systembolagets hemsida ligger fortfarande nere för mig.
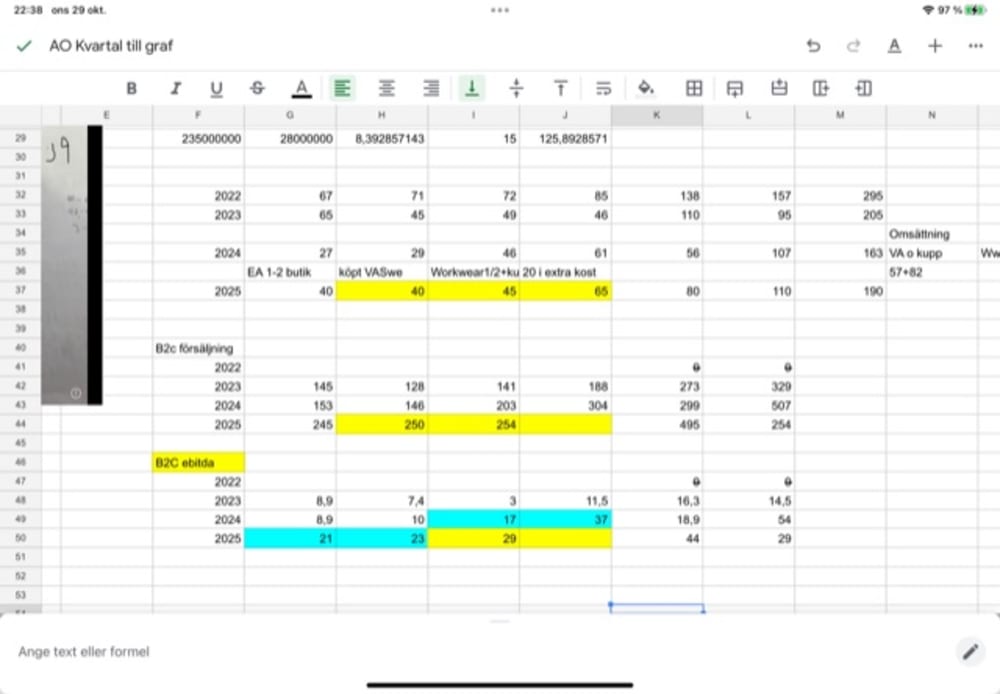
Trevligast i rapporten från AO är B2C , internetaffären som växer med 25% till miljardomsättning med marginaler som går åt rätt håll. Jag har haft en tabell på AOs B2C men hittar den inte.
Efter lite huvudräkning o extrapolering av B2C har jag kommit fram till att rapporten är inte så dålig.
Ja det var inte så illa som det kändes när jag gjorde snabbkollen. Hunnit läsa igenom ordentligt nu och då är det inte katastrofdåligt. Negativ reaktion från marknaden imorgon lär det väl bli, men långa caset oförändrat och Q4 ser ändå ut att bli ganska trevlig sett till guidance.
Om man utgår från mitten av intervallen så blir Q4 enligt följande: Omsättning 1602 m (1550,4), dvs +3,3%. EBITDA 145,1 m (123), dvs +18%. EBT 100,5 (80), dvs +25,6%.
En del luriga effekter hos AOJ (semesterersättningar/supplier bonuses) som är svårt för vanliga dödliga att estimera precist så man får nog lita på ledningen här angående Q4.
I det lite större perspektivet så gör bolaget väldigt mycket rätt. Ser fram emot callet imorgon, brukar komma fram en del godbitar där som inte syns i rapporten.
Jag håller med. Inte superstarkt i Q3 men heller ingen katastrof. Trevligt är att omsättningsökningen är bra med över 10 %.
Guidningen för Q4 är också stark och räknar jag rätt guidar de för att hamna mellan 7,1-7,8 dkk/aktie i vinst 2025.
Dessutom guidar de för att gearingen skall gå ner mot 2,5 ggr EBITDA vilket innebär minskad nettoskuld med ca 150 miljoner dkk.
På kurs 105 dkk handlas aktien på p/e 13-14 på helår 2025. Känns väl rätt fair värderat.
Hafsar man ihop en kalkyl med 10 % tillväxt och EBIT marginal på 5 % 2026 så stiger vinsten till 8,7 dkk/aktie. Då har vi p/e tal på 12.
Landar på liknande estimat som AV, inte särskilt dyrt för ett kvalitetsbolag. Som kudde har de som tidigare nämn kåkarna + utköpsmöjlighet när Niels (86år) känner att det är dags. Respekt till herren som suttit på VD-posten sen 1979!
Organisk tillväxt mestadels och p/e 12 på 2025 guidance? Låter som ett bra papper att hålla i mina öron.
Men jag kollade snabbt och slarvigt kan ha fel.
Hur får du det till pe 12? Gjorde de inte 6 dkk/aktie 2024? Och prognosen ligger väl 15-25% över den vinsten?
Ok det var helt fel det jag skrev. Chatgtp hade fel dagskurs när den presenterade den siffran och jag skummade bara då.
Ja, ChatGTP tar nästan alltid fel kurs har man märkt, gäller att påminna att ta dagskursen
Detta kan väl inte vara bra, aktien har ju gått 30% i år , förväntningarna är högre än denna rapporten tror jag. AOs hemsida får jag inte upp så möjligen har jag missat något i detaljerna. Aktien kommer sjunka.
Utdelning lär det bli och omsättningen ökar ju. Det kunde varit en Balco eller Fasadgruppen eller något av de andra polackbolagen. Serneke är inte kvar.
Funkar AOs hemsida för någon i forumets vänkrets?
Deras hemsida verkar ligga nere, tror att det beror på störningar hos Microsoft Azure
https://www.di.se/live/stora-internetproblem-for-microsofts-molntjanst/
Men kommer du åt rapporten via denna länk? https://ml-eu.globenewswire.com/Resource/Download/b051c792-7549-4220-bcbf-77f54945f09a
Funkar inte här heller. Niels som stängt ner den och hoppas att rapporten ska gå förbi obemärkt! Geni. Blir nog lite blod imorgon ändå dessvärre.
Men tur värderingen inte är hög. Prognos på 6.9-7.5 ddk per aktie då. Ca pe 14-15 vilket inte är högt . Känns som helt normalt värderat men möjlighet till rejält förbättring av resultatet de närmaste åren. Jag behåller mina
Svaga marginaler gentemot förväntansbilden. EBIT 61m långt under både Factset (77m) och Pinpoint (72m). Även sänkt helårsguidning vittnar om sämre marginaler än väntat.
Känns som en helt okej steady state rapport, men med tanke på att aktien presterat bra sista tiden tror jag inte detta räcker.
Där undrar man ju hur folk räknat.
Bruttomarginalen är väl helt ok. Övr kostnader som lokal, personal, it, marknadsföring drar väl inte heller iväg. Så det är väl mest förra årets eo-post som saknas?Sen borde väl kvartal 3 vara det kvartal som påverkas mest av semester även i Danmark med lägre efterfrågan.
Ser väl fortsatt hyggligt men inte superbra ut. Så är första intrycket efter att bara ögnat siffrorna, för trött för riktigt räknande idag. Får se om sånt hinns med imorgon.
Gillar att de släpper rapporten efter stängning. Stort plus.
Rejäl besvikelse vid en första anblick. Rätt stor miss på Ebit och vinst per aktie.
Ser lite värre ut än det egentligen är med tanke på en engångsvinst från en fastighetsförsäljning i Q3 2024 på 14 milj DKK. Men ändå svagare än väntat som spelbolagstorsk skrev ovan.
Du måste logga in eller registrera dig för att svara på tråden.
